Skip to content

7회 · 극한의 언어 · 노트

1 확률수렴 — Buffon의 바늘과 대수의 법칙 ​

1.1 Buffon의 바늘 (1777) ​

역사 박물학자 Buffon은 1733년 파리 과학 아카데미에서 이런 문제를 냈고, 풀이는 1777년 Essai d'arithmétique morale에 실었다. 폭 dd의 널빤지를 깐 마루에 길이 ℓ≤d\ell\le d인 바늘을 아무렇게나 던진다. 바늘이 널빤지의 이음매에 걸칠 확률은 얼마인가? 답에 π\pi가 나온다. 그러면 거꾸로, 바늘을 많이 던져 π\pi를 잴 수 있다. Laplace(1812)가 이것을 지적했고, 19세기에 여러 사람이 실제로 던졌다. 난수로 계산하는 방법, 곧 Monte Carlo의 가장 오래된 예다.

정리 1.1 (Buffon의 바늘) 바늘의 중심에서 가장 가까운 이음매까지의 거리 XX와 바늘이 이음매와 이루는 예각 Θ\Theta가 독립이고 각각 U(0,d2)\mathrm U(0,\tfrac d2), U(0,π2)\mathrm U(0,\tfrac\pi2)이면, ℓ≤d\ell\le d일 때

P(바늘이 이음매에 걸친다)=2ℓπd.P(\text{바늘이 이음매에 걸친다})=\frac{2\ell}{\pi d} .

증명 전략 걸치는 사건을 (X,Θ)(X,\Theta)의 부등식 X≤ℓ2sin⁡ΘX\le\tfrac\ell2\sin\Theta로 쓰고, 독립에서 나오는 결합밀도를 그 영역 위에서 적분한다. 단계별 증명은 연습 1.6(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.
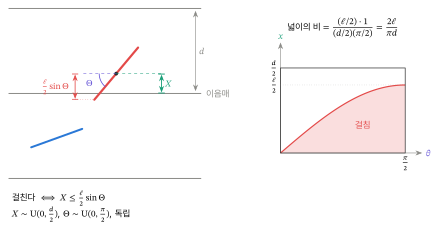
그림 1.1. 바늘이 이음매에 걸치는 조건. 중심에서 가장 가까운 이음매까지의 거리 X가 바늘 반쪽의 수직 성분 fracℓ2sinΘ보다 작으면 걸친다. 오른쪽: (Θ,X)의 직사각형에서 걸치는 영역(색칠)의 넓이 비가 frac2ℓπd이다.
그림 1.1 바늘이 이음매에 걸치는 조건. 중심에서 가장 가까운 이음매까지의 거리 XX가 바늘 반쪽의 수직 성분 ℓ2sin⁡Θ\frac\ell2\sin\Theta보다 작으면 걸친다. 오른쪽: (Θ,X)(\Theta,X)의 직사각형에서 걸치는 영역(색칠)의 넓이 비가 2ℓπd\frac{2\ell}{\pi d}이다.

nn번 던져 KnK_n번 걸쳤다면 Knn≈2ℓπd\tfrac{K_n}n\approx\tfrac{2\ell}{\pi d}이므로 π\pi의 추정값은 π^n=2ℓndKn\hat\pi_n=\tfrac{2\ell n}{dK_n}이다. 이것이 π\pi로 “수렴”한다는 것은 무슨 뜻인가?

1.2 확률수렴 ​

2회 정의 6.1에서 확률변수 수열이 상수로 확률수렴하는 것을 정의했다. 극한이 확률변수인 경우까지 넓힌다.

정의 1.2 (확률수렴) 같은 확률공간의 확률변수 Y1,Y2,…Y_1,Y_2,\dots와 YY가 모든 ε>0\varepsilon>0에 대해 lim⁡n→∞P(∣Yn−Y∣≥ε)=0\lim_{n\to\infty}P\bigl(|Y_n-Y|\ge\varepsilon\bigr)=0을 만족하면 Yn→PYY_n\xrightarrow{P}Y라 쓴다. YY가 상수 cc이면 2회 정의 6.1이다.

정리 1.3 (연속사상 정리 (확률수렴)) 

  1. (a)

    Yn→PcY_n\xrightarrow{P}c이고 gg가 cc에서 연속이면 g(Yn)→Pg(c)g(Y_n)\xrightarrow{P}g(c).

  2. (b)

    Yn→PaY_n\xrightarrow{P}a, Wn→PbW_n\xrightarrow{P}b이고 g:R2→Rg:\R^2\to\R가 (a,b)(a,b)에서 연속이면 g(Yn,Wn)→Pg(a,b)g(Y_n,\allowbreak W_n)\xrightarrow{P}g(a,\allowbreak b).

증명 전략 gg의 연속성에서 주어진 ε\varepsilon에 맞는 δ\delta를 얻고, “gg의 값이 멀다”는 사건을 “입력 가운데 하나가 멀다”는 사건으로 덮는다. (a)는 (b)의 특수한 경우다.

  1. ε>0\varepsilon>0을 잡는다. gg가 (a,b)(a,b)에서 연속이므로 δ>0\delta>0이 있어 ∣y−a∣<δ|y-a|<\delta이고 ∣w−b∣<δ|w-b|<\delta이면 ∣g(y,w)−g(a,b)∣<ε|g(y,w)-g(a,b)|<\varepsilon이다.연속의 정의 [T5]

  2. 1의 대우를 사건으로 쓰면 {∣g(Yn,Wn)−g(a,b)∣≥ε}⊂{∣Yn−a∣≥δ}∪{∣Wn−b∣≥δ}\{|g(Y_n,\allowbreak W_n)-g(a,\allowbreak b)|\ge\varepsilon\}\subset\{|Y_n-a|\ge\delta\}\cup\{|W_n-b|\ge\delta\}이다.대우 [T2], 원소 추적 [T1]

  3. 확률을 취한다.

    P(∣g(Yn,Wn)−g(a,b)∣≥ε)≤P(∣Yn−a∣≥δ)+P(∣Wn−b∣≥δ).P\bigl(|g(Y_n,W_n)-g(a,b)|\ge\varepsilon\bigr)\le P(|Y_n-a|\ge\delta)+P(|W_n-b|\ge\delta) .
  4. 오른쪽의 두 항은 가정으로 n→∞n\to\infty에서 0으로 간다. ε\varepsilon은 임의였으므로 g(Yn,Wn)→Pg(a,b)g(Y_n,\allowbreak W_n)\xrightarrow{P}g(a,\allowbreak b)이다.정의 1.2

  5. (a)는 g(y,w)=g(y)g(y,w)=g(y), Wn=b=0W_n=b=0으로 둔 (b)다.(b)

따름정리 1.4 (확률수렴의 사칙연산) Yn→PaY_n\xrightarrow{P}a, Wn→PbW_n\xrightarrow{P}b이면 Yn+Wn→Pa+bY_n+W_n\xrightarrow{P}a+b, YnWn→PabY_nW_n\xrightarrow{P}ab이고, b≠0b\ne0이면 Yn/Wn→Pa/bY_n/W_n\xrightarrow{P}a/b.

증명 g(y,w)=y+wg(y,w)=y+w, ywyw, y/wy/w는 각각 (a,b)(a,b)에서 연속이다(마지막은 b≠0b\ne0일 때).

예제 1.5 (바늘로 잰 π\pi) Kn/nK_n/n은 걸칠 확률 p=2ℓπdp=\tfrac{2\ell}{\pi d}의 시행 nn번의 성공 비율이므로 2회 정리 6.2로 Kn/n→PpK_n/n\xrightarrow{P}p이다. g(x)=2ℓdxg(x)=\tfrac{2\ell}{dx}는 p>0p>0에서 연속이므로 정리 1.3(a)로 π^n=g(Kn/n)→Pg(p)=π\hat\pi_n=g(K_n/n)\xrightarrow{P}g(p)=\pi. 얼마나 빨리 다가가는지는 4절의 델타 방법이 답한다(ℓ=d\ell=d, n=1000n=1000이면 표준편차 약 0.075).

1.3 평균만 있으면 — Khinchin의 대수의 법칙 ​

2회 정리 6.3은 분산이 유한하다는 가정 아래 Chebyshev 부등식으로 증명했다. 분산이 무한한 분포는 드물지 않다(7절). Khinchin(1929)은 평균만 있으면 충분하다는 것을 보였다. 증명의 착상은 잘라 내기다. 큰 값을 잘라 분산이 있는 변수로 바꾸고, 잘라 낸 부분이 무시할 만함을 보인다.

정리 1.6 (Khinchin의 약한 대수의 법칙) X1,X2,…X_1,X_2,\dots가 iid이고 E∣X1∣<∞E|X_1|<\infty, μ=EX1\mu=EX_1이면 Xˉn→Pμ\bar X_n\xrightarrow{P}\mu.

증명 전략 큰 값을 잘라 분산이 있는 변수로 바꾼다(잘라 내기). 잘라 낸 부분이 확률로도 평균으로도 무시할 만함을 보이고, 남은 부분에 Chebyshev 부등식을 쓴다.

XX를 X1X_1과 같은 분포의 변수로 쓰고 E(∣X∣;A)=E(∣X∣ 1A)E(|X|;A)=E\bigl(|X|\,1_A\bigr), τ(a)=E(∣X∣;∣X∣>a)\tau(a)=E(|X|;|X|>a)로 둔다.

  1. a→∞a\to\infty이면 τ(a)→0\tau(a)\to0이다.E∣X∣<∞E|X|<\infty, 수렴하는 적분의 꼬리 [T5]

  2. nn을 고정하고 Yi=Xi1{∣Xi∣≤n}Y_i=X_i1\{|X_i|\le n\}, Tn=1n∑i=1nYiT_n=\tfrac1n\sum_{i=1}^nY_i로 둔다.잘라 내기

  3. Xˉn≠Tn\bar X_n\ne T_n이면 어떤 ii에서 ∣Xi∣>n|X_i|>n이다. n 1{∣X∣>n}≤∣X∣ 1{∣X∣>n}n\,1\{|X|>n\}\le|X|\,1\{|X|>n\}이므로

    P(Xˉn≠Tn)≤nP(∣X∣>n)≤E(∣X∣;∣X∣>n)=τ(n).P(\bar X_n\ne T_n)\le nP(|X|>n)\le E(|X|;|X|>n)=\tau(n) .
    Boole 부등식, 단조성
  4. ETn−μ=EY1−EX=−E(X;∣X∣>n)ET_n-\mu=EY_1-EX=-E(X;|X|>n)이므로 ∣ETn−μ∣≤τ(n)|ET_n-\mu|\le\tau(n)이다.2회 정리 1.10

  5. 아무 M>0M>0에 대해 X21{∣X∣≤n}≤M∣X∣+n∣X∣1{∣X∣>M}X^21\{|X|\le n\}\le M|X|+n|X|1\{|X|>M\}이다. ∣X∣≤M|X|\le M이면 X2≤M∣X∣X^2\le M|X|이고, M<∣X∣≤nM<|X|\le n이면 X2≤n∣X∣X^2\le n|X|이기 때문이다.경우 나누기 [T4]

  6. YiY_i들은 독립이고 유계이므로 분산이 있다.

    Var⁡Tn=Var⁡Y1n≤E(X2;∣X∣≤n)n≤M E∣X∣n+τ(M).\Var T_n=\frac{\Var Y_1}n\le\frac{E\bigl(X^2;|X|\le n\bigr)}n\le\frac{M\,E|X|}n+\tau(M) .
  7. nn이 커서 τ(n)<ε/2\tau(n)<\varepsilon/2이면 4로 ∣ETn−μ∣<ε/2|ET_n-\mu|<\varepsilon/2이고, {∣Xˉn−μ∣≥ε}⊂{Xˉn≠Tn}∪{∣Tn−ETn∣≥ε/2}\{|\bar X_n-\mu|\ge\varepsilon\}\subset\{\bar X_n\ne T_n\}\cup\{|T_n-ET_n|\ge\varepsilon/2\}이다. 따라서

    P(∣Xˉn−μ∣≥ε)≤τ(n)+4ε2(M E∣X∣n+τ(M)).P(|\bar X_n-\mu|\ge\varepsilon)\le\tau(n)+\frac4{\varepsilon^2}\Bigl(\frac{M\,E|X|}n+\tau(M)\Bigr) .
  8. n→∞n\to\infty에서 오른쪽의 상극한은 4ε2τ(M)\tfrac4{\varepsilon^2}\tau(M) 이하다. MM은 아무리 크게 잡아도 되므로 1로 극한은 0이다.[T5]

조건 확인 쓴 가정은 E∣X∣<∞E|X|<\infty 하나다. 분산은 잘라 낸 YiY_i에만 썼고, ∣Yi∣≤n|Y_i|\le n이므로 모든 적률이 있다. 독립은 6에서 TnT_n의 분산을 나눌 때 썼다.

따름정리 1.7 (표본적률과 표본분산의 일치성) X1,X2,…X_1,X_2,\dots가 iid이고 E∣X∣k<∞E|X|^k<\infty이면 1n∑Xik→PEXk\tfrac1n\sum X_i^k\xrightarrow{P}EX^k이다. 특히 σ2<∞\sigma^2<\infty이면 Sn2→Pσ2S_n^2\xrightarrow{P}\sigma^2, Sn→PσS_n\xrightarrow{P}\sigma.

증명 전략 적률은 iid 변수 XikX_i^k의 평균이므로 정리 1.6을 바로 쓴다. Sn2S_n^2은 두 표본적률의 연속함수로 쓰고 정리 1.3를 쓴다. 단계별 증명은 연습 1.7(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

따름정리의 가정은 분산의 유한성뿐이다. Chebyshev로 Sn2→σ2S_n^2\to\sigma^2을 보이려면 Var⁡Sn2\Var S_n^2, 곧 4차 적률이 필요했다(6회 연습 1.2). Khinchin 덕분에 적률을 하나 덜 요구한다. 9회에서 이것은 적률법 추정량의 일치성이 된다.

증명 없이 쓰는 사실 (거의 확실한 수렴과 강한 대수의 법칙) P(lim⁡nXˉn=μ)=1P(\lim_n\bar X_n=\mu)=1, 곧 거의 모든 표본경로에서 Xˉn\bar X_n이 μ\mu로 가는 것을 강한 대수의 법칙이라 한다. iid이면 E∣X∣<∞E|X|<\infty가 필요충분조건이다(Kolmogorov, 1933). 확률수렴보다 강한 이 수렴은 측도론의 도구(Borel–Cantelli 보조정리)가 필요해 이 과정에서는 다루지 않는다. 통계적 추론에 필요한 것은 대부분 확률수렴과 분포수렴이다.

연습문제

연습 1.1 (Buffon의 국수 ★★) 길이 ℓ\ell인 바늘(길이에 제한 없음)이 이음매와 만나는 횟수 NN의 기댓값이 2ℓπd\tfrac{2\ell}{\pi d}임을 보여라. (힌트: 바늘을 길이 ℓ/m≤d\ell/m\le d인 토막 mm개로 나누면 NN은 토막마다의 교차 횟수의 합이다. 기댓값의 선형성.) 휘어진 철사(국수)여도 같다(Barbier, 1860).

풀이

바늘을 길이 ℓ/m≤d\ell/m\le d인 토막 mm개로 나누면 N=∑j=1mNjN=\sum_{j=1}^mN_j이고 NjN_j는 토막 jj의 교차 횟수다. 길이가 dd 이하인 토막은 기껏 한 번 걸치므로 NjN_j는 지시변수이고 정리 1.1으로 ENj=2(ℓ/m)πdEN_j=\tfrac{2(\ell/m)}{\pi d}. 토막들은 서로 의존하지만 기댓값의 선형성(2회 정리 1.10)은 독립을 요구하지 않으므로 EN=m⋅2ℓmπd=2ℓπdEN=m\cdot\tfrac{2\ell}{m\pi d}=\tfrac{2\ell}{\pi d}. 휘어진 철사는 짧은 선분들로 어림하고 극한을 취한다.

연습 1.2 (연속이 아니면 ★) Yn=1/nY_n=1/n (상수)이고 g(y)=1{y>0}g(y)=1\{y>0\}이면 Yn→P0Y_n\xrightarrow{P}0이지만 g(Yn)↛g(0)g(Y_n)\not\to g(0)임을 보여라. 정리 1.3의 어느 가정이 깨졌나?

풀이

∣Yn−0∣=1n<ε|Y_n-0|=\tfrac1n<\varepsilon이 결국 성립하므로 Yn→P0Y_n\xrightarrow{P}0. 그러나 g(Yn)=1g(Y_n)=1이 모든 nn에서 성립하고 g(0)=0g(0)=0이다. gg가 0에서 연속이 아니다(오른쪽 극한이 1).

연습 1.3 (기댓값은 따라오지 않는다 ★) P(Yn=n)=1nP(Y_n=n)=\tfrac1n, P(Yn=0)=1−1nP(Y_n=0)=1-\tfrac1n이면 Yn→P0Y_n\xrightarrow{P}0이지만 EYn=1EY_n=1임을 보여라. 확률수렴은 꼬리의 드문 큰 값을 보지 않는다.

풀이

P(∣Yn∣≥ε)=P(Yn=n)=1n→0P(|Y_n|\ge\varepsilon)=P(Y_n=n)=\tfrac1n\to0 (ε≤n\varepsilon\le n). EYn=n⋅1n=1EY_n=n\cdot\tfrac1n=1. 확률 1n\tfrac1n로 나오는 값 nn이 기댓값에는 끝까지 1만큼 기여한다.

연습 1.4 (분산이 없는 표본 ★★) t(2)t(2) 분포는 평균이 0이고 분산이 무한하다(6회 정리 3.3). 정리 1.6으로 Xˉn→P0\bar X_n\xrightarrow{P}0임을 말하고, 노트북으로 P(∣Xˉn∣>0.1)P(|\bar X_n|>0.1)을 n=100n=100과 10,00010{,}000에서 구하라. 2회 정리 6.3은 왜 쓸 수 없나?

풀이

t(2)t(2)는 E∣X∣<∞E|X|<\infty(6회 정리 3.3(b), k=1<2k=1<2)이고 대칭이므로 평균이 0이다. 정리 1.6으로 Xˉn→P0\bar X_n\xrightarrow{P}0. 시뮬레이션은 P(∣Xˉn∣>0.1)=0.68P(|\bar X_n|>0.1)=0.68 (n=100n=100), 0.0180.018 (n=10,000n=10{,}000). 분산이 무한하므로 Chebyshev 부등식의 오른쪽 σ2/(nε2)\sigma^2/(n\varepsilon^2)이 무한대가 되어 2회 정리 6.3은 아무것도 말하지 못한다.

연습 1.5 (잘라 내기의 부등식 ★★) 정리 1.6의 증명 5의 부등식 X21{∣X∣≤n}≤M∣X∣+n∣X∣1{∣X∣>M}X^21\{|X|\le n\}\le M|X|+n|X|1\{|X|>M\}을 M≥nM\ge n인 경우와 M<nM<n인 경우로 나누어 확인하라.

풀이

∣X∣>n|X|>n이면 왼쪽이 0이다. ∣X∣≤n|X|\le n일 때, ∣X∣≤M|X|\le M이면 X2=∣X∣⋅∣X∣≤M∣X∣X^2=|X|\cdot|X|\le M|X|이고, M<∣X∣≤nM<|X|\le n이면 X2≤n∣X∣=n∣X∣1{∣X∣>M}X^2\le n|X|=n|X|1\{|X|>M\}이다. M≥nM\ge n이면 둘째 경우가 없고 첫째 경우만으로 충분하다. 어느 경우든 오른쪽의 두 항은 음이 아니다.

연습 1.6 (Buffon의 바늘 증명 ★ 유도형) 정리 1.1을 다음 순서로 증명하라.

  1. (a)

    바늘 반쪽이 이음매에 수직인 방향으로 차지하는 길이가 ℓ2sin⁡Θ\tfrac\ell2\sin\Theta임을 그림으로 보이고, 걸치는 사건이 {X≤ℓ2sin⁡Θ}\{X\le\tfrac\ell2\sin\Theta\}임을 설명하라.

  2. (b)

    XX와 Θ\Theta가 독립이므로 (X,Θ)(X,\Theta)의 결합밀도가 직사각형 (0,d2)×(0,π2)(0,\allowbreak \tfrac d2)\times(0,\allowbreak \tfrac\pi2) 위에서 상수 4πd\tfrac4{\pi d}임을 보여라.

  3. (c)

    ℓ≤d\ell\le d이면 모든 θ\theta에서 ℓ2sin⁡θ≤d2\tfrac\ell2\sin\theta\le\tfrac d2임을 확인하라. 이 조건이 없으면 (d)의 안쪽 적분은 어떻게 바뀌는가?

  4. (d)

    이중적분을 계산해 2ℓπd\tfrac{2\ell}{\pi d}를 얻어라.

풀이

(a) 바늘의 중심에서 바늘 끝까지는 길이 ℓ2\tfrac\ell2이고, 바늘이 이음매와 이루는 예각이 Θ\Theta이면 그 끝이 이음매에 수직인 방향으로 ℓ2sin⁡Θ\tfrac\ell2\sin\Theta만큼 떨어져 있다. 가장 가까운 이음매까지의 거리 XX가 이 값 이하이면 바늘이 이음매를 넘고, 크면 넘지 않는다. 따라서 걸치는 사건은 {X≤ℓ2sin⁡Θ}\{X\le\tfrac\ell2\sin\Theta\}이다. (b) 독립이면 결합밀도는 주변밀도의 곱이다(3회 정리 3.2). XX의 밀도는 (0,d2)(0,\tfrac d2)에서 2d\tfrac2d, Θ\Theta의 밀도는 (0,π2)(0,\tfrac\pi2)에서 2π\tfrac2\pi이므로 곱은 4πd\tfrac4{\pi d}이다. (c) sin⁡θ≤1\sin\theta\le1이므로 ℓ2sin⁡θ≤ℓ2≤d2\tfrac\ell2\sin\theta\le\tfrac\ell2\le\tfrac d2이다. ℓ>d\ell>d이면 ℓ2sin⁡θ\tfrac\ell2\sin\theta가 d2\tfrac d2를 넘는 θ\theta에서 안쪽 적분의 위끝이 min⁡(ℓ2sin⁡θ,d2)\min(\tfrac\ell2\sin\theta,\allowbreak \tfrac d2)가 되어 계산이 바뀐다. (d) ∫0π/2 ⁣ ⁣∫0ℓ2sin⁡θ4πd dx dθ=4πd⋅ℓ2∫0π/2sin⁡θ dθ=4πd⋅ℓ2⋅1=2ℓπd\displaystyle\int_0^{\pi/2}\!\!\int_0^{\frac\ell2\sin\theta}\frac4{\pi d}\,dx\,d\theta=\frac4{\pi d}\cdot\frac\ell2\int_0^{\pi/2}\sin\theta\,d\theta=\frac4{\pi d}\cdot\frac\ell2\cdot1=\frac{2\ell}{\pi d}.

연습 1.7 (표본적률의 일치성 증명 ★ 유도형) 따름정리 1.7를 다음 순서로 증명하라.

  1. (a)

    X1k,X2k,…X_1^k,X_2^k,\dots가 iid이고 E∣X1k∣<∞E|X_1^k|<\infty임을 확인하고 정리 1.6을 써라.

  2. (b)

    Sn2=nn−1(1n∑Xi2−Xˉn2)S_n^2=\tfrac n{n-1}\bigl(\tfrac1n\sum X_i^2-\bar X_n^2\bigr)임을 보여라.

  3. (c)

    (a)와 따름정리 1.4로 Sn2→Pσ2S_n^2\xrightarrow{P}\sigma^2을 얻어라. 상수 수열 nn−1\tfrac n{n-1}은 어떻게 처리하는가?

  4. (d)

    제곱근에 정리 1.3(a)를 써서 Sn→PσS_n\xrightarrow{P}\sigma를 얻어라. σ2=0\sigma^2=0이면 어떻게 되는가?

풀이

(a) XiX_i가 iid이면 그 함수 XikX_i^k도 iid이고(3회 정리 3.4), E∣X1k∣=E∣X1∣k<∞E|X_1^k|=E|X_1|^k<\infty이다. 정리 1.6으로 1n∑Xik→PEXk\tfrac1n\sum X_i^k\xrightarrow{P}EX^k이다. (b) ∑(Xi−Xˉn)2=∑Xi2−2Xˉn∑Xi+nXˉn2=∑Xi2−nXˉn2\sum(X_i-\bar X_n)^2=\sum X_i^2-2\bar X_n\sum X_i+n\bar X_n^2=\sum X_i^2-n\bar X_n^2이므로 Sn2=1n−1∑(Xi−Xˉn)2=nn−1(1n∑Xi2−Xˉn2)S_n^2=\tfrac1{n-1}\sum(X_i-\bar X_n)^2=\tfrac n{n-1}\bigl(\tfrac1n\sum X_i^2-\bar X_n^2\bigr)이다. (c) (a)로 1n∑Xi2→PEX2\tfrac1n\sum X_i^2\xrightarrow{P}EX^2, Xˉn→Pμ\bar X_n\xrightarrow{P}\mu이고, 따름정리 1.4로 1n∑Xi2−Xˉn2→PEX2−μ2=σ2\tfrac1n\sum X_i^2-\bar X_n^2\xrightarrow{P}EX^2-\mu^2=\sigma^2이다. 상수 수열 nn−1→1\tfrac n{n-1}\to1은 확률변수 nn−1\tfrac n{n-1}으로 보면 11로 확률수렴하므로 다시 따름정리 1.4의 곱을 쓴다. (d) ⋅\sqrt{\cdot}는 σ2>0\sigma^2>0에서 연속이므로 정리 1.3(a)로 Sn→PσS_n\xrightarrow{P}\sigma이다. σ2=0\sigma^2=0이어도 ⋅\sqrt{\cdot}는 [0,∞)[0,\infty)의 0에서 (오른쪽으로) 연속이고 Sn2≥0S_n^2\ge0이므로 결론은 같다. 이때 XX는 상수이고 Sn=0S_n=0이다.

이 회차에서 읽은 절 0개 · 회차 차례