Skip to content

7회 · 극한의 언어 · 노트

2 분포수렴 ​

대수의 법칙은 Xˉn\bar X_n이 μ\mu 한 점으로 모인다고 말한다. 그 점 주위에서 Xˉn\bar X_n이 어떤 모양으로 흩어지는지는 말하지 않는다. 모양의 극한을 말하려면 분포함수의 극한이 필요하다.

2.1 정의와 예 ​

정의 2.1 (분포수렴) XnX_n의 분포함수 FnF_n과 XX의 분포함수 FF가 FF의 모든 연속점 xx에서 Fn(x)→F(x)F_n(x)\to F(x)를 만족하면 XnX_n이 XX로 분포수렴한다고 하고 Xn→DXX_n\xrightarrow{D}X로 쓴다. XX의 분포를 XnX_n의 극한분포라 한다.

분포수렴은 분포만의 성질이다. XnX_n과 XX가 같은 확률공간에 있을 필요도 없다. “연속점”이라는 단서가 왜 필요한지는 첫 예가 보여 준다.

예제 2.2 (분포수렴의 세 예) 
  1. (a)

    Xn=1nX_n=\tfrac1n (상수)이면 Fn(0)=0F_n(0)=0이지만 극한 X=0X=0의 F(0)=1F(0)=1이다. 그러나 0은 FF의 불연속점이고, 다른 모든 xx에서 Fn(x)→F(x)F_n(x)\to F(x)이므로 Xn→D0X_n\xrightarrow{D}0이다. 연속점의 단서가 없으면 이 당연한 수렴이 수렴이 아니게 된다.

  2. (b)

    U1,…,Un∼iidU(0,1)U_1,\allowbreak \dots,\allowbreak U_n\iid\mathrm U(0,\allowbreak 1)의 최댓값 MnM_n에 대해 x≥0x\ge0이면

    P(n(1−Mn)>x)=P(Mn<1−xn)=(1−xn)n⟶e−xP\bigl(n(1-M_n)>x\bigr)=P\Bigl(M_n<1-\frac xn\Bigr)=\Bigl(1-\frac xn\Bigr)^n\longrightarrow e^{-x}

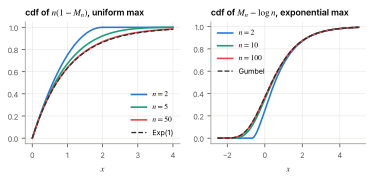
    이므로 n(1−Mn)→DExp(1)n(1-M_n)\xrightarrow{D}\mathrm{Exp}(1). 최댓값은 1에 1/n1/n의 속도로 다가가고(3회 예제 3.5), 그 간격을 nn배로 키우면 지수분포다. n=5n=5에서 P(n(1−Mn)>1)=0.328P(n(1-M_n)>1)=0.328, 극한은 e−1=0.368e^{-1}=0.368이다.

  3. (c)

    Xn∼b(n,λ/n)X_n\sim\mathrm b(n,\lambda/n)이면 4회 정리 2.3으로 모든 정수 kk에서 P(Xn=k)→e−λλk/k!P(X_n=k)\to e^{-\lambda}\lambda^k/k!이다. 분포함수는 유한 개의 확률의 합이므로 Xn→DPoi(λ)X_n\xrightarrow{D}\mathrm{Poi}(\lambda).

그림 2.1. 왼쪽: n(1-M_n)의 분포함수(n=2,5,50)가 Exp(1)의 분포함수(점선)로 다가간다. 오른쪽: Exp(1) 표본 n개의 최댓값에서 logn을 뺀 값은 Gumbel 분포로 다가간다(연습 2.2).
그림 2.1 왼쪽: n(1−Mn)n(1-M_n)의 분포함수(n=2,5,50n=2,5,50)가 Exp(1)\mathrm{Exp}(1)의 분포함수(점선)로 다가간다. 오른쪽: Exp(1)\mathrm{Exp}(1) 표본 nn개의 최댓값에서 log⁡n\log n을 뺀 값은 Gumbel 분포로 다가간다(연습 2.2).

2.2 두 수렴의 관계 ​

정리 2.3 (확률수렴과 분포수렴) 

  1. (a)

    Xn→PXX_n\xrightarrow{P}X이면 Xn→DXX_n\xrightarrow{D}X.

  2. (b)

    상수 cc에 대해 Xn→DcX_n\xrightarrow{D}c이면 Xn→PcX_n\xrightarrow{P}c.

증명 전략 (a) XnX_n과 XX가 ε\varepsilon 안에 있으면 두 사건 {Xn≤x}\{X_n\le x\}와 {X≤x±ε}\{X\le x\pm\varepsilon\}이 서로 포함되므로, Fn(x)F_n(x)를 F(x±ε)F(x\pm\varepsilon) 사이에 끼운다. (b) 극한이 상수이면 연속점이 cc 하나만 빼고 모두이므로, cc의 양쪽에서 분포함수를 읽는다.

(a)

  1. ε>0\varepsilon>0을 잡는다. Xn≤xX_n\le x이고 ∣Xn−X∣<ε|X_n-X|<\varepsilon이면 X<x+εX<x+\varepsilon이므로 {Xn≤x}⊂{X≤x+ε}∪{∣Xn−X∣≥ε}\{X_n\le x\}\subset\{X\le x+\varepsilon\}\cup\{|X_n-X|\ge\varepsilon\}이다.원소 추적 [T1]

  2. 같은 방법으로 {X≤x−ε}⊂{Xn≤x}∪{∣Xn−X∣≥ε}\{X\le x-\varepsilon\}\subset\{X_n\le x\}\cup\{|X_n-X|\ge\varepsilon\}이다. 확률을 취하면

    F(x−ε)−P(∣Xn−X∣≥ε)≤Fn(x)≤F(x+ε)+P(∣Xn−X∣≥ε).F(x-\varepsilon)-P(|X_n-X|\ge\varepsilon)\le F_n(x)\le F(x+\varepsilon)+P(|X_n-X|\ge\varepsilon) .
  3. n→∞n\to\infty이면 P(∣Xn−X∣≥ε)→0P(|X_n-X|\ge\varepsilon)\to0이므로

    F(x−ε)≤lim inf⁡nFn(x)≤lim sup⁡nFn(x)≤F(x+ε).F(x-\varepsilon)\le\liminf_nF_n(x)\le\limsup_nF_n(x)\le F(x+\varepsilon) .
    확률수렴, 상극한·하극한 [T5]
  4. xx가 FF의 연속점이면 ε↓0\varepsilon\downarrow0에서 양 끝이 F(x)F(x)로 가므로 lim⁡nFn(x)=F(x)\lim_nF_n(x)=F(x)이다.연속점의 정의

(b)

  1. 상수 cc의 분포함수는 x<cx<c에서 0, x≥cx\ge c에서 1이므로 cc가 아닌 모든 점이 연속점이다.정의 2.1

  2. {∣Xn−c∣≥ε}⊂{Xn≤c−ε}∪{Xn>c+ε2}\{|X_n-c|\ge\varepsilon\}\subset\{X_n\le c-\varepsilon\}\cup\{X_n>c+\tfrac\varepsilon2\}이므로

    P(∣Xn−c∣≥ε)≤Fn(c−ε)+1−Fn(c+ε2).P(|X_n-c|\ge\varepsilon)\le F_n(c-\varepsilon)+1-F_n\bigl(c+\tfrac\varepsilon2\bigr) .
    [T1], Boole 부등식
  3. c−εc-\varepsilon과 c+ε2c+\tfrac\varepsilon2는 연속점이므로 오른쪽은 0+1−1=00+1-1=0으로 간다.1, 분포수렴

조건 확인 (b)에서 c+εc+\varepsilon 대신 c+ε2c+\tfrac\varepsilon2를 쓴 것은 P(Xn≥c+ε)P(X_n\ge c+\varepsilon)을 분포함수로 쓰기 위해서다. {Xn≥c+ε}⊂{Xn>c+ε2}\{X_n\ge c+\varepsilon\}\subset\{X_n>c+\tfrac\varepsilon2\}이고, 뒤 사건의 확률은 1−Fn(c+ε2)1-F_n(c+\tfrac\varepsilon2)이다.

가정 주의 (a)의 역은 극한이 상수가 아니면 거짓이다. Z∼N(0,1)Z\sim\N(0,1)이고 Xn=−ZX_n=-Z이면 대칭으로 모든 nn에서 XnX_n의 분포가 ZZ와 같으므로 Xn→DZX_n\xrightarrow{D}Z이지만, ∣Xn−Z∣=2∣Z∣|X_n-Z|=2|Z|이므로 XnX_n은 ZZ로 확률수렴하지 않는다. 분포수렴은 값이 가까워지는 것이 아니라 분포가 가까워지는 것이다.

분포수렴하는 수열은 “도망가지” 않는다. 이 성질이 4절의 증명에서 쓰인다.

정의 2.4 (확률적으로 유계) 모든 η>0\eta>0에 대해 BB가 있어 모든 nn에서 P(∣Xn∣≤B)≥1−ηP(|X_n|\le B)\ge1-\eta이면 {Xn}\{X_n\}이 확률적으로 유계라 한다.

정리 2.5 (분포수렴하면 확률적으로 유계) Xn→DXX_n\xrightarrow{D}X이면 {Xn}\{X_n\}은 확률적으로 유계다. 또 {Yn}\{Y_n\}이 확률적으로 유계이고 Wn→P0W_n\xrightarrow{P}0이면 YnWn→P0Y_nW_n\xrightarrow{P}0이다.

증명 전략 극한의 분포함수의 양 끝에서 연속점 ±B\pm B를 골라 nn이 클 때를 덮고, 처음 유한 개는 따로 덮는다. 둘째 주장은 ∣Yn∣|Y_n|이 큰 사건과 ∣Wn∣|W_n|이 큰 사건으로 나눈다. 단계별 증명은 연습 2.6(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

2.3 mgf로 분포수렴 보이기 ​

분포함수를 직접 다루기 어려울 때, 2회의 mgf의 유일성(3.3절의 상자)이 극한으로 넓어진다.

증명 없이 쓰는 사실 (mgf의 수렴은 분포수렴을 준다) XnX_n의 mgf Mn(t)M_n(t)와 XX의 mgf M(t)M(t)가 어떤 h>0h>0에 대해 ∣t∣<h|t|<h에서 존재하고 Mn(t)→M(t)M_n(t)\to M(t)이면 Xn→DXX_n\xrightarrow{D}X이다(Curtiss, 1942). 증명은 유일성 정리와 같은 역변환 공식을 극한까지 끌고 간다. 같은 사실이 벡터의 mgf에도 성립한다.

예제 2.6 (mgf로 본 두 극한) (a) b(n,λ/n)\mathrm b(n,\lambda/n)의 mgf는 (1+λ(et−1)n)n→eλ(et−1)\bigl(1+\tfrac{\lambda(e^t-1)}n\bigr)^n\to e^{\lambda(e^t-1)}이고 이것은 Poi(λ)\mathrm{Poi}(\lambda)의 mgf다. 예제 2.2(c)를 다시 얻는다. (b) 기하분포의 성공 확률이 p=λ/np=\lambda/n이면 첫 성공까지의 시행 수를 nn으로 나눈 값은 Exp(λ)\mathrm{Exp}(\lambda)로 분포수렴한다(연습 2.3). 이산 시간의 기다림이 연속 시간의 기다림(4회 3절)이 된다.

증명 없이 쓰는 사실 (연속사상 정리 (분포수렴)) Xn→DXX_n\xrightarrow{D}X이고 gg가 연속이면 g(Xn)→Dg(X)g(X_n)\xrightarrow{D}g(X)이다(Mann과 Wald, 1943). 일반적인 증명에는 이 과정에서 다루지 않는 표현 정리가 필요하다. 이 노트에서 쓰는 경우(g(x)=x2g(x)=x^2, 아핀변환)는 연습 2.4처럼 분포함수로 직접 보일 수 있다.

연습문제

연습 2.1 (최솟값 ★) U1,…,Un∼iidU(0,1)U_1,\allowbreak \dots,\allowbreak U_n\iid\mathrm U(0,\allowbreak 1)의 최솟값 mnm_n에 대해 nmn→DExp(1)nm_n\xrightarrow{D}\mathrm{Exp}(1)임을 보여라.

풀이

P(nmn>x)=P(모든 Ui>xn)=(1−xn)n→e−xP(nm_n>x)=P(\text{모든 }U_i>\tfrac xn)=(1-\tfrac xn)^n\to e^{-x} (x≥0x\ge0).

연습 2.2 (지수의 최댓값과 Gumbel ★★) X1,…,Xn∼iidExp(1)X_1,\allowbreak \dots,\allowbreak X_n\iid\mathrm{Exp}(1)의 최댓값 MnM_n에 대해 P(Mn−log⁡n≤x)→exp⁡(−e−x)P(M_n-\log n\le x)\to\exp(-e^{-x})임을 보여라. 이 극한분포를 Gumbel 분포라 한다. n=10n=10과 100100에서 x=0x=0의 값을 극한 e−1e^{-1}과 비교하라.

풀이

P(Mn≤x+log⁡n)=(1−e−x−log⁡n)n=(1−e−xn)n→exp⁡(−e−x)P(M_n\le x+\log n)=\bigl(1-e^{-x-\log n}\bigr)^n=\bigl(1-\tfrac{e^{-x}}n\bigr)^n\to\exp(-e^{-x}) (nn이 커서 x+log⁡n>0x+\log n>0이면). x=0x=0에서 n=10n=10은 0.910=0.3490.9^{10}=0.349, n=100n=100은 0.3660.366, 극한은 0.3680.368이다.

연습 2.3 (기다림의 극한 ★★) XnX_n이 성공 확률 pn=λ/np_n=\lambda/n인 시행에서 첫 성공까지의 시행 수이면 Xn/n→DExp(λ)X_n/n\xrightarrow{D}\mathrm{Exp}(\lambda)임을 P(Xn/n>x)P(X_n/n>x)로 보여라.

풀이

P(Xn>k)=(1−pn)kP(X_n>k)=(1-p_n)^k이므로 P(Xn/n>x)=(1−λn)⌊nx⌋P(X_n/n>x)=(1-\tfrac\lambda n)^{\lfloor nx\rfloor}. ⌊nx⌋=nx−δ\lfloor nx\rfloor=nx-\delta (0≤δ<10\le\delta<1)이고 (1−λn)−δ→1(1-\tfrac\lambda n)^{-\delta}\to1이므로 극한은 e−λxe^{-\lambda x}, 곧 Exp(λ)\mathrm{Exp}(\lambda)의 생존함수다.

연습 2.4 (제곱의 분포수렴 ★★) Zn→DZ∼N(0,1)Z_n\xrightarrow{D}Z\sim\N(0,\allowbreak 1)이면 Zn2→Dχ2(1)Z_n^2\xrightarrow{D}\chi^2(1)임을 P(Zn2≤y)=Fn(y)−P(Zn<−y)P(Z_n^2\le y)=F_n(\sqrt y)-P(Z_n<-\sqrt y)로 보여라. (P(Zn<−y)P(Z_n<-\sqrt y)를 Fn(−y±ε)F_n(-\sqrt y\pm\varepsilon) 사이에 끼운다.)

풀이

y>0y>0이고 ±y\pm\sqrt y가 연속점(정규이므로 모든 점)이면 P(Zn2≤y)=P(−y≤Zn≤y)=Fn(y)−P(Zn<−y)P(Z_n^2\le y)=P(-\sqrt y\le Z_n\le\sqrt y)=F_n(\sqrt y)-P(Z_n<-\sqrt y). Fn(−y−ε)≤P(Zn<−y)≤Fn(−y)F_n(-\sqrt y-\varepsilon)\le P(Z_n<-\sqrt y)\le F_n(-\sqrt y)이므로 극한은 Φ(−y)\Phi(-\sqrt y) (ε→0\varepsilon\to0, Φ\Phi 연속). 따라서 P(Zn2≤y)→Φ(y)−Φ(−y)=P(Z2≤y)P(Z_n^2\le y)\to\Phi(\sqrt y)-\Phi(-\sqrt y)=P(Z^2\le y)이고 Z2∼χ2(1)Z^2\sim\chi^2(1)(4회 정리 3.9).

연습 2.5 (합은 따라오지 않는다 ★) Xn→DZX_n\xrightarrow{D}Z, Yn→DZY_n\xrightarrow{D}Z (Z∼N(0,1)Z\sim\N(0,1))이어도 Xn+YnX_n+Y_n이 N(0,2)\N(0,2)로 분포수렴한다고 할 수 없음을 Yn=−XnY_n=-X_n으로 보여라. 4절의 Slutsky 정리가 한쪽을 상수로의 확률수렴으로 요구하는 이유다.

풀이

Yn=−XnY_n=-X_n이면 대칭인 ZZ에 대해 Yn→DZY_n\xrightarrow{D}Z이지만 Xn+Yn=0X_n+Y_n=0이므로 극한은 상수 0이지 N(0,2)\N(0,2)가 아니다. 분포수렴은 결합분포에 대해 아무것도 말하지 않는다.

연습 2.6 (확률적 유계성 증명 ★★ 유도형) 정리 2.5를 다음 순서로 증명하라. η>0\eta>0을 고정한다.

  1. (a)

    분포함수의 불연속점이 셀 수 있게 많다는 것(1회 연습 6.2)으로 F(−B)<η4F(-B)<\tfrac\eta4, F(B)>1−η4F(B)>1-\tfrac\eta4인 FF의 연속점 ±B\pm B가 있음을 보여라.

  2. (b)

    NN이 있어 n≥Nn\ge N이면 P(∣Xn∣≤B)≥Fn(B)−Fn(−B)≥1−ηP(|X_n|\le B)\ge F_n(B)-F_n(-B)\ge1-\eta임을 보여라. 첫 부등식에서 Fn(−B)≥P(Xn<−B)F_n(-B)\ge P(X_n<-B)를 쓴다.

  3. (c)

    n<Nn<N인 유한 개의 XnX_n도 덮이도록 BB를 키울 수 있음을 1회 정리 6.3(b)로 보여라.

  4. (d)

    둘째 주장: {∣YnWn∣≥ε}⊂{∣Yn∣>B}∪{∣Wn∣≥ε/B}\{|Y_nW_n|\ge\varepsilon\}\subset\{|Y_n|>B\}\cup\{|W_n|\ge\varepsilon/B\}를 보이고, lim sup⁡nP(∣YnWn∣≥ε)≤η\limsup_nP(|Y_nW_n|\ge\varepsilon)\le\eta에서 결론을 내라.

풀이

(a) F(−B)→0F(-B)\to0 (B→∞B\to\infty)이고 F(B)→1F(B)\to1이므로(1회 정리 6.3(b)) 충분히 큰 B0B_0 이상에서 두 부등식이 성립한다. 불연속점은 셀 수 있게 많으므로 [B0,∞)[B_0,\infty)에는 BB와 −B-B가 모두 연속점인 BB가 있다. 셀 수 있는 집합 둘(불연속점, 불연속점의 부호를 바꾼 것)의 합집합을 피하면 된다. (b) ±B\pm B가 연속점이므로 Fn(±B)→F(±B)F_n(\pm B)\to F(\pm B)이다. NN이 있어 n≥Nn\ge N이면 Fn(B)>F(B)−η4>1−η2F_n(B)>F(B)-\tfrac\eta4>1-\tfrac\eta2, Fn(−B)<F(−B)+η4<η2F_n(-B)<F(-B)+\tfrac\eta4<\tfrac\eta2이다. P(∣Xn∣≤B)=Fn(B)−P(Xn<−B)≥Fn(B)−Fn(−B)>1−ηP(|X_n|\le B)=F_n(B)-P(X_n<-B)\ge F_n(B)-F_n(-B)>1-\eta이다. (c) n=1,…,N−1n=1,\dots,N-1 각각에서 P(∣Xn∣≤Bn)≥1−ηP(|X_n|\le B_n)\ge1-\eta인 BnB_n이 있다(1회 정리 6.3(b)를 XnX_n의 분포함수에 쓴다). max⁡(B,B1,…,BN−1)\max(B,B_1,\dots,B_{N-1})이 모든 nn을 덮는다. (d) ∣Yn∣≤B|Y_n|\le B이고 ∣Wn∣<ε/B|W_n|<\varepsilon/B이면 ∣YnWn∣<ε|Y_nW_n|<\varepsilon이므로 포함관계가 성립한다. 따라서 P(∣YnWn∣≥ε)≤η+P(∣Wn∣≥ε/B)P(|Y_nW_n|\ge\varepsilon)\le\eta+P(|W_n|\ge\varepsilon/B)이고, 둘째 항이 0으로 가므로 상극한은 η\eta 이하다. η\eta가 임의이므로 극한은 0이다.

이 회차에서 읽은 절 0개 · 회차 차례