같은 주가지수의 일수익률 첨도(kurtosis)가 표본 기간을 바꾸면 30이 되기도 80이 되기도 한다. 어느 쪽이 맞는가. 둘 다 아니다 — 그 숫자는 아무것도 추정하고 있지 않을 수 있다. "평균으로 수렴한다"가 성립하지 않는 세계에서 표본평균·분산·VaR은 무엇을 말하는가.
실증 금융 논문의 표 1 앞에서 멈춘다. 일수익률의 평균·표준편차·왜도·첨도 네 칸이 있고 첨도 칸에 45.3이 적혀 있다(수치는 예시다). 같은 논문의 4절은 꼬리지수를 추정해 ζ^=3.1을 보고한다. 대형주와 지수의 일수익률 꼬리가 지수 3 근처의 멱법칙이라는 것은 Jansen & Vries (1991)와 Gopikrishnan et al. (1998)가 추정하고 Gabaix (2009)가 "역삼승 법칙(inverse cubic law)"으로 정리한 결과다. 두 숫자를 한 논문에서 읽고도 멈추지 않으면 표 1을 읽은 것이 아니다. 생존함수 꼬리지수가 3.1이면 4차 모멘트는 존재하지 않고, 45.3은 표본을 늘리면 커지는 숫자다. 표본을 10배 늘리면 첨도는 규모로 대략 2배가 되며 — 중앙값 기준이고 표본마다 수십 배 다르다 — 표본 기간이 다른 두 논문의 첨도가 30과 80으로 갈리는 것은 추정 오차만이 아니라 그 숫자에 극한이 없기 때문이다. 학부 읽기는 "첨도가 높다 = 꼬리가 두껍다"에서 끝난다. 45.3이 무엇의 추정치인지 — 무엇의 추정치도 아닐 수 있다는 것 — 를 묻지 못한다.
같은 논문에서 멈추는 두 번째 줄이 있다. 위험관리 절에 99% VaR 옆에 97.5% ES가 나란히 적혀 있고, 논문은 둘이 "거의 같다"고 지나간다. 정규분포 아래서는 그렇다 — 표준편차 단위로 2.326과 2.338이다. 꼬리가 멱법칙이면 그렇지 않고, 그 차이의 크기는 꼬리의 첫 모멘트가 존재하는지에 달려 있다. 첫 모멘트가 없으면 VaR은 계산되는데 ES는 무한대다. 표 1의 첨도와 위험관리 절의 ES는 같은 질문 하나 — 이 꼬리에서 몇 차 모멘트까지 존재하는가 — 에 걸려 있고, 그 질문에 답하는 도구는 적분 하나다.
정규분포는 규모 하나로 모든 것이 정해지는 분포다. 표준편차를 알면 첨도는 3이고, 99% 분위수는 2.326σ이며, 그 너머의 평균은 2.665σ다. 정규성을 가정하면 모든 모멘트가 공짜로 따라온다. 그 가정을 빼는 순간 "몇 번째 모멘트까지 존재하는가"가 표 1을 읽기 전에 먼저 답해야 하는 질문이 되고, 그 답은 꼬리지수와 모멘트 차수 사이의 부등식 하나다.
변수와 파라미터. (1)에서 움직이는 것은 적분변수 x뿐이다. xm·γ·C는 분포를 고정하는 파라미터이고, n은 "몇 차 모멘트를 묻는가"라는 질문의 번호다. 결론 γ>n+1은 파라미터 하나와 질문 번호 하나 사이의 부등식이며 x도 xm도 C도 들어 있지 않다. 모멘트의 존재는 규모와 무관한 형상(shape)의 성질이다. C는 파라미터이지만 자유롭지 않다 — xm과 γ가 정해지면 ∫p=1이 C를 정한다. 3절 (2)가 그 계산이다.
두 꼬리지수. γ는 밀도 p(x)∝x−γ의 지수, ζ=γ−1은 생존함수 Pr(X>x)∝x−ζ의 지수다. 둘 다 W17 Lemma 1에서 이름을 얻었다. 실증 문헌의 "꼬리지수 3"은 거의 언제나 ζ다. 이 회차의 조건은 γ>n+1과 ζ>n 두 얼굴을 가지며 뒤의 것이 판정에 편하다. 문헌의 "ζ≈3"을 "γ≈3"으로 옮겨 적으면 4차 모멘트만이 아니라 2차 모멘트까지 없다고 판정하게 된다 — 판정이 통째로 틀린다. ζ≈3은 γ≈4다. log-log 그림의 기울기는 밀도를 그리면 −γ, 생존함수를 그리면 −ζ — 그림이 무엇을 그렸는지 먼저 본다.
같은 글자, 다른 이름. λ는 W04에서 잠재가격, W10에서 수렴속도였고 W17과 여기서는 지수분포 모수다. α는 W02·W10에서 자본분배율이었고 여기서는 VaR 신뢰수준이다 — "99% VaR"은 α=0.99, 꼬리확률은 1−α=0.01. C는 W03에서 컨벡시티였고 여기서는 규격화 상수다. n은 W09에서 복리 횟수, W10에서 인구증가율이었고 여기서는 모멘트 차수다 — 표본 크기는 N으로 구분한다. F는 W02에서 생산함수였고 여기서는 분포함수다. u(문턱)는 W14·W15의 상승 배수, W17의 좌표 u=lnx와 다른 글자다. Y는 W02에서 산출, W14에서 사영되는 확률변수였고 여기서는 지수분포 대조군이다. Δ는 W17의 이동량과 같은 뜻이고 W15의 주식 수와 다른 뜻이다. (13)의 t는 시간이 아니라 최댓값의 무차원 규모다. Mn은 W07의 소멸행렬 M과 무관하다. γ는 W13에서 상대적 위험회피도였고 W17부터 꼬리지수다.
A1 (Pareto 밀도) — X는 실수 확률변수, xm>0, γ>1, 밀도 p(x)=Cx−γ1{x≥xm}. C는 ∫p=1로 정해진다. γ>1은 규격화 가능 조건이다 — γ≤1이면 C 자체가 존재하지 않는다.
A2 (모멘트 차수와 비음성) — n≥0 실수. X≥xm>0이므로 Xn≥0이고, 비음 피적분함수의 이상적분은 절단적분의 극한과 같다(단조수렴 정리 — 빌린다). E[Xn]∈[0,∞]이며 "정의되지 않음"은 없다. 이것이 (1)에 ⟺를 쓸 수 있는 이유다.
A3 (대조군) — Y∼Exp(λ), λ>0, 밀도 λe−λy1{y≥0}. 정수 n에서 Γ(n+1)=n!.
A4 (위험측도 규약) — X는 손실(양수가 손실). α∈(0,1). VaR은 α-분위수, ES는 VaR을 넘는 손실의 조건부 평균이다. 이 조건부 평균 형태는 분포함수가 VaRα에서 연속인(그 점에 확률 원자가 없는) 분포에서 일반 정의 — Acerbi & Tasche (2002)의 분위수 평균 — 와 일치한다. 원자가 있으면 다르다. 이 회차의 세 분포는 모두 연속이므로 조건부 평균 형태만 쓴다. 정합성(coherence)은 증명하지 않는다(Artzner et al., 1999; McNeil et al., 2015 2장).
A5 (빌려 오는 사실 — 대수의 법칙과 그 역) — X1,…,XN i.i.d. 비음. E[X1n]<∞이면 N1∑iXin→E[X1n] a.s.이고, E[X1n]=∞이면 N1∑iXin→∞ a.s.다. 비음 피적분함수의 적분 순서 교환(Tonelli 정리)도 여기 포함한다(Durrett, 2019 2장).
A6 (실증 입력) — 대형주·지수의 일수익률 절댓값 꼬리는 문턱 위에서 근사적으로 Fˉ(x)≈Fˉ(u)(x/u)−ζ, ζ^≈3이다(양쪽 꼬리 모두; 문헌 범위는 대략 2.5–4; Gabaix, 2009, Jansen & Vries, 1991, Gopikrishnan et al., 1998). 이 숫자는 입력이지 결과가 아니다 — 어디서 오는지는 이 회차가 답하지 않는다. 몸통(body)은 Pareto가 아니어도 된다(Lemma 1).
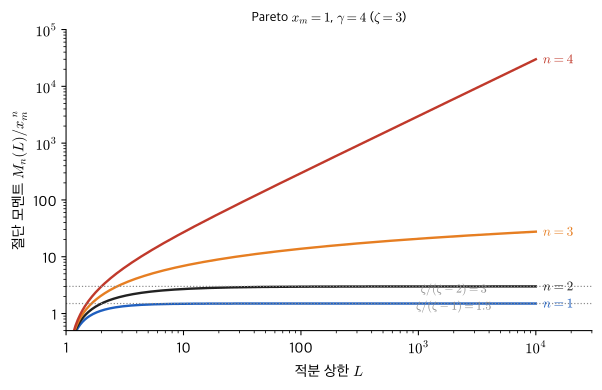
Figure 1:γ=4(ζ=3)에서 n<3은 상한을 키워도 적분이 멈추고, n=3은 lnL에 비례해 느리게, n=4는 멱으로 계속 자란다. 모멘트의 유무는 이 곡선이 수평선을 갖는가다.
Figure 1이 (3)·(4)의 그림이다. 네 곡선의 차이는 L을 10배 할 때 얼마나 오르는가다. n=1,2는 L−2, L−1로 줄어드는 나머지를 남기고 극한에 붙고, n=4는 10배마다 10배 오른다. n=3은 10배마다 같은 양 Cln10=3ln10≈6.9만큼 오른다 — L=104에서도 28 근처라 유한한 L에서 이 곡선을 보고 "수렴한다"고 판단하는 것이 시뮬레이션에서 흔한 오독이다. 느리지만 유계가 아니다.
(6)이 하는 일은 분리다. 좌변은 분포 전체의 함수이고 우변은 두 조각 — 문턱 아래의 유한한 적분과 문턱 위의 꼬리 적분 — 의 합이다. 수익률 자료의 몸통은 정규에 가깝고 꼬리만 멱법칙이다. 몸통의 형상은 문턱 아래 조각에만 들어가고 그 조각은 언제나 유한하므로, 모멘트가 있는가 없는가는 문턱 위 조각, 곧 ζ 하나가 정한다. 첨도 45.3은 몸통과 꼬리를 한 숫자에 섞은 것이고, 꼬리지수 3.1은 꼬리만 잰 것이다 — 둘 중 극한을 갖는 쪽은 뒤의 것뿐이다. 같은 이유로 "꼬리가 정확히 Pareto인가"는 판정에 중요하지 않다. 문턱 위에서 생존함수가 어떤 멱함수 x−ζ의 상수배 사이에 끼여 있기만 하면 (4)의 부호 판단이 그대로 옮겨진다.
"뚱뚱하다"는 말의 정확한 내용이 (12)의 비율에 있다. 문턱을 10배 올리면 지수분포의 초과분은 그대로 1/λ인데 Pareto의 초과분은 10배가 된다 — 큰 손실이 났을 때 "얼마나 더 큰가"가 손실의 크기에 비례해서 커지는 꼬리가 뚱뚱한 꼬리다. ζ↓1이면 그 비례상수가 무한대로 가고, 문턱을 넘은 뒤 기대할 수 있는 손실이 없다.
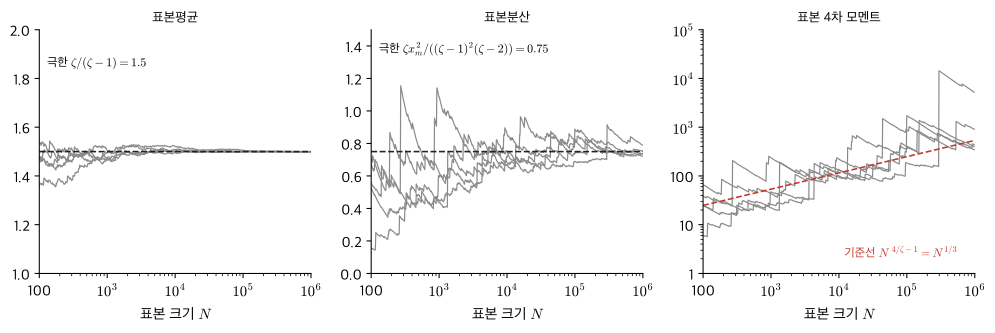
Figure 2:ζ=3, xm=1의 표본 다섯 벌(시드 0–4)에서 표본평균·표본분산은 1.5와 0.75로 수렴하고 4차는 N1/3 규모로 자란다. 표본분산의 요동이 N−1/2가 아니라 N−1/3로 줄어드는 것, 4차 모멘트가 시드 간에 수십 배 다르고 계단처럼 뛰는 것 자체가 극한이 정규가 아니라는 징후다.
Figure 2의 셋째 패널에서 곡선이 계단처럼 뛰는 자리가 새 최댓값이 들어온 순간이다. 뛴 뒤에는 1/N로 천천히 내려오다가 다음 최댓값에서 다시 뛴다 — maxXi4/N≍N1/3이 합을 지배하는 모습이다. 둘째 패널의 표본분산은 수렴하되 N=106에서도 0.72–0.79에 흩어져 있다. 2차 모멘트는 있고 4차 모멘트가 없으므로 표본분산의 오차는 중심극한정리의 N−1/2가 아니라 N2/ζ−1=N−1/3 규모로 줄어든다. 이 지수는 (14)에 n=2를 넣은 것이다 — 최댓값 한 항의 몫 N2/ζ−1이 중심극한정리의 잡음 N−1/2보다 크다(ζ<4). 같은 식에 n=1을 넣으면 N1/ζ−1이 N−1/2를 이기는 조건이 ζ<2 — 표본평균의 중심극한정리가 깨지는 지점이 같은 줄에서 나온다.
번역. 손실의 확률이 손실 크기의 거듭제곱으로 줄어드는 꼬리에서는, 몇 제곱의 평균이든 그 제곱 차수가 꼬리지수보다 작을 때에만 유한하다. 손실의 분위수는 언제나 계산되지만 그 너머의 평균 손실은 꼬리지수가 1을 넘을 때에만 존재하며, 그때 둘의 비율은 신뢰수준과 무관한 상수다. 표본 쪽에서 같은 말은 이렇다 — 존재하지 않는 차수의 표본 모멘트는 표본을 늘릴수록 커지고, 그 크기는 표본에서 가장 큰 관측값 하나가 정한다.
수치로 확인한다. 세 분포를 규모 1로 맞춘다 — 표준정규(σ=1), Exp(λ=1), Pareto(xm=1,ζ=3), 비교용 Pareto(xm=1,ζ=1.5). 정규는 VaRα=Φ−1(α), ESα=ϕ(Φ−1(α))/(1−α)이며 노트북에서 이분법으로 직접 구한다. 지수·Pareto는 (9)·(11)·(12)의 폐형식이다.
정규
Exp(1)
Pareto ζ=3
Pareto ζ=1.5
VaR0.99
2.326
4.605
4.642
21.54
ES0.99
2.665
5.605
6.962
64.63
ES0.99/VaR0.99
1.146
1.217
1.500
3.000
VaR0.975
1.960
3.689
3.420
11.70
ES0.975
2.338
4.689
5.130
35.09
ES0.975/VaR0.99
1.005
1.018
1.105
1.629
존재하는 모멘트
모든 n
모든 n
n<3
n<1.5
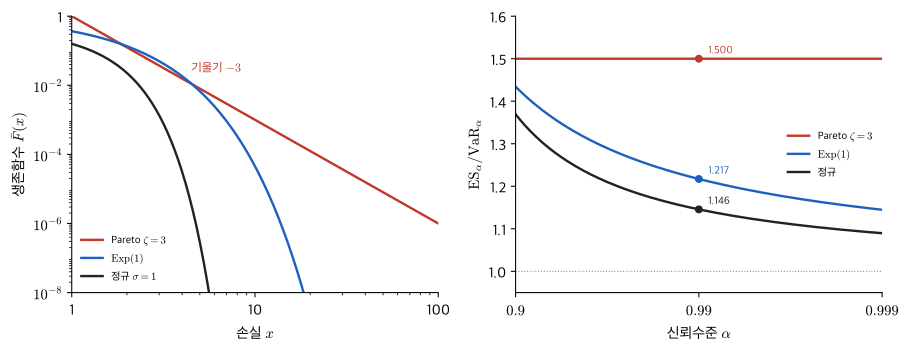
마지막 행이 바젤 시장위험 규제의 “99% VaR → 97.5% ES” 교체(Basel Committee on Banking Supervision, 2019)가 무엇을 뜻하는지 말한다. 정규 아래서는 중립(1.005)이지만, 요구자본이 위험측도 값에 비례한다고 놓으면 ζ=3에서는 10.5%, ζ=1.5에서는 63%의 증가다. 비율 행은 정규·지수가 α를 올릴수록 1로 가고 Pareto는 α와 무관하게 ζ/(ζ−1)에 붙박여 있음을 보인다(Figure 3). 첫 두 행에서 지수와 Pareto ζ=3의 VaR은 4.605와 4.642로 거의 같다 — 규모를 이렇게 맞춘 우연이지만, 어떤 규모에서든 한 분위수는 다른 형상으로 맞출 수 있다. 분위수 하나로는 두 꼬리를 가를 수 없고, ES에서 5.605와 6.962로 갈린다.
Figure 3:왼쪽: 세 분포의 생존함수를 log-log로 그리면 Pareto는 기울기 -3의 직선이고 지수·정규는 아래로 꺾인다 — W17의 곱셈 불변 검사다. 오른쪽: 꼬리가 멱법칙이면 VaR을 얼마나 엄격히 잡아도 그 너머의 평균 손실은 VaR의 ζ/(ζ−1)배다. 지수·정규 꼬리에서는 그 비율이 1로 간다. 점은 α=0.99에서 1.500·1.217·1.146.
(1): “밀도가 x−γ처럼 줄어드는 꼬리에서 n제곱의 평균은 꼬리지수가 모멘트 차수보다 1 넘게 클 때에만 유한하다.” 생존함수 형태로: “꼬리확률이 x−ζ처럼 줄어들면 ζ보다 낮은 차수의 모멘트만 존재한다.” (11): “VaR을 넘는 손실의 평균은 VaR의 ζ/(ζ−1)배이고, 꼬리지수가 1을 넘지 못하면 그 평균은 없다.”
등가 재작성. (1)을 (6)의 꼴로 다시 쓰면 ∫0∞nxn−1Fˉ(x)dx<∞⟺n<ζ다 — 밀도의 지수가 아니라 생존함수의 지수로 판정하는 형태이며, 몸통이 Pareto가 아닌 자료에 쓰는 것은 이쪽이다. 덩어리 짓기. ζ/(ζ−1) 전체를 꼬리 승수 κ(ζ) 하나로 보면 (11)은 ES=κ(ζ)VaR이고, κ→1(ζ→∞)과 κ→∞(ζ↓1) 두 극한이 이 회차의 두 끝이다.
[p]=[X]−1 — 밀도에 길이를 곱하면 확률이다. [x−γ]=[X]−γ이므로 [C]=[X]γ−1이고, (2)의 C=(γ−1)xmγ−1과 일치한다. 좌변 xn⋅Cx−γ⋅dx의 차원은 [X]n[X]γ−1[X]−γ[X]=[X]n — [EXn]=[X]n과 맞는다. 조건 γ>n+1은 무차원수 둘의 비교다. 규모 xm이 들어 있지 않으므로 화폐 단위를 바꿔도 판정은 그대로다. 무차원군을 W02의 세기 절차로 센다 — 양은 {x,xm,γ,n} 넷, 독립 차원은 [X] 하나, 무차원군은 4−1=3개: x/xm, γ, n. α를 넣으면 VaRα/xm=(1−α)−1/ζ처럼 모든 결과가 무차원군의 함수다. 정규분포와 대조하면, 정규의 유일한 규모는 σ이고 형상은 고정되어 모든 모멘트가 σ의 거듭제곱이다. Pareto는 규모 xm과 별도로 형상 γ가 자유롭다 — 그 자유도가 모멘트를 죽인다. "x−γ"를 혼자 쓰면 차원이 맞지 않는다. 언제나 (x/xm)−γ⋅xm−1의 약기다.
x→∞: xn(증가)과 x−γ(감소) 중 누가 이기는가는 지수 n−γ의 부호가 아니라 -1과의 비교로 결정된다 — ∫∞x−1dx가 로그로 발산하기 때문에 심판선이 -1이다. 피적분함수가 0으로 가는 것만으로는 부족하고, 1/x보다 빨리 가야 한다. x→xm(하한): 아무것도 발산하지 않는다 — 뚱뚱한 꼬리는 x→∞만의 문제다. 지수분포에서는 yne−λy가 모든 n에서 0으로 간다((7)의 경계항) — 지수 감쇠는 어떤 멱의 증가보다 빠르다. α→1: 두 VaR 모두 ∞로 가지만 Pareto는 (1−α)−1/ζ(멱)로, 지수는 −ln(1−α)(로그)로 간다. 꼬리확률을 10분의 1로 줄일 때 Pareto VaR은 101/ζ배가 되고 지수 VaR은 ln10/λ만큼 더해진다. 경제적으로는, 신뢰수준을 99%에서 99.9%로 올리는 규제 강화가 지수 꼬리에서는 요구자본을 상수만큼 올리고 멱법칙 꼬리에서는 배수로 올린다는 뜻이다.
근거 — (2)에 x→x/c; (9)·(11); 이동은 Lemma 1(존재는 꼬리의 성질)로 지수를 바꾸지 않는다. 읽기: 단위를 바꾸면(2배) 모든 화폐량이 같이 2배가 되고, 존재 조건과 ES/VaR 비율은 불변이다 — 비율은 형상의 순수 수다. 상수를 더하면(+Δ) VaR과 ES가 같이 Δ만큼 이동한다(분위수·조건부 평균의 이동 등변성). 비율은 바뀌지만 차이 ES−VaR은 그대로다. 곱셈 불변 분포의 자연스러운 불변량은 비율이고 덧셈 불변 분포의 자연스러운 불변량은 차이다 — (12)의 두 결과가 이것이다. 모멘트의 존재 여부는 두 변환 모두에 불변이다. 존재는 규모·위치가 아니라 형상의 성질이다. 경제적으로 읽으면, 손실을 원에서 달러로 바꾸거나 고정 수수료를 얹는 것은 위험의 형상을 바꾸지 못한다. 형상을 바꾸는 유일한 조작은 ζ를 바꾸는 것이고, 그것은 단위 변경이 아니라 다른 자산·다른 시장으로 가는 일이다.
ζ→∞: Fˉ(x)=(x/xm)−ζ→0 (x>xm) — 분포가 xm 한 점으로 붕괴한다. 모든 모멘트가 xmn, ES/VaR→1. 꼬리가 없는 세계, 곧 손실이 언제나 같은 크기인 세계다. W17의 γ→∞ 극한 — 모든 기업이 같은 크기인 대표적 기업의 세계 — 와 같은 자리다.
ζ↓2: 평균은 있으나 분산이 ∞로 간다((5)의 (ζ−2)). 표본평균은 수렴하지만 N 규모의 중심극한정리가 서지 않는다((14)에 n=1). 간극 상자의 “CLT의 전제” — 유한 분산 — 는 ζ≤2에서 깨지고, 극한이 정규를 벗어나는 것은 ζ<2다 — 정규화된 합의 극한이 안정분포(stable distribution)이며, 경계 ζ=2에서는 극한은 정규이되 정규화만 N이 아니다. 빌려 오는 명제이며 유도하지 않는다(Durrett, 2019 3장; Embrechts et al., 1997). ζ≤2면 W13 A5의 2차 모멘트 조건이 깨진다. 항등식 (3) 자체는 1=E[mR]과 E[R]<∞(ζ>1)만으로 서지만, 코시–슈바르츠 위에 선 (15)의 Hansen–Jagannathan 경계는 분모 σ(R)이 +∞라 좌변이 0이 되어 내용을 잃는다. W14 (1)의 L2 사영도 같은 자리에서 없어진다 — R이 L2 밖에 있으면 사영할 대상이 없다.
ζ↓1: 평균이 ∞로, ES가 ∞로 간다 — VaR은 xm⋅1001/ζ로 멀쩡히 유한하다. "99% 분위수는 계산되는데 그 너머의 평균 손실은 없다"는 세계다. 평균 내기가 손실을 줄이지 못한다. ζ<1이면 ∑Xi≍N1/ζ≫N이라 합이 최댓값 하나의 규모다((14)). 보험이 성립하지 않는 세계이기도 하다 — 기대 손실이 없으므로 보험료를 정할 평균이 없다.
n↑ζ: E[Xn]=ζ−nζxmn→∞ — 모멘트는 경계에서 뛰어 무한이 되는 것이 아니라 연속적으로 커져 무한에 닿는다. 경계 바로 아래서는 존재하되 표본 모멘트의 수렴이 극도로 느리다.
α→1: Q5. xm→0(ζ 고정): 모든 양이 xm에 비례해 0으로 간다 — 규모의 극단은 아무 구조도 바꾸지 않는다.
λ→0(지수분포): 평균 1/λ→∞지만 어떤 유한한 λ에서도 모든 모멘트가 존재한다. 변동성이 두 배인 시장은 자(규모)가 길어진 것이고, 꼬리지수가 3인 시장은 형상이 멱법칙인 것이다. 꼬리가 두껍다·뚱뚱하다는 말은 뒤의 것에만 쓴다.
근거 — (2)에 x=xmey; (7)의 n=1; 문턱 u=X(k+1) 위에서 Lemma 2로 다시 Pareto이므로 상위 k개의 로그 초과분은 Exp(ζ) 표본이고 그 표본평균의 역수가 최우추정량이다(Hill (1975)). 읽기: 로그를 취하면 곱셈 불변이 덧셈 불변이 된다 — W17의 두 식이 로그 하나로 이어진다. 문헌의 "ζ^≈3"은 이 식(또는 log-log 회귀)의 출력이며, 그 숫자를 (1)에 넣는 순간 표 1의 첨도 칸이 무엇을 추정하는지가 판정된다.
학부 읽기는 "수익률은 대략 정규, 표본이 크면 CLT로 평균은 정규"에서 멈춘다. 정규성 아래서는 모든 모멘트가 공짜이므로 표 1의 네 칸 — 평균·표준편차·왜도·첨도 — 이 전부 무엇인가의 추정치라는 것을 의심할 이유가 없다. 멈추는 줄은 논문이 "꼬리지수 ζ^=3.1(0.2)"라고 적은 한 줄이다. 이 줄은 표 1의 첨도 칸이 추정치가 아니라는 선고인데, 학부 읽기는 "첨도가 높다"와 "꼬리가 두껍다"를 같은 말로 알고 지나간다. 수익률 꼬리가 정규가 아니라는 것은 Mandelbrot (1963)가 면화 가격에서, Fama (1965)가 주식에서 보인 지 60년이 넘었다. 논문이 그것을 모르는 것이 아니라, 읽는 쪽이 그 한 줄에서 표 1로 되돌아가지 않는 것이다. 정규 읽기가 얼마나 틀리는지는 1987년 10월 19일 S&P 500이 하루에 20% 넘게 떨어진 날 하나로 보인다 — 일수익률 표준편차 1%의 정규 아래서는 2Φ(−20), 10-88 규모의 확률이고, 문턱 2σ 위가 ζ=3의 Pareto인 꼬리에서는 (10)에 의해 Pr(X>2σ)⋅(20/2)−3, 문턱 확률 2%면 2×10⁻⁵로 200년에 한 번 규모다. 두 계산의 차이는 σ의 값이 아니라 꼬리의 형상에서 온다.
대학원 읽기는 어떤 통계량이 나오기 전에 그 통계량의 존재 차수를 센다. 표본평균의 CLT에는 2차 모멘트가, 표본분산의 표준오차에는 4차 모멘트가, ES에는 꼬리의 1차 모멘트가 필요하다. ζ≈3이면 첫째는 통과, 둘째는 실패, 셋째는 통과다 — 표본분산은 수렴하되 오차가 N−1/2가 아니라 N2/ζ−1=N−1/3 규모로 줄어든다(Figure 2 가운데). 이 세 판정이 논문 한 편을 읽는 순서를 바꾼다. 표 1을 읽고 꼬리지수로 가는 것이 아니라, 꼬리지수를 먼저 읽고 표 1로 돌아간다.
구체 장면 하나. 바젤 시장위험 규제는 요구자본의 기준을 99% VaR에서 97.5% ES로 바꾸었다(Basel Committee on Banking Supervision, 2019). 3절 표의 마지막 행 — 정규 1.005, ζ=3에서 1.105, ζ=1.5에서 1.629. 규제 문서는 두 숫자가 정규 아래서 같도록 97.5%를 골랐다. 대학원 읽기는 그 선택이 "꼬리의 첫 모멘트가 존재하고 꼬리가 얇다"는 가정 위에 서 있음을 보고, ζ가 1로 내려갈수록 ES가 VaR의 몇 배로 벌어지는지를 (11) 한 줄로 계산한다. 앞 회차들이 조용히 가정했던 것 — W13 (3)의 Cov(m,R), W14 (1)의 E[Y2]<∞ — 이 어떤 꼬리지수 아래서 무너지는지도 같은 줄에서 읽힌다. 그 판정은 4절 Q8의 ζ↓2 항목에 있다.
Pareto(xm=1,ζ=3) 표본 N=102,103,…,106에서 표본평균·표본분산·표본 4차 모멘트 중 어느 것이 수렴하는가. 4차 모멘트는 N이 10배 될 때 대략 몇 배가 되는가. 시드를 바꾸면 어느 것이 가장 크게 달라지는가. 예측: 평균은 1.5로, 분산은 0.75로 — 요동은 N−1/3이라 N=106에서도 ±0.05. 4차는 규모 101/3=2.15배씩 — 단 시드마다 수십 배 차이. 표본 첨도는 N=106에서 수백에서 수천 사이.
같은 표본의 경험적 VaR0.99·ES0.99는 이론값 4.642·6.962에 맞는가. ES/VaR 비율은 α=0.9,0.99,0.999에서 모두 1.5 근처인가. Exp(1) 표본은 1.434·1.217·1.145로 1에 접근하는가. 예측: N=106에서 VaR·ES 모두 소수 첫째 자리까지 일치(VaR의 표본오차 약 ±0.03). Pareto 세 비율 모두 1.50±0.02. 지수는 하강.
상위 k=N/100개로 계산한 Hill 추정량 ζ^k는 3 근처인가. 최댓값은 N을 1,000배 할 때 몇 배가 되는가. 예측: N=105에서 3±0.2. 최댓값은 10001/3=10배 규모, N=106의 최댓값 중앙값은 100×1.13≈113, 시드에 따라 90–250.
계산은 직접 쌓는다. U=rng.random(N), X=xmU−1/ζ — 역함수법을 손으로. np.cumsum으로 running 평균·2차·4차 모멘트를 만들고 표본분산은 X2−Xˉ2. 경험적 VaR은 정렬 후 ⌈αN⌉번째 값, ES는 그 위의 산술평균 — np.percentile을 쓰지 않는다. Hill은 내림차순 정렬 X(1)≥⋯에서 ζ^k=1/mean(lnX(i)−lnX(k+1)), i≤k, k∈{N/1000,N/100,N/10} 셋. 3절 표를 재현한다 — 정규 Φ−1은 이분법, ϕ는 손으로, 지수·Pareto는 폐형식, 소수 셋째 자리까지 표와 일치해야 한다. 대조 표는 예측 | 결과 | 어긋남 | 원인 4열이다. 예상되는 어긋남 하나를 미리 적어 둔다 — 4차 모멘트의 성장 배율이 2.15가 아니라 시드마다 0.2–30 사이인 것. 원인은 극한이 정규가 아니라 최댓값 하나가 정하는 분포((13))이기 때문이다.
지금은 이렇게 읽힌다. X는 손실, xm은 그 하한이자 규모, γ는 밀도의 꼬리지수, n은 몇 차 모멘트를 묻는가라는 질문의 번호다. xn은 질문이고 Cx−γ는 꼬리이며, 적분은 둘의 지수 싸움이고 심판선은 -1이다. C가 [X]γ−1의 차원을 지고 있어서 결론 γ>n+1에는 규모가 없다 — 존재는 형상의 성질이고, 화폐 단위를 바꿔도 상수를 더해도 판정은 그대로다. 부등식은 ζ>n으로도 읽히고, 그 ζ는 문턱을 올려도 형상이 반복되는 곱셈 불변의 지수다(W17). 메커니즘은 이렇다. 존재하지 않는 차수에서는 표본 하나가 합을 지배하고, 그 하나는 N1/ζ로 자라므로 표본 모멘트에 극한이 없다. 분위수는 언제나 계산되지만 그 너머의 평균은 n=1의 존재 조건을 통과해야 하고, 통과하면 비율 ζ/(ζ−1)이 붙박인다. 문헌의 "3"을 넣으면 표 1의 첨도 칸이 무엇을 추정하는지 — 아무것도 — 가 판정되고, 위험관리 절의 VaR과 ES가 왜 정규 아래서만 "거의 같은지"가 같은 줄에서 읽힌다.
극한의 부호 판단이 안 되면 3절의 (4)로, ES가 왜 첫 모멘트인지 안 보이면 (10)으로 돌아간다.
다음 회차 W19 · 지수는 어디서 오는가는 이 회차가 입력으로만 받은 숫자 3이 차원에서 읽히는 수인지, 생성 과정이 정하는 수인지를 묻는다.
이어지는 자료 — Newman(2005) 4–6절 · Sethna 12장(스케일링 부분) · Newman(2005) 3.2–3.3절(모멘트·최댓값) · McNeil·Frey·Embrechts(2015) 2장(위험측도)·5장(극단값)
Jansen, D. W., & de Vries, C. G. (1991). On the Frequency of Large Stock Returns: Putting Booms and Busts into Perspective. The Review of Economics and Statistics, 73(1), 18–24.
Gopikrishnan, P., Meyer, M., Amaral, L. A. N., & Stanley, H. E. (1998). Inverse Cubic Law for the Distribution of Stock Price Variations. The European Physical Journal B, 3, 139–140.