같은 자본축적을 어떤 논문은 차분식으로, 어떤 논문은 미분식으로, 어떤 논문은 확률과정으로 쓴다. 셋은 같은 것인가. 연 10%의 감가상각을 분기 모형에 넣을 때 2.5%를 쓰는가, 2.47%를 쓰는가, 2.60%를 쓰는가. 세 숫자는 각각 0.10/4, 1−e−0.10/4, 1−0.91/4이다. 셋 다 실무에서 쓰이고, 어느 것이 맞는지는 "연 10%"가 (1)의 δ인지 (2)의 δ인지에 달려 있다.
구체적 장면은 분기 실물경기변동 모형의 보정(calibration)이다. King & Rebelo (1999)는 분기 감가상각률을 δ=0.025로 둔다 — 연 10%를 4로 나눈 값이다. 연 10%가 이산 연간 비율이라면 분기 비율은 1−0.91/4=2.600%이고, 연속 강도 0.10이라면 1−e−0.025=2.469%다. 양 끝 값의 차이는 5% 남짓이다. 성장이 없는 정상상태(steady state)라면 자본–산출 비율은 저축률을 감가상각률로 나눈 것이므로 그만큼 움직이고, 추세 성장이 있는 그 논문의 모형에서는 분모에 성장률이 더해져 그보다 조금 덜 움직인다. 나눗셈 하나가 어느 표기에서 어느 표기로의 변환인지 말하지 못하면 이 보정표를 읽을 수 없다. 읽을 수 있다는 것은 세 가지를 말할 수 있다는 뜻이다. 0.025가 (1)의 자리에 앉는 비율이라는 것, 그 비율이 연속 강도 0.10에서 1차 근사로 온 것이라는 것, 그 근사가 버린 항이 분기 스텝에서 0.03%p이고 연 스텝이었다면 0.5%p라는 것이다. 셋 가운데 하나라도 막히면 다른 논문이 δ=0.0247을 쓸 때 그것이 오타인지 다른 규약인지 판단할 수 없다.
두 번째 장면은 단기금리 논문이다. 첫 줄에 dr=κ(θ−r)dt+σdW를 쓰고, 다음 줄에서 월별 자료에 rt+1−rt=a+brt+εt+1을 회귀한다. 미분식과 차분식 사이에 어떤 줄이 생략됐는지, 회귀계수 b에서 κ를 어떻게 되찾는지, ε의 표준편차가 왜 σΔ인지 — 생략된 그 줄이 이 회차다. 월별 회귀계수가 b=−0.01이면 연간 평균회귀(mean reversion) 속도는 0.12인가 0.1206인가. 답이 둘인 것은 두 줄 사이에 근사가 하나 끼어 있기 때문이고, 둘의 차이가 무시할 만한지는 계산해 보기 전에는 알 수 없다. 월별 잔차의 표준편차가 0.006이면 연 σ는 0.006×12=0.072가 아니라 0.00612=0.021이며, 그 제곱근이 어디서 오는지도 생략된 줄 안에 있다.
결핍은 한 줄로 적힌다. 차분방정식과 미분방정식을 별개 과목으로 배웠기 때문에 둘 사이의 변환 규칙과 그 오차를 계산한 적이 없다. 이 회차는 변환 규칙 하나와 오차의 차수 하나를 세우고, 세 번째 표기의 dW가 무엇의 이름인지를 표에 등록한다.
표의 첫 함정은 δ가 두 줄을 차지한다는 것이다. (1)의 δ는 한 기간에 닳는 비율이고 무차원이다. (2)의 δ는 순간 감가상각 강도이고 차원이 [시간−1]이다. "연 10%"라는 말은 어느 쪽인지 정하지 않는다. 비율 0.10은 "1년이 지나면 10%가 사라졌다"는 뜻이고, 강도 0.10은 "매 순간 보유량의 연 10% 속도로 사라지고 있다"는 뜻이며, 후자의 1년 뒤 누적은 1−e−0.10=9.516%다. 3절부터 강도는 δ로 쓰고, 비율은 정확 이산화의 δΔ=1−e−δΔ와 오일러의 δΔ로 갈라 쓴다. It와 I의 관계도 같다 — 하나는 한 기간의 총액이고 하나는 단위시간당 율이다. W02에서 본 저량·유량의 구분과 연율화의 문제가 여기서는 δ 한 글자 안에 들어 있다.
둘째 함정은 dW가 무엇의 이름인가다. W의 종류는 "확률과정(stochastic process)"이다 — 이 책의 기호 대장에 처음 등록되는 종류다. W01의 규칙은 기호가 정의역과 형상을 가진 대상이라는 것이었고, 그 규칙을 W에 적용하면 형상은 Ω×R+→R이다. 결과 ω와 시각 t를 받아 실수를 준다. 시각을 고정하면 확률변수이고, 결과를 고정하면 시간의 함수(경로)다. dW는 함수의 미분이 아니다. W의 경로는 어디서도 미분할 수 없으므로 W˙라는 것은 없고, dW는 짧은 구간의 증분 Wt+dt−Wt에 붙은 이름이다. 그 증분의 크기는 dt가 아니라 dt이며, 표의 차원 [시간1/2]이 그것을 박아 둔다. 같은 이유로 (3)은 K˙를 쓸 수 없고 dK로 쓴다 — 세 번째 표기가 존재하는 이유가 이것이다. 표의 εj는 W의 증분을 스텝 길이로 규격화한 것, 곧 εj=(Wtj−Wtj−1)/Δ이다 — 구간 [tj,tj+1]의 충격은 εj+1이다. 종류는 확률변수이고 차원이 없다. σ는 그 무차원 충격에 [화폐/시간1/2]의 크기를 입히는 계수이며, 이 회차에서는 상수다. σ가 상수라는 조건이 3절 뒤쪽에서 확률적분을 피하게 해 준다.
셋째 함정은 첨자다. (1)의 Kt+1은 기간 길이를 1로 둔 표기이고 거기서 t는 정수다. (2)의 K(t)에서 t는 실수다. 두 t를 한 절에서 함께 쓰면 충돌하므로 3절에서는 격자점 tj=jΔ에서의 값을 Kj로 쓴다. Δ=1이면 Kj+1이 곧 Kt+1이다.
이 책에서 다른 뜻으로 쓰인 글자를 갈라 둔다. I는 W07에서 항등행렬이었고 여기서는 투자율이다. Δ는 W03에서 변화량의 접두어(Δy)였고 여기서는 홀로 서서 스텝 길이다. T는 W03의 만기 T와 같은 차원 [시간]이지만 다른 대상 — 채권의 수명이 아니라 계산의 지평이다. n은 W07에서 관측 수였고 여기서는 분할 수, 곧 복리 횟수다. r은 W02·W06에서 자본 임대료율이었고 여기서는 명목 연이율이다 — W02가 "이 책의 뒤에서 이자율·수익률로 다시 나온다"고 예고한 글자가 처음 그 뜻으로 쓰이는 자리다. σ는 W05에서 대체탄력성이었고 여기서는 확산계수다. κ는 W02의 단위환산계수·W03의 이표율이었고 θ는 W05·W06의 외생 파라미터였는데, 도입의 금리식과 4절 (18)에서는 평균회귀 속도·장기 평균이다. μj·εj·x는 W04의 승수 μℓ·W02의 탄력성 εY,K·W01의 선택변수 x와 무관한 이 회차의 보조 글자다. 차수 기호 O(⋅)는 W03에서 정의한 것을 그대로 쓴다.
이 절은 (2)를 출발점으로 삼는다. 연속 강도 δ와 투자율 I를 고정하고, 스텝 길이 Δ를 도입해 (1)을 그로부터 만들어 낸다. 그러면 0절의 (1)은 "Δ=1일 때의 δΔ와 IΔ"를 쓴 식으로 읽히고, 두 δ의 관계가 식 하나로 드러난다. 확률 표기 (3)은 절의 끝에서 같은 스텝 Δ로 읽는다.
가정은 다섯이다.
A1 (선형 상수계수) — δ>0은 상수다. 투자는 상수다: 연속에서 I(t)≡I, 오일러 이산에서 Ij≡IΔ. 연속 표기의 K:R+→R는 미분가능하다(그래야 K˙가 있다).
오일러 이산화는 접선을 따라 한 걸음 가는 것이다. 곡선 K(t)를 tj에서 1차 테일러로 자르고, 그 직선 위에서 Δ만큼 나아간 높이를 Kj+1로 삼는다. W03이 채권가격 곡선을 접선으로 대신한 것과 같은 조작이고, 한 걸음마다 버리는 것은 2차항 21K¨Δ2다. 다른 점은 그 조작을 n번 되풀이하되 매번 앞 걸음이 남긴 점에서 다시 접선을 긋는다는 것이다. 버린 항이 어떻게 쌓이는가가 이 절의 질문이고, 쌓인 것의 이름이 이산화 오차(discretization error)다.
번역. 연속으로 닳는 자본을 스텝마다 한 번씩 닳게 하는 차분식으로 흉내 내면, 둘은 같은 정상상태를 향하지만 차분식이 매 스텝 조금 더 빨리 닳게 하고, 그 누적 오차는 스텝 길이에 비례한다. 스텝의 감가상각률을 1−e−δΔ로 잡으면 오차는 사라진다. 복리 횟수를 늘릴수록 연속복리에 다가가는 것은 같은 계산의 부호만 바꾼 것이다.
(c)의 IΔ는 읽을 거리다. 정확 이산화의 기간 투자액은 IΔ가 아니라 (I/δ)(1−e−δΔ)=IΔ−21δIΔ2+O(Δ3)다. 기간 안에 흘러 들어온 투자는 기간이 끝나기 전에 닳기 시작하므로, 0절 (1)의 It는 정확히는 "기간 투자 총액"이 아니라 "기간 말까지 살아남은 투자"다. 투자 쪽의 차이 21δIΔ2와 감가상각 쪽의 절단 −21(δΔ)2Kj를 합치면 한 스텝의 국소 오차 −21(δΔ)2(Kj−K∗)가 된다 — 정상상태와의 거리에 비례한다.
(11)은 W03의 질문에 답한다. W03은 "버린 항은 언제 되살아나는가"를 물었고, 채권가격에서는 Δy가 커질 때 2차항이 되살아났다. 여기서는 스텝마다 21(δΔ)2을 버리고, 한 번 버린 양은 2차라 작지만 n=T/Δ번 쌓인다. 스텝 j의 국소 오차 −21(δΔ)2(Kj−K∗)는 거리 Kj−K∗≈(K0−K∗)e−δtj에 비례하고, 남은 시간 동안 e−δ(T−tj)로 감쇠하며 지평까지 전파된다. 두 지수가 합쳐져 e−δT가 되므로 n개의 합은 −21δ2Δ2⋅n⋅e−δT(K0−K∗)=−21δ2Te−δT(K0−K∗)Δ — (9)의 계수 그대로다. 국소 오차가 2차이고 대역 오차가 1차인 것은 오일러법 일반의 성질이다 Judd, 1998. W03에서 Δy의 크기가 1차 근사의 한계를 정했다면 여기서는 δΔ의 크기가 그 역할을 하고, 버린 항이 되살아나는 방식은 "한 번에 크게"가 아니라 "여러 번 조금씩"이다.
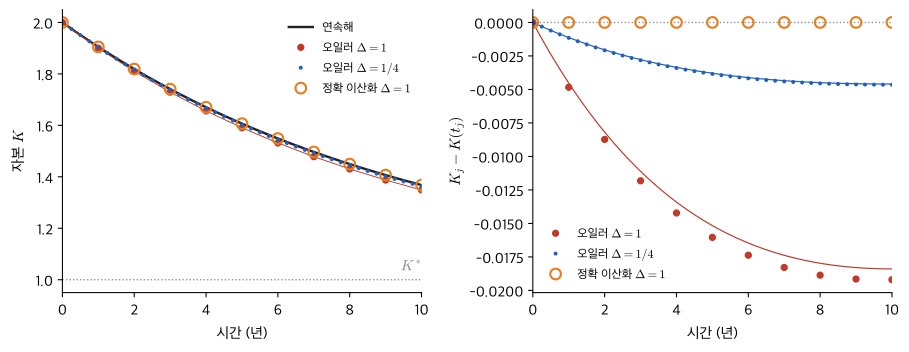
수치 확인 — 파라미터는 δ=0.10/년, T=10년, K0=2, K∗=1(I=0.1)이다. T=1/δ는 Te−δT가 최대인 지평이라 오차가 가장 큰 곳이다. 정확값은 K(10)=1+e−1=1.367879다.
오차/Δ가 상수 −21δ2Te−δT(K0−K∗)=−0.018394로 수렴한다 — 1차의 수치 증거다. 연 스텝에서 예측과 실제의 차이 0.0008은 (9)의 O(Δ2) 항이고, 스텝을 반으로 줄일 때마다 넷으로 준다. Figure 1의 오른쪽 패널이 이 표를 격자점마다 그린 것이다.
Figure 1:왼쪽: 연속해 (5) 위에 오일러 수열(Δ=1, Δ=1/4)과 정확 이산화 (10)의 점을 겹쳤다. 정확 이산화 점은 곡선 위에 앉는다. 오른쪽: 격자점에서의 차이 Kj−K(tj). 오일러는 아래로 처지고, 처짐의 크기는 Δ에 비례하며, 가는 선은 (9)의 1차 예측 −21δ2te−δt(K0−K∗)Δ다. Δ=1에서 점과 선의 간격이 2차항이다.
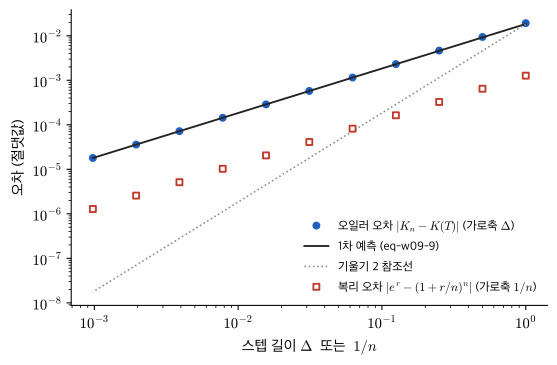
Figure 2:지평 T=10에서의 오일러 오차 ∣Kn−K(T)∣(파랑, 가로축 Δ)와 복리 오차 ∣er−(1+r/n)n∣(r=0.05, 빨강, 가로축 1/n). 두 점열 모두 log-log에서 기울기 1이다 — Lemma 1의 같은 항 exx2/(2n)이 두 오차를 만든다. 검정 실선은 (9)의 예측이고, 회색 점선은 2차였다면 따랐을 기울기 2다.
복리 쪽의 숫자도 같은 보조정리에서 나온다. r=0.05, e0.05=1.0512711이다.
n
(1+r/n)n
er−(1+r/n)n
err2/(2n)
1
1.0500000
0.0012711
0.0013141
4
1.0509453
0.0003258
0.0003285
12
1.0511619
0.0001092
0.0001095
365
1.0512675
0.0000036
0.0000036
넷째 열은 (4)의 첫 보정항 err2/(2n)이고, 실제 차이와의 어긋남(n=1에서 3%, n=12에서 0.3%)이 O(n−2)의 항이다. 연 1회 복리와 연속복리의 차이 13bp는 이자율이 이산 표기인지 연속 표기인지 밝히지 않은 채 "5%"라고만 적은 문서가 품은 오차의 크기다. Figure 2에서 두 점열이 평행한 것이 이 표와 앞의 표가 같은 항이라는 뜻이다.
도입의 세 숫자는 (10)과 (11)의 표다. 출발점이 무엇이냐에 따라 같은 "연 10%"가 세 개의 분기 숫자를 준다.
출발
연
분기
월
연속 강도 δ=0.10 → 1−e−δΔ
9.516%
2.469%
0.830%
오일러 δΔ
10%
2.5%
0.833%
이산 연 10% → 1−0.9Δ
10%
2.600%
0.874%
첫째 행과 둘째 행의 차이가 (11)의 21(δΔ)2이다 — 연 스텝에서 0.5%p, 분기에서 0.03%p다. 셋째 행은 이산 연간 비율을 (10)의 규칙으로 분기에 옮긴 것이며, 이때 강도는 δ=−ln0.9=0.10536이다. 보정표의 0.025는 둘째 행이다. 어느 행을 택했는지 적지 않은 보정표는 세 행 가운데 어느 것도 아닐 수 있다.
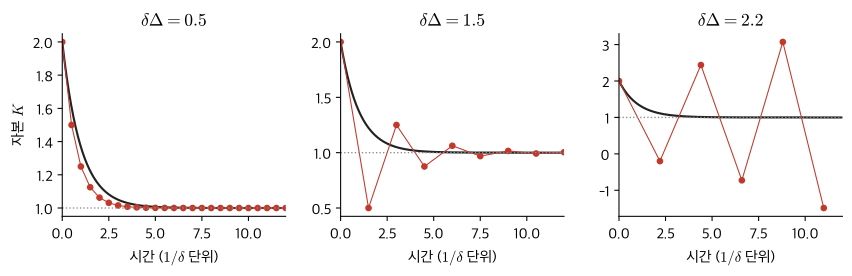
Figure 3:같은 고정점 K∗=1, 같은 연속해(검정), 다른 스텝. δΔ=0.5에서는 단조로 수렴하고, 1.5에서는 부호를 바꿔 가며 수렴하며, 2.2에서는 발산한다 — (12). 시간 단위는 1/δ다.
Figure 3의 둘째·셋째 패널이 보이는 진동과 발산은 자본의 성질이 아니라 스텝의 성질이다. 연 δ=0.5에 이르는 소프트웨어 자본을 4년 스텝으로 흉내 내면 δΔ=2가 되어 정상상태 양쪽을 같은 진폭으로 영원히 오가고, 5년 스텝이면 발산하며, 분기 스텝이면 둘 다 사라진다. 분기 모형의 δ=0.025에는 그 위험이 없다 — 감가상각이 빠른 자본을 긴 스텝으로 다룰 때만 생기고, 어느 경우인지는 δΔ 하나가 말한다.
세 번째 표기로 간다. 이토 미적분은 쓰지 않는다. 확률적분 ∫g(Kt)dWt는 g가 K에 의존할 때 필요하고, 그 정의는 이 회차 밖이다. (3)의 σ는 상수이므로 σdW를 구간마다 더한 것은 σ 곱하기 W의 순증분이고, 확률적분이 등장하지 않는다. 그 덕분에 (3)의 뜻은 이산 재귀식의 평균과 분산 — 학부 도구 — 으로 붙잡힌다.
근거 — Definition 2. σ가 상수이므로 σdW의 합은 σ(WT−W0)=σWT이고(A5의 W0=0), 확률적분이 따로 필요 없다. 첫 적분은 경로별 보통 적분이다 — A5로 W의 경로가 연속이므로 Kt의 경로도 연속이다. 미분식 (3)은 이 적분식의 줄임말이지 dK/dt의 진술이 아니다.
근거 — Definition 2. 구간 [tj,tj+1]에서 (13)의 적분을 (I−δKj)Δ로 근사한다 — Definition 1과 같은 오일러다. 증분 Wtj+1−Wtj는 A5에 의해 정확히 N(0,Δ), 곧 Δεj+1의 분포다. 근사는 표류항에만 있고 충격항에는 없다. σ=0이면 (6)으로 돌아간다.
번역. 충격이 더해진 자본의 평균은 충격 없는 차분식과 똑같이 움직이고, 흩어짐은 스텝마다 σ2Δ만큼 들어와 (1−δΔ)2의 비율로 잊힌다. 들어오는 양과 잊히는 양이 같아지는 곳이 정상 분산이다.
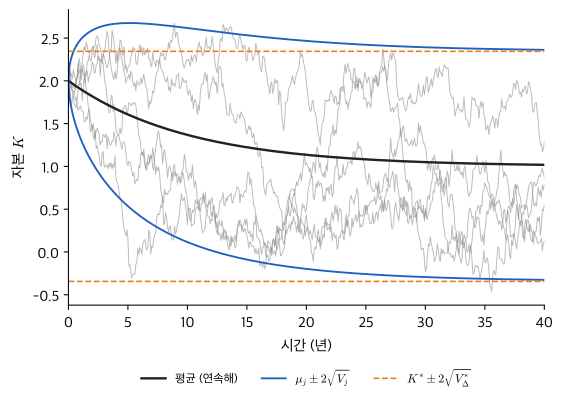
σ2/(2δ)는 연속 과정 자체의 정상분산을 증명한 것이 아니라 이산 재귀식 고정점의 Δ→0 극한이다. 그 증명은 이 회차 밖이다. 수치로는 σ=0.3, δ=0.1에서 극한이 0.45이고, Δ=1이면 VΔ∗=0.47368(차이 0.02368), Δ=1/4이면 0.45570, Δ=1/12이면 0.45188(차이 0.00188, (16) 둘째 항의 근사 σ2Δ/4=0.001875)이다. 스텝을 셋으로 줄이면 차이도 셋으로 준다.
Figure 4:(14)를 Δ=1/12로 40년 반복한 표본 경로 5개(회색). 검정은 연속해 (5)이며, 평균 μj는 오일러 수열이라 이 스텝에서는 구별되지 않는다. 파랑은 μj±2Vj((15)의 재귀, V0=0), 주황 점선은 정상 띠 K∗±2VΔ∗다. 띠는 20년 무렵 정상 띠에 붙고, 경로는 그 안을 계속 오간다.
2절 표가 답이다. 덧붙일 것은 하나다. 표의 “종류” 열에 "확률과정"이 이 책에서 처음 등장했다. 스칼라·함수·확률변수와 구별되는 점은 형상 Ω×R+→R다 — 시각을 고정하면 확률변수이고, 결과를 고정하면 시간의 함수다. (3)의 K도 확률과정이다. (2)의 K는 함수이고, (1)의 Kt는 수열이다. 같은 글자의 종류가 식마다 다르다. 종류가 다르면 허용되는 연산이 다르다 — 함수는 미분할 수 있고, 수열은 차분할 수 있으며, 확률과정은 증분의 분포를 물을 수 있다.
(3): 짧은 시간 동안 자본의 변화는 예측 가능한 부분(투자에서 감가상각을 뺀 것에 시간을 곱한 것)과 예측 불가능한 부분(시간의 제곱근 크기를 갖는 정규 충격)의 합이다.
세 번역의 차이가 세 표기의 차이다. 첫 문장의 "한 기 동안"과 "총액"은 기간이 단위라는 뜻이다. 둘째 문장의 "매 순간"과 "속도"는 시간이 연속이라는 뜻이다. 셋째 문장의 "예측 가능한 부분"과 "예측 불가능한 부분"은 식이 두 항으로 갈라져 있고 둘째 항의 크기가 시간의 제곱근이라는 뜻이다. 번역에서 "보유량에 비례하는 속도로 닳는다"를 지우면 K˙=I가 되고, 그것이 Q10의 δ→0 극단이다. 번역에서 "예측 불가능한 부분"을 지우면 셋째 식이 둘째 식이 되고, 그것이 σ→0 극단이다. 번역이 항 하나와 일대일이면 번역이 맞은 것이다.
등가 재작성 하나를 더한다. (2)는 K˙=δ(K∗−K)와 값이 같다 — “자본은 정상상태와의 거리에 비례해 정상상태로 끌려간다.” 투자와 감가상각이라는 두 항이 “거리에 비례하는 복원력” 한 항으로 접힌다. 이 형태가 무엇을 드러내는지는 Q10의 끝에서 본다.
(2): 고정점은 K∗=I/δ 하나다. K˙=−δ(K−K∗)의 기울기가 −δ<0이므로 안정이다. 도달 속도는 시간척도 1/δ — δ=0.10이면 10년마다 거리의 e−1≈37%가 남는다.
(1)·(6): 같은 고정점이다. 안정 조건은 (12) — 공비 1−δΔ의 절댓값이 1보다 작아야 한다. 연속식에는 없던 조건이 생겼다.
(3): 경로의 고정점은 없다. 충격이 계속 들어오므로 어느 경로도 한 값에 머물지 않는다. 고정점은 분포에 있다 — 평균 K∗, 분산 σ2/(2δ)(이산에서는 VΔ∗). 정상상태의 뜻이 "값"에서 "분포"로 옮겨 간다. Figure 4의 경로는 정상 띠 안을 계속 오가고, 띠 자체는 움직이지 않는다.
오일러와 연속해의 속도 차이에는 경제적 읽기가 있다. 오일러 차분식은 기간 초의 보유량 전체에 δΔ를 한 번 매기고, 연속식은 기간 안에서 이미 줄어든 보유량에 매 순간 매긴다. 자본이 줄고 있는 동안(K0>K∗)에는 연속식의 밑수가 더 작아 오일러가 더 닳고, 늘고 있는 동안(K0<K∗)에는 반대다 — (9)의 인수 (K0−K∗)가 그 부호다. 어느 쪽이든 오일러 수열은 정상상태와의 거리를 연속해보다 빨리 줄인다.
분포의 고정점에도 속도가 있다. (15)의 분산 재귀식은 공비 (1−δΔ)2의 등비수열이므로 분산은 평균의 두 배 강도 2δ로 정상값에 다가간다 — 시간척도로는 1/(2δ)=5년이다. 다만 Figure 4의 띠 위치는 평균 μj가 정하므로 띠가 정상 띠에 붙는 속도는 평균의 속도 1/δ다. 같은 그림에서 아래쪽 경로는 0 밑으로 내려간다. 가법 충격 σdW는 K가 0 근처에서도 같은 크기이므로 경로가 음수로 갈 수 있고, 자본이 음수일 수 없다는 조건은 이 식 어디에도 없다. 같은 결함이 (18)의 금리에서는 음의 금리로 나타난다. 식이 틀린 것이 아니라 식이 붙잡으려 한 것이 "정상상태 근처의 흔들림"이지 "0 근처의 행동"이 아니라는 뜻이다.
파라미터를 극단으로 보내면 어떤 세계가 되는가.
δΔ→0: (1)이 (2)가 된다. 이산 세계가 연속 세계로 간다. 오차 (9)와 분산의 차이 (16)이 함께 사라진다.
δΔ=1: 한 기에 전부 닳는다 — 자본이 재고가 아니라 매 기 새로 사는 중간재가 된다. 오일러 수열은 한 스텝에 K∗에 닿는다.
1<δΔ<2: 부호를 바꿔 가며 수렴한다. δΔ=2면 진폭이 줄지 않는 영구 진동이고, δΔ>2면 발산한다 — (12)의 진동과 발산은 연속 세계에는 없는, 표기가 만든 것이다.
δ→0(Δ, T 고정): K∗→∞, 고정점이 사라진다. (2)는 K˙=I — 자본이 선형으로 쌓이기만 한다. (3)은 표류 I의 확률보행이 되어 분산 σ2t로 무한히 커진다. 정상 분포가 없다.
근거 — (3)의 표류항을 I−δK=δ(K∗−K)로 고쳐 쓰고 K→r, δ→κ, K∗→θ로 이름만 바꾼 것이다. 단기금리의 Vasicek 모형이다 Vasicek, 1977. 자본 대신 금리, 정상상태 대신 장기 평균 θ, 감가상각 강도 대신 평균회귀 속도 κ — 같은 식, 다른 이름이다. 이 문항의 답도 그대로 옮겨진다: 고정점은 θ 하나, 시간척도는 1/κ, 오일러 이산화의 계수는 1−κΔ, 정확 이산화의 계수는 e−κΔ, 분포의 고정점은 평균 θ·분산 σ2/(2κ)다. 금리의 평균회귀 속도가 연 0.1이면 금리도 자본과 같은 10년 시간척도로 장기 평균에 끌려간다.
어디서 멈추는가. Chan et al. (1992)는 단기금리 모형을 dr=(a+br)dt+σ(r)dW로 쓰고, 다음 줄에서 월별 자료의 이산 근사 rt+1−rt=a+brt+εt+1을 추정한다(논문의 글자는 α, β다). 확산계수 σ(r)는 금리의 거듭제곱에 비례하는 꼴이고, (18)의 Vasicek 모형은 그 거듭제곱의 지수가 0인 경우다. 학부 읽기는 두 줄 사이에서 멈춘다. 첫 줄은 미분방정식 과목이고 둘째 줄은 시계열 과목이며, 둘을 잇는 규칙을 배운 적이 없다. 두 줄에 같은 글자 a, b가 쓰인 것이 그 빈 줄을 더 잘 숨긴다.
대학원 읽기가 보는 것. 둘째 줄은 (14)다. Vasicek의 오일러 읽기에서 회귀계수는 b=−κΔ, 절편은 a=κθΔ이므로 월별 추정치에서 연간 κ를 되찾으려면 Δ=1/12로 나눈다. 오차항의 표준편차는 σΔ다. 회귀식 자체는 오일러와 (10)의 정확 이산화에서 같은 AR(1)이고, 차이는 b에서 κ를 되찾는 규칙에 있다 — 정확 이산화는 AR(1) 계수 1+b=e−κΔ를 주고 오일러의 1−κΔ는 그 1차 절단이므로, 오일러 읽기 κ=−b/Δ는 정확 읽기 κ=−ln(1+b)/Δ에 대해 O(Δ)의 편의를 갖는다. 월 자료(κΔ≈0.01 수준)에서는 무시할 만하고, 연 자료에서는 아니다. 어느 쪽인지 판단하는 데 필요한 것은 π1=κΔ 하나다.
숫자로 보면 이렇다. 월별 회귀가 b=−0.010을 주었다고 하자. 오일러 읽기는 κ=0.010×12=0.120/년이고, 정확 이산화 읽기는 AR(1) 계수 1+b=0.990=e−κ/12에서 κ=−12ln0.990=0.1206/년이다. 차이는 0.5%다. 같은 모형을 연 자료로 추정해 b=−0.15를 얻었다면 오일러 κ=0.150, 정확 κ=−ln0.85=0.1625 — 8.3%의 차이이고, 이번에는 무시할 수 없다. 두 경우를 가르는 것은 자료의 빈도 그 자체가 아니라 κΔ의 크기이며, 그 값은 (11)에서 버린 항 21(κΔ)2이 첫 항 κΔ의 몇 %인지를 1차로 말해 준다 — 월 자료에서 0.5%, 연 자료에서 7.5%이고, 연 자료의 8.3%는 다음 항 ∣b∣2/3까지 더한 값이다.
표기 선택이 바꾸는 것. 차분 표기는 자료와 곧장 맞물린다(추정 가능). 미분 표기는 닫힌 해와 시간척도 1/κ를 준다(해석 가능). 확률 표기는 분포의 정상상태를 준다(위험 계산 가능). 논문이 셋을 번갈아 쓰는 것은 취향이 아니라 각 줄에서 필요한 계산이 다르기 때문이며, 표기를 옮길 때마다 π1 크기의 오차가 따라온다는 것을 아는 사람만이 그 줄들을 잇는다. 같은 이유로 한 논문의 보정표는 차분 표기의 기간 비율(δΔ 또는 δΔ)을 적고, 이론 절은 미분 표기의 δ를 적으며, 위험 절은 σ2/(2δ)를 적는다. 한 논문 안에서 δ를 세 번 만나면 각각이 어느 표기의 것인지 여백에 먼저 적는 것이 읽기의 첫 단계다.
연속해 (5) 줄 옆에 “변수분리, u=K−K∗” 근거와 고정점 K∗=I/δ가 적혀 있는가.
오일러 차분식 (6) 줄 옆에 "전향차분으로 K˙를 대체(정의)"가 적혀 있고, 차분해 (7) 줄 옆에 "같은 고정점 + 공비 1−δΔ의 등비수열"이 적혀 있는가.
오차 줄 (8)에서 (9)로 갈 때 "ln(1+u)의 2차 테일러 절단, ∣u∣<1"과 “nΔ=T, nΔ2=TΔ” 치환이 명시되어 있는가.
오차의 계수 −21δ2Te−δT(K0−K∗)와 차수 O(Δ)가 맞고, K0>K∗일 때 부호가 음(오일러가 더 빨리 닳음)임이 한 줄로 적혀 있는가.
(1+r/n)n→er이 같은 보조정리에서 x=r인 경우임이 적혀 있는가(부호만 다름).
정확 이산화 δΔ=1−e−δΔ, IΔ=(I/δ)(1−e−δΔ) 줄이 있고, δΔ가 그 1차 절단임이 (11)로 적혀 있는가.
스텝 안정 조건 ∣1−δΔ∣<1과 1<δΔ<2의 진동이 적혀 있고, 연속해에는 없는 조건임이 옆에 적혀 있는가.
번역 문장이 있는가.
냉시동 인출(40분) — 1주 전 · 3주 전 · 8주 전 각 1항목.
1주 전 · W08 관문에서 통과하지 못한 항목 1개 — 관문의 네 항목(포락선 정리 · 음함수 정리 비교정학 · FWL · 채권가격 2차 전개) 가운데 자기 진단표에서 막혔던 것을 백지에서 다시 한다.
3주 전 · W06 — 1계 조건 전미분 → 비교정학 부호. Theorem 1의 유도를 근거 줄까지 재구성한다.
8주 전 · W01 — 기호 대장 5칸으로 예산제약 최적화 식 전체를 표로 옮기기. (1)의 모든 기호를 종류·형상·차원·이름으로.
노트북(40분) — w09-lab.ipynb. 코드를 쓰기 전에 다음 셋에 답한다.
δ=0.10, T=10, K0=2, K∗=1에서 연 스텝 오일러의 오차 부호와 크기는 무엇인가. 스텝을 분기로 줄이면 오차는 몇 배가 되는가. (예측: 음, 약 -0.018; 약 1/4.)
δΔ=1.5에서 오일러 경로의 모양은 무엇인가. δΔ=2.2에서는 무엇인가. (예측: 부호를 바꿔 가며 수렴, 진폭이 스텝마다 0.5배; 발산, 진폭이 스텝마다 1.2배.)
σ=0.3, δ=0.1, Δ=1/12, 경로 2,000개, T=40에서 KT의 표본 분산은 얼마인가. 표본 평균 경로는 어느 곡선 위에 있는가. (예측: 0.452 부근 — VΔ∗=0.45188, 연속 극한 0.45; (5) 위.)
계산은 직접 쌓는다. (5)는 공식으로, 오일러 (6)은 반복문으로 — 적분 패키지를 쓰지 않는다. n을 두 배씩 늘려 가며 오차와 오차/Δ의 표를 출력한다. δ=1로 두고 δΔ∈{0.5,1,1.5,2,2.2}의 다섯 경로를 같은 반복문으로 만든다. (14)는 표준정규 벡터로 2,000경로를 동시에 반복하고, 매 스텝 표본 평균·분산을 기록해 (15)의 μj, Vj와 나란히 그린다. 대조 표는 예측 | 결과 | 어긋남 | 원인의 4열이다.
지금은 이렇게 읽힌다. 첫 식의 δ는 비율이고 둘째 식의 δ는 강도라서 같은 글자가 아니다 — 둘은 δΔ=1−e−δΔ로 이어지고, 첫 식이 둘째 식의 오일러 이산화라면 그 차이는 스텝의 1차이며 부호는 "더 빨리 닳는 쪽"이다. 차원으로 읽으면 첫 식은 [화폐]의 식, 둘째 식은 [화폐/시간]의 식이고, 셋째 식의 σ는 [화폐/시간1/2]라서 dW가 dt 크기의 증분임을 차원이 먼저 말해 준다. 메커니즘으로 읽으면 셋은 같은 고정점 K∗=I/δ를 향한다 — 첫 식은 스텝 조건 δΔ<2가 붙은 채로, 둘째 식은 조건 없이 단조로, 셋째 식은 값이 아니라 분포로 향한다. 셋째 식의 평균은 둘째 식이고, 분산은 스텝마다 σ2Δ가 들어와 (1−δΔ)2로 잊히는 재귀식의 고정점 VΔ∗에 멈추고, 그 값은 Δ→0에서 σ2/(2δ)로 간다. 셋은 같은 자본을 다른 계산 목적으로 쓴 것이다 — 자료에 맞추려면 첫 식, 닫힌 해와 시간척도가 필요하면 둘째 식, 분포와 위험이 필요하면 셋째 식을 쓴다.
오차의 부호와 차수가 안 나오면 3절의 (8)–(9)로, δΔ가 왜 δΔ가 아닌지 안 읽히면 (10)–(11)로, dW의 크기가 안 읽히면 (14)로 돌아간다.
다음 회차에서는 K˙=I−δK처럼 풀리는 식을 떠나, 풀리지 않는 비선형 식 앞에서 풀지 않은 채 위상선 위의 고정점과 수렴속도를 읽는다.
이어지는 자료 — Strogatz 1장 · QuantEcon Intermediate 선형동학 절 · Higham (2001)의 오일러–마루야마 입문
King, R. G., & Rebelo, S. T. (1999). Resuscitating Real Business Cycles. In J. B. Taylor & M. Woodford (Eds.), Handbook of Macroeconomics (Vol. 1). Elsevier.
Strogatz, S. H. (2024). Nonlinear Dynamics and Chaos (3rd ed.). CRC Press.
Judd, K. L. (1998). Numerical Methods in Economics. MIT Press.
Vasicek, O. (1977). An Equilibrium Characterization of the Term Structure. Journal of Financial Economics, 5(2), 177–188.
Chan, K. C., Karolyi, G. A., Longstaff, F. A., & Sanders, A. B. (1992). An Empirical Comparison of Alternative Models of the Short-Term Interest Rate. Journal of Finance, 47(3), 1209–1227.
Higham, D. J. (2001). An Algorithmic Introduction to Numerical Simulation of Stochastic Differential Equations. SIAM Review, 43(3), 525–546.