옵션 가격 공식에는 주가가 오를 실제 확률이 들어 있지 않다. 그런데 확률처럼 생긴 q가 들어 있다. q는 누구의 확률인가.
옵션 데스크의 장면 하나를 든다. 데스크가 콜을 매도했고, 리스크 담당자가 "이 콜이 만기에 내가격으로 끝날 확률"을 묻는다. 퀀트는 N(d2)를 답한다 Black & Scholes, 1973. 두 사람은 같은 사건을 두고 다른 확률을 말하고 있다. N(d2)는 위험중립 측도(risk-neutral measure) Q 아래의 확률이고, 리스크 담당자가 물은 것은 실제 측도(measure) P 아래의 확률이다. 같은 사건에 두 개의 숫자가 붙어 있고, 둘의 비는 0절 세 번째 식의 좌변을 그 사건 위에서 평균한 값이다 — 두 숫자를 잇는 환율이 그 좌변이다. 그 환율이 무엇인지 모르면 두 사람은 끝까지 다른 이야기를 한다. 리스크 담당자의 확률은 매도한 콜에서 손실이 날 가능성이고, 퀀트의 확률은 헤지 비용을 확률처럼 적어 놓은 것이다. 하나는 세계에 관한 진술이고 다른 하나는 가격에 관한 진술이다.
논문의 장면도 같은 자리에서 멈춘다. 자산가격 논문에는 "under the risk-neutral measure Q, dSt=rStdt+σStdWtQ"라는 한 줄이 있다. 학부 읽기는 드리프트 μ가 r로 바뀌는 것을 "위험중립 세계로 간다"는 주문으로 넘긴다. 왜 μ는 바뀌는데 σ는 그대로인지 묻지 않는다. 물으면 답이 없다. 같은 논문의 다음 줄은 "Q 아래에서 할인된 주가는 마팅게일"이라 적고 지나간다. 위첨자 Q가 붙는 순간 확률이 바뀌었는데, 무엇을 얼마나 바꿨는지는 어디에도 적혀 있지 않다. 이항모형에서 복제(replication) 포트폴리오를 풀고 나면 q가 남는다. 아무도 q가 실제 확률이라고 믿지 않는데, 모두가 q로 가격을 매긴다. 그 q가 무엇의 확률인지, 왜 p를 버리고 q를 써도 되는지, 학부 계산은 답을 갖고 있지 않다. 답이 없는 채로 계산만 하면 q가 음수로 나와도 알아채지 못하고, 상태가 셋인 문제에서 같은 공식을 쓰다가 멈춘다.
이 회차가 메우는 결핍은 하나다. 위험중립확률(risk-neutral probability)은 실제 확률에 각 상태의 한계효용을 곱해 합이 1이 되도록 다시 잰 측도다 — 이 문장을 기호 없이 말할 수 있게 한다. 위험중립은 계산 요령이 아니라 무차익(no arbitrage) 조건의 다른 이름이다. q를 구하는 계산은 학부에서 끝났다. 이 회차가 더하는 것은 계산이 아니라 q의 이름이다.
이 회차의 R은 Rf의 약칭이다 — 한 기간 무위험 총수익률(배수). 0절 첫 두 식의 R과 세 번째 식의 Rf는 같은 양이며, W13 Theorem 1이 Rt+1f로 쓴 것과도 같은 양이다. W13의 첨자 있는 Rt+1(위험자산의 확률적 총수익률)은 이 회차에서 RS:=S1/S0로 쓴다. 3절부터는 R만 쓰고, (3)을 다시 인용할 때만 Rf를 쓴다.
기호
종류
형상
차원·단위
한국어 이름
Ω={H,T}
집합
원소 2개
—
상태공간(상승 H·하락 T)
P, p
함수(측도) · 파라미터
P(H)=p∈(0,1)
무차원
실제(물리) 확률측도와 상승 확률
Q, q
함수(측도) · 스칼라
Q(H)=q
무차원
위험중립 측도와 위험중립확률
E, EQ
연산자
확률변수 →R; 위첨자는 평균을 내는 측도(P·Q)
인수의 차원 보존
기댓값·Q 아래 기댓값
S0, S1
스칼라 · 확률변수
S0∈R++, S1:Ω→{uS0,dS0}
[화폐]
현재 주가·1기 주가
u, d
파라미터
0<d<u
무차원(총수익 배수)
상승 배수·하락 배수
R (=Rf)
파라미터
R>0; 무차익이면 d<R<u
무차원(총수익 배수)
무위험 총수익률(순수익률은 R−1)
X, XH, XT
확률변수 · 스칼라
X:Ω→R
[화폐]
조건부 청구권의 페이오프(상태별 값)
Δ, B
스칼라
Δ∈R; B∈R, B0=B, B1=RB
[수량](주식 수), [화폐]
복제 주식 수(델타)·채권 보유액(음수면 차입)
V0, V1
스칼라 · 확률변수
V1=ΔS1+RB
[화폐]
복제 포트폴리오 가치
m
확률변수
m:Ω→R++
무차원
확률적 할인인자(W13)
Z=dQ/dP
확률변수
Z:Ω→R++, E[Z]=1
무차원
라돈–니코딤 도함수(Radon–Nikodym derivative; 측도 변환의 밀도)
ψH, ψT
스칼라
ψH=q/R, ψT=(1−q)/R
무차원(화폐/화폐)
상태가격(Arrow 가격)
r, μ, σ, h
파라미터(A6에서만)
R=erh, pu+(1−p)d=eμh, σ>0, h>0
[시간−1], [시간−1], [시간−1/2], [시간]
연속복리 무위험 이자율·실제 측도의 연속복리 기대수익률·변동성·한 단계 길이
N, Ft
지표 · σ-대수
t=0,…,N
—
단계 수·t번째 던지기까지의 정보집합(W14)
같은 글자, 다른 이름. R은 위에서 말한 대로 W13의 무위험 총수익률과 같은 양이고, 위험자산 쪽은 RS다. P는 W07에서 사영행렬 X(X′X)−1X′였고 이 회차에서는 실제 확률측도다. p는 W01에서 가격 벡터였고 여기서는 상승 확률이다. Z는 W14 (1)에서 L2(F)의 근사 후보였고 여기서는 밀도 dQ/dP다. Δ는 식 일기 Q6의 "Δ만큼 더하면"의 증분이 아니라 주식 수다. u·d는 W14와 같은 뜻(상승·하락 배수)이고 W01의 효용함수 u와 다른 글자다. σ는 변동성이며 "σ-대수"의 σ와 무관하다. r은 W13 표의 Rf=1+r에 있던 순수익률(0.05 같은 무차원 수)이 아니다. 이 회차의 r은 A6에서만 쓰는 연속복리율 [시간−1]이고(R=erh), W09의 명목 연이율 r이 Lemma 1의 극한에서 얻는 뜻이다. 상태 T는 만기 시각이 아니다 — 만기는 Nh로 쓰고 시각 T를 따로 두지 않는다.
변수와 파라미터. u,d,R,p는 파라미터이고 q는 그 파라미터의 함수(유도량)다. S1,X,m,Z는 Ω 위의 확률변수다. Q는 확률변수가 아니라 측도다 — EQ의 위첨자는 "어느 저울로 평균을 내는가"를 적은 것이지 지수가 아니다. E에 위첨자가 없으면 P 아래의 평균이다. (3)의 좌변은 상태마다 값이 다른 확률변수이고, 우변의 E[m]은 상수다.
총수익률과 순수익률. u,d,R은 모두 배수(1.2, 0.8, 1.05)다. R 자리에 순수익률 R−1을 넣어 q=(R−1−d)/(u−d)로 쓰면 차원은 맞아도(모두 무차원) q가 (0,1) 밖으로 나간다 — 이 회차의 수치에서 (0.05−0.8)/0.4=−1.875. 학부 답안에서 가장 흔한 오류이며, 차원 검사가 아니라 “q가 확률인가” 검사로만 잡힌다. 같은 이유로 A6의 r과 0절의 R을 섞어 쓰지 않는다 — R은 배수, r은 율이고 둘을 잇는 것은 R=erh 한 줄뿐이다.
A4 (무차익) — V0=0, 모든 ω에서 V1(ω)≥0, 어느 한 상태에서 V1(ω)>0인 포트폴리오 (Δ,B)가 없다.
A5 (할인인자의 존재 — Lemma 2와 (13)에서만) — W13 (2)가 두 자산 모두에 성립하는 m:Ω→R++가 있다. 즉 1=E[mR], S0=E[mS1]. m=βu′(c1)/u′(c0)여도 되고, 양수이기만 하면 된다.
A6 (연속시간 모수화 — (14) 이후에서만) — u=eσh, d=e−σh, R=erh, σ>0, h>0. h가 충분히 작아 ∣r∣h<σ이면 d<R<u가 자동으로 성립한다. 실제 확률도 같은 방식으로 모수화한다. p=(eμh−d)/(u−d), 즉 E[S1/S0]=eμh이고 μ는 실제 측도의 연속복리 기대수익률 [시간−1]이다. ∣μ∣h<σ이면 p∈(0,1)이다.
A1–A4의 시장은 두 상태·두 자산이다. 이 회차의 나무(u=1.2, d=0.8, R=1.05, p=0.7)는 W14의 나무(u=1.2, d=0.9, p=0.6)와 다르다 — 같은 나무로 읽지 않는다.
증명은 세 조각이다. 무차익이 R의 위치 d<R<u와 같은 말이라는 것(Lemma 1), 복제가 q를 낳고 그 q가 할인 주가를 마팅게일(martingale)로 만든다는 것(Theorem 1의 본체), q가 W13의 m을 재규격화한 것이라는 것(Lemma 2와 (13)). 앞의 둘은 A1–A4만 쓰고 m을 모른다. 셋째만 A5를 쓴다. 위험중립 가격은 효용함수 없이 정해지고, 효용함수는 그 가격을 해석할 때만 들어온다.
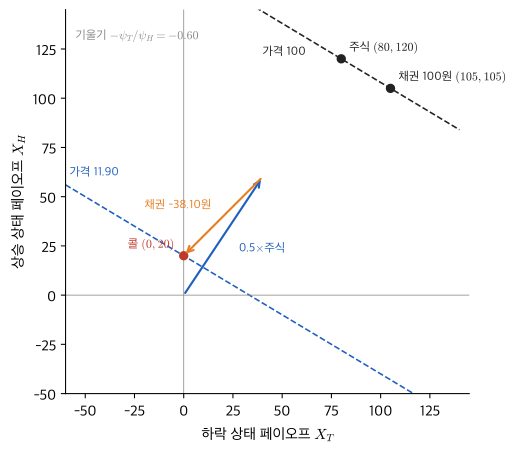
Figure 1:가격은 페이오프 공간 (XT,XH) 위의 선형범함수 ψTXT+ψHXH다. 주식 (80,120)과 채권 100원 (105,105)은 같은 등가격선(가격 100) 위에 있고, 콜 (0,20)은 0.5×주식과 채권 -38.10원의 합으로 가격 11.90의 선 위에 놓인다. 등가격선의 기울기 −ψT/ψH=−0.6이 음이고 채권 가격 105(ψT+ψH)=100이 양이라는 것이 상태가격이 둘 다 양, 곧 무차익이다.
Figure 1이 (7)–(9)의 기하다. 페이오프는 평면 (XT,XH)의 점이고, 가격은 그 평면 위의 선형범함수 ψTXT+ψHXH다. 같은 가격의 페이오프는 한 직선 위에 놓이고, 직선들은 평행하다. 주식과 채권이 한 등가격선 위에 있다는 것은 둘의 가격이 100원으로 같다는 것 이상을 말하지 않는다. 그 두 점이 평면을 펼치므로 어떤 점이든 두 자산의 선형결합으로 닿는다 — 이것이 복제 가능성이고, (7)의 행렬식이 0이 아니라는 말의 그림이다. 등가격선의 기울기가 음이라는 것은 ψH,ψT의 부호가 같다는 것이고, 거기에 채권 100원의 가격이 양(ψT+ψH>0)이라는 것을 보태면 둘 다 양이다. 상태가격이 하나라도 0 이하이면 그 상태에서만 1원을 주는 증권을 공짜 이하로 살 수 있다 — 차익거래다. 상태가 셋이면 페이오프는 3차원이고 두 자산은 평면 하나만 펼친다. 그 평면 밖의 점은 복제되지 않는다.
(13)의 부호를 읽는다. p>q이면 mH<1/R<mT — 하락 상태의 한계효용이 상승 상태보다 크다. 그런데 상태가격 ψT=(1−p)mT=0.357과 ψH=pmH=0.595로 보면 하락 상태의 1원은 상승 상태의 1원보다 싸다 — 그 상태가 확률 0.3으로 드물기 때문이다. 확률 한 단위당 가격 ψ/p=m으로 보면 순서가 뒤집혀 하락 1.190, 상승 0.850이다. 위험중립인 세계라면 상태가격은 p/R, 곧 0.286과 0.667이었을 것이고, 실제 상태가격을 그것으로 나눈 비 0.357/0.286=1.25=Z(T), 0.595/0.667=0.893=Z(H)가 나쁜 상태의 웃돈과 좋은 상태의 할인이다. 그 비의 비 Z(T)/Z(H)=mT/mH가 측도 변환의 전부다. m이 어디서 왔는지 — 효용함수인지, 어떤 다른 사정인지 — 는 이 줄에 들어오지 않는다. 양수라는 것만 쓴다.
수치로 확인한다. S0=100, u=1.2, d=0.8, R=1.05, p=0.7, 행사가 K=100의 콜 X=(S1−K)+. 표의 위 여섯 행은 A1–A4와 p만으로 나오고, 아래 네 행은 A5의 m까지 써야 나온다.
마지막 행은 W13 (3)의 검산이다. p=0.7에서 주식의 위험 프리미엄 3%p는 m과 RS의 음의 공분산에 R을 곱한 값과 정확히 같다. p=0.5로 두면 E[RS]=1.00<R이라 프리미엄이 음수가 되고 mH>mT가 된다. 오류가 아니라 "상승 상태가 나쁜 상태"인 세계다 — 가격 11.90은 그래도 같다.
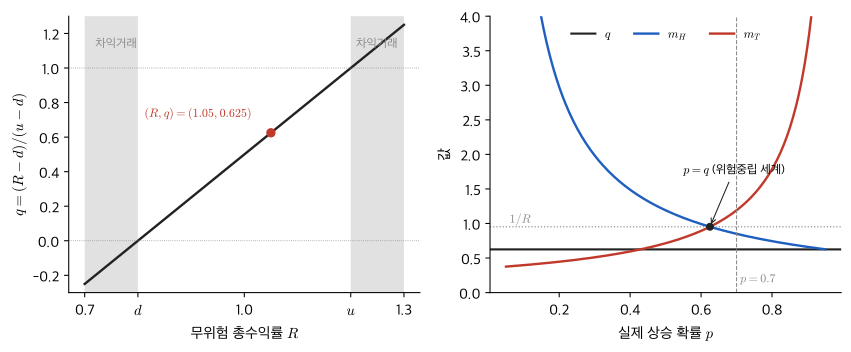
Figure 2:왼쪽: q는 R이 구간 [d,u]에서 차지하는 위치다. R이 구간 밖으로 나가면 q는 숫자를 내지만 확률이 아니다(회색 — 차익거래). 오른쪽: p를 어떻게 바꿔도 q=0.625는 움직이지 않고, 대신 mH=q/(pR)과 mT=(1−q)/((1−p)R)가 움직여 상쇄한다. p=q에서 두 곡선이 1/R에서 만난다 — 위험중립인 대표 개인의 세계.
번역. 무위험 수익률이 하락 배수와 상승 배수 사이 어디에 놓이는가, 그 위치가 위험중립확률이며, 그 위치가 안쪽에 있다는 것이 곧 차익거래가 없다는 뜻이다. 위험중립확률은 실제 확률에 각 상태의 한계효용을 곱한 뒤 합이 1이 되도록 다시 잰 것이므로, 위험 프리미엄은 사라진 것이 아니라 확률 속으로 옮겨진 것이다.
같은 q의 두 얼굴이다. 복제 쪽에서 보면 q는 R이 [d,u]에서 차지하는 위치이고 누구의 선호도 묻지 않는다. 할인인자 쪽에서 보면 q는 p에 한계효용의 비를 곱한 것이고 선호가 그 안에 녹아 있다. 둘이 같은 수라는 것((13))이 "위험중립은 계산 요령이 아니다"의 정확한 내용이다 — 요령이었다면 둘째 얼굴이 없었을 것이다.
근거 — A6. 한 단계의 로그수익률이 ±σh인 것은 분산이 h에 비례하게 잡은 것이다 — W09 (3)의 σdW가 dt 크기라는 것의 이산판. R=erh는 Lemma 1의 (1+r/n)n→er을 한 단계 길이 h에 적용한 것이다. 이 모수화는 Cox et al. (1979)의 것이다.
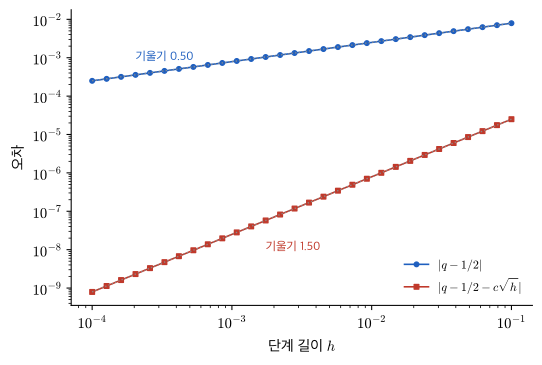
근거 — (14)를 (1)에 넣고 지수함수를 테일러 전개한다(W03의 근사 차수와 O(⋅) 정의). 분자 =σh−21σ2h+rh+61σ3h3/2+O(h2), 분모 =2σh(1+σ2h/6+O(h2)). 분자의 σ2h 항은 rh와 같은 차수라서 버릴 수 없다 — 이것이 (dW)2=dt의 차수 세기다. 차수 h의 항은 분자·분모에서 상쇄된다 — 분자의 61σ3h3/2를 2σh로 나눈 +σ2h/12와, 분모의 1/(1+σ2h/6)에서 나온 21⋅(−σ2h/6)=−σ2h/12가 더해 0이다. 그래서 잔차는 O(h3/2)다. 주도항이 21인 것은 로그수익률의 두 값이 0을 중심으로 대칭이기 때문이고, 이자율과 변동성은 h 항에서 처음 들어온다. 수치 검산: r=0.03, σ=0.2에서 잔차/h3/2가 h=10−1,…,10−4에 걸쳐 7.9×10⁻⁴로 일정하다(Figure 4).
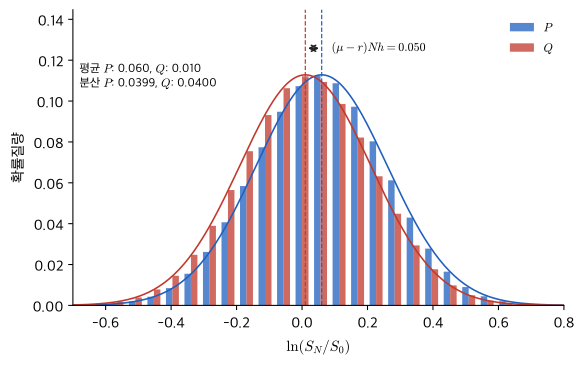
근거 — 두 점 분포 {+σh,−σh}의 평균·분산에 (15)를 대입. 2q−1=O(h)이므로 (2q−1)2σ2h=O(h2). 같은 계산을 P에서 하면 μ가 r 자리에 선다. 로그의 평균이 r이 아니라 r−σ2/2인 것은 수준의 평균 EQ[S1/S0]이 정확히 erh이기 위해서다 — 볼록한 지수함수의 평균은 평균의 지수함수보다 약 σ2h/2만큼 크다. 읽기: 측도를 바꾸면 드리프트는 O(h)만큼 옮겨지고 분산은 O(h2)까지 그대로다. N=1/h 단계를 합치면 드리프트 차이 (μ−r)h는 N개가 쌓여 O(1)로 살아남고, 분산 차이 O(h2)는 N개가 쌓여도 O(h)로 사라진다. 논문의 "dWQ로 바꿔도 σ는 그대로"의 이산판이 이 두 줄이다. 여기까지만 한다 — Girsanov·이토 공식은 정리로 인용하지 않는다.
Figure 3:N=50, h=0.02, σ=0.2, r=0.03, μ=0.08. P(파랑)와 Q(빨강) 아래 ln(SN/S0)의 분포. 평균은 0.060과 0.010으로 (μ−r)Nh=0.05만큼 떨어져 있고 분산은 둘 다 0.040이다. 측도 변환은 분포의 중심만 옮기고 폭은 건드리지 못한다.
Figure 4:차수 세기. ∣q−21∣는 h에 대해 log-log 기울기 1/2, h 항을 뺀 잔차 ∣q−21−ch∣는 기울기 3/2 (c=(r−σ2/2)/(2σ)=0.025). (15)의 잔차 차수가 O(h)가 아니라 O(h3/2)라는 것이 직선의 기울기로 보인다.
근거 — 각 마디에서 A1–A4가 성립하므로 (9)를 마디마다 적용한다(조건부 판). Ft는 처음 t번 던지기가 생성하는 σ-대수(W14)이고 Q는 각 단계 q의 곱측도다. N기간으로 접는 조작은 W14 (2)(타워 성질)의 반복이다 — 먼 미래를 내일 정보로 예측하고 그것을 다시 오늘 정보로 예측하면 처음부터 오늘 정보로 예측한 것과 같다. 마지막 식은 “할인 주가의 Q 아래 최선의 예측이 현재값” — W14 간극 상자의 마팅게일 정의 그대로다 Shreve, 2004.
N기간의 밀도도 한 기간의 밀도에서 나온다. 던지기가 독립이므로 경로 ω=(ω1,…,ωN)의 밀도는 단계별 밀도의 곱 Z(ω)=∏tZt(ωt)=(q/p)k((1−q)/(1−p))N−k이고(k는 상승 횟수), E[Z]=∏tE[Zt]=1이다. 한 단계에서 Zt는 1에서 O(h)만큼 떨어져 있을 뿐인데, N=1/h개를 곱하면 경로에 따라 Z가 0 근처에서 큰 수까지 퍼진다. 측도 변환이 한 단계에서는 보이지 않고 경로에서만 보인다는 4절 Q5의 문장이 여기서 나온다.
(3): “위험중립확률은 실제 확률에 그 상태의 할인인자 — 한계효용의 비 — 를 곱한 뒤, 전체가 1이 되도록 무위험 총수익률을 곱해 다시 잰 것이다.” (2): “위험중립 측도로 평균한 내일 주가를 무위험 수익률로 할인하면 오늘 주가다 — 할인 주가는 위험중립 측도 아래 마팅게일이다.” (1): “위험중립확률은 무위험 수익률이 하락 배수와 상승 배수 사이에서 차지하는 위치다.”
등가 재작성. q(ω)=p(ω)m(ω)R — “확률 × 한계효용 × 이자”. 상태가격 ψ(ω):=p(ω)m(ω)=q(ω)/R로 덩어리 지으면 W13의 S0=E[mS1]이 ∑ωψ(ω)S1(ω)가 된다 — 각 상태에서 1원을 주는 증권의 오늘 가격에 페이오프를 곱해 더한 것이다. 상태가격은 상태별 예산제약의 잠재가격을 시점 0의 한계효용으로 나눈 것이다(W04 (2)의 λ가 상태마다 하나씩 있는 것).
(1): R,u,d가 모두 배수(무차원)이므로 q는 무차원이다. 2절에서 말한 대로 순수익률 R−1을 R 자리에 넣는 오류는 차원 검사로는 안 잡히고 q∈(0,1) 검사로 잡힌다. (2): 양변이 [화폐]이고 R−1은 무차원이다. (3): m은 무차원(W13)이고 Rf도 무차원이며, 좌변은 두 확률의 비이므로 무차원이다. 무차원군은 A6 모수화에서 센다. 양은 r,σ2,h 셋, 차원은 시간 하나, 무차원군은 rh와 σ2h 둘이다. (15)의 q−21≈21(rh/(σh)−σh/2)는 이 둘이 한 군 σr−σ2/2h로 합쳐진 것이다. r과 σ2/2를 더할 수 있는 이유는 σ2의 차원이 [시간−1]이기 때문이다 — W02의 차원 검사가 "r−σ2/2"라는 낯선 조합을 허가한다.
h→0 (A6의 p 모수화 아래): q→21이고 p→21. 한 단계만 보면 P와 Q가 같은 동전으로 수렴한다. 그런데 N=1/h 단계를 쌓으면 단계당 O(h)의 차이가 드리프트 (μ−r)의 O(1) 차이로 남는다(Figure 3). 측도 변환은 한 단계에서는 보이지 않고 경로에서만 보인다 — 이 극한의 경제적 뜻이다. 한 단계의 위험 프리미엄 (μ−r)h는 그 단계의 표준편차 σh에 비해 h 배로 작다. 짧은 기간의 수익률에서 프리미엄을 읽어 내기 어려운 이유가 이 차수다.
u→∞ (d,R 고정): q→0이지만 qu→R−d이므로 콜 가격은 S0−dS0/R로 간다. u=2,10,100에서 19.84, 23.29, 23.76이고 극한은 23.81이다. 주식에서 바닥값 dS0의 현재가치를 뺀 값에 머문다. 콜의 상한 S0에 이르려면 d→0까지 함께 보내야 한다 — 상승 폭만 키워서는 콜이 주식이 되지 않는다.
근거 — (1)의 분자·분모가 공통 이동·공통 배율에 같이 움직인다. 세 번째는 (8)·(9)에서 XH,XT가 κ배, Δ 불변, B가 κ배이기 때문이다. 읽기: q는 R이 구간 [d,u] 안에서 차지하는 위치(무게중심 좌표, R=qu+(1−q)d)이지 수익률의 크기가 아니다. S0와 K를 함께 2배 하면 콜 가격은 2배가 되고 q·Δ는 불변이다. p를 어떻게 바꿔도 q는 불변이고, 대신 m이 (13)대로 움직여 상쇄한다(Figure 2 오른쪽). 세 불변성의 경제적 뜻은 각각 다르다. 공통 배율 κ는 화폐 단위의 변경이고 W02의 차원 검사가 요구하는 것이다 — 원을 달러로 바꿔도 위험중립확률이 바뀌면 식이 틀린 것이다. 공통 이동 c는 세 총수익률을 한꺼번에 올리는 것으로, 실제 세계에 대응물은 없지만 q가 수익률의 절대 수준이 아니라 상대 위치라는 것을 드러낸다. p-불변은 셋 중 가장 무거운 것이다 — 두 투자자가 상승 확률을 0.3과 0.9로 다르게 믿어도 같은 콜에 같은 값을 매긴다.
근거 — (1)을 로그 미분한다. 이 회차의 수치(u=1.2, d=0.8, R=1.05)에서 4.2, -3.0, -1.2이다. R→d+에서 첫 탄력성은 발산한다 — 무차익 경계 근처에서 위험중립확률은 이자율에 극도로 민감하다. 셋 중 d에 대한 탄력성만 부호가 R−u<0에서 나온다. d를 올리면 분자 R−d와 분모 u−d가 같이 줄지만 분자가 비율로 더 빨리 준다. 탄력성 4.2의 뜻은 이렇다 — 무위험 총수익률이 1% 오르면(1.05에서 1.0605로) 위험중립확률은 4.2% 오른다. 콜 가격은 qXH/R이므로 대략 3.2% 오른다. 금리에 대한 콜 가격의 민감도가 큰 것은 할인 때문이 아니라 q가 움직이기 때문이다.
R→d+: q→0, ψH→0. 상승 상태의 Arrow 증권이 공짜가 된다 — 빌려서 주식을 사면 하락해도 잃지 않으므로. 경계에서 차익거래 세계로 넘어간다.
R→u−: q→1, ψT→0. 대칭이다.
R∈/(d,u): q∈/(0,1). 식은 숫자를 내지만 그 숫자는 가격이 아니다(Lemma 1). 확률이 확률이 아니게 되는 순간이 차익거래다 — 이 회차의 L4 문장이다.
u−d→0 (d<R<u 유지): 주식이 채권과 같아지고 (7)의 행렬식이 0으로 간다. 시장이 불완전해져 q가 하나로 정해지지 않는다.
p→0 (q 고정): mH=q/(pR)→∞. 거의 일어나지 않는 상승 상태에 양의 가격이 붙어 있으려면 그 상태의 한계효용이 발산해야 한다. 극한에서 Q∼P — "동치"가 왜 조건인지가 여기서 보인다. (11)의 "V1≥0이고 EQ[V1]=0이면 V1≡0"은 q,1−q>0 덕분이며, 동치가 깨지면 그 줄이 무너진다.
d→0 (u,R 고정): q→R/u, 콜 가격 →S0−K/u. 하락 상태의 주식이 무가치해지면 주식 자체가 상승 상태의 Arrow 증권 uS0개와 같아진다.
p=q: mH=mT=1/R. m이 상수, 위험 프리미엄 0, Q=P. 위험중립인 대표 개인이 사는 세계이며 "위험중립확률"이라는 이름의 유래다. 실제 확률이 q인 세계에서만 Q가 실제 확률이다.
Q 아래에서 모든 자산의 기대 총수익률이 R로 균등해진다. EQ[S1/S0]=R=EQ[B1/B0]. P 아래에서 자산마다 다른 위험 프리미엄 −RCov(m,RS)(W13 (3))가 확률 가중치 Z 속으로 흡수된 것이다. 누가 무엇과 상충하는가. 복제자는 주식 Δ주와 차입 B로 옵션과 같은 페이오프를 만들 수 있다. 옵션 매도자와 복제자 사이에 가격이 어긋나면 한쪽이 무위험 이득을 얻는다. 그 상충이 가격을 R−1EQ[X] 하나로 밀어붙인다. 위험 프리미엄을 얼마로 볼지에 대한 의견 차이는 이 가격에 아무 자리도 얻지 못한다 — p가 식에서 사라졌기 때문이다. 균등해지는 것은 기대수익률이지 페이오프가 아니다. Q 아래에서도 주식은 상승하면 uS0, 하락하면 dS0이고, 바뀐 것은 두 결과에 붙는 무게뿐이다.
Harrison & Kreps (1979)의 제목에는 "martingale"과 "arbitrage"가 나란히 있다. 학부 읽기는 "arbitrage"는 알지만 왜 "martingale"이 같은 제목에 있는지 모른다. 본문의 주정리 — 가격체계가 실행 가능(viable)하다는 것과 동치 마팅게일 측도가 존재한다는 것이 같은 말이라는 것 — 에서 "동치"와 “마팅게일” 두 낱말 앞에 멈춘다. 대학원 읽기는 "동치"를 Definition 2로 — P(A)=0⟺Q(A)=0, W14의 σ-대수 위에 놓인 두 측도 — 읽고, "마팅게일"을 (17)로 — 할인 주가의 Q-최선 예측이 현재값 — 읽는다. 그러면 제목이 Theorem 1의 (i)⇔(iii)을 — 무차익보다 조금 강한 "실행 가능"을 (i)의 자리에 두고 — 일반 상태공간에서 말한 것임이 보인다. 유한 상태공간에서는 둘이 같은 조건이다. 두 상태에서는 정의가 곧 정리였던 것(Definition 2)이 일반 상태공간에서는 존재 정리가 되고, 그 정리가 라돈–니코딤 정리다. 학부 읽기가 "마팅게일"을 건너뛰는 대가는 작지 않다. 다기간에서는 마디마다 되풀이한 복제가 (17)의 마팅게일 조건 한 줄로 접히고, 연속시간·일반 상태공간에서는 복제 연립을 열거할 수 없어 그 한 줄이 출발점이 된다.
1절의 논문 장면으로 돌아간다. “dSt=rStdt+σStdWtQ” 한 줄 앞에서 학부 읽기는 μ가 r로 바뀐 것을 "위험중립 세계로 간다"는 주문으로 넘긴다. 대학원 읽기는 (16)을 본다. 측도 변환은 단계당 O(h)의 확률 이동이고, 그것이 드리프트(O(h) 항)는 옮기되 분산(O(h) 항, 차이는 O(h2))은 건드리지 못하는 이유를 차수로 안다. 그래서 σ는 그대로이고, 그래서 옵션 가격에 μ가 없다. 옵션 가격에 μ가 없는 것과 σ가 있는 것은 같은 차수 세기의 두 결과다.
Cochrane (2005)는 조건부 청구권 장에서 위험중립확률을 π∗(s)=Rfm(s)π(s)로 적는다 — (3) 그대로다. 학부 읽기는 이 식과 이항모형의 q가 같은 물건인 줄 모른 채 둘을 따로 외운다. 대학원 읽기는 (13)에서 둘이 같은 수임을 계산한다. Cochrane의 식에 Rf가 곱해져 있는 이유도 안다 — ∑sm(s)π(s)=1/Rf이므로 mπ의 합을 1로 맞추는 상수가 Rf다. 이항모형의 q를 손에 쥔 채 이 식을 읽으면 두 상태의 수 두 개가 일반 상태공간의 함수 하나로 자라는 것이 보인다. 그래서 위험중립은 계산 요령이 아니다. 요령이었다면 m과 무관했을 것이다.
1주 전 — W14 · E[Y∣F] = L2 직교사영 · 타워 성질. 직교조건에서 시작해 (2)까지, 작은 정보가 이긴다는 방향까지.
3주 전 — W12 · Blackwell 조건 → 압축사상 → 벨만 고정점 · 포락선 조건. 두 조건(단조·할인)이 왜 압축을 주는지 한 줄씩, 고정점이 하나뿐인 이유까지.
8주 전 — W07 · FWL 정리 · 사영행렬의 멱등·대칭. 잔차를 잔차에 회귀하면 계수가 같다는 것을 소멸행렬 M의 성질로.
노트북(40분) — w15-lab.ipynb. 코드를 쓰기 전에 아래 셋에 답한다.
p-불변. S0=100, u=1.2, d=0.8, R=1.05, K=100에서 p∈{0.3,0.5,0.7,0.9} 네 경우의 콜 가격 R−1EQ[X]는 네 값이 모두 같다(11.90). 같은 p로 R−1E[X]를 계산하면 5.71·9.52·13.33·17.14로 달라진다. 예측: “네 값 동일 / 실제 확률 할인은 p에 선형으로 증가”. 원인란에 적을 것: p<q이면 프리미엄이 음수인데도 가격은 같다.
N단계 → 연속 극한. σ=0.2, r=0.03, Nh=1, K=S0=100의 나무 가격이 N=1,10,100,1000에서 11.30, 9.22, 9.39, 9.41로 수렴하고, 참조값 9.41과의 오차 1.88, -0.20, -0.02, -0.002가 1/N 차수(log-log 기울기 -1)로 준다. 부호는 짝수 N에서 음, 홀수 N에서 양으로 진동하며 N⋅∣err∣≈1.9로 일정하다(N=50: -0.040, N=51: +0.037). 예측: “오차 크기는 N에 반비례, 부호는 N의 홀짝으로 진동”. 원인란에 적을 것: 짝수 N에서만 만기 마디 하나가 정확히 K=S0 위에 놓인다.
드리프트 이동. N=50, μ=0.08: P-나무와 Q-나무에서 ln(SN/S0)의 평균은 0.060과 0.010(차이 (μ−r)Nh=0.05), 분산은 둘 다 0.040(10-3 이내로 같음). 경로별 밀도 Z=∏(q/p)k((1−q)/(1−p))N−k의 P-평균은 1.000. 예측: “평균만 0.05 이동, 분산 불변, E[Z]=1”.
계산은 직접 쌓는다. 패키지가 돌려주는 옵션 가격은 답이 아니라 참조값이다. 상태 2개 배열로 (8)의 Δ,B와 V0를 만들고 p를 돌린다. N+1개 만기 마디 S0ujdN−j를 만들고 역방향으로 V←(qV↑+(1−q)V↓)/R를 N번 돈다. 이항 확률질량을 이항계수로 직접 만들어 P·Q 두 가중치로 평균·분산을 낸다. 대조 표는 예측 | 결과 | 어긋남 | 원인 4열이다. 예측이 어긋나면 코드를 고치기 전에 어긋남의 원인을 먼저 적는다.
지금은 이렇게 읽힌다. 좌변은 두 확률측도의 상태별 비 — 숫자 하나가 아니라 상태마다 다른 가중치이고, 이 회차의 나무에서는 0.893과 1.25다. 우변의 m은 W13의 확률적 할인인자, 상수 E[m]으로 나눈 것은 가중치의 합을 1로 맞춘 재규격화이며, 1/E[m]이 무위험 총수익률이므로 우변 mRf는 "한계효용 × 이자"다. 이것을 실제 확률 p에 곱한 것이 q — "확률 × 한계효용 × 이자"다. 차원은 확률의 비·할인인자·총수익 배수 모두 무차원이다. 메커니즘은 이렇다. 위험 프리미엄은 사라진 것이 아니라 확률 속으로 옮겨졌고, 그 옮김이 가능하다는 것(q∈(0,1), Z>0)이 곧 무차익이다. 옵션 가격에 실제 확률이 없는 이유는 p가 m과 곱해져 q 하나로 녹았기 때문이며, 그 q는 무위험 수익률이 하락 배수와 상승 배수 사이에서 차지하는 위치다. 0절의 첫 식은 그 위치를 적은 것이고, 둘째 식은 그 위치가 만든 저울로 잰 내일 주가의 평균을 할인하면 오늘 주가라는 마팅게일 문장이다. 세 식은 한 문장의 세 조각이다.
q가 왜 m과 같은 물건인지가 안 보이면 3절의 (13)으로 돌아간다. q∈(0,1)이 왜 무차익과 같은 말인지가 안 보이면 (5)와 (6)으로 돌아간다.
다음 회차는 관문이다 — 고정점·사영·측도 변환 세 전환을 자산가격 논문 한 편 앞에서 시험한다.
이어지는 자료 — Baxter & Rennie, Financial Calculus 1–2장 Baxter & Rennie, 1996 · Shreve Vol I Shreve, 2004 · Cochrane, Asset Pricing 조건부 청구권 장(위험중립확률 π∗=Rfmπ 대목) Cochrane, 2005
Black, F., & Scholes, M. (1973). The Pricing of Options and Corporate Liabilities. Journal of Political Economy, 81(3), 637–654. 10.1086/260062
Cochrane, J. H. (2005). Asset Pricing (Revised). Princeton University Press.
Cox, J. C., Ross, S. A., & Rubinstein, M. (1979). Option Pricing: A Simplified Approach. Journal of Financial Economics, 7(3), 229–263. 10.1016/0304-405X(79)90015-1
Shreve, S. E. (2004). Stochastic Calculus for Finance I: The Binomial Asset Pricing Model. Springer.
Harrison, J. M., & Kreps, D. M. (1979). Martingales and Arbitrage in Multiperiod Securities Markets. Journal of Economic Theory, 20(3), 381–408. 10.1016/0022-0531(79)90043-7
Baxter, M., & Rennie, A. (1996). Financial Calculus: An Introduction to Derivative Pricing. Cambridge University Press.