거시 수업의 오일러 방정식은 Hall (1978)의 것이다. 이자율이 상수인 세계에서 u′(ct)=βREt[u′(ct+1)]이 성립하고, 효용이 2차식이며 βR=1이면 소비는 확률보행(random walk)이 된다. βR=1이면 Etct+1이 ct의 1차식인 자기회귀 꼴이 된다. 이것을 분기 소비 자료로 검정한다. 소비의 변화가 과거 소득으로 예측되는가를 묻고, 예측되면 기각한다. 이 읽기에서 R은 식을 닫기 위해 필요한 상수이고, 자산은 저축 하나뿐이며, 가격이라는 말은 나오지 않는다. 검정에 자산 수익률 자료는 쓰이지 않는다 — 소비 자료와 상수 R 하나면 된다. 여기까지가 학부의 소비이론이다.
그 다음 Hansen & Jagannathan (1991)을 편다. 경계를 유도하는 절은 E[mR]=1에서 시작한다. 그 절에는 효용함수가 없다. 소비도 없다. 논문이 묻는 것은 자산 수익률 자료만으로 m의 표준편차가 얼마 이상이어야 하는가다. 같은 장면의 변형이 Cochrane (2005)의 첫 쪽이다. pt=Et[mt+1xt+1] 하나를 적고 이 책 전체가 이 식이라고 말한다. 두 식이 같은 줄을 재배열한 것임을 보지 못하면 "m을 확률적 할인인자라 하자"에서 멈춘다. m이 어디서 왔는지, 왜 양수인지, 왜 모든 자산에 같은 m을 써도 되는지가 보이지 않는다.
구체적인 장면 하나. 주식과 국채의 수익률 자료만 손에 있고, 이 자료만으로 m의 표준편차가 최소 얼마여야 하는지를 계산하라는 과제 앞에 선다. 학부의 오일러 방정식으로는 손을 못 댄다 — 그 식에는 효용함수와 소비가 들어 있고, 자료에는 둘 다 없다. 효용함수를 하나 정하고 소비 자료를 붙이면 계산은 되지만 그것은 과제가 아니다. 과제는 효용함수를 정하기 전에 답하라는 것이고, 그 답이 왜 가능한지가 여기서 보이지 않는다.
멈추는 지점은 계산이 아니다. 오일러 방정식을 u′(ct)로 나누는 한 줄이면 p=E[mx]가 나온다. 멈추는 이유는 그 한 줄이 무엇을 지웠는지를 읽지 못하기 때문이다. 나눗셈은 효용 단위를 지웠고, 그래서 효용함수가 식에서 사라졌다. 지운 뒤에 남는 것은 셋이다. m은 양수다. 가격은 지급액에 선형이다. 모든 자산에 같은 m이 붙는다. 이 셋만으로 차익거래가 배제된다.
이 회차가 메우는 결핍은 하나다 — 소비이론의 오일러 방정식과 자산가격의 p=E[mx]가 같은 식이라는 것, 그 식이 효용을 지운 뒤에도 "양의 m 하나가 모든 자산을 가격 매긴다"는 무차익 구조를 남긴다는 것을 한 덩어리로 읽는 일이다.
화폐 단위는 소비재 단위다(뉴메레르, numéraire). 아래 표의 [화폐]는 [소비재 수량]과 같은 차원이고, 이 약속이 없으면 λt의 단위 [효용/화폐]와 u′(ct)의 단위 [효용/수량]이 3절 첫 1계 조건에서 충돌하는 것처럼 보인다.
기호
종류
형상
차원·단위
한국어 이름
ct
확률과정(Ft-가측)
R++
[수량]
t기 소비
u,u′
함수
R++→R, R++→R++
[효용], [효용/수량]
기간효용, 한계효용
β
파라미터
(0,1)
무차원
할인인자(discount factor)
Et[⋅]
연산자
확률변수 → Ft-가측 확률변수
피연산자와 같음
조건부 기댓값
Covt(⋅,⋅)
연산자
확률변수 두 개 → Ft-가측 확률변수
두 피연산자 차원의 곱
조건부 공분산
pti
확률과정(Ft-가측)
R++
[화폐]
자산 i의 가격
xt+1i
확률변수(Ft+1-가측)
R
[화폐]
자산 i의 지급액(가격+배당)
Rt+1i=xt+1i/pti
확률변수
R
무차원(화폐t+1/화폐t)
총수익률
Rt+1f (=Rf=R)
확률과정(Ft-가측)
R++
무차원
무위험 총수익률(=1+r)
mt+1
확률변수(Ft+1-가측)
R++
무차원
확률적 할인인자(stochastic discount factor)
λt
확률과정
R++
[효용/화폐]
예산제약의 잠재가격
V
함수
R×S→R
[효용]
가치함수(value function)
Wt
확률과정
R
[화폐]
t기 초 부(wealth)
ξt
확률과정(벡터)
RN
[자산 단위]
자산 보유량
γ
파라미터
R+
무차원
상대적 위험회피도(relative risk aversion)
같은 글자, 다른 이름.λt는 W04의 잠재가격(shadow price) 그대로이고, W10의 수렴속도 λ가 아니다. W11은 같은 자원제약의 승수를 μt라 불렀다 — 그 회차만 고유값 λ1,λ2와의 충돌을 피한 예외였고, 이 회차는 W04 규약(등식 제약의 승수는 λ)으로 돌아온다. β는 할인인자다. W02의 노동탄력성도, W07의 회귀계수도 아니다. 자산가격 문헌의 “베타”(수익률을 m에 회귀한 계수)는 이 회차에서 쓰지 않고, 필요하면 Covt(m,Ri)/Vart(m)을 풀어 쓴다. γ는 상대적 위험회피도, 곧 CRRA 효용 u′(c)=c−γ의 지수다. W11은 같은 파라미터를 σ로 썼는데, 이 회차에서 σ는 표준편차에 양보한다 — σt(⋅)=Vart(⋅), σc는 소비성장의 표준편차다. m은 W04의 제약 개수 m과 다른 글자이고, 이 회차부터 m은 확률적 할인인자로 고정된다. Wt(부)는 W09의 위너 과정 Wt와 다른 글자다. pti·xt+1i은 W01의 가격 벡터·소비 묶음이 아니라 자산 하나의 가격과 지급액이다. Δ는 (17)의 기간 길이 Δ에서는 W09의 스텝 길이이고, 4절의 Δlnct+1=lnct+1−lnct에서는 W03의 변화분 접두어다 — 글자 하나가 두 자리에서 두 뜻이다.
R의 세 가지 표기.(1)의 R, (3)의 Rf, 3절의 Rt+1f은 같은 양 — t에 이미 알려진 무위험 총수익률 — 이다. Hall의 소비이론은 이것을 시간에 무관한 상수로 두었고, 0절 첫 식은 그 형태다. 아래첨자 t+1은 수익이 실현되는 기간을, "Ft-가측"은 값이 t에 결정됨을 뜻한다. 그래서 (1)의 R은 기댓값 밖에 있다. 확률적 수익률 Rt+1을 같은 자리로 꺼내면 오류다 — 이 회차에서 위험자산 수익률은 언제나 첨자 있는 Rt+1·Rt+1i이다. 위첨자 i는 지수가 아니라 자산 번호다. 기댓값 안의 Rt+1i을 거듭제곱으로 읽지 않는다. (3)은 첨자 t를 뗀 관례 표기다. 3절의 유도는 전부 Et·Covt·Rt+1f로 하고, 첨자를 뗀 형태는 조건부 모멘트로 읽는다. 3절 끝의 수치 예와 4절 이후, 무위험 총수익률이 상수인 자리에서는 책의 표준 표기 Rf를 쓴다.
변수와 파라미터, 첨자의 뜻.ct,pt,Wt,λt는 t에 결정되는 양이다(정보집합 Ft 안). ct+1,xt+1,Rt+1,mt+1은 t에는 확률변수다. Et의 안팎을 넘나들 수 있는 것은 전자뿐이다 — 이 회차 유도의 절반이 이 한 규칙이다. Et 자체는 정의하지 않고 "정보 Ft가 주어졌을 때의 기댓값"으로만 쓴다. 파라미터는 β,γ 둘이고, 나머지는 모두 시간 첨자를 가진 변수다. ξt는 소비자가 실제로 고르는 보유량 벡터이고, 3절 정의에 나오는 θ는 임의의 포트폴리오 계수다 — 전자는 최적화의 결과, 후자는 정의의 인수다. mt+1의 첨자가 t+1인 것은 그 값이 ct+1을 알아야 정해지기 때문이다. mt+1은 t기 가격 pt를 매기지만 t에는 확률변수다 — 가격은 오늘 정해지고, 할인인자는 내일 실현된다. 이 어긋남이 Et가 식에 들어 있는 이유다. 첨자 없는 E·Cov가 무조건부 모멘트를 뜻하는 자리도 있다 — 4절의 로그정규 예와 5절의 Hansen–Jagannathan 그림이 그렇다. 그 읽기로 (3)이 성립하는 것은 Rt+1f이 상수 Rf일 때뿐이고(3절 (14) 근거 줄), 이 회차는 (3)을 조건부 모멘트의 첨자 생략으로 읽는다.
A2 (정보) — 정보집합은 Ft⊆Ft+1로 커진다. Et[⋅]=E[⋅∣Ft]는 선형이고, Z가 Ft-가측이면 Et[ZY]=ZEt[Y]다 — 아는 것은 밖으로 나온다. ct,pt,Wt,ξt,λt,Rt+1f은 Ft-가측이고 xt+1,Rt+1,ct+1,yt+1은 Ft+1-가측이다.
A3 (자산·예산) — 자산 i=1,…,N의 가격은 pti>0, 지급액은 xt+1i=pt+1i+dt+1i, 총수익률은 Rt+1i=xt+1i/pti다. 그중 하나는 무위험 자산이다(Rt+1f이 Ft-가측). 공매도·차입 제약은 없다. 거래 가능한 지급액은 원시자산의 선형결합 xt+1=∑iθixt+1i(θ∈RN, Ft-가측)이고 그 가격은 비용 pt=∑iθipti다. 예산은 ct+pt⋅ξt=Wt, 부의 전이는 Wt+1=ξt⋅xt+1+yt+1이다(y는 외생 노동소득). 외생 마르코프 상태 st가 가격·지급액·소득의 조건부 분포를 요약한다 — pt=p(st), xt+1=x(st,st+1), yt+1=y(st+1). 이것이 가치함수를 V(Wt,st)로 쓸 수 있는 조건이다.
A4 (내부해·미분) — 최적해가 존재하고 내부해(ct>0)다. 가치함수 V(W,s)는 W에 대해 미분 가능하고 미분과 Et가 교환된다. 미분 가능성은 Benveniste–Scheinkman의 정리이며 Benveniste & Scheinkman, 1979, 교과서 진술은 Stokey et al. (1989) 4장에 있다. 이 회차에서는 가정으로 둔다 — W12에서 "포락선 조건"이라는 이름으로 본 것의 확률 버전이다. W12의 벨만 연산자 논의(단조성·할인)는 Et가 선형이므로 그대로 옮겨진다. 단 Theorem 1는 유계 효용을 전제하므로, u가 유계이면 V의 존재·유일성이 그 정리로 따르고, CRRA처럼 유계가 아니면(γ>1은 아래로, γ<1은 위로, γ=1은 양쪽으로 발산한다) V의 존재는 이 가정의 일부다 Sargent & Stachurski, 2024.
A5 (모멘트) — Et∣u′(ct+1)Rt+1i∣<∞이고 모든 조건부 2차 모멘트가 유한하다. 위험자산(i=f)에 대해 σt(Rt+1i)>0이다. 무위험 자산은 σt(Rt+1f)=0이다.
다섯 가정이 각각 어느 줄에서 쓰이는지를 미리 적어 둔다. A1은 라그랑지안을 쓰는 자리와 u′>0으로 나누는 자리에서 쓰인다. A2는 Ft-가측인 양을 Et 밖으로 꺼내거나 안으로 넣는 모든 자리에서 쓰인다 — 열세 단계 가운데 다섯 단계가 A2를 부른다. A3은 예산과 전이의 형태, 그리고 pti>0으로 나누는 자리에서, A4는 1계 조건을 등식으로 쓰고 가치함수를 미분하는 자리에서, A5는 공분산을 정의하는 자리에서 쓰인다. 어느 가정을 빼면 어느 줄이 무너지는지가 6절 채점의 절반이다.
A3의 "공매도·차입 제약 없음"이 하는 일은 하나다. W04의 상보여유(complementary slackness) (3)로 처리할 부등식 승수가 이 문제에 없다. 제약이 묶이면 아래 1계 조건은 등식이 아니라 부등식이 되고, 오일러 방정식도 부등식이 된다. 이 회차는 그 경우를 다루지 않는다.
역방향 — 무차익이면 양의 m이 존재한다 — 는 Harrison & Kreps (1979)의 결과이며 이 회차는 증명하지 않는다. 이 회차가 책임지는 방향은 "오일러 ⇒ 양의 m ⇒ 무차익"이다. 단계 1–12와 단계 13 첫 줄이 정리를, 단계 13 둘째 줄이 보조정리 (b)를 증명한다 — 단계 13 첫 줄은 보조정리 (a)이자 정리 (ii)의 마지막 조각이다.
증명은 네 토막이다. 단계 1–5는 W04의 라그랑지안과 W05의 포락선 정리를 확률 문제에 옮기는 일이고, 새 수학이 없다. 단계 6–8은 포락선 조건을 한 기 앞으로 옮기고 Ft-가측인 양으로 나누는 일이며, 여기서 m이 태어난다. 단계 9–12는 1=Et[mR]에 대한 모멘트 대수다 — 공분산 분해와 코시–슈바르츠뿐이다. 단계 13은 선형성으로 보조정리 (a)를, m>0 하나로 (b)를 얻는다. 각 단계 아래 근거 줄이 6절 채점표의 항목과 하나씩 대응한다.
번역. 정리 (i)–(ii): 오늘 소비 한 단위를 포기해 어떤 자산에 넣어도, 잃는 한계효용은 내일 그 자산이 돌려주는 소비의 한계효용을 할인해 평균한 것과 같다 — 자산이 무엇이든 같은 할인인자 하나가 그 값을 매긴다. 정리 (iii): 확실한 1원의 오늘 값은 할인인자의 평균이고, 무위험 수익률은 그 역수다 — 이자율이 높다는 것은 내일의 확실한 1원이 오늘 싸다는 것이다. 정리 (iv): 자산의 초과수익은 수익률의 분산이 아니라 “소비가 궁할 때 함께 나빠지는 정도” — 한계효용과의 공분산 — 에만 비례한다. 소비가 궁할 때 오히려 값을 치르는 자산은 보험이고, 그 대가로 무위험 수익률보다 낮은 수익을 받는다. 정리 (v): 어떤 자산의 샤프비율(Sharpe ratio)도 할인인자의 변동계수를 넘지 못한다 — 시장이 보이는 가장 좋은 위험–보상 비율이 곧 할인인자가 얼마나 출렁이는지의 하한이다. 보조정리: 모든 자산을 같은 양의 할인인자 하나로 매기는 시장에서는 공짜 점심이 없다 — 손해 볼 일 없는 지급액에 값을 받고 팔 수 없다.
W11의 오일러 방정식과 이 회차의 오일러 방정식은 같은 식이다. CRRA u′(c)=c−γ, 불확실성 없음, 기간 길이 Δ, β=e−ρΔ, R=e(f′(k)−δ)Δ를 (10) 둘째 줄에 넣으면
근거 — W09의 (1+r/n)n→er(Lemma 1, 이산↔연속). W12 (16)은 (10) 둘째 줄을 Δ=1, R=f′(kt+1)+1−δ로 쓴 확실성 이산형이다 — ef′−δ와 1+f′−δ의 차이는 W03의 1차 근사 오차다. W11 (1)의 첫 식은 Δ→0 극한이고, 거기서 σ≡γ다. W11에서는 동학의 부산물로 나온 식이 여기서는 자산가격의 원천이다. 같은 식, 다른 층이다.
세 회차의 오일러 방정식은 한 줄의 세 얼굴이다. W11은 연속시간·확실성에서 c˙/c의 미분방정식으로, W12는 이산시간·확실성에서 u′(ct)=βu′(ct+1)[f′(kt+1)+1−δ]로, 이 회차는 이산시간·불확실성에서 u′(ct)=βEt[u′(ct+1)Rt+1]로 쓴다. 확실성을 빼면 Et가 붙고, 기간 길이를 0으로 보내면 미분이 된다. 세 식에서 R 자리에 서 있는 것은 언제나 "오늘 한 단위 참으면 내일 몇 단위인가"이고, 생산경제에서는 그것이 자본의 한계생산물이며 교환경제에서는 자산의 총수익률이다.
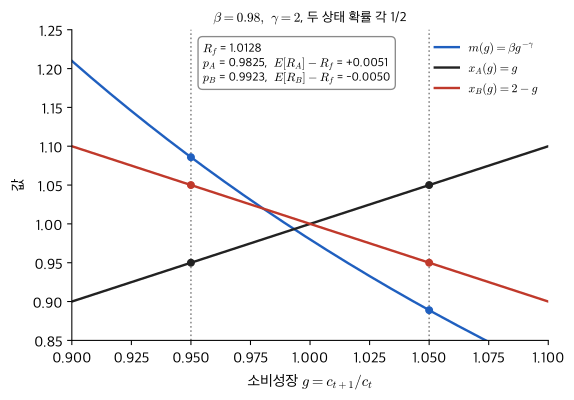
정리 (iv)의 부호가 실제 숫자에서 어떻게 나오는지를 두 상태 경제로 확인한다. β=0.98, γ=2, 소비성장 g=ct+1/ct가 0.95 또는 1.05를 확률 각 1/2로 취한다. 할인인자는 m=βg−γ이므로 낮은 상태에서 mL=1.0859, 높은 상태에서 mH=0.8889, 평균 Em=0.9874, 무위험 총수익률 Rf=1/Em=1.0128이다. 자산 A는 소비 청구권(xA=g)이고 자산 B는 역순환 자산(xB=2−g)이다. 두 자산의 기대 지급액은 똑같이 1이다. 가격은 (11) 둘째 줄로 pA=E[mxA]=0.9825, pB=E[mxB]=0.9923이다. 기대수익률은 ERA=1.0179, ERB=1.0078이고, 프리미엄은 각각 +0.51%p와 −0.50%p다. (14) 우변 −RfCov(m,R)로 다시 계산하면 +0.00508, -0.00503으로 좌변과 자리까지 일치한다. 두 자산의 기대 지급액이 같으므로 가격 차이는 오직 m과의 공분산에서 온다. 가격을 뜯어 보면 이유가 보인다. pA=21(mL⋅0.95+mH⋅1.05)에서 큰 mL에 작은 지급액이, 작은 mH에 큰 지급액이 곱해진다. pB는 반대다. 같은 평균 지급액을 궁할 때 주느냐 넉넉할 때 주느냐가 가격 0.0098의 차이를 만들고, 그 차이가 수익률 1.01%p의 차이로 나타난다. 지급액의 표준편차는 두 자산이 0.05로 같다 — xA와 xB는 서로의 거울상이다. 분산이 같은데 프리미엄의 부호가 반대라는 것이 정리 (iv)의 내용이고, 분산이 프리미엄을 정하지 않는다는 것이 이 예의 교훈이다. Figure 1이 이 계산을 그린 것이다.
Figure 1:m은 소비성장이 낮을 때 크다. A는 m이 작을 때 많이 지급하고 B는 m이 클 때 많이 지급한다. 기대 지급액은 둘 다 1이지만 A의 가격이 낮다(프리미엄 +0.51%p, B는 −0.50%p). 상자의 숫자는 스크립트가 (11)·(14)로 계산한 값이다.
2절 표가 답이다. 덧붙일 것 하나 — (2)의 mt+1은 새 기호가 아니라 (1)에 이미 있던 세 기호 β, u′(ct+1), u′(ct)의 덩어리다. 덩어리에 이름을 붙이는 순간 효용함수가 식에서 사라진다. 종류로는 Ft+1-가측 양의 확률변수, 형상은 R++, 차원은 무차원이다. 이 세 칸을 채울 수 있으면 자산가격 논문의 첫 줄이 읽힌다.
(2): “어떤 자산이든, 그 총수익률에 확률적 할인인자를 곱해 오늘 정보로 평균하면 정확히 1이다 — 오늘 1원의 값은 1원이다.” (3): “자산의 위험 프리미엄은 그 수익률이 할인인자와 반대로 움직이는 정도에 무위험 수익률을 곱한 것이다.” 두 번역에 효용이라는 말이 없다는 것이 이 회차의 요점이다. 비교를 위해 (1)도 번역해 둔다: “오늘 한 단위를 아끼는 아픔은, 무위험 이자를 붙여 내일 쓰는 기쁨을 할인해 평균한 것과 같다.” 이쪽에는 효용이 있고 자산은 하나뿐이다.
(1): 좌변은 [효용/수량], 우변은 β(무차원)·R(무차원)·Et[u′] [효용/수량] — 맞는다. (2): u′(ct)로 나누면서 효용 단위가 소거됐다. 양변 모두 무차원이다. 이것은 W10에서 한 무차원화와 같은 조작이다 — 그래서 m은 효용함수의 양의 아핀 변환 au+b(a>0)에 불변이고, 효용 단위를 모르는 자산가격 연구자도 (2)를 쓸 수 있다. 무차원군을 센다. (1)에는 β, R, u′(ct+1)/u′(ct) 셋이 있고 (2)는 이 셋을 mR 하나로 묶었다. CRRA로 쓰면 βg−γR — 군은 β, g, R, γ다. pt=Et[mxt+1]은 [화폐] = 무차원 × [화폐]다. m이 무차원이라야 서로 다른 시점의 화폐를 잇는 환율 노릇을 할 수 있다. (3)은 전부 무차원이고 Covt(m,R)도 무차원이다. 2절의 뉴메레르 약속이 여기서 작동한다 — [화폐] = [소비재 수량]이므로 pt와 xt+1이 같은 단위이고, 그 비율 R이 무차원이다. W02에서 오는 것은 양변의 차원을 맞춰 보는 검사 규칙이고, 그 검사를 이 약속 위에서 한 것이다. 덩어리 짓기가 버리는 정보도 적어 둔다. m 하나로 묶으면 β와 한계효용 비율을 따로 볼 수 없다 — 참을성이 낮은 것과 한계효용이 빨리 줄어드는 것을 자료에서 구분하려면 덩어리를 다시 풀어야 한다. 무차원화가 파라미터를 지우는 것이 아니라 단위 속에 숨긴다는 W10의 교훈이 여기서도 성립한다.
근거 — E[m]=βe−γμc+γ2σc2/2를 (12)에 넣고 로그를 취한다. E[m2]/E[m]2=eγ2σc2이므로 Var(m)/E[m]2=eγ2σc2−1. 근사는 ex−1≈x, 작은 γσc에서.
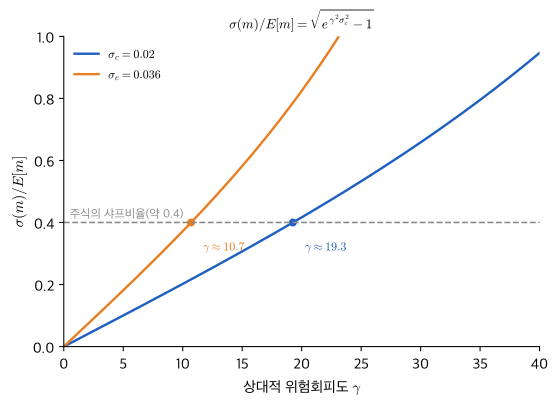
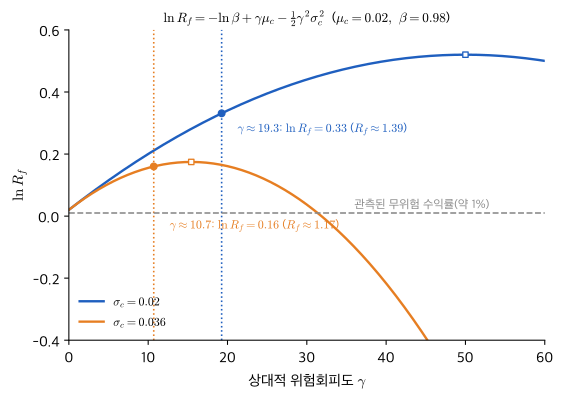
기준 숫자 하나를 둔다. β=0.98, γ=2, μc=0.02, σc=0.02이면 lnRf=0.0594, Rf=1.061이고 σ(m)/Em=0.0400이다. (15)에 따라 이 세계의 어떤 자산도 샤프비율 0.04를 넘지 못한다. 주식의 샤프비율은 약 0.4다 — 초과수익 약 6%, 표준편차 약 16–17%로, Mehra & Prescott (1985)의 표를 반올림한 값이다. 비율 자체는 약 0.37이고 아래에서는 0.4로 올려 잡는데, 0.37로 두면 필요한 γ가 각각 약 18·10으로 조금 내려올 뿐 결론은 같다. Figure 2가 보이듯 0.4에 닿으려면 σc=0.02에서 γ≈19, 소비성장 표준편차를 σc=0.036으로 넉넉히 잡아도 γ≈11이 필요하다. 그 γ를 (18) 둘째 식에 넣으면 lnRf가 각각 0.33·0.16, 총수익률 1.39·1.17 — 무위험 수익률이 약 39%·17%인 세계가 된다. 프리미엄을 맞추면 이자율이 터진다. 왜 터지는지는 글자 하나에 있다. CRRA에서는 위험회피도와 기간간 대체탄력성(elasticity of intertemporal substitution)의 역수가 같은 글자 γ다. 프리미엄을 맞추려 γ를 키우면 대체탄력성이 함께 작아지고, 성장하는 소비 경로를 받아들이게 하려면 (18)의 γμc만큼 이자율이 올라야 한다. 두 파라미터를 갈라 놓고 보면 이자율 쪽의 퍼즐이 프리미엄 퍼즐과 별개로 드러난다는 것이 Weil (1989)의 요점이며, 무위험 수익률 퍼즐(risk-free rate puzzle)이라는 이름이 거기서 왔다. σc=0.036은 Mehra & Prescott (1985)가 쓴 연간 실질 소비성장의 표준편차(약 3.6%)를 반올림한 값이고, 0.02는 더 매끄러운 소비 자료를 가정한 값이다. 어느 쪽을 택해도 결론이 바뀌지 않는다. Figure 3이 두 퍼즐이 한 식 안에 있음을 보인다.
Figure 2:(15)의 우변 σ(m)/E[m]=eγ2σc2−1을 γ에 대해 그렸다. 주식의 샤프비율 약 0.4에 닿으려면 σc=0.02에서 γ≈19.3, σc=0.036에서 γ≈10.7이 필요하다.
Figure 3:(18)의 lnRf(γ)는 포물선이다 — 시점 간 대체 γμc와 예비적 저축(precautionary saving) −21γ2σc2의 줄다리기. Figure 2에서 구한 γ에서 lnRf는 0.33·0.16으로, 관측된 약 1%와 멀다. 흰 네모는 꼭짓점 γ=μc/σc2이다.
γ→0(선형 효용): m=β는 상수이고 Covt=0이다. 모든 자산이 EtR=Rf=1/β다. 위험이 가격에 들어오지 않는 세계 — 가격은 기대 지급액의 단순 할인이다.
σc→0(소비성장 확실): m이 확정값이고 프리미엄은 0이다. 그래도 lnRf=−lnβ+γμc다 — 이자율은 참을성(β)과 성장을 평탄화하려는 욕구(γμc)만으로 결정된다. 성장하는 경제의 이자율이 양수인 이유가 이 두 항이다 — 내일이 오늘보다 넉넉하면 오늘 빌리려는 힘이 이자율을 밀어 올리고, γ가 클수록 그 힘이 세다.
β→1: 참을성 무한. lnRf→γμc−21γ2σc2. 성장이 없고 위험만 있으면 이자율은 음수다 — 미래를 대비해 저축하려는 사람뿐이고 빌리려는 사람이 없다.
γ→∞: (15)의 경계 γσc→∞ — 어떤 프리미엄도 설명된다. 동시에 lnRf는 −21γ2σc2가 지배해 −∞로 간다 — 예비적 저축이 무위험 자산 가격을 무한히 밀어 올리는 세계다. Figure 3의 포물선 꼭짓점은 γ=μc/σc2(σc=0.02면 50)이고, 프리미엄을 맞추는 γ≈19에서 이미 Rf≈1.39다.
Covt(m,R)>0인 자산: 프리미엄이 음수다. 불황에 값이 오르는 자산(풋옵션, 안전 국채)은 보험이며 기대수익이 무위험 수익률보다 낮아도 수요가 있다. 3절 두 상태 경제의 자산 B가 이것이다.
Vart(R)은 크지만 Covt(m,R)=0인 자산: 프리미엄이 0이다. 소비와 무관한 위험은 보상받지 않는다 — 분산 가능 위험이다. 개별 기업의 고유 위험에 프리미엄이 붙지 않는 이유가 이 항이다.
오늘 소비재 한 단위의 한계효용 u′(ct)와, 그 한 단위를 자산 i에 넣어 내일 돌려받는 한계효용의 할인 기댓값 βEt[u′(ct+1)Rt+1i]이 균등해진다. 이것이 모든 i에 대해 같은 값 u′(ct)이므로 자산 간에는 Et[mRi]가 1로 균등하다. 상충하는 것은 한 소비자의 두 배분 — 시점 간(오늘 대 내일)과 상태 간(궁할 때 대 넉넉할 때) — 이다. 시점 간 배분은 β와 γ가 함께 조절하고(γ는 위험회피도이자 기간간 대체탄력성의 역수다), 상태 간 배분은 γ가 조절한다. 자산은 이 두 배분을 옮기는 수단일 뿐이고, 가격은 그 수단의 잠재가격이다. W04에서 λ가 예산의 잠재가격이었던 것과 같은 구조로, (8)의 VW=λt=u′(ct)가 그 연결이다. 부 한 단위의 값은 그것을 소비했을 때의 한계효용이고, 자산 한 단위의 값은 그것이 돌려주는 부의 값을 평균한 것이다. 이 균등은 소비자 한 사람의 조건이지만, 모든 소비자가 같은 자산 가격에 직면하므로 각자의 m은 모든 자산에 대해 같은 방정식을 만족한다. 대표적 개인을 두면 그 m 하나가 시장의 할인인자다.
등가 재작성 하나. 초과수익 Rt+1e=Rt+1i−Rt+1f은 가격이 0인 지급액이다 — 무위험 자산을 빌려 위험자산을 사면 오늘 돈이 들지 않는다. 가격이 0이므로 (10)처럼 pti로 나눌 수 없고, (11) 둘째 줄 p=Et[mx]를 써야 한다. 그러면 (11)은 Et[mt+1Rt+1e]=0, (14)는 Et[Rt+1e]=−Rt+1fCovt(mt+1,Rt+1e)로 다시 써진다. 값은 같고 "가격 0"이 드러난다.
학부 읽기는 (1)을 소비의 시간 경로에 대한 제약으로 읽는다. 검정 대상은 소비의 확률보행성(βR=1과 2차 효용 아래)이고 R은 상수다 Hall, 1978. 식의 주인공은 ct와 ct+1이고 R은 조연이다. 검정은 (1)을 c에 관한 차분방정식으로 읽고, 그 예측오차가 t의 정보로 설명되지 않는지를 본다. 이 읽기로 Hansen & Jagannathan (1991)을 열면 경계를 유도하는 절의 출발점 — E[mR]=1을 만족하는 m — 에서 멈춘다. 효용함수가 없는데 왜 식이 성립하는지, 왜 자산 수익률만으로 σ(m)의 하한을 말할 수 있는지가 보이지 않는다. 주인공이 바뀌었는데 같은 배역표로 읽고 있기 때문이다.
대학원 읽기는 (11)에서 u가 사라진 것을 본다. 남은 구조는 셋뿐이다 — m>0, 선형성, 모든 자산에 같은 m. 이 셋이 Lemma 1의 무차익·일물일가이고, 그 역(무차익 ⇒ 양의 m 존재)이 Harrison & Kreps (1979)다. 그래서 자산가격 논문은 효용함수를 특정하지 않고 m의 통계적 성질 — 평균은 1/Rf, 변동계수 σ(m)/E[m]은 최대 샤프비율 이상 — 만으로 논의를 시작할 수 있다. 오일러 방정식이 더해 주는 것은 "그 m이 구체적으로 무엇인가"라는 대답 하나다. 대답은 βu′(ct+1)/u′(ct)이고, 이 대답을 자료에 대면 4절의 두 퍼즐이 나온다.
구체적 장면은 Hansen–Jagannathan의 그림이다. 가로축 E[m], 세로축 σ(m), 수익률 자료에서 계산한 허용 영역의 경계선 위에 CRRA 모형의 (Em,σ(m)) 점을 γ별로 찍는다. 학부 읽기로는 이 그림에 효용함수가 어디 있는지 찾지 못한다. 대학원 읽기로는 (12)가 가로축, (15)가 경계선, (18)이 점의 궤적임이 보인다. 세 식이 모두 (11) 한 줄의 재배열이라는 것까지 보이면 그림 전체가 한 식이다. 허용 영역의 경계는 자료에서 나오고 점의 궤적은 모형에서 나온다. 점이 경계 안에 들어오는 γ가 Figure 2의 교점이고, 그 γ에서 가로축 좌표 Em=1/Rf가 Figure 3의 문제를 일으킨다.
벨만 식 (4) 옆에 "시간분리 효용·정보집합·마르코프 상태·W12 고정점(유계 효용일 때)"이 적혀 있고, 예산제약과 부의 전이가 따로 적혀 있는가.
1계 조건 두 줄 (6)·(7) 옆에 "내부해, 미분과 Et의 교환"이 적혀 있고, λt가 예산제약의 잠재가격(W04)이라고 적혀 있는가.
포락선 줄 (8) 옆에 "포락선 정리 → VW=λt=u′(ct), 곧 λ=∂v/∂w"가 적혀 있는가.
시점 이동 줄 (9) 옆에 "모든 t·모든 상태에서 성립하므로 t+1에도"가 적혀 있는가.
pti·u′(ct)로 나누는 줄 (10)·(11) 옆에 "Ft-가측·양수이므로 Et 안으로"가 적혀 있고, 여기서 m이 정의되며 m>0의 근거(β>0, u′>0)가 있는가. 나눈 스칼라가 양수·Ft-가측이므로 역으로 곱해 되돌릴 수 있다(동치)는 한 줄이 있는가.
공분산 줄 (13)·(14) 옆에 "E[mR]=EmER+Cov"가 있고 부호가 −Rt+1fCovt로 나오며, 부호 검산(순환 자산 → 양의 프리미엄)이 한 줄 있는가. 프리미엄 식과의 동치는 Rt+1f=1/Et[mt+1]이 주어졌을 때라는 한정이 적혀 있는가.
번역 문장이 있는가.
냉시동 인출(40분) — 1주 전 · 3주 전 · 8주 전 각 1항목.
1주 전 · W12 · Blackwell 조건 → 압축사상 → 벨만 고정점 · 포락선 조건 — 두 조건(단조성·할인)에서 (2)의 압축 계수 β가 나오는 줄과, 포락선 조건 V′(k)=u′(c)gk가 gc=−1에 기대는 줄을 백지에 적는다.
3주 전 · W10 · 고정점 선형화 → 수렴속도 λ와 반감기 — λ=(1−α)(n+δ)와 반감기 ln2/λ, 그리고 무차원화가 파라미터를 지우는 줄. 이 회차의 λt와 글자만 같다.
8주 전 · W05 · 포락선 정리 → Shephard 보조정리 — Theorem 1에서 Lemma 1로 가는 두 줄. 이 회차 (8)이 같은 정리의 확률 버전이다.
노트북(40분) — w13-lab.ipynb. 코드를 쓰기 전에 아래 셋을 답한다.
β=0.98, γ=2, μc=0.02, σc=0.02의 로그정규 소비성장에서 Rf는 얼마인가. (18)로 손계산하면 lnRf=0.0594, Rf≈1.061이다. 난수 2×10⁵개로 만든 m의 표본평균의 역수가 이 값에 소수 셋째 자리까지 맞는가.
같은 파라미터에서 어떤 자산도 샤프비율 0.04를 넘지 못한다. 샤프비율 0.4에 닿으려면 γ가 약 19 이상이어야 하고, 그때 Rf는 약 1.39다. γ 격자에서 σ(m)/Em 곡선과 lnRf 곡선을 직접 그려 Figure 2·Figure 3을 재현한다.
두 상태 경제에서 A(순환)의 프리미엄은 양, B(역순환)의 프리미엄은 음이며 크기는 거의 같다(±0.5%p). γ를 4로 올리면 두 프리미엄의 절댓값이 대략 두 배가 된다 — 공분산이 γ에 거의 비례하기 때문이다. γ∈{1,2,4,8} 표로 확인한다.
계산은 패키지로 답을 내지 않는다. 두 상태 경제는 확률벡터와 상태별 값으로 직접 쌓아 E[mR]이 1인지, (14) 좌·우변이 일치하는지를 본다. 인위적 자산 R=Rf+b(g−gˉ)+ε(ε은 g와 독립)을 b>0, b<0, b=0 세 경우로 만들어 E[mR]로 가격을 매기고, b=0이면 Var(ε)이 아무리 커도 프리미엄이 0임을 확인한다. 대조 표는 예측 · 결과 · 어긋남 · 원인 네 열이다.
지금은 이렇게 읽힌다. 기호로는 — mt+1은 새 기호가 아니라 할인인자와 한계효용 비율의 덩어리이고, 양수·무차원·Ft+1-가측이다. Rt+1은 어느 자산이든 된다. 차원으로는 — u′(ct)로 나누어 효용 단위를 지운 무차원 식이다. 그래서 효용함수를 모르는 사람도 쓸 수 있고, 효용의 아핀 변환에 불변이다. 메커니즘으로는 — 하나의 m이 모든 자산에 대해 Et[mR]=1을 만족한다. 자산 간 차이는 오직 m과의 공분산이고, m>0이 차익거래를 배제한다. 보조정리는 이렇게 읽힌다 — 양의 할인인자 하나로 모든 지급액에 값이 매겨지는 시장에서는 손해 볼 일 없는 지급액을 값을 받고 팔 수 없고, 그 무차익은 효용함수가 무엇이든 m>0 한 줄에서 나온다. 효용함수는 m이 무엇인지를 말해 줄 뿐, 무차익 구조는 그 답과 무관하게 선다. 소비이론의 오일러 방정식과 자산가격의 p=E[mx]는 같은 줄을 u′(ct)로 나눈 것과 나누지 않은 것이다. 0절의 나머지 두 식도 같은 자리에 놓인다. (1)은 이 식에서 Rt+1을 t에 알려진 무위험 총수익률 Rt+1f — 0절의 글자로는 R — 로 두고 u′(ct)를 도로 곱한 것이고, (3)은 이 식에 공분산 분해를 한 번 적용한 것이다. 세 식은 한 줄의 세 표기다.
m이 왜 모든 자산에 같은지가 안 되면 3절의 (8)로, 왜 공분산만 남는지가 안 되면 (13)으로 돌아간다.
이 회차 내내 정의 없이 쓴 Et[⋅]의 아래첨자 t가 정확히 무엇인지 — 조건부 기댓값이 정보집합 위의 사영이라는 것 — 는 W14에서 본다.
이어지는 자료 — QuantEcon Asset Pricing · Cochrane, Asset Pricing 1장(참조) · Hansen & Jagannathan(1991) 1–2절
Hall, R. E. (1978). Stochastic Implications of the Life Cycle-Permanent Income Hypothesis: Theory and Evidence. Journal of Political Economy, 86(6), 971–987. 10.1086/260724
Hansen, L. P., & Jagannathan, R. (1991). Implications of Security Market Data for Models of Dynamic Economies. Journal of Political Economy, 99(2), 225–262.
Cochrane, J. H. (2005). Asset Pricing (Revised). Princeton University Press.
Benveniste, L. M., & Scheinkman, J. A. (1979). On the Differentiability of the Value Function in Dynamic Models of Economics. Econometrica, 47(3), 727–732. 10.2307/1910417
Stokey, N. L., Lucas, R. E., Jr., & Prescott, E. C. (1989). Recursive Methods in Economic Dynamics. Harvard University Press.
Sargent, T. J., & Stachurski, J. (2024). Dynamic Programming, Volume I: Finite States. Cambridge University Press.
Harrison, J. M., & Kreps, D. M. (1979). Martingales and Arbitrage in Multiperiod Securities Markets. Journal of Economic Theory, 20(3), 381–408. 10.1016/0022-0531(79)90043-7
Dixit, A. K. (1990). Optimization in Economic Theory (2nd ed.). Oxford University Press.
Lucas, R. E., Jr. (1978). Asset Prices in an Exchange Economy. Econometrica, 46(6), 1429–1445. 10.2307/1913837
Mehra, R., & Prescott, E. C. (1985). The Equity Premium: A Puzzle. Journal of Monetary Economics, 15(2), 145–161. 10.1016/0304-3932(85)90061-3
Weil, P. (1989). The Equity Premium Puzzle and the Risk-Free Rate Puzzle. Journal of Monetary Economics, 24(3), 401–421.