최적점에서는 왜 x∗가 움직이는 효과를 무시해도 되는가. Hotelling·Shephard·Roy는 왜 셋 다 같은 모양인가.
논문 부록의 한 줄에서 멈춘다 — “포락선 정리(envelope theorem)에 의해 행동 반응은 후생에 1차 효과가 없다.” 외워 둔 세 보조정리 가운데 어느 것도 이 문제의 모양이 아니다. 세율이 붙은 노동공급 문제는 효용극대화이지만, 외운 공식의 글자 p·w·e·π와 맞지 않는다 — 세율이 가격 자리에 어떻게 들어가는지를 공식은 말해 주지 않는다. 지출함수(expenditure function)를 가격으로 미분하면 힉스 수요(Hicksian demand)가 나온다고 외웠다. 왜 나오는지는 묻지 않았다. 이윤함수를 산출가격으로 미분하면 산출량이 나온다는 것도 따로 외웠다. 두 공식은 같은 한 줄이다. 학부 미시는 그 한 줄을 세 장에 나눠 담았다 — 지출함수 옆에 Shephard, 간접효용함수 옆에 Roy, 이윤함수 옆에 Hotelling. 세 장을 관통하는 문장은 없었다.
멈추는 자리를 하나 짚는다. Chetty (2009)는 세율 τ를 조금 올릴 때 후생 — 개인 효용과 세수의 합 — 이 변하는 양을 두 항으로 적는다. 첫째는 기계적 항으로, 세금이 더 걷히는 만큼에 소득의 잠재가격(shadow price) λ를 곱한 것이다. 둘째는 재정 외부성으로, 노동공급이 반응해 세수가 변하는 몫이다. 개인이 노동시간을 다시 고르는 효과 dℓ∗/dτ는 첫째 항에 없다. 그 항이 사라지는 근거로 논문은 민간 부문 최적화의 포락선 조건(envelope conditions)이라는 한 구절을 적고 지나간다. 학부 읽기는 이 줄에서 어느 보조정리를 꺼내야 할지 모른다. 노동공급 문제에는 지출함수도 이윤함수도 없고, 세율은 외운 Roy의 어느 글자도 아니기 때문이다. 같은 이름의 정리가 노동공급 문제에도, 무역비용이 붙은 지출최소화에도, 벌금이 붙은 투자 문제에도 적용된다는 것을 공식 세 개는 말해 주지 않는다.
물가지수 작성자도 같은 자리에 선다. 라스파이레스 지수는 옛 장바구니를 새 가격에 사는 비용이고, 진짜 생계비는 새 가격에서 다시 고른 장바구니의 비용이다. 둘의 차이를 대체편의(substitution bias)라 부르고 "작다"고 말한다. 왜 작은가. 그 차이가 가격 변화의 1차에서는 0이고 2차부터 생기기 때문이다. 이것도 같은 정리의 한 줄이다. 얼마나 작은지는 가격 변화의 크기와 대체탄력성이 정한다 — 3절 끝의 표가 그 숫자다.
세 공식은 세 개가 아니라, 파라미터가 목적함수에 들어가는가 제약에 들어가는가에 따라 한 정리가 세 번 나타난 것이다. 그 정리를 백지에서 만든다.
같은 글자, 다른 이름. λ는 W04의 잠재가격과 같은 뜻이다. 이 책에서 λ는 세 번 다른 뜻으로 나온다 — 잠재가격, 수렴속도, 지수분포의 모수. 이 회차에서는 잠재가격뿐이다. 지출최소화의 승수는 차원이 거꾸로다 — [화폐/효용] — 그래서 μ로 따로 적는다. 같은 글자 μℓ이 W04에서는 비음 제약 xℓ≥0의 승수였고 차원은 [효용/수량]이었다. 이 회차의 μ는 등식 제약 u(x)=uˉ의 승수다 — 글자만 같다. 쌍대점에서 μ∗=1/λ∗가 되는 것은 4절 Q3에서 확인한다. 임금은 W02에서 w였다. 이 회차에서 w는 W04의 소득이므로 임금은 ω로 쓴다. 투입재 임대료는 W02와 같은 글자 r이다 — 여기서 r은 이자율이 아니라 임대료다. F는 W02와 같이 생산함수다. Δp1의 Δ는 W03·W04와 같이 변화분 접두어다. uˉ의 막대는 "고정된 값"이라는 표시이고, p′·θ′의 프라임은 전치가 아니라 "변화 뒤의 값"이다.
변수와 파라미터의 구분. maxx 아래에 있는 것이 변수, 그 밖에 있는 것이 파라미터다. 같은 p가 소비자에게는 파라미터이고 시장 전체에는 변수다. 이 회차의 정리는 "max 아래 있는 글자의 미분은 계수가 0이 되어 필요 없다"는 진술이다. 어느 글자가 max 아래 있는지 먼저 확정해야 식이 읽힌다. 0절 식의 x는 두 번 나온다. maxx 안의 x는 묶인 변수다 — y로 바꿔 써도 식은 같다. 우변의 x∗(θ)는 함수다 — θ마다 점 하나를 돌려준다. 같은 글자가 좌변에서는 더미, 우변에서는 함수값이다. λ도 마찬가지다. 라그랑지안 안의 λ는 변수이고, λ∗(θ)는 파라미터의 함수다.
d와 ∂. 0절 식에서 좌변 d, 우변 ∂의 구분이 정리의 내용 전부다. 좌변은 x∗가 따라 움직이는 것까지 포함한 전미분이고, 우변은 x를 못 박은 채 θ만 움직인 편미분이다. θ가 벡터가 되면 둘 다 ∂로 쓰인다 — 그때는 인수 목록이 구분을 진다. v는 θ만 받고 f는 (x,θ)를 받는다. 3절 (14)의 ∂e/∂pk에서 좌변 ∂는 "다른 가격을 고정한 전미분"이고, 우변 hk는 최적화가 끝난 뒤의 양이다. 기호 하나가 두 뜻을 지니는 자리이므로, 읽을 때마다 "누가 무엇의 함수인가"를 먼저 묻는다.
A3 (최적해의 존재·유일·매끄러움) 각 θ∈Θ에서 최댓값이 달성되고 최적해 x∗(θ)가 유일하며, θ↦x∗(θ)는 C1이다. 이 회차는 이 가정을 증명하지 않는다. 이 가정의 근거는 이 회차 밖이다.
A4 (제약 정규성) 제약이 있을 때 gx(x∗(θ),θ)=0이다. 그러면 라그랑주 승수 λ∗(θ)가 존재하고 유일하다 — 라그랑주 정리(Sundaram, 1996 5장)이고, 이 회차는 증명하지 않는다. 등식 제약 하나에서는 gx=0이 제약자격(constraint qualification)이다. λ∗(θ)의 미분가능성은 가정하지 않는다 — 증명에서 쓰지 않는다.
A5 (Shephard 용)u:R+L→R는 C1, 강단조(∇u≫0), 강준오목이고, p≫0이며, 해는 내부에 있고 유일하다. 강단조 때문에 예산제약과 목표효용 제약이 등식으로 묶인다 — 예산 쪽은 W04 Theorem 1 (i)가 ∇u≫0에서 λ∗>0과 p⋅x∗=w를 얻은 그대로이고, 목표효용 쪽은 효용이 남으면 어느 재화든 줄여 지출을 낮출 수 있다는 같은 논리다. 상보여유(complementary slackness, (3))가 주는 것은 다른 방향 — 묶이지 않는 제약의 승수는 0 — 이다.
A3이 가장 무거운 가정이다. θ가 움직일 때 최적해가 끊기지 않고 미분 가능하게 따라온다는 것을 요구한다. 뒤의 유도는 dx∗/dθ가 존재한다는 것만 쓰고 그 값은 한 번도 계산하지 않는다. 그 값이 필요 없다는 것이 정리의 내용이다. A4는 제약면이 최적점에서 매끄럽다는 조건이다. 예산제약 g=w−p⋅x에서는 gx=−p=0이므로 저절로 성립한다. 지출최소화의 제약 u(x)−uˉ에서는 ∇u≫0(A5)이 그것을 준다. A5의 강준오목은 해의 유일성을 주고, 강단조는 제약이 등식으로 묶인다는 것을 준다 — 돈이 남으면 더 좋은 묶음이 근처에 있으므로 예산을 다 쓴다.
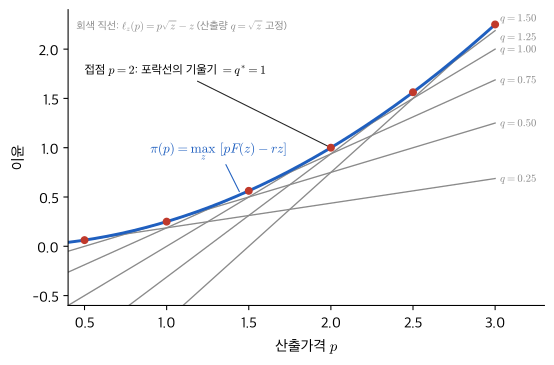
차 ϕ(θ′)=v(θ′)−f(x∗(θ),θ′)는 0 이상이고 θ′=θ에서 0이다. 최솟값 0을 열린 구간의 안쪽 점에서 취하므로, v가 미분가능하면 ϕ′(θ)=0, 곧 v′(θ)=fθ(x∗(θ),θ) — (5)의 재확인이다. 선택을 얼린 곡선 θ′↦f(x∗(θ),θ′)들은 모두 v 아래에 놓이고, 각 곡선은 자기 θ에서 v에 닿는다. v는 그 곡선족의 위쪽 포락선(upper envelope)이고 접점에서 기울기가 같다. 정리의 이름이 여기서 온다. 제한이 하나 있다. θ가 제약에 들어가면 x∗(θ)가 θ′에서 실행가능하지 않을 수 있어 첫 부등식이 서지 않는다. 이 그림은 무제약이거나 θ가 목적함수에만 들어갈 때의 그림이다 — 뒤의 Hotelling과 Shephard가 그 경우다.
Figure 1:이윤함수 π(p)=maxz[pF(z)−rz](F(z)=z, r=1)는 산출량 q=z를 고정한 직선족 ℓz(p)=pz−z의 위쪽 포락선이다. 접점에서 포락선의 기울기는 그 직선의 기울기 q∗와 같다 — p=2에서 q∗=1. 포락선은 z 격자 2,000점 위의 점별 최댓값으로 계산했고 닫힌 형태 p2/4와의 최대 오차는 10-4 아래다.
라그랑지안을 통째로 미분하는 한 줄 증명 — “v=L이고 Lx=Lλ=0이므로 Lθ만 남는다”(Dixit (1990)의 경로) — 은 같은 결과를 더 짧게 얻지만 λ∗(θ)의 미분가능성을 추가로 요구한다. 위 증명은 λ∗를 미분하지 않았으므로 A4만으로 닫힌다.
번역. 최적을 유지하면서 바깥 조건을 조금 바꿀 때 최선의 값이 변하는 속도는, 선택을 그대로 둔 채 조건만 바꿀 때 값이 변하는 속도와 같다. 선택을 다시 고르는 효과는 최적점에서 1차로 사라진다 — 이미 더 나아질 방향이 없는 곳에 서 있기 때문이다. 제약이 있으면 선택은 제약면을 따라서만 움직일 수 있고, 그 움직임의 값어치는 제약을 유지하는 데 드는 비용 하나로 집계된다.
정리가 말하는 것은 dx∗/dθ=0이 아니다. 최적해는 움직인다. 움직이되 그 움직임에 곱해지는 계수가 0이다. 이 구분이 흐려지면 "최적점에서는 행동이 변하지 않는다"는 잘못된 문장이 나온다. 행동은 변하고, 그 변화가 1차에서 값에 영향을 주지 않을 뿐이다. 2차에서는 영향을 준다 — 이 절 끝의 (17)이 그 크기다.
정리 (ii)를 W01의 문제 (1)에 적용한다. f=u(x), g=w−p⋅x, 파라미터는 (p,w)다. 파라미터가 벡터이므로 한 좌표씩 적용한다 — 나머지 좌표를 고정하면 A1–A4가 좌표별로 성립한다. A5의 강단조성으로 예산제약은 등식으로 묶이고, 등식 제약판인 (ii)로 충분하다. fθ=0이고 gw=1, gpk=−xk다.
근거 — (11) 두 식의 비. λ∗>0(A5; W04 Theorem 1)이므로 나눌 수 있다. Roy 항등식(Roy, 1947). 마이너스 부호는 gpk=−xk에서 온다 — 가격이 오르면 예산이 그만큼 죄어든다.
Roy의 번역. 가격이 1원 오를 때 잃는 효용을 돈 1원의 효용으로 나누면 지금 사고 있는 양이 나온다 — 가격 인상의 피해는 구매량만큼의 돈과 같다. 소비자가 장바구니를 바꿔 피해를 줄이는 효과는 1차에서 없다. 간접효용함수만 알면 수요함수를 미분으로 꺼낼 수 있다는 것이 이 항등식의 쓸모이고, 그 미분이 가능한 이유가 정리 (ii)다.
번역. 지출함수의 가격 기울기는 지금 사고 있는 양이다. 가격이 조금 오르면 그 순간의 추가 비용은 옛 장바구니의 값이고, 장바구니를 바꿔 얻는 절약은 그 다음 차수다. 목표 효용을 한 단위 올리는 데 드는 돈은 지출최소화의 승수이고, 그 승수의 차원은 [화폐/효용]이다. Shephard (1953)가 비용함수에 대해 처음 적은 문장이 이것이다.
부호가 두 번 뒤집히는 자리가 백지 재유도에서 가장 자주 틀리는 곳이다. 최소화를 최대화로 바꿀 때 한 번, 그 결과를 다시 e로 돌려 읽을 때 한 번이다. 한 번만 세면 "가격이 오르면 지출이 준다"는 부호가 나온다. 차원은 부호를 잡아 주지 못하지만 방향은 상식이 잡아 준다 — 같은 효용을 유지하는 데 드는 돈은 가격이 오르면 늘어야 한다. ∂e/∂uˉ=μ∗>0도 같은 방향이다. 더 높은 효용은 더 많은 돈이 든다.
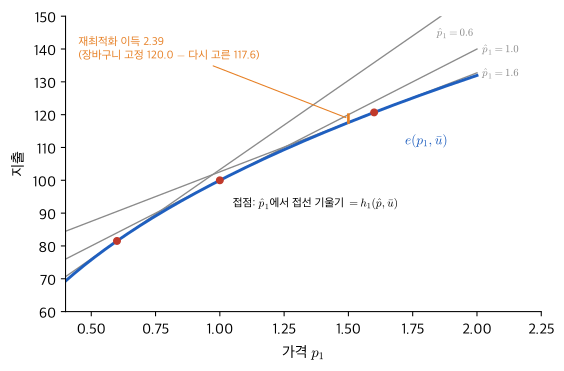
Figure 2:지출함수 e(p1,uˉ)(u=x10.4x20.6, p2=2, uˉ=33.66)는 장바구니 h(p^,uˉ)를 고정한 직선족 p1h1(p^)+p2h2(p^)의 아래쪽 포락선이다. 접점 p^1에서 접선의 기울기가 h1(p^,uˉ)다. p1=1.5에서 p^1=1의 직선과 곡선 사이 2.39가 장바구니를 다시 골라 얻는 이득이다. 곡선은 무차별곡선 위에서 지출을 수치로 최소화해 그렸다.
파라미터가 목적함수에만 들어가는 무제약 문제로 같은 절차를 한 번 더 돌린다. 기업이 투입량 z를 골라 pF(z)−rz를 최대화한다.
근거 — Theorem 1 (i), 무제약: fp=F(z), fr=−z. A1은 내부해 z∗>0을 요구한다 — F′(0)=∞이면 보장된다. Hotelling 보조정리(Hotelling, 1932) — 공급함수와 요소수요가 이윤함수의 기울기다. Figure 1이 이 식의 그림이다.
Hotelling의 번역. 산출가격이 1원 오르면 이윤은 지금 팔고 있는 양만큼 는다. 투입가격이 1원 오르면 지금 쓰고 있는 양만큼 준다. 산출량을 다시 고르는 효과는 그 순간에는 없다. 여기에는 승수가 없다 — 제약이 없으므로 파라미터는 목적함수에만 들어가고, 정리 (i)로 충분하다. Figure 1에서 F(z)=z, r=1이면 z∗=p2/4, q∗=p/2, π=p2/4이고, 접점 p=2에서 포락선의 기울기 dπ/dp=1이 산출량 q∗=1과 같다.
세 결과 (12)·(14)·(15)는 모두 (9) 한 줄에 θ의 자리를 바꿔 넣은 것이다. Roy는 θ가 제약에만, Shephard의 가격 쪽과 Hotelling은 목적함수에만 들어간다. Samuelson (1947)가 최댓값 함수의 미분을 이 절차로 다룬다.
수치로 닫는다. 닫힌 형태 하나가 검산에 필요하다. Cobb–Douglas 효용 u=x1ax21−a에서
근거 — 부등식: (10)의 최소화판 e(p′)≤p′⋅h(p,uˉ) — 옛 장바구니는 p′에서도 실행가능하다. 등식: e를 p1에서 2차 테일러 전개(W03 (1)과 같은 방식; O(⋅)는 W03의 정의). 나머지항이 O((Δp1)3)이려면 h∈C2가 필요하다 — 닫힌 형태 (16)처럼. A3(h∈C1)만으로는 o((Δp1)2)다. 1차항 h1Δp1은 p′⋅h(p)=e(p)+h1Δp1과 정확히 상쇄되고, 2차항의 계수 ep1p1=∂h1/∂p1은 (14)를 한 번 더 미분한 것이다. e는 p에 선형인 함수들의 최솟값이므로 p에 오목이고, 그래서 ∂h1/∂p1≤0이다.
간접효과는 1차에서 사라지고 2차에서 대체효과의 크기로 되살아난다. 듀레이션이 지운 것을 컨벡시티가 되살리는 W03의 구조와 같다. 아래 표의 값은 scripts/figures/w05_envelope.py가 격자 탐색과 황금분할로 계산한 것이고, 닫힌 형태 (16)은 검산에만 썼다. 파라미터는 u=x10.4x20.6, p=(1,2), w=100이다.
항목
값
x∗
(40,30)
v(p,w)
33.66
λ∗=u1(x∗)/p1
0.3366 (=v/w — u가 1차 동차라서 v도 w에 1차 동차, W02 오일러 정리)
∂v/∂w (중심차분, 스텝 10-3)
0.3366
∂v/∂p1 — 공식 −λ∗x1∗ / 중심차분
-13.46 / -13.46
Roy −(∂v/∂p1)/(∂v/∂w)
40.00
e(p,uˉ), uˉ=33.66
100.00
h1=∂e/∂p1
40.00
μ∗=∂e/∂uˉ
2.971 (=1/λ∗)
Δp1=0.01: p′⋅h(p) / e(p′) / 차
100.4000 / 100.3988 / 0.0012
Δp1=0.1: 같은 세 값
104.00 / 103.886 / 0.114
Δp1=0.5: 같은 세 값
120.00 / 117.608 / 2.392
2차 근사 12(Δp1)2 (−21∂h1/∂p1=12)
0.0012 / 0.12 / 3.0
차 / 직접효과 h1Δp1
0.3% / 2.8% / 12%
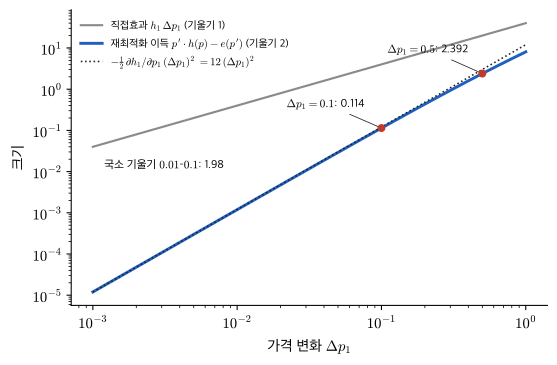
읽기. 가격이 10% 오를 때 장바구니를 다시 고르는 이득은 직접 비용의 2.8%다. 1%면 0.3%. 비율은 Δp1에 비례해 사라진다 — 이것이 "1차로 사라진다"의 수치다. 50% 변화에서는 2차 근사 3.0이 실제 2.39와 벌어진다. 3차항이 보이는 자리다. 중심차분으로 구한 ∂v/∂w가 1계 조건에서 읽은 λ∗와 네 자리까지 같고, ∂e/∂uˉ가 1/λ∗와 같다. 정리를 한 번도 쓰지 않은 수치 최적화가 정리와 같은 답을 낸다. 표에서 Roy의 값 40.00이 x1∗와 같고 h1도 40.00이다 — 쌍대점에서 마셜 수요와 힉스 수요가 같은 점을 가리킨다는 것도 수치가 먼저 보여 준다. 2차항 계수 12는 21(1−a)h1/p1=0.3×40이고, 이 숫자가 대체편의의 크기를 재는 자다. 차와 직접효과를 로그 축에 얹으면 기울기가 각각 2와 1로 갈라진다 — Figure 3이 그 log-log 그림이다.
Figure 3:장바구니를 고정한 비용과 다시 고른 비용의 차이는 가격 변화의 제곱으로 줄어든다(기울기 2). 직접효과 h1Δp1은 기울기 1이다. 점선은 (17)의 2차항 12(Δp1)2이고, Δp1이 0.1을 넘으면 3차항 때문에 실제 차이가 점선 아래로 벌어진다.
목적함수에만 들어가면 dv/dθ=fθ이고 승수가 보이지 않는다. 제약에만 들어가면 파라미터의 효과가 전부 잠재가격을 통해 흐른다 — W04의 λ∗=∂v/∂w가 그 세계다. 둘 다면 두 항이 더해진다. 재화 1에 세율 τ의 종가세가 붙어 예산제약 w−p⋅x−τp1x1에 들어가고, 세수가 공공재 G(τ)로 돌아와 목적함수 u(x,G)에도 들어가는 경우가 그것이다 — 개인은 G(τ)를 주어진 것으로 받는다. 그때 dv/dτ=uGG′(τ)−λ∗p1x1∗이다 — τ는 1절·5절과 같이 무차원이고, 둘째 항은 [효용/화폐]·[화폐/수량]·[수량] = [효용]으로 Q3과 맞는다. 이 개인이 고르는 x∗의 이동은 어느 항에도 없다 — Lx=0이 지웠다. G′(τ) 안에는 세수를 통해 집계 수요의 반응이 들어 있지만, 그것은 이 개인이 최적화한 대상이 아니므로 지워지지 않는다 — 5절의 세수 항이 그 자리다. 세 보조정리는 θ의 세 자리다.
둘째 축은 대체탄력성(elasticity of substitution) σ다. CES 지출함수 e(p,uˉ)=uˉ(p11−σ+p21−σ)1/(1−σ)로 (17)의 2차항 계수를 쓰면 −21∂h1/∂p1=21σ(1−s1)h1/p1이다. 계수가 σ에 비례한다 — 1차에서 사라진 간접효과가 2차에서 얼마나 되살아나는지는 σ가 정하고, 1차 결과는 σ와 무관하다. σ→0(Leontief)이면 e→uˉ(p1+p2)로 가격에 선형이다. h가 가격에 반응하지 않으므로 간접효과가 모든 차수에서 0이고, (17)의 차가 항등적으로 0이며, 라스파이레스 지수가 정확한 생계비 지수가 된다. σ→∞(완전대체)이면 e→uˉmin{p1,p2}로 p1=p2에서 꺾인다. A3의 유일성이 깨지고 e가 미분불가능해져, 정리는 꺾인 점에서 좌우 기울기로만 남는다 — 미분가능성 없이 성립하는 판이 다루는 세계다(Milgrom & Segal, 2002). 꺾인 점을 벗어나면 h가 모서리에 붙어 dx∗/dθ=0이다. 간접효과가 사라지는 이유가 다르다 — fx=0이 아니라 dx∗/dθ=0이다. 두 극단 사이의 세계에서만 "1차는 0, 2차는 σ에 비례"라는 이 회차의 그림이 그대로 선다.
첫째, 가치함수의 기울기와 선택을 얼린 곡선의 기울기가 같다 — Figure 1·Figure 2의 접선이다. 위쪽 포락선이든 아래쪽 포락선이든 접점에서는 같은 문장이다. 둘째, 1계 조건 fx=−λ∗gx — 선택을 한 단위 옮기는 한계편익과 그 이동이 제약에 미치는 효과의 잠재가격이 같다. 그래서 최적해가 움직여도 그 이동의 순가치는 0이고, 남는 것은 제약 유지 비용 λ∗gθ뿐이다. (9)의 둘째 줄에서 셋째 줄로 넘어가는 자리가 정확히 이 균등이다. 셋째, Shephard — 가격 상승의 한계비용과 현재 구매량이 같다. 대체는 한계에서 공짜다. Hotelling도 같은 문장의 기업판이다 — 가격 상승의 한계이윤과 현재 산출량이 같고, 산출량 조정은 한계에서 공짜다. 공짜인 이유는 기업이 이미 한계수입과 한계비용이 같은 점에 서 있기 때문이다.
상충하는 자는 둘이다. 재최적화의 이득은 2차이고 관측의 단순함은 1차다. 지수 작성자는 1차를 택해 옛 장바구니의 값을 적고, 2차를 대체편의로 남긴다. 3절 표의 2.8%가 그 선택의 값이다.
세 공식을 외운 읽기는 문제가 효용극대화·지출최소화·이윤극대화 셋 중 하나의 모양일 때만 작동한다. 논문의 문제는 대개 그 셋의 모양 그대로가 아니다. 세율이 붙은 노동공급, 무역비용이 붙은 지출최소화, 조정비용이 붙은 투자 — 그 앞에서 "어느 공식인가"를 묻는 순간 멈춘다. “by the envelope theorem” 한 줄이 어느 항을 지웠는지 보이지 않는다. 공식은 결과의 모양을 외운 것이고, 논문은 절차를 요구한다. 논문이 그 구절을 쓸 때 지운 항은 언제나 Lx⋅dx∗/dθ 하나다. 그 항이 어느 문제의 것인지 — 개인의 것인지, 기업의 것인지, 정부의 것인지 — 를 읽는 것이 대학원 읽기다.
대학원 읽기가 추가로 보는 것은 셋 대신 셋을 만드는 절차다. 첫째, max 아래 있는 글자와 밖에 있는 글자를 가른다. 둘째, 파라미터가 목적함수에 있는지 제약에 있는지 본다. 셋째, Lθ를 쓴다. 이 절차는 W04에서 λ를 가격으로 읽은 것의 연장이다 — 제약에 들어간 파라미터의 효과는 반드시 λ∗를 계수로 달고 나온다. Mas-Colell et al. (1995) 3장이 지출함수·간접효용함수·수요의 관계를 한 절에 모아 둔 것도 이 절차 때문이다.
장면으로 돌아간다. Chetty (2009)가 정리한 소득세 모형을 노동 한 차원으로 줄이면, 개인은 u(c,ℓ)을 제약 g=(1−τ)ωℓ+T−c=0 아래 최대화한다 — T는 정액 이전이고 개인에게는 파라미터다. 파라미터는 θ=τ이고 목적함수에는 없다. gτ=−ωℓ이므로 dv/dτ=λ∗gτ=−λ∗ωℓ∗ — 노동공급 반응 dℓ∗/dτ는 어디에도 없다. 그 항이 개인의 후생식에서 사라지고 정부 세수 항에만 남는 이유가 정확히 (9)다. 개인의 문제에서는 Lx=0이 간접효과를 지운다. 정부 예산은 개인이 최적화한 대상이 아니므로 그쪽에서는 지워지지 않는다 — 세수 τωℓ∗(τ)의 미분에는 τωdℓ∗/dτ가 살아 있다. 사회 후생을 개인 후생과 세수의 합으로 쓰고 화폐 단위로 재면, 개인 쪽의 −ωℓ∗와 세수 쪽의 기계적 항 ωℓ∗가 상쇄되고 남는 것은 행동 반응 항 하나다. 세율 인상의 순후생 효과가 노동공급 탄력성 하나로 요약되는 이유 — 논문 제목의 충분통계량(sufficient statistics) — 가 이 상쇄다. 사라지는 항과 남는 항의 경계가 "누가 무엇을 최적화했는가"로 갈린다. 이 회차가 메우는 간극은 공식 세 개가 아니라 이 경계다.
v(θ)=f(x∗(θ),θ) 항등식 줄 옆에 "A3 — 최적해 유일·C1"이 적혀 있는가.
연쇄법칙 줄에서 직접효과와 간접효과 두 항이 구분되어 있고, 옆에 "연쇄법칙, A2·A3"이 적혀 있는가.
간접효과가 사라지는 줄 옆에 “1계 조건 fx=0”(제약이 있으면 “fx=−λ∗gx, 라그랑주 1계 조건(A4; 아핀 제약이면 W04 Lemma 1)”)이 적혀 있는가. dx∗/dθ의 값을 구하려 하지 않았는가.
제약을 θ로 전미분한 줄 옆에 "제약이 θ의 항등식(A2·A3)"이 적혀 있고, λ∗를 미분하지 않았는가.
결과 dv/dθ=Lθ에 θ=w, g=w−p⋅x를 넣어 λ∗=∂v/∂w(W04 (2))가 회복된다고 적었는가.
Shephard: 최소화를 −max(−p⋅x)로 바꾼 줄(또는 "증명은 1계 조건만 썼다"는 메모)이 있고, "pk는 목적함수에만 들어간다(gpk=0)"가 근거로 적혀 있는가. 차원 검사 [화폐]/[화폐/수량] = [수량] 줄이 있는가.
번역 문장이 있는가.
냉시동 인출(40분) — 1주 전 · 3주 전 · 8주 전 각 1항목. 자료 없이 백지에서 재구성한다.
1주 전 · W04 — λ=∂v/∂w 유도 + 상보여유 번역. 오목성 샌드위치로 상한과 하한을 세우고, "묶이지 않는 제약의 가격은 0"을 한 문장으로 적는다. 이 회차의 (11)이 같은 결과를 다른 길로 얻었으므로, 두 길이 어디서 갈라지는지(오목성을 쓰는가, 1계 조건과 항등식을 쓰는가)를 한 줄 덧붙인다.
3주 전 · W02 — 동차함수 오일러 정리 → 생산물 소진. 반직선 위의 미분에서 출발해 요소가 한계생산물만큼 가져가면 생산물이 정확히 소진된다는 문장까지 간다.
8주 전 항목은 없다.
막힌 항목은 다음 주 “1주 전” 자리에 다시 올라온다. 막힌 줄이 어디였는지를 항목 이름 옆에 적어 둔다 — 대개 근거 줄이 비어 있는 자리다.
노트북(40분) — w05-lab.ipynb. 코드를 쓰기 전에 아래 셋을 답한다. 파라미터는 u=x10.4x20.6, p=(1,2), w=100이다.
지출함수를 무차별곡선 위에서 직접 최소화해 얻은 e(p1,uˉ)의 중심차분 기울기(스텝 10-3)는 h1=40.0과 상대오차 10-5 이내로 일치한다.
Δp1∈{0.01,0.1,0.5}에서 p′⋅h(p)−e(p′)는 약 0.0012, 0.114, 2.39이고, 0.01–0.1 구간의 log-log 기울기는 1.98로 2에 접근한다. 0.1–0.5 구간은 1.89로 2에서 벗어난다 — 3차항이다.
효용극대화를 예산선 위에서 직접 풀어 얻은 v(p,w)의 중심차분 ∂v/∂w는 1계 조건의 λ∗=u1(x∗)/p1=0.3366과 일치하고, −(∂v/∂p1)/(∂v/∂w)=40.0=x1∗이다(Roy).
계산은 직접 쌓는다. 효용극대화는 예산선 위 x2=(w−p1x1)/p2로 1변수화한 뒤 격자 탐색과 황금분할 축소를 손으로 코딩하고, 지출최소화는 무차별곡선 x2=(uˉ/x1a)1/(1−a) 위에서 같은 방식으로 최소화한다. 중심차분 함수도 직접 쓴다. 대조표는 예측 | 결과 | 어긋남 | 원인 4열이고, 어긋남의 후보 원인은 격자 해상도·차분 스텝·3차항 셋이다.
지금은 이렇게 읽힌다. maxx 아래의 x는 더미이고 x∗(θ)는 함수다. 양변은 [f]/[θ]로 같고, 좌변은 전미분·우변은 편미분이다. 최적해가 움직이는 항은 계수 fx가 0이라 사라지고, 제약이 있으면 λ∗gθ로 집계되어 라그랑지안의 편미분이 남는다. λ∗는 [효용/화폐]이고 gθ가 화폐로 잰 양이면 그 곱은 [효용]이다 — 승수가 두 계정 사이의 환율 노릇을 하고, 제약에 들어간 파라미터의 효과는 반드시 이 환율을 거친다. 세 보조정리는 θ가 목적함수에 있는가 제약에 있는가의 세 배치다. 사라진 것은 1차뿐이고, 2차에서는 대체탄력성에 비례해 되살아난다 — 가격이 10% 오를 때 그 크기가 직접효과의 2.8%다(3절 표). 논문의 "포락선 정리에 의해"라는 구절은 "Lx=0이므로 dx∗/dθ 항을 지웠다"로 읽힌다. 지운 항이 누구의 1계 조건에서 왔는지까지 읽으면 그 줄은 끝난 것이다.
직접효과와 간접효과가 구분되지 않으면 3절의 (4)로, Shephard의 부호가 뒤집히면 (13)으로 돌아간다. A3이 왜 필요한지 말하지 못하면 3절의 가정 목록으로 돌아간다. 지운 항이 누구의 1계 조건에서 왔는지 말하지 못하면 5절의 장면으로 돌아간다.
이 회차가 가정 A3으로 덮어 두고 지나간 x∗(θ)의 미분가능성과 그 기울기의 부호는, 다음 회차(W06 · 음함수 정리)가 1계 조건을 항등식으로 전미분하여 답한다.
이어지는 자료 — Dixit 5–7장 · Sundaram, A First Course in Optimization Theory(조건이 걸릴 때만) · Milgrom & Segal (2002)(미분가능성 없이 성립하는 판) · Mas-Colell·Whinston·Green 3.E·3.G
Chetty, R. (2009). Sufficient Statistics for Welfare Analysis: A Bridge Between Structural and Reduced-Form Methods. Annual Review of Economics, 1, 451–488.
Sundaram, R. K. (1996). A First Course in Optimization Theory. Cambridge University Press.
Dixit, A. K. (1990). Optimization in Economic Theory (2nd ed.). Oxford University Press.
Roy, R. (1947). La distribution du revenu entre les divers biens. Econometrica, 15(3), 205–225. 10.2307/1905479
Shephard, R. W. (1953). Cost and Production Functions. Princeton University Press.
Hotelling, H. (1932). Edgeworth’s Taxation Paradox and the Nature of Demand and Supply Functions. Journal of Political Economy, 40(5), 577–616. 10.1086/254387
Samuelson, P. A. (1947). Foundations of Economic Analysis. Harvard University Press.
Milgrom, P., & Segal, I. (2002). Envelope Theorems for Arbitrary Choice Sets. Econometrica, 70(2), 583–601. 10.1111/1468-0262.00296
Mas-Colell, A., Whinston, M. D., & Green, J. R. (1995). Microeconomic Theory. Oxford University Press.