0. 이번 회차의 식
지금 읽히지 않아도 된다. 7절에서 같은 식을 다시 본다.
1. 도입
를 쓴다. 자본을 원으로 재든 달러로 재든 상관없다고 한다. 로그는 단위를 가진 수에 취할 수 없는데도. Cobb–Douglas의 은 왜 규모수익 불변인가. 탄력성은 왜 단위에 의존하지 않는가. 두 질문은 하나의 질문이다 — 식의 어느 부분이 단위를 알고 어느 부분이 단위를 모르는가. 단위를 아는 부분은 눈금을 바꾸면 따라 움직이고, 단위를 모르는 부분은 어떤 눈금에서도 같은 수를 낸다. 그 경계선을 식 위에 그을 수 있는가.
장면 하나를 든다. 연구조교가 을 추정한다. 자본 자료의 단위가 10억 원이었다는 것을 뒤늦게 알고 100만 원 단위로 바꿔 다시 돌린다. 와 는 소수점 넷째 자리까지 그대로다. 절편 만 만큼 내려간다. 총요소생산성(total factor productivity) 수준 는 배가 된다. 이면 — 보고서에는 "기술수준 87% 하락"이라고 적힌다. 경제는 아무것도 바뀌지 않았다. 바뀐 것은 자를 재는 눈금뿐이다. 지도교수가 묻는다 — 어느 숫자를 믿어야 하는가. 둘 다 옳다는 것이 답이다. 두 는 서로 다른 단위로 적은 같은 양이고, 그 둘을 잇는 환산계수 가 식 안에 이미 적혀 있다. 그 환산계수를 읽어 내지 못하면 두 보고서 가운데 하나를 오류로 폐기하게 된다.
무엇이 변했고 무엇이 변하지 않았는지를 식에서 읽어 낼 수 있는가. 변하지 않은 것은 무차원인 것 — , , 탄력성, 분배율 — 이다. 변한 것은 단위를 삼킨 것 — — 이다. 이 구분은 추정 결과를 본 뒤에 사후적으로 아는 것이 아니라 (1)을 보는 순간 미리 아는 것이다. 라는 항은 의 단위를 제곱한 단위를 갖고, 그 단위를 상쇄할 수 있는 항은 우변에 뿐이다.
Cobb & Douglas (1928)의 함수 (1)에서 은 "규모수익 불변"이라는 이름으로 불린다. 그 이름은 정의처럼 들린다. 그러나 두 지수의 합이 1이면 자본과 노동을 동시에 두 배 했을 때 산출이 정확히 두 배가 된다는 것은 증명해야 할 진술이고, 그 역 — 산출이 정확히 두 배가 되는 함수는 오일러 항등식을 만족한다 — 도 증명해야 할 진술이다. 정의와 정리를 구분하지 못하면 논문이 "assume constant returns"라고 쓸 때 무엇을 가정한 것이고 무엇을 공짜로 얻은 것인지 말할 수 없다.
은 정의가 아니라 정리의 결과이고, 탄력성이 단위를 모르는 것은 우연이 아니라 구성이다 — 그 두 문장을 식에서 직접 읽어 내는 것이 이 회차의 일이다.
2. 기호 대장
앞 회차의 기호 대장은 다섯 칸이었다 — 기호 · 종류 · 형상 · 차원·단위 · 한국어 이름. 같은 다섯 칸을 쓴다. 이 회차가 확장하는 것은 넷째 칸이다. 앞 회차의 넷째 칸에서 차원을 가진 것은 수량과 화폐 둘뿐이었고, 나머지는 무차원·서수였다. 여기서는 저량(stock)과 유량(flow)이 갈리고, [1/시간]이라는 차원이 처음 나오며, 파라미터의 차원이 다른 파라미터에 따라 달라지는 경우가 나온다.
| 기호 | 종류 | 형상 | 차원·단위 | 한국어 이름 |
|---|---|---|---|---|
| 스칼라(변수) | [산출/시간] — 유량 | 산출(총생산) | ||
| 스칼라(변수) | [자본] — 저량 | 자본 | ||
| 스칼라(변수) | [사람] — 사람·시간/시간 | 노동투입 | ||
| 파라미터 | — , 에 따라 달라진다 | 총요소생산성(기술수준) | ||
| 파라미터 | 무차원 | 자본의 산출탄력성 = 자본분배율 | ||
| 파라미터 | 무차원 | 노동의 산출탄력성 = 노동분배율 | ||
| 함수 | , | 생산함수 | ||
| , | 함수(편도함수) | — Cobb–Douglas에서는 | [산출/(시간·자본)], [산출/(시간·사람)]; 1부문이면 = [1/시간] | 자본·노동의 한계생산 |
| 함수(값은 스칼라) | 무차원 | 산출의 자본탄력성 | ||
| ; , | 연산자 | ; 함수 → 함수 | 의 인수는 무차원이어야 한다; 이고 는 로 나눈다; 는 무차원 | 자연로그; 미분·편미분 |
| 스칼라(보조변수) | 무차원 | 규모 배율 | ||
| 파라미터 | 무차원 | 동차 차수(규모수익의 차수) | ||
| 파라미터(가격) | [화폐/산출] | 산출 가격 | ||
| , | 파라미터(가격) | [화폐/(자본·시간)], [화폐/(사람·시간)] | 자본 임대료율, 임금률 | |
| , | 스칼라 | 무차원 | 자본·노동 분배율 |
표 밖에서 정의하는 기호가 일곱 있다. 은 [자본/사람]의 자본노동비율, 은 인 집약형(intensive form) 생산함수다. , 는 단위환산계수 — 무차원 양수 — 로 이 회차에서만 쓰는 보조 글자다. 는 이윤으로 [화폐/시간], 는 무차원군(dimensionless group)이다. 은 기준점 — ··와 같은 차원의 기준 단위다. 일곱 모두 3절에서 처음 쓰는 자리에 다시 적는다.
같은 글자, 다른 이름. 앞 회차의 (1)에서 은 재화의 수였다 — 의 위첨자, 곧 첨자 이 달리는 범위. 여기서 은 노동투입이다. 는 앞 회차에서 소득이었고 예산 의 우변에 있었다. 여기서 는 임금률이다. 차원이 다르다. 앞 회차의 는 [화폐] — 한 번의 예산 — 였고, 여기의 임금률 는 [화폐/(사람·시간)]이다. 임금률에 사람 수와 시간을 곱해야 예산이 된다. 는 앞 회차에서 의 벡터였다. 여기서는 스칼라이고, 그 벡터의 한 성분 — 산출재의 가격 — 이다. 는 이 회차에서 시간이 아니라 배율이다. 시간 첨자 는 이 회차에 없다. 은 자본 임대료율이다. 이 글자는 이 책의 뒤에서 이자율·수익률로 다시 나온다 — 자본을 산출과 같은 재화 단위로 재면 실질 임대료율 가 [1/시간]이 되어 셋이 같은 차원을 공유하기 때문에 같은 글자를 쓴다. 는 여기서 노동의 산출탄력성이고, 다른 회차에서 할인인자·회귀계수로 다시 나온다. 는 이 책의 생산함수에서 자본분배율로 고정된다 — 다른 회차에서는 다른 양의 이름으로 다시 나온다. 산출탄력성인 를 "분배율"이라 부를 수 있는 근거는 3절의 (16)이다. 는 동차 차수다. 이자율 글자와 을 피하려고 고른 글자다.
변수와 파라미터. , 은 기업이 고르는 변수다. , , 는 한 시점의 생산함수 안에서 고정된 파라미터다. , , 는 기업 밖에서 주어진 가격이다. 이 세 층은 식에 적혀 있지 않다. 어느 글자가 변수인지는 3절 A3의 이윤함수를 무엇으로 미분하는가에서만 드러난다. 파라미터의 차원은 변수의 차원에서 역산된다. 의 넷째 칸이 그 예다 — 는 스스로 차원을 갖지 않고, 양변의 차원이 맞도록 를 떠맡는다. 가 바뀌면 의 차원이 바뀐다. 그래서 가 다른 두 추정에서 나온 는 같은 자로 잰 수가 아니다.
에는 함정이 하나 있다. 자체는 단위를 가진 수에 정의되지 않는다. "2원의 로그"는 뜻이 없다. 뜻이 있는 것은 비율의 로그 와 미분 뿐이다. 둘 다 무차원이다. 추정식 은 기준 단위 을 암묵적으로 고정한 식이고, 그 기준 단위가 에 들어 있다. 도입의 연구조교가 본 것이 그것이다. 의 단위가 바뀌면 가 상수만큼 이동하고, 그 상수는 로 흡수된다. 기울기 , 는 상수 이동을 모른다. (2)의 는 을 고정한 한 변수 미분이다. 두 변수 함수에서 정확한 정의는 이고, 3절의 (6)에서 그렇게 다시 쓴다. (3)은 동차 차수 1인 경우다. 우변 는 함수가 아니라 값 이고 , 이다. 일반 차수의 식은 (11)이다.
3. 유도
동차함수에 대한 오일러 정리를 유도하고, 그것이 곧 "요소가 한계생산물만큼 가져가면 생산물이 정확히 소진된다"는 진술임을 보인다.
가정을 먼저 번호 붙여 적는다.
A1 (형상) 이고 이다. 정의역 는 원뿔(cone)이다 — 이고 이면 이다. 앞 회차가 (1)에서 , , 을 먼저 선언했듯 여기서도 정의역과 공역을 먼저 선언한다. 정의역이 원뿔이라는 형상이 (10)의 반직선을 허용한다 — "형상이 보조정리의 가정을 결정한다"는 앞 회차 간극 상자의 첫 실례다.
A2 (동차성) 는 차 동차다(). 모든 과 모든 에서 이다. Cobb–Douglas는 , , 이면 로 이를 만족한다 — (9). 규모수익(returns to scale)의 교과서 정의는 Mas-Colell et al., 1995에 있다.
A3 (요소가격 = 한계생산물 가치) 산출 가격 이 주어진 가격수용 기업의 이윤 의 1계 조건 , 이 성립한다. 동차성만으로는 이 조건이 최대점을 준다는 보장이 없다. 이고 가 엄격오목(strictly concave)이면 — 인 Cobb–Douglas는 헤세 행렬(Hessian)이 전체에서 음의 정부호(negative definite)라 그렇다 — 조건은 유일한 최대점을 준다. 동차성만으로 엄격오목이 따라오지는 않는다. 는 이라도 반직선 방향으로만 오목이고 그에 수직인 방향으로는 볼록이라, 1계 조건의 해가 안장점이다 — 로 두면 이고, 반지름 방향의 2계 도함수는 , 접선 방향은 이다. 이면 , 이 0차 동차라 조건은 비율 에만 걸리고 규모를 정하지 않는다. 한 점에서 성립하면 그 반직선 전체에서 성립하고 이윤은 반직선 위에서 0이다. 이면 조건을 만족하는 점은 최대점이 아니다. 반직선 위의 이윤 의 2계 도함수는 에서 이고, 이윤은 규모와 함께 끝없이 커진다. 정리는 세 경우 모두 "조건이 성립한다면"으로 읽는다.
A4 (단위 독립) , , 의 단위는 서로 독립으로 바꿀 수 있다. 단위 변경 , ()는 경제 상황을 바꾸지 않는다. 파라미터 가 단위 변경을 흡수한다. A2는 같은 배율 를 , 에 함께 곱하고 A4는 독립 배율 , 를 따로 곱한다. 은 A2의 진술이고 의 차원은 A4의 진술이다 — 두 동차성은 다른 가정이다.
근거 — A1. 정의역이 원뿔이므로 좌변 이 정의된다. 는 배율이지 시간이 아니다.
먼저 (1)의 양변 차원을 맞춘다. 좌변은 [산출/시간]이다. 우변의 는 [자본][사람]이므로 나머지는 가 짊어져야 한다.
근거 — 양변의 차원이 일치해야 한다(A4). 둘째 줄은 기준점 으로 나눈 것 — 처럼 단위 있는 양의 비정수 거듭제곱은 기준 단위로 나눈 뒤에만 뜻을 갖는다. 이것이 차원동차성(dimensional homogeneity)의 요구다 Sonin, 2001Barenblatt, 2003. 무차원군은 하나이고 (1)은 이다.
둘째 줄은 의 정체를 말한다. 는 기준점의 산출 을 기준점의 투입 로 나눈 수이고, 생산함수 위의 어느 점을 기준점으로 잡아도 같은 수다. 그 기준점을 단위로 삼아 다시 재면 이다. 의 수준을 정하는 것은 기준점이 아니라 단위 선택이다 — (7) 아래의 가 그것이다. 단위를 정하지 않은 의 수준에는 뜻이 없고, 같은 단위·같은 로 잰 두 의 비에만 뜻이 있다.
다음은 탄력성의 정확한 정의다. 0절의 (2)는 로 썼다. 두 변수 함수에서는 을 고정한 편미분이다.
근거 — 첫 줄: 치환과 연쇄법칙 — . 둘째 줄: (1)에 을 취하고 을 고정해 편미분한다. 은 (5) 둘째 줄처럼 기준 단위를 고정한 뒤 취한다.
첫 줄의 두 표현은 같은 수의 두 얼굴이다. 왼쪽은 "한 단위 더 넣을 때 얼마나 나오는가"를 수준으로 나눈 것이고, 오른쪽은 "1% 더 넣을 때 몇 % 나오는가"다. 오른쪽 표현에는 단위가 들어갈 자리가 없다. 그것을 보조정리로 적는다.
번역. 탄력성은 퍼센트를 퍼센트로 나눈 것이라 어떤 단위로 재든 같은 수가 나오고, 그 수가 어디서나 같으면 함수는 거듭제곱 꼴일 수밖에 없다. 도입 둘째 질문의 답이다. 탄력성이 단위를 모르는 것은 우연이 아니다 — 의 단위가 분자와 분모에 한 번씩 들어가 서로 지워지도록 만들어졌다. Figure 1이 그 두 문장을 한 사례로 보인다. log-log 평면에서 (1)은 기울기 의 직선이고, 자본 단위를 천 배 바꾸면 직선은 옆으로 밀릴 뿐 기울지 않는다.
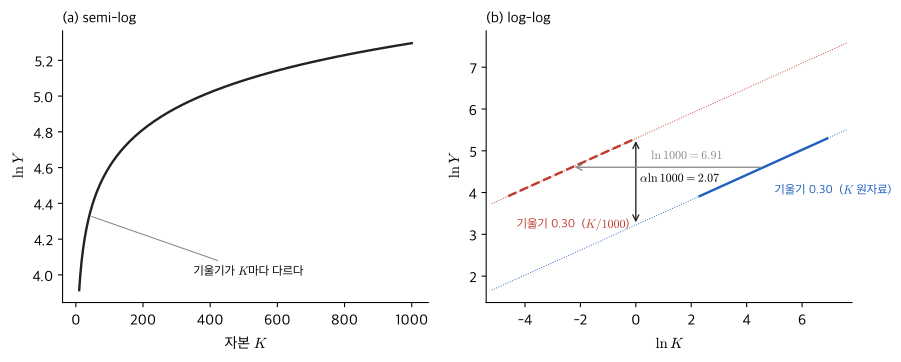
Figure 1:(a) 를 에 대해 그리면 기울기가 자리마다 다른 오목 곡선이다. (b) 를 에 대해 그리면 기울기가 정확히 인 직선이다. 자본 단위를 천 배 바꾸면 직선은 왼쪽으로 평행이동하고 같은 자리에서 절편이 오르지만 기울기는 그대로다 — (7).
정리로 가기 전에 0절 식이 A2를 만족하는지 — Cobb–Douglas의 동차 차수 — 확인한다.
근거 — (1)에 Definition 1을 적용하고 지수법칙을 쓴다. Cobb–Douglas는 차 동차다 — 은 "1차 동차"의 다른 이름이다.
오일러 정리의 교과서 진술은 Simon & Blume, 1994에 있다. 여기서는 생산물 소진(product exhaustion)까지 한 정리로 묶는다. (i)의 역은 백지 재유도의 필수 항목이 아니지만 본문에는 둔다 — 역이 있어야 "요소지급이 생산물을 정확히 소진하는 것"과 "규모수익 불변"이 동치가 되고, 그래야 1절·7절의 "정의가 아니라 정리"가 양방향으로 닫힌다.
정리 (iii)의 세 경우를 경제로 옮긴다. 이면 요소지급이 생산물을 정확히 나눠 갖고 남는 것이 없다 — 이윤이 0인 것은 기업이 손해를 본다는 뜻이 아니라 자본과 노동 외에 몫을 받을 자리가 없다는 뜻이다. 이면 생산물의 만큼이 남는다. 그 잔여는 식에 적히지 않은 세 번째 요소 — 토지, 경영 능력, 기업 특유의 자산 — 에 귀속되고, 그 요소가 고정되어 있기 때문에 기업의 규모가 정해진다. 이면 각 요소에 한계생산물을 지급하는 데 생산물보다 많은 돈이 든다. 그런 지급을 감당할 기업은 없으므로, 수확체증 아래에서는 가격수용 기업이라는 가정 자체가 유지되지 않는다. 세 경우 모두 하나가 결정한다.
정리 (iii)의 양변을 로 나누면 이름 하나가 정당화된다 — 분배율은 탄력성이다.
근거 — (14)와 (6)에서 온다. 분배율 = 탄력성 — 를 "자본분배율"이라 부르는 근거다. , , , 가 무엇이든 로 고정된다.
정리 (i)의 기하는 Figure 2에 있다. 원점에서 을 지나는 반직선을 따라가면 산출은 로 움직인다. 에서 그 곡선의 접선 기울기가 이고, 같은 기울기를 의 편도함수로 쓴 것이 다. 오일러 항등식은 새 정보가 아니라 한 기울기를 두 방법으로 계산한 것이다.
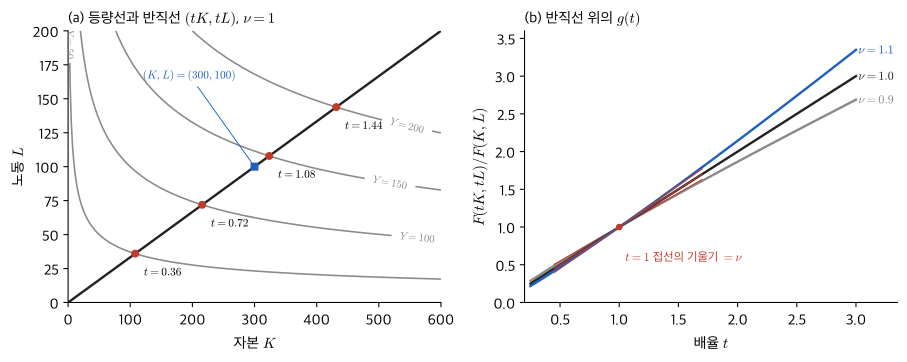
Figure 2:(a) 인 Cobb–Douglas의 등량선 과 원점에서 을 지나는 반직선. 교점의 배율 가 로 등간격인 것이 1차 동차의 뜻이다. (b) 반직선 위의 산출 배율 . 접선의 기울기가 이고, 그것이 곧 다 — (11).
(18) 둘째 줄에는 기하가 하나 붙어 있다. 집약형 의 그래프 위 한 점 에서 접선을 그으면 기울기는 이고 세로축 절편은 다. 1부문 읽기에서 기울기가 실질 임대료율 , 절편이 실질 임금 다 — 2절 표의 , 는 명목이고, 산출을 기준재(numeraire)로 놓아 이면 그대로 과 다. 한 점의 접선 하나가 두 요소가격을 동시에 준다 — 1차 동차 아래에서 두 요소가격이 독립이 아니라 하나로 묶여 있다는 것이 그 그림의 뜻이다.
번역. 정리 (i)·(iii): 요소가 각자 한계생산물만큼 가져가면 생산물은 남김도 모자람도 없이 정확히 소진된다. 이것은 규모수익 불변의 정의가 아니라 규모수익 불변에서 따라 나오는 정리다. 정리 (ii): 산출탄력성을 모두 더하면 규모수익의 차수가 나온다 — 가 1인 것은 규모가 두 배가 될 때 산출도 정확히 두 배가 된다는 말과 같은 말이다. Lemma 2: 1차 동차이면 한계생산은 규모를 모르고 비율만 안다 — 논문이 한 글자로 넘어갈 수 있는 이유가 이 보조정리다.
수치로 확인한다. , , , 으로 두고 를 바꿔 를 움직인다. , 로 계산하고 각 칸은 정확값을 반올림했다.
| 잔여 | |||||||
|---|---|---|---|---|---|---|---|
| 0.9 | 0.6 | 87.73 | 26.32 | 52.64 | 78.95 | 78.95 | 8.77 |
| 1.0 | 0.7 | 139.04 | 41.71 | 97.33 | 139.04 | 139.04 | 0 |
| 1.1 | 0.8 | 220.36 | 66.11 | 176.29 | 242.40 | 242.40 | −22.04 |
반올림한 와 을 더하면 첫 행이 78.96이 되지만 정확값은 78.9549다 — 여섯째 열과 일곱째 열은 같은 정확값의 반올림이다. 세 행 모두에서 는 0.3이다 — (16)의 . 합이 생산물과 같은 것은 행뿐이다. 행은 산출의 10%가 남고, 행은 산출의 10%가 모자란다. 만 바꾼 것은 를 0.3에 고정한 채 를 움직이는 손잡이가 뿐이기 때문이다. 같은 에서 가 87.73에서 220.36까지 달라지는 것은 의 밑이 100이라 의 작은 변화가 크게 증폭되기 때문이고, 그것 자체는 이 표가 보이려는 것이 아니다. 보이려는 것은 여섯째 열과 일곱째 열이 세 행 모두에서 같다는 것 — (11) — 이다. 보조 숫자 셋을 적어 둔다 — , , 기본 사례()의 . 마지막 비는 일반형에서 [자본·시간/산출]이고, 자본을 산출과 같은 재화 단위로 재면 — 1부문·국민계정의 관행 — [시간]이다. 그래서 "자본계수 2.16년"이라고 읽는다. Figure 3은 같은 표를 유한차분으로 다시 만든 것이다.
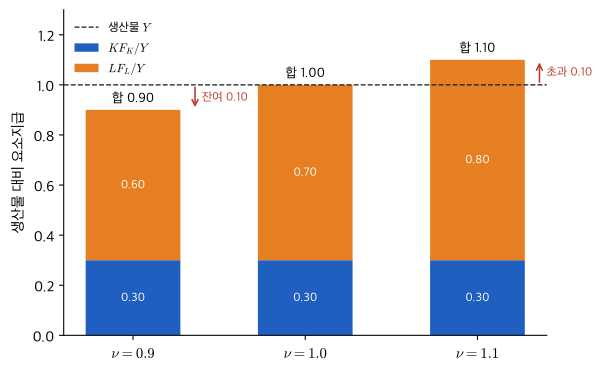
Figure 3:한계생산물 지급 , 을 생산물 로 나눠 쌓았다. , 은 유한차분으로 계산했다. 합은 와 같고 — (13) — 점선의 생산물과 정확히 만나는 것은 뿐이다. 자본의 몫은 세 경우 모두 이다 — (16).
4. 읽기
Q1 · 기호
2절의 표가 답이다. 0절의 세 식에 나오는 기호는 모두 표에 있다. 표에 없는 것은 , , , , , 와 기준점 이며, 표 아래 문단과 3절에서 정의했다. 표에서 다시 볼 칸은 넷째 칸이다 — 무차원인 행(, , , , , , )과 차원을 가진 행을 나눠 읽는다. 단위 변경에 살아남는 것은 앞의 행들뿐이다.
Q2 · 번역
(1): 산출은 기술수준에 자본의 제곱과 노동의 제곱을 곱한 것이다 — 자본을 1% 늘리면 산출이 % 늘고, 그 비율은 자본이 얼마이든 같다. (2): 탄력성은 퍼센트 변화를 퍼센트 변화로 나눈 것이다. (3): 요소가 각자 한계생산물만큼 가져가면 생산물은 남김도 모자람도 없이 정확히 소진된다.
Q3 · 차원
(1): 좌변은 [산출/시간]이다. 우변은 가 를 짊어져야 맞는다 — (5). 무차원군을 세는 규칙은 다음과 같다. 양이 개이고 그 차원을 표현하는 데 필요한 독립 차원이 개면 무차원군은 개다 — 파이 정리(Buckingham Π theorem; Barenblatt, 2003). 여기서는 양 4개(, , , ), 독립 차원 3개([산출/시간], [자본], [사람])이므로 무차원군은 개 — — 이고 식은 이다. 산출과 자본을 같은 재화로 놓는 1부문 모형에서는 독립 차원이 [재화], [시간], [사람]으로 바뀌지만 개수는 여전히 3이고 군은 1개다. 파이 정리의 결론은 그 역이다. 차원을 가진 상수가 하나뿐이면 — 그 차원은 (5)로 정해져 있다 — , , 사이의 차원동차인 관계는 가 상수인 꼴밖에 없다. Cobb–Douglas는 그렇게 강제된 꼴이고, 5절 상자의 "차원동차성이 함수형태를 제약한다"가 이 진술이다. 기준점 , 같은 차원상수를 더 허용하면 와 의 임의 함수가 허용되므로, "제약한다"는 차원상수의 수를 정한 뒤의 진술이다. (2): 양변 모두 무차원이다. (3): 각 항이 [산출/시간]이다 — [자본]·[산출/(시간·자본)]. 세 항의 차원이 같으므로 더할 수 있고, 그래서 정리 (iii)에서 를 곱해 [화폐/시간]으로 바꿔 요소지급과 비교할 수 있다.
덧붙일 읽기가 둘 있다. 저량/유량 비 는 일반형에서 [자본·시간/산출]이고, 자본을 산출과 같은 재화 단위로 재면 [시간]이다 — 기본 사례에서 자본계수 2.16년. 같은 1부문 읽기에서 는 [1/시간]이라 이자율·감가상각률과 같은 줄에 놓인다. 차원을 도구로 쓰는 태도 — 계산하기 전에 답의 꼴을 차원에서 먼저 읽는 것 — 는 Mahajan, 2014에 있다. 의 수준 하나에는 뜻이 없고, 나라 간 비교는 같은 ·같은 단위로 잰 비 에서만 성립한다 — 5절의 논문 장면이 그 조건 아래의 비교다. 증가율 — 를 시간으로 나눈 [1/시간]의 수 — 는 그 조건 없이도 비교된다.
Q4 · 크기 순위
(3)의 두 항 비는 이고 기본 사례에서 이다. 노동 항이 두 배 넘게 크지만 어느 쪽도 지울 수 없다 — 둘 다 생산물과 같은 자릿수다. 지우기가 뜻을 갖는 곳은 (6) 둘째 줄의 전미분이다.
근거 — (6) 둘째 줄을 전미분한 것이다. 여기서는 를 시간에 따라 움직이는 양 — 기술수준의 경로 — 으로 읽는다. 2절의 "고정 파라미터"는 한 시점의 생산함수 안에서의 선언이다. 정확식이다(근사가 아니다). 각 항은 무차원이고, 시간으로 나누면 모두 [1/시간] — 증가율끼리 비교할 수 있는 이유다.
고용 증가율이 0에 가까운 경제에서 을 지우면 — 성장은 자본의 기여와 잔차 둘로 읽힌다. 비교가 가능한 것은 세 항이 모두 무차원이기 때문이다. 와 은 [자본]과 [사람]이라 나란히 놓을 수 없지만, 와 은 둘 다 순수한 비율이라 크기를 겨룰 수 있다. 성장회계가 수준이 아니라 증가율로 적히는 이유가 그것이다. 근사 오차의 크기 자체는 이 회차에서 다루지 않는다.
Q5 · 극한
: 이고 — 자본이 없는 경제에서 첫 단위 자본의 한계생산은 무한하다. : 이지만 — 자본만 쌓으면 산출은 늘되 한계생산(1부문에서는 실질 임대료율)은 0으로 간다. 둘 다 이 만든 세계다. 가 1 이상이면 첫 극한이 사라져 첫 단위 자본의 한계생산이 유한해지고, 가 0 이하이면 둘째 극한에서 가 더는 커지지 않는다. 도 같은 꼴이다 — , . 자본노동비율로 보면 에서 이고 다. 자본이 사람에 비해 넘치는 경제에서 임대료율은 0으로, 임금은 끝없이 오른다. 극한에서 어느 항이 이기는지는 지수 의 부호와 1과의 대소만으로 정해진다.
Q6 · 불변성
: , 곧 1.231배이고 가 얼마든 같은 배수다. : — 의 수준에 의존한다. 곱셈 충격에는 형태가 불변이고 덧셈 충격에는 아니다. 단위 변경은 곱셈이므로 — (7) — 식의 형태를 보존하고 만 움직인다. , 을 동시에 2배 하면 는 배가 된다 — (9). 이 세 줄이 이 회차의 층 L2가 묻는 것이다. 어떤 변환에 식이 형태를 지키는가를 알면 어떤 변환이 식의 파라미터를 건드리지 못하는지를 안다.
Q7 · 탄력성
, 이고 합은 다 — (13). 단위에 무관하다 — (7). 상수 탄력성이 곧 멱형이라는 것 — (8) — 이 도입 둘째 질문의 답이다. 탄력성이 상수가 아닌 생산함수에서는 가 의 함수이고 분배율도 에 따라 움직인다. Cobb–Douglas가 특별한 것은 이 함수가 상수라는 점 하나다. 도입의 추정식이 로그를 취한 뒤 선형회귀를 돌리는 이유도 여기 있다. log-log 평면의 기울기가 곧 탄력성이므로, 회귀계수 하나가 그대로 의 추정치가 된다. 수준으로 회귀하면 기울기 는 [산출/(시간·자본)]의 차원을 가진 수라 단위마다 달라지고, 다른 자료와 비교할 수 없다.
Q8 · 파라미터 극단
: , 자본은 쓸모없고 분배율은 0이다. , : , 한계생산 체감이 사라지고( 상수) 자본이 전부 가져가며 축적에 한계가 없는 세계다. : 한계생산물 지급이 생산물을 초과한다 — (15) — 가격수용 기업이 존재할 수 없는 수확체증의 세계다. : 잔여 가 토지·기업가 같은 고정요소에 귀속되고 기업 규모가 정해지는 세계다. : 이윤은 0이고 규모는 정해지지 않는다 — "이윤 0"을 "규모가 결정된다"로 읽지 않는다. : 극단은 뜻이 없다 — 단위를 바꾸면 임의로 움직이는 수다.
Q9 · 숫자 대입
, , , ()로 두고 을 넣으면 다. 자본을 열 배로 늘려도 산출은 두 배가 되지 않는다 — . log-log에서는 기울기가 정확히 0.3인 직선이고 semi-log( 대 )에서는 오목 곡선이다 — Figure 1. 자본 단위를 천 단위로 바꾸면 log-log 직선이 왼쪽으로 평행이동하고 기울기는 그대로다. 어느 축에서 직선이 되는가가 함수의 꼴을 말한다 — log-log 직선은 멱형, semi-log 직선은 지수형이다.
5. 학부와 대학원의 간극
성장 논문의 둘째 쪽에 흔히 있는 줄이다. “Assume is homogeneous of degree one and write ; then and .” 이 책의 표기로는 다 — 논문이 산출을 기준재로 놓아 이므로 2절 표의 명목 이 곧 실질 임대료율 다. 집약형 성장 모형과 이 두 식의 표준 형태는 Solow, 1956에 있다. 학부 읽기는 를 "1인당 표기"라는 약속으로 받아들이고 앞에서 멈춘다 — 어디서 나온 식인지 재생할 수 없다. 멈추는 이유는 미분이 어려워서가 아니다. 에서 로 넘어가는 한 줄이 1차 동차라는 가정을 쓴 줄이라는 것을 모르기 때문이다. 그 한 줄을 모르면 논문이 "homogeneous of degree one"을 가정한 이유도 모른다. 대학원 읽기는 세 줄을 본다. 는 (4)에 을 넣은 것이다. 의 식은 (18)이다. 그 식이 (3)을 만족하는지 한 줄로 검산한다 — .
논문 장면 하나를 본다. Hall & Jones (1999)는 나라별 산출을 로 놓고 모든 나라에 을 쓴 뒤 를 표로 보인다. 학부 읽기는 표의 숫자를 다시 계산할 수 있지만 "왜 가 나라마다 달라서는 안 되는가"에 답하지 못한다. 답은 (5)와 같은 절차다. 노동증강형에 같은 차원 계산을 하면 — 식의 꼴은 (5)와 다르지만 여전히 에 묶여 있다. 자본을 산출 단위로 재면 는 ([산출]/[사람])·[시간]이고, 시간 지수를 통해서만 에 묶인다. 이면 는 무차원이 아니고 비교가 성립하지 않는다. 같은 논문이 대신 를 쓰는 이유는 정상상태(steady state)에서 가 에 무관하다는 것이다. 차원으로 보면 는 — 자본을 산출과 같은 재화 단위로 재는 국민계정에서 — [시간]이라 나라 간 비교가 그대로 성립한다.
상자의 세 항목은 같은 질문의 세 얼굴이다. 저량·유량 — 자본과 산출을 같은 재화 단위로 재면 [재화]와 [재화/시간]은 더할 수 없고 그 비 는 [시간]이다. 실질·명목 — (15)의 양변은 둘 다 [화폐/시간]인 명목이고, 로 나눈 는 양변이 [산출/시간]인 실질 식이다. 1부문에서 는 [1/시간]이다. 명목 산출의 증가율은 — (19)와 같은 꼴 — 이라 가격 증가율만큼 실질 증가율과 다르다. 연율화 — 강도(rate)로 읽은 이자율은 [1/시간]이라 월에서 연으로 가는 환산이 이고, 변동성은 [시간]이라 환산이 다. 둘 다 단위 환산이다. 한 달의 기간수익률(period return) 0.5%는 무차원이라 환산 대상이 아니고, 열두 달을 복리로 쌓아 가 된다 — 6.00% 대 6.17%는 강도와 기간비율의 차이지 차원 오류가 아니다. 는 독립 증분의 분산이 더해지는 데서 나온다 — 열두 달의 분산은 한 달 분산의 12배이고 표준편차는 그 제곱근이다. [시간]은 그 가법성을 차원으로 적은 것이다. "연율화"라는 한 단어가 강도·기간수익률·변동성에서 다른 계산을 뜻하는 것은 세 양의 차원이 다르기 때문이다. 경제학의 양에 차원을 붙여 읽는 절차는 Jong (1967)가 한 권으로 정리했다. 셋 다 "양변의 차원이 맞는가"라는 한 질문이다.
6. 훈련
Solution to Exercise 1 #
채점 기준 — 각 줄 옆의 여백 표기를 본다.
줄 옆에 "모든 , 정의역은 원뿔 , "이 적혀 있는가.
을 미분한 줄 옆에 "연쇄법칙, "가 적혀 있는가.
줄 옆에 "은 에 무관, 대입"이 적혀 있는가.
역방향(, )이 있거나, "역은 생략"이라고 명시하고 정방향만으로 (iii)을 끝냈는가 — 둘 중 하나면 통과.
, 줄 옆에 "가격수용 이윤극대화의 1계 조건(A3)"이 적혀 있는가.
줄 옆에 "이면 이윤 0; 잔여 양, 지급 불가"가 적혀 있는가.
양변 차원 확인이 한 줄 있는가 — = [산출/시간], = [화폐/시간].
번역 문장이 있는가.
냉시동 인출(40분) — 1주 전 · W01 · 기호 대장 5칸으로 예산제약 최적화 식 전체를 표로 옮기기. 대상 식은 (1)이다. 표를 다 옮긴 뒤 넷째 칸(차원)만 이 회차의 눈으로 다시 본다 — 어느 행이 무차원이고 어느 행이 화폐 단위 변경에 불변인가. 3주 전·8주 전 항목은 아직 없다. 남는 시간을 다른 항목으로 채우지 않는다.
노트북(40분) — w02-lab.ipynb의 예측 항목 세 개를 코드를 쓰기 전에 여기에 답한다.
고정, 를 100에서 200으로 2배 하면 는 몇 배가 되는가. 증가인가. — 예측: 배이고 30%가 아니다. 는 정확히 0.3이다.
, 을 전방 유한차분()으로 구해 을 만들면 와 얼마나, 어느 방향으로 어긋나는가(). — 예측: 상대오차 10-6 규모, 부호는 음 — 오목함수의 할선은 접선 아래에 있다. 를 10배 줄이면 오차도 약 10배 준다.
의 수치를 1/1000로 바꾸면(천 단위) , , 중 무엇이 변하는가. — 예측: 만 배 변한다. 와 은 불변이다.
계산 계획은 정해져 있다. F(K, L, A, a, b)를 손으로 정의하고 전방차분 함수 하나로 , 을 만든다. 별 , , 합, , 잔여를 표로 만들어 3절 표와 대조한다. 회귀 자료는 과 의 격자 아홉 점으로 만든다 — 을 100에 고정하면 열이 절편 열과 겹쳐 정규방정식이 풀리지 않는다. 단위 변경은 같은 자료를 으로 놓고 의 정규방정식을 직접 세워 다시 추정한다 — 의 이동량이 인지 확인한다. 대조 표는 예측 · 결과 · 어긋남 · 원인 4열이다. 어긋남이 있어야 정상인 곳은 둘째 항목이다 — 유한차분은 정확한 도함수가 아니므로 합이 와 정확히 같을 수 없고, 그 어긋남의 부호와 자릿수가 예측과 맞는지가 채점 대상이다. 셋째 항목에서 가 소수점 아래에서 미세하게 움직이면 그것은 이론의 어긋남이 아니라 정규방정식 풀이의 수치 오차이고, 원인 칸에 그렇게 적는다.
7. 마치며…
0절의 식을 다시 본다.
기호가 먼저 읽힌다 — 는 자본이 한계생산물만큼 가져가는 몫, 은 노동의 몫, 는 생산물이다. 다음으로 차원이 읽힌다 — 세 항 모두 [산출/시간]이고, 를 곱하면 [화폐/시간]의 요소지급과 생산물 가치가 된다. 마지막으로 메커니즘이 읽힌다 — 합이 정확히 생산물인 것은 1차 동차의 반직선 위에서 의 접선 기울기를 읽은 결과이고, 그래서 은 정의가 아니라 정리다. 3절 수치 표의 두 행은 같은 식의 우변 자리에 를 넣어 읽은 것이다 — 합이 생산물의 0.9배인 행에서는 남은 0.1이 식에 적히지 않은 고정요소로 가고, 1.1배인 행에서는 모자란 0.1을 낼 곳이 없다. 탄력성이 단위를 모르는 것은 퍼센트를 퍼센트로 나눴기 때문이며, 그 수가 상수이면 함수는 거듭제곱 꼴이다. (1)의 는 단위를 짊어진 파라미터이고 , 는 단위를 모르는 수라는 것, (2)의 값이 상수 라는 것이 (1)의 꼴을 정한다는 것도 같은 순서로 읽힌다. 상수 탄력성에서 거듭제곱 꼴이 나오는 길은 (8)의 한 줄짜리 적분이고, 거듭제곱 꼴에서 상수 탄력성이 나오는 길은 (6) 둘째 줄이다 — 두 식은 같은 사실을 양쪽에서 적은 것이다. 도입의 두 보고서는 같은 경제를 다른 눈금으로 적은 것이었다.
가 왜 나오는지 말할 수 없으면 3절의 (10)으로 돌아가 반직선 위의 를 다시 미분한다.
차원이 맞는 항들 사이에서 어느 항이 얼마나 큰지, 버린 항이 언제 되살아나는지를 매기는 일이 다음 회차 — W03 · 크기의 순위 — 의 일이다.
이어지는 자료 — Sonin, The Physical Basis of Dimensional Analysis 1–3장 · de Jong, Dimensional Analysis for Economists · Simon & Blume, Mathematics for Economists (동차함수 장)
- Cobb, C. W., & Douglas, P. H. (1928). A Theory of Production. The American Economic Review, 18(1), 139–165.
- Mas-Colell, A., Whinston, M. D., & Green, J. R. (1995). Microeconomic Theory. Oxford University Press.
- Sonin, A. A. (2001). The Physical Basis of Dimensional Analysis (2nd ed.). Department of Mechanical Engineering, Massachusetts Institute of Technology. http://web.mit.edu/2.25/www/pdf/DA_unified.pdf
- Barenblatt, G. I. (2003). Scaling. Cambridge University Press.
- Simon, C. P., & Blume, L. (1994). Mathematics for Economists. W. W. Norton.
- Wicksteed, P. H. (1894). An Essay on the Co-ordination of the Laws of Distribution. Macmillan.
- Mahajan, S. (2014). The Art of Insight in Science and Engineering: Mastering Complexity. MIT Press.
- Solow, R. M. (1956). A Contribution to the Theory of Economic Growth. The Quarterly Journal of Economics, 70(1), 65–94. 10.2307/1884513
- Hall, R. E., & Jones, C. I. (1999). Why Do Some Countries Produce So Much More Output per Worker than Others? The Quarterly Journal of Economics, 114(1), 83–116.
- de Jong, F. J. (1967). Dimensional Analysis for Economists. North-Holland.