그래프를 밀지 않고 ∂x∗/∂θ의 부호를 어떻게 아는가. 2차 조건은 왜 거기서 필요해지는가.
논문은 그래프를 밀지 않는다. "음함수 정리에 의해 ∂x∗/∂θ<0"이라고 한 줄 쓰고 지나간다. 2차 조건은 답을 구한 뒤 확인하는 절차로 배웠다. 최적해를 구하고, 2차 도함수의 부호를 확인하고, 잊는다. 그런데 논문의 그 한 줄에서 2차 조건은 확인이 아니라 분모다. 잊은 수가 답의 크기를 정한다.
비용 전가(pass-through)를 다루는 논문의 한 장면이다. 독점기업이 산출량 q를 골라 이윤 (P(q)−c)q를 최대화한다. 1계 조건은 P(q)+qP′(q)−c=0이다. 논문은 그 다음 줄에서 음함수 정리를 불러 dq/dc=1/(2P′(q)+qP′′(q))<0을 적고 부호가 2차 조건에서 나온다고 한 뒤, 곧바로 가격 전가율 dp/dc=P′(q)dq/dc=P′/(2P′+qP′′)로 넘어간다. 위 두 줄은 Bulow & Pfleiderer (1983)가 가격을 선택변수로 두고 정리한 계산을 수량공간으로 옮겨 적은 도식이다. 같은 물음을 불완전경쟁 전반으로 넓힌 것이 Weyl & Fabinger (2013)다. 학부 읽기는 MR=MC 그래프에서 한계비용 곡선을 위로 밀어 q가 줄어드는 것까지 본다. 거기서 멈춘다. 비용 인상 1원이 가격에 0.5원 전가되는지(선형 수요), 2원 전가되는지(탄력성 2의 등탄력 수요)는 그래프에 없다. 답은 분모 2P′+qP′′ 안의 P′′, 곧 2차 조건의 크기에 들어 있다. 그래프는 부호를 주고, 분모는 크기를 준다. 조세 귀착이든 환율 전가든 실증의 물음은 언제나 크기이고, 크기는 언제나 이 분모에서 나온다.
소비자 문제에서는 사정이 더 나쁘다. 가격 p1이 오를 때 수요 x1이 줄어든다는 것은 안다. 얼마나 줄어드는지, 그 가운데 얼마가 상대가격이 바뀐 탓이고 얼마가 실질소득이 줄어든 탓인지를 묻는 순간 미지수는 x1 하나가 아니라 (x1,x2,λ) 셋이고 방정식도 셋이다. 곡선 하나를 미는 동작은 여기서 정의조차 되지 않는다. 논문은 이 자리에 "슬루츠키 방정식(Slutsky equation)에 의해"라고 쓰고, 그 방정식의 두 항이 어디서 갈라졌는지는 말하지 않는다. 두 항이 같은 분모를 나눠 쓴다는 것도 말하지 않는다.
두 장면의 공통점은 답을 구하는 계산이 아니라 답을 구한 뒤의 물음이다. 최적해는 이미 있다. 파라미터가 조금 바뀔 때 그 최적해가 어느 쪽으로 얼마나 움직이는가 — 비교정학(comparative statics)의 물음이고, 논문의 명제 대부분이 이 형태다.
이 회차가 메우는 것은 "1계 조건을 항등식으로 보고 미분한다"는 한 동작이다. 그 한 동작이 부호를 그래프가 아니라 2차 조건에서 읽게 만들고, 소비자 문제에서는 대체효과(substitution effect)와 소득효과(income effect)를 같은 분모 위의 두 항으로 갈라놓는다.
d와 ∂의 구분이 이 회차의 전부다. Fx, Fθ는 F를 (x,θ)의 독립된 두 인수를 가진 함수로 볼 때의 편도함수다. dx∗/dθ는 x∗가 θ의 함수가 된 뒤의 전도함수다. 음함수 정리(implicit function theorem)는 "내생변수 x · 외생 파라미터 θ"라는 구분을 뒤집어 x∗를 θ의 함수로 만드는 장치다. 0절 식의 좌변 F(x∗,θ)=0은 점 하나의 등식처럼 보이지만, 우변이 성립하려면 θ의 근방 전체에서 성립하는 항등식 F(x∗(θ),θ)≡0이어야 한다. 그 항등식의 존재를 보장하고 우변의 나눗셈을 허가하는 조건이 Fx=0이다. 우변의 Fθ, Fx는 모두 (x∗(θ),θ)에서 평가된 값이다. 0절 식은 이 세 가지를 생략한 채 적혀 있고, 3절이 그것을 복원한다. 3절 보조정리의 g는 정리 (a)에서 x∗가 되고, DxF는 (b)에서 Hˉ가 되며, N(θ0)는 θ0의 열린 근방이다.
하첨자에는 두 뜻이 있다. Fx, u12, fxθ의 하첨자는 편미분이다. x1, h1, p1의 하첨자는 재화 번호다. u12는 "재화 1의 한계효용이 재화 2의 양에 따라 변하는 율"이고 x1은 "재화 1의 수량"이다. 같은 자리에 두 문법이 있으므로 읽을 때마다 어느 쪽인지 정한다.
같은 글자, 다른 이름. λ는 W04의 소득의 잠재가격과 같은 뜻이고, 이 책의 뒤에서 다른 뜻으로 다시 나온다. α는 W02의 자본 몫과 같은 글자다 — 1요소 생산함수 f(K)=Kα에서 α는 자본의 산출탄력성이고, 가격수용 기업이면 rK/pY=α가 성립하므로 분배율과 같다. p는 기업 예에서 스칼라(생산물 가격), 소비자 예에서 벡터다. w는 W01·W04대로 소득이다 — W02의 임금률이 아니다. 기업 예의 요소가격은 그래서 자본임대율 r로 둔다. 이 회차의 r은 자본임대율이며 W02·W05의 r과 같은 글자, 같은 뜻이다. 다만 이 회차는 한 기간을 고정해 시간 차원을 생략한다 — W02의 [화폐/(자본·시간)]에서 [1/시간]을 뗀 것이다. F는 여기서 1계 조건 함수(균형조건 함수)이고 W02의 생산함수 F가 아니다 — 생산함수는 소문자 f(K)다. 그 f(K)와 정리 (a)의 목적함수 f(x,θ)도 같은 글자다 — 기업 예에서 목적함수는 π로 쓰고, 정리의 fxθ·fxx는 거기서 πKr·πKK다. 3절 끝에 나오는 배율 t는 W01·W02·W04의 배율과 같은 글자이고 시간이 아니다.
A4 (소비자, 2재)u:R++2→R는 C2이고 u1,u2>0(국소비포화)이며 강한 준오목이다(해의 유일성). p∈R++2, w>0. 내부해 (x0,λ0), λ0>0가 1계 조건계 (9)를 만족하고, 거기서 detHˉ>0이다(n=2, m=1인 제약 극대의 강한 2차 조건).
A4의 detHˉ>0는 준오목성에서 자동으로 따라오지 않는다 — 등호가 될 수 있다. 직접 가정한다. 이 헤시안은 라그랑지안의 헤시안이지만 예산제약이 x에 선형이므로 u의 헤시안 uij와 같다.
존재와 유일성은 이 책이 증명하지 않는다. 증명은 Fuente (2000)과 Hubbard & Hubbard (2015)에 있다. 사용 조건은 하나만 외운다 — 내생변수에 대한 야코비안이 비특이. 도함수 공식 Dg=−[DxF]−1DθF는 외울 것이 아니라 항등식 F(g(θ),θ)=0을 연쇄율로 미분하면 나오는 것이며, 아래 (3)과 (10)이 그 동작이다. 보조정리를 n변수형으로 둔 이유는 (b)의 소비자 연립에서 n=3으로 그대로 쓰기 위해서다.
비특이 조건이 무너지면 무엇이 무너지는지는 경제 예 하나로 족하다. 생산함수가 선형 f(K)=K이면 1계 조건은 F(K,r)=p−r이고 FK=0이다. r<p면 자본수요가 무한, r>p면 0, r=p면 모든 K가 최적이다. 임대율의 함수로서의 K∗(r)이 존재하지 않는다 — 보조정리가 약속한 함수 g가 없다. 0절 식의 우변이 Fx로 나누는 것은 표기의 편의가 아니라 존재를 보장하는 조건 그 자체다 — 비교정학이 답을 주는 문제는 답이 파라미터의 함수로 존재하는 문제뿐이고, 그 존재를 보장하는 것이 야코비안의 비특이성이다.
번역. 파라미터가 조금 움직이면 최적해는 1계 조건의 등식이 다시 성립할 만큼만 움직인다. 방향은 파라미터가 한계이득을 어느 쪽으로 미는가(교차편도의 부호)가 정하고, 크기는 그 밀림을 2차 조건의 가파름으로 나눈 것이다.
부호를 알기 위해 그래프를 그릴 필요가 없다. 교차편도 하나를 계산하면 된다 — 파라미터가 오를 때 한 단위를 더 선택하는 것의 한계이득이 커지는가 작아지는가. 크기를 알기 위해서는 2차 조건의 값이 필요하다. 학부에서 부호만 확인하고 버린 그 수가 여기서 분모로 돌아온다. 한계이득이 빨리 체감할수록 같은 밀림에 최적해는 조금만 움직인다.
(a)를 기업의 자본수요에 적용한다. 가격수용 기업이 생산물 가격 p와 자본임대율 r을 주어진 것으로 보고 자본 K를 고른다. 파라미터는 r 하나로 두고 p는 고정한다.
근거 — 이윤의 1계 조건이 F다. 내부해 pf′(K∗)=r이 A2, f′′<0이 A3에 해당한다. x=K, θ=r이고 정리의 fxθ는 πKr=Fr=−1이다. 교차편도가 상수 -1인 것은 임대율이 이윤에 −rK로 선형으로 들어오기 때문이다 — 임대율이 1원 오르면 자본 한 단위의 한계이득이 정확히 1원 줄어든다. 부호는 이 줄에서 이미 정해졌다.
근거 — (4)에 (6)을 넣는다: −Fr/FK=1/(pf′′). Cobb–Douglas 닫힌 해는 1계 조건 αpKα−1=r을 K에 대해 푼 것이다. 탄력성은 W02 (2)의 정의대로 lnK∗=1−α1(lnαp−lnr)을 lnr로 미분한 것이다.
수치로 확인한다. f(K)=Kα, α=0.5, p=1, r=0.5. 1계 조건 0.5K−0.5=0.5에서 K∗=1. f′′(1)=α(α−1)=−0.25. (7)은 dK∗/dr=1/(1⋅(−0.25))=−4를 준다. 닫힌 해 K∗=0.25/r2를 직접 미분하면 −0.5/r3=−4 — 일치한다. 탄력성 −1/(1−α)=−2는 (r/K∗)⋅(−4)=−2와 일치한다. 도함수는 정확하다. 도함수가 유효한 근방은 별개의 문제다. 임대율이 10% 오를 때 자본수요의 정확한 변화율과 도함수로 예측한 변화율을 α별로 비교한다.
α
dlnK∗/dlnr
Δr/r=+10%의 정확한 ΔK∗/K∗
선형 예측 −Δr/(r(1−α))
0.5
-2
−17.4%
−20%
0.8
-5
−37.9%
−50%
0.95
-20
−85.1%
−200%
정확한 값은 닫힌 해에서 (1.1)−1/(1−α)−1이다. α=0.5에서는 선형 예측과 정확한 값이 2.6%포인트 차이지만, α=0.95에서는 선형 예측이 자본이 두 배 넘게 사라진다고 말한다 — 자본이 음수가 될 수는 없으니 예측 자체가 뜻을 잃는다. α가 1에 다가가면 f′′→0, 곧 Fx→0이다. 분모가 작아질수록 도함수의 절댓값은 커지고, 선형 예측이 맞는 근방은 좁아진다. W03의 말로 하면 1차 근사가 버린 2차항의 크기가 ∣Fx∣가 작아질수록 — 분모의 거듭제곱의 역수로 — 커진다. 도함수가 틀린 것이 아니다. 도함수는 근방의 크기에 대해 아무 말도 하지 않을 뿐이다.
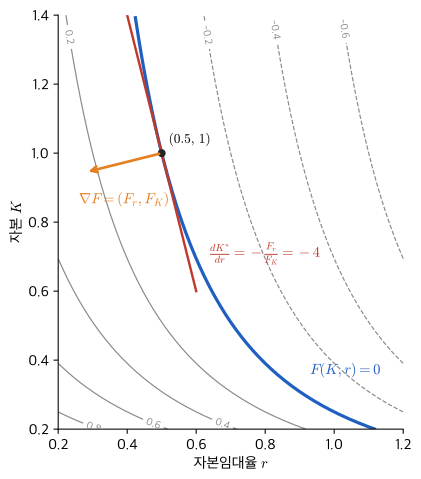
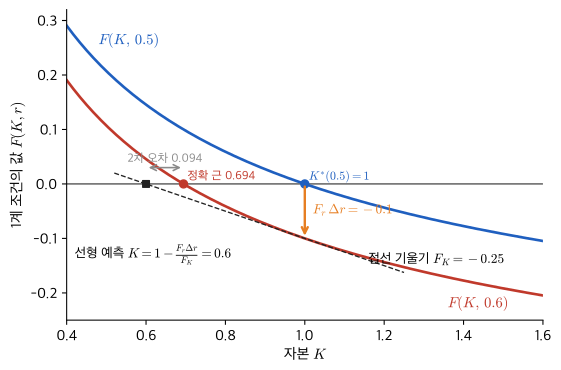
Figure 1은 같은 예를 (r,K) 평면에서 본 것이다. 음함수 K∗(r)은 F의 0등고선이고, 기울기는 그래디언트 두 성분의 비다. Figure 2는 (K,F) 평면에서 본 것이다 — 곡선이 FrΔr만큼 내려가고, 그 높이를 기울기 FK로 나누면 근의 이동이다. "그래프를 민다"는 동작이 계산하는 것이 정확히 이것이다.
Figure 1:음함수 K∗(r)은 F(K,r)=0.5K−0.5−r의 0등고선이다. 점 (0.5,1)에서 그래디언트 (Fr,FK)=(−1,−0.25)는 0등고선에 수직이고, 접선의 기울기는 두 성분의 비 −Fr/FK=−4다.
Figure 2:"그래프를 민다"의 정확한 내용. 임대율이 0.5에서 0.6으로 오르면 1계 조건 곡선은 FrΔr=−0.1만큼 내려가고, 그 높이를 기울기 FK=−0.25로 나눈 0.4가 근의 선형 예측 이동이다. 정확한 근 0.694와 선형 예측 0.6의 간격이 2차 오차다.
이번에는 연립이다. 소비자는 예산제약 아래 두 재화의 양을 고르고, W04의 라그랑지안이 승수 λ를 세 번째 미지수로 보탠다. 1계 조건계를 (x1,x2,λ)로 미분하면 계수행렬이 하나 나온다. 그 행렬에 먼저 이름을 준다.
번역. 가격이 오를 때 수요의 변화는 두 몫의 합이다 — 효용을 고정한 채 상대가격만 바뀐 몫은 언제나 음이고, 실질소득이 줄어든 몫은 정상재면 음·열등재면 양이며, 두 몫은 2차 조건이 부호를 정한 같은 분모를 나눠 쓴다.
증명이 한 일은 두 가지뿐이다. 1계 조건계를 항등식으로 보고 미분해 (10)을 얻었고, 쌍대 항등식을 항등식으로 보고 미분해 (14)를 얻었다 — (a)의 (3)과 같은 동작을 두 번 한 것이다. 대체효과에 이름을 준 것은 Shephard 보조정리이고, 부호를 준 것은 2차 조건과 λ>0이다. 소득효과의 계수가 x1인 것도 Shephard 보조정리다 — 가격이 1원 오르면 실질소득은 지금 사고 있는 양 x1원만큼 줄어든다.
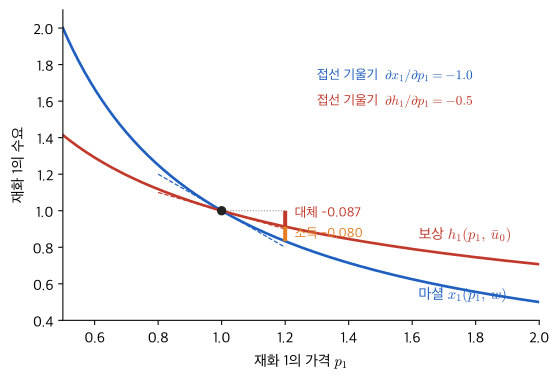
수치로 확인한다. u=lnx1+lnx2, p=(1,1), w=2. 해는 x=(1,1), λ=u1/p1=1, u11=u22=−1, u12=0. (11)에서 detHˉ=0+1+1=2>0. (12)에서 ∂x1/∂w=(0−1⋅(−1))/2=0.5. (15)에서 ∂x1/∂p1=−1⋅1/2−1⋅0.5=−0.5−0.5=−1. 닫힌 해로 검산한다. 마셜 수요 x1=w/(2p1)에서 ∂x1/∂p1=−w/(2p12)=−1, ∂x1/∂w=1/2. 보상수요 h1=(p2euˉ/p1)1/2에 uˉ=0을 넣으면 ∂h1/∂p1=−21 — 대체효과와 정확히 같다. 이 예에서 대체효과와 소득효과는 정확히 반반이다. 로그 효용에서는 지출 몫이 고정이라 가격이 올라도 재화 1에 쓰는 돈이 같고, 그래서 수요의 가격탄력성이 정확히 -1이다. 그 -1이 상대가격의 몫 -0.5와 실질소득의 몫 -0.5로 갈라진다. Figure 3이 이 분해를 보인다 — 마셜 수요곡선이 보상수요곡선보다 가파른 만큼이 소득효과다.
가격 p2에 대해서도 같은 계산을 한다. 두 결과가 따라 나온다 — 대체효과의 대칭성과 보상수요의 0차 동차성이다.
근거 — (10)에 dp2=1: 우변은 (0,λ,x2)′이고 Cramer 1열 치환 행렬식은 λp1p2−x2(p2u12−p1u22)이므로 ∂x1/∂p2=λp1p2/detHˉ−x2∂x1/∂w. (14)의 p2판(∂e/∂p2=h2=x2)으로 소득효과를 걷어내면 ∂h1/∂p2=λp1p2/detHˉ. 같은 계산을 2열에 하면 ∂h2/∂p1도 같은 값이다 — Hˉ의 대칭(A4, Schwarz)이 Hˉ−1에 유전된 것이다. 둘째 식: 보상수요는 가격에 0차 동차다 — h(tp,uˉ)=h(p,uˉ), t>0은 배율. W02 (11)의 계산을 차수 ν=0에 두면 — 양변을 t로 미분해 t=1 — p1∂h1/∂p1+p2∂h1/∂p2=0. 검산: −λp1p22/detHˉ+λp1p22/detHˉ=0. 수치 예: ∂h1/∂p2=1⋅1⋅1/2=0.5, 닫힌 해 ∂h1/∂p2=21(p2/p1)−1/2/p1=0.5.
재화가 n개여도 같은 구조다 — 대체효과의 행렬은 ∂hi/∂pj=λ(Hˉ−1)ij (i,j≤n)이고, 2재에서 손으로 한 Cramer 규칙이 n재에서는 역행렬 한 번이다. 논문이 "슬루츠키 행렬은 대칭·음반정치"라고 쓸 때 그 두 성질은 각각 Schwarz와 2차 조건의 이름이다.
Figure 3:u=lnx1+lnx2, p2=1, w=2. 마셜 수요 x1=1/p1과 보상수요 h1=p1−1/2는 (1,1)을 지나고, 접선의 기울기 -1과 -0.5의 차이가 소득효과다. p1=1.2에서 수요 감소 -0.167은 대체 -0.087과 소득 -0.080으로 갈라진다.
포락선 정리와의 관계를 적어 둔다. W05의 (1)은 가치함수 v(θ)=f(x∗(θ),θ)의 1차 도함수에서 x∗의 움직임이 사라진다고 말했다. 음함수 정리는 그 움직임 자체를 구한다. 둘을 합치면 가치함수의 2차 도함수가 나온다.
근거 — (1)의 v′(θ)=fθ(x∗(θ),θ)를 한 번 더 미분한다(A1, (a)에서 x∗∈C1). 둘째 등호는 (4). 부등호는 A3(fxx<0).
1차에서 사라진 x∗의 움직임이 2차에서 −fxθ2/fxx≥0으로 돌아온다. 이윤함수가 가격에 볼록한 이유가 여기 있다 — π=pf(K)−rK에서 θ=p면 πpp=0이고 v′′=−πKp2/πKK=−f′(K∗)2/(pf′′(K∗))>0. 재최적화는 1차에서는 공짜이고 2차에서는 언제나 이득이다. W05의 "간접효과가 사라진다"와 이 회차의 "최적해의 움직임은 −fxθ/fxx다"는 충돌하지 않는다 — 같은 항등식 fx(x∗(θ),θ)=0을 한 번은 곱해서, 한 번은 미분해서 쓴 것이다.
(1). 좌변은 [x]/[θ]. 우변은 ([F]/[θ])/([F]/[x])=[x]/[θ]. 맞는다. 눈여겨볼 것은 [F]가 약분된다는 점이다. 균형조건에 0이 아닌 상수를 곱해도 dx∗/dθ는 같다 — 기업 예의 1계 조건을 pf′(K)=r로 쓰든 p로 나눠 f′(K)=r/p로 쓰든 dK∗/dr은 같다. F 대신 ψ(F) (ψ(0)=0, ψ′=0)를 써도 같다. 0집합이 같으니 당연하지만, 계산 전에 차원이 먼저 알려 준다. 약분되는 것은 [F]이지 [θ]가 아니다 — 세율을 소수 대신 퍼센트로 쓰면 θ의 단위가 바뀐 것이라 도함수는 100분의 1이 된다. 기업 예에서 F=pf′−r은 [화폐/자본 수량]이고 dK∗/dr은 [자본 수량]/[화폐/자본 수량] = [자본 수량2/화폐]다. (7)의 1/(pf′′): f′′은 [생산물 수량/자본 수량2], pf′′은 [화폐/자본 수량2], 그 역수는 [자본 수량2/화폐]. 맞는다.
(11). 세 항 모두 [화폐2·효용/수량4]다 — p1p2u12는 [화폐/수량]2·[효용/수량2], 나머지 둘도 같다. 더해질 자격이 있다. (15). 좌변은 [수량]/[화폐/수량] = [수량2/화폐]. 첫 항 λp22/detHˉ는 [효용/화폐]·[화폐2/수량2]/[화폐2·효용/수량4] = [수량2/화폐]. 둘째 항 x1∂x1/∂w는 [수량]·[수량/화폐]. 세 항의 차원이 같다.
무차원군. (a)의 기업 예에서는 하나 — 탄력성 −1/(1−α)는 α만으로 정해진다. 가격·임대율의 단위를 어떻게 잡아도 이 수는 변하지 않는다. (b)에서는 (15)의 양변에 p1/x1을 곱하면 셋이 나온다.
근거 — (15)에 p1/x1을 곱한다. 첫 항은 h1=x1인 점에서 보상탄력성이다. 둘째 항은 x1(∂x1/∂w)(p1/x1)=(p1x1/w)(w/x1)(∂x1/∂w)=s1εx1,w. 세 무차원군은 보상탄력성·예산 몫·소득탄력성이다. 수치 예에서 −1=−0.5−0.5⋅1.
무차원 형태는 논문이 실제로 쓰는 형태다. 가격탄력성 추정치에서 소득효과를 걷어 내려면 예산 몫과 소득탄력성만 있으면 된다는 것이 이 식의 실무적 내용이다. 예산 몫이 작은 재화 — 소금, 성냥 — 에서는 둘째 항이 0에 가까워 마셜 탄력성이 곧 보상탄력성이고, 예산 몫이 큰 재화 — 주거, 식료품 — 에서는 소득효과가 추정치의 큰 몫을 차지한다. 단위가 사라진 식이 어느 재화에서 무엇을 무시해도 되는지를 말해 준다.
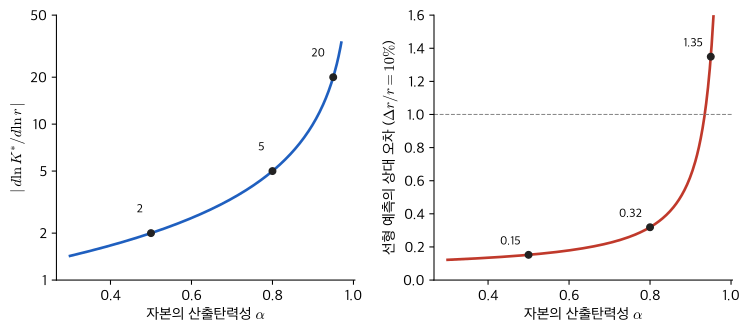
Fx→0 — 2차 조건이 소멸하는 세계. 기업 예에서 α→1이면 f′′→0, 분모가 0으로 가고 dK∗/dr→−∞다. 자본수요가 무한 탄력적인 세계다 — 기술이 선형에 가까우면 임대율의 미세한 변화에 기업 규모가 0과 무한 사이를 뛴다. W02에서 규모수익 불변(ν=1, 1요소면 α=1)일 때 기업 규모가 정해지지 않던 것과 같은 현상이다. 3절 표의 α=0.95 행 — 선형 예측 −200% 대 정확 −85% — 는 도함수의 오류가 아니다. 도함수는 정확하다. 그 도함수가 유효한 근방이 ∣Fx∣와 함께 사라지는 것이다. W03의 말로, 근사가 버린 것의 크기가 분모의 역수로 커진다. Figure 4가 이 두 현상을 나란히 놓는다.
Figure 4:Fx→0의 세계. 왼쪽: α→1에서 자본수요의 임대율 탄력성 1/(1−α)가 발산한다. 오른쪽: 임대율 10% 상승에 대한 선형 예측의 상대 오차 — α=0.95에서 오차가 정확한 변화보다 크다. 도함수는 정확하지만 유효한 근방이 사라진다.
Fθ→0 — 파라미터가 1계 조건에 들어오지 않는 세계. 정액세 T: π=pf(K)−rK−T, F=pf′−r은 T를 담지 않아 FT=0, dK∗/dT=0. 이윤세 τ: π=(1−τ)(pf(K)−rK), F=(1−τ)(pf′−r), Fτ=−(pf′−r)이며 이 값은 최적점에서 0이므로 dK∗/dτ=0 — 이윤세의 중립성이다. 산출세 τy(배율 t와의 충돌을 피해 첨자를 단다): π=(1−τy)pf(K)−rK, F=(1−τy)pf′−r, Fτy=−pf′<0, FK=(1−τy)pf′′, dK∗/dτy=f′/((1−τy)f′′)<0. 세 조세가 갈리는 지점은 오직 Fθ 하나다 — 파라미터가 한계 등식에 들어오는가, 들어오되 최적점에서 0이 되는가, 살아남는가. 이윤세는 1계 조건 안에 들어 있는데도 Fτ가 최적점에서 0이다 — 세율이 한계이득과 한계비용을 같은 비율로 줄이므로 둘의 균등은 그대로다. 산출세만 한계이득 쪽을 골라 줄여 등식을 깨뜨린다. 세 조세의 차이가 그래프에서는 곡선이 움직이는가로 보이고, 식에서는 Fθ의 값 하나로 보인다.
소득효과 →0 — 준선형(quasilinear) 효용 u=ϕ(x1)+x2. u12=u22=0이므로 (12)의 분자가 0이다. 마셜 수요와 보상수요가 일치하는 세계, 후생분석에서 소비자잉여를 그대로 쓸 수 있는 세계다. detHˉ=−p22ϕ′′>0은 ϕ′′<0과 같다 — 2차 조건이 재화 1의 한계효용 체감으로 줄어든다.
소득효과가 대체효과를 압도하는 세계 — 기펜재(Giffen good). p2u12−p1u22<0(열등재)이고 x1∣∂x1/∂w∣>λp22/detHˉ이면 ∂x1/∂p1>0이다. 조건은 이 두 부등식뿐이다. 2재 로그 효용에서는 불가능하다 — (12)의 분자 p2u12−p1u22=p1/x22>0이라 소득효과가 언제나 음이기 때문이다. 숫자 예는 지어내지 않는다.
(6): pf′(K)=r — 자본의 한계생산물가치가 임대율과 균등해진다. 비교정학은 이 등식의 유지다. r이 오르면 등식이 깨지고, K∗는 f′′<0을 따라 등식이 복원될 때까지 줄어든다. 줄어드는 양은 밀린 크기 FθΔθ를 복원의 기울기 Fx로 나눈 것이다. Figure 2의 수직 화살표와 접선이 그 두 양이다.
(9): u1/p1=u2/p2=λ — W04의 한계 원리다. 두 재화의 화폐 1원당 한계효용이 서로 같고, 그 공통값이 소득의 잠재가격이다. 가격 p1이 오르면 첫 등식이 깨진다 — 재화 1의 1원당 한계효용이 떨어진다. 복원은 세 방향에서 동시에 일어난다. x1이 줄어 u1이 오르고, x2가 움직여 u2와 u1이 함께 바뀌며, λ가 바뀌어 공통값 자체가 옮겨 간다. 세 등식이 동시에 깨지고 세 내생변수가 동시에 움직여 복원한다. 그래서 미는 것은 곡선 하나가 아니라 연립 전체이고, 그 "동시"가 Hˉ−1이다. 상충하는 자: 대체효과는 상대가격만 보고 언제나 반대 방향으로 가며, 소득효과는 실질소득을 보고 재화의 성격에 따라 어느 쪽으로든 간다. 두 힘이 같은 분모를 나눠 쓴다는 것은 둘 다 같은 2차 조건 — 같은 무차별곡선의 굽음 — 으로 나뉜다는 뜻이다. 1계 조건 ui=λpi를 넣으면 detHˉ는 최적점에서 무차별곡선의 곡률에 비례한다. 무차별곡선이 심하게 굽어 있으면(대체가 어려우면) 대체효과가 작고, 거의 직선이면 크다. 소득효과는 같은 분모 위에서 분자 p2u12−p1u22의 부호와 크기를 따로 받는다.
학부 읽기가 멈추는 줄은 도입의 전가율 장면에 있다. dq/dc=1/(2P′+qP′′)<0이며 부호는 2차 조건에서 온다는 줄 — 여기까지는 그래프를 밀어 부호를 따라간다. 다음 줄, dp/dc=P′/(2P′+qP′′)가 1보다 큰가에서 멈춘다. 분모에 P′′가 있다는 것, 그 분모가 2차 조건 그 자체라는 것이 보이지 않기 때문이다. 대학원 읽기는 F(q,c)=P+qP′−c를 적고 Fq가 2차 조건, Fc=−1이 밀기임을 본다. P′′의 부호는 전가율이 1/2를 넘는지를 정하고, 1을 넘는지는 볼록의 크기 — 곡률 −qP′′/P′가 1을 넘는가 — 가 정한다. dp/dc=1/(2+qP′′/P′)이고 2차 조건이 −qP′′/P′<2이므로, 전가율은 2에서 곡률을 뺀 수의 역수다. 선형 수요에서 P′′=0이라 정확히 1/2인 것, 등탄력 수요에서 −qP′′/P′=1+1/ε>1이라 ε/(ε−1)>1인 것이 그 자리에서 읽힌다. 학부 읽기는 두 경우에 같은 그림을 그린다.
두 번째 장면은 연립이다 — 소비자이론 논문이 "by Slutsky symmetry, ∂h1/∂p2=∂h2/∂p1"라고 쓰는 줄이다. 예산선을 미는 읽기로는 대칭성이 어디서 오는지 알 길이 없다. 재화 1의 가격이 재화 2의 보상수요에 미치는 효과와 재화 2의 가격이 재화 1의 보상수요에 미치는 효과가 같아야 할 이유가 그림에는 없다. 대학원 읽기는 (16)을 본다 — 대칭성은 Hˉ의 대칭(Schwarz)이 역행렬에 유전된 것이고, 부호는 detHˉ의 부호가 준 것이다. 비교정학의 부호가 2차 조건(과 안정성)에서 나온다는 관찰이 Samuelson (1947)의 대응 원리(correspondence principle)의 출발점이었다.
학부 읽기의 결함은 결정적이다. 그래프를 미는 동작은 방정식 하나·변수 하나일 때만 작동한다. 방정식이 셋이고 변수가 셋이면 "그래프를 민다"는 동작 자체가 정의되지 않는다. 미는 곡선이 셋이고 셋이 서로를 다시 밀기 때문이다. 그 자리에서 작동하는 유일한 동작이 "항등식을 미분하고 야코비안으로 나눈다"이며, 야코비안의 부호를 계산 전에 알려 주는 것이 2차 조건이다. 여기서 야코비안은 1계 조건계의 내생변수 야코비안 Hˉ다. 논문이 "by the implicit function theorem"이라고 쓰는 자리에서 확인할 것은 그러므로 둘뿐이다 — 무엇이 항등식인가, 야코비안은 왜 비특이인가.
지금은 이렇게 읽힌다. 기호 대장으로 읽으면 F는 1계 조건이고 x∗는 그것을 θ의 근방 전체에서 0으로 유지하는 함수다 — 좌변은 점의 등식이 아니라 항등식이고, 우변의 편도함수는 모두 (x∗(θ),θ)에서 평가된 값이다. 그 함수의 존재를 보장하는 조건이 Fx=0이다. 차원으로 읽으면 우변의 [F]는 약분되어 조건의 스케일에 무관하고, 양변은 [내생변수]/[파라미터]다. 메커니즘으로 읽으면 분자 Fθ는 파라미터가 한계 등식을 미는 힘, 분모 Fx는 등식을 복원하는 기울기이며 그 부호는 계산 전에 2차 조건이 준다. 그래서 부호는 교차편도 하나로 읽힌다. 연립이면 Fx는 유계 헤시안이고, 미는 것은 곡선 하나가 아니라 연립 전체다. 그 행렬식 위에서 대체효과와 소득효과가 두 항으로 갈라지고, 대체효과의 부호와 대칭성은 그 행렬의 부호와 대칭성이다.
분모가 왜 음인지 말할 수 없으면 3절의 (3)으로, 대체효과가 왜 보상수요의 도함수인지 말할 수 없으면 (14)로 돌아간다.
다음 회차(W07 · 행렬은 사상이다)에서는 이 회차에서 연립의 계수로만 쓴 행렬을 공간을 옮기는 사상으로 다시 읽고, OLS가 사영임을 본다.
이어지는 자료 — de la Fuente, Mathematical Methods and Models for Economists(참조) · Hubbard & Hubbard · Mas-Colell, Whinston & Green, Microeconomic Theory 3장 D–G절(슬루츠키·쌍대성) · Dixit, Optimization in Economic Theory(비교정학 장)
Bulow, J. I., & Pfleiderer, P. (1983). A Note on the Effect of Cost Changes on Prices. Journal of Political Economy, 91(1).
Weyl, E. G., & Fabinger, M. (2013). Pass-Through as an Economic Tool: Principles of Incidence under Imperfect Competition. Journal of Political Economy, 121(3).
de la Fuente, A. (2000). Mathematical Methods and Models for Economists. Cambridge University Press.
Hubbard, J. H., & Hubbard, B. B. (2015). Vector Calculus, Linear Algebra, and Differential Forms: A Unified Approach (5th ed.). Matrix Editions.
Mas-Colell, A., Whinston, M. D., & Green, J. R. (1995). Microeconomic Theory. Oxford University Press.
Simon, C. P., & Blume, L. (1994). Mathematics for Economists. W. W. Norton.
Samuelson, P. A. (1947). Foundations of Economic Analysis. Harvard University Press.