근사를 왜 하는가가 아니라, 근사가 무엇을 버렸는지를 말할 수 있는가. 버린 항은 언제 되살아나는가. 듀레이션(duration) 7.7년의 채권에 금리가 400bp 오르면 가격은 31% 떨어진다고 답한다. 정확한 값은 26%다. 5%p의 차이가 어느 항에서 왔는지 말할 수 있는가.
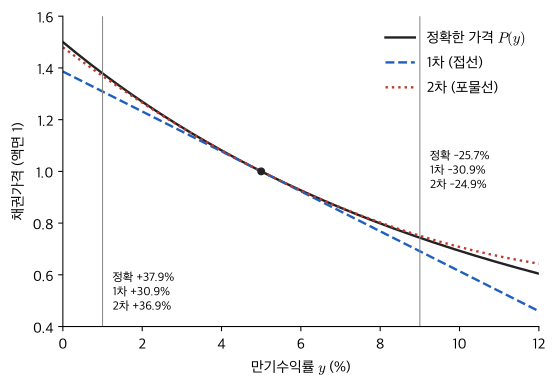
2022년 한 해 미국 정책금리는 400bp 넘게 올랐다. 은행 공시의 금리 민감도 표는 현금흐름을 다시 할인해 만든다. 그 표 옆의 즉석 계산과 애널리스트 노트는 듀레이션 한 줄로 손실을 어림한다. 10년 만기 액면가 채권(par bond) — 연 1회 5% 이표, 만기수익률 5% — 에 +400bp를 넣으면 1차 근사는 −30.9%를 준다. 현금흐름을 하나하나 다시 할인한 정확한 재평가는 −25.7%다. 그 노트를 읽는 사람이 "5.2%p 가운데 6.0%p는 컨벡시티(convexity) 항, -0.8%p는 3차 항이고, 앞 것은 (Δy)2, 뒤 것은 (Δy)3에 비례하므로 200bp에서는 1.5%p와 -0.1%p로 준다"고 말할 수 있는가. 말할 수 없다면 그 숫자가 어느 범위에서 믿을 만한지도 말할 수 없다. 이것이 L1의 결핍이다.
같은 계산의 반대편도 본다. -400bp 시나리오에서 듀레이션 한 줄은 이익을 +30.9%로 적는다. 정확한 재평가는 +37.9%다. 손실 쪽에서는 5.2%p를 부풀리고 이익 쪽에서는 7.0%p를 깎는다 — 두 오차의 부호가 같다. 어느 방향으로 틀리는지가 정해져 있다는 것은 오차가 우연이 아니라 구조라는 뜻이다. 구조라면 식에서 읽힌다.
같은 결핍이 성장회계(growth accounting)에도 있다. (2)의 "≈"는 성장률의 제곱 크기 항을 버린 자리다. 자본만 성장할 때 그 항의 크기는 21α(α−1)(ΔK/K)2이다. α=1/3이면 자본이 연 3% 성장하는 경제에서 -0.01%p — 소수점 둘째 자리에서야 보인다 — 이고, 연 10% 성장하는 경제에서는 연 -0.1%p, 30년이면 약 -3%p다. 그만큼이 잔차의 일부가 되어 "기술 변화"라는 이름을 얻는다. 어느 쪽인지는 식이 말해 주지 않는다. 읽는 쪽이 계산해야 한다.
두 식의 "≈"는 같은 기호이고 같은 도구 — 테일러 전개(Taylor expansion) — 에서 나왔다. 학부에서는 이 기호를 "대략 같다"로 읽고 지나간다. 논문과 실무 보고서는 이 기호 뒤에 버린 항의 크기를 적지 않는다. 적지 않아도 되는 이유는 읽는 쪽이 재구성할 수 있다고 전제하기 때문이다.
같은 글자, 다른 이름.P는 이 회차에서 오직 채권가격이다 — 수익률 y를 받아 가격을 내는 함수이고, W01의 가격 벡터 p(소문자)와 다른 대상이다. C는 컨벡시티다. 이 회차에는 소비가 등장하지 않으므로 C를 소비로 읽을 자리가 없다. L은 W01에서 재화의 수였고 W02부터 노동이다. α, β는 W02의 뜻 그대로 자본·노동의 산출탄력성이다. 가중치를 wi가 아니라 ωi로 쓰는 것은 W01의 소득 w와 겹치지 않기 위해서다. κ(이표율)는 W02의 단위환산계수 κ와 같은 글자이되 다른 대상이고, T(만기)는 이 회차 전용이다. 지급 시점 ti는 시간이다 — W02의 t는 배율이었고 시간이 아니었다. 3절 테일러 나머지의 중간점 ξ, η는 W02의 단위환산계수 η와 무관한 보조 글자다. C3, C∞의 C는 미분 가능 등급의 표기이지 컨벡시티가 아니다. 차원 기호 T(로만)는 시간 차원이고 만기 T(이탤릭)와 다른 대상이다.
Δ는 연산자이고 Δy는 한 덩어리다. Δ 곱하기 y가 아니다. Δy는 "수익률이 얼마나 움직였는가"라는 하나의 수이고, ΔP:=P(y+Δy)−P(y)다. W02의 dlnK가 무한소 변화였다면 Δ는 유한한 변화다 — 작다는 가정이 붙어 있지 않다. ΔP/P의 분모 P는 출발점 P(y)다. D, C도 출발점 y에서 평가한 값이다. (1)에는 보이지 않는 앵커 y가 숨어 있고, y가 바뀌면 D와 C도 바뀐다. 표에 "y의 함수"라고 적은 이유다.
y의 차원은 연복리 규약과 부딪힌다. y는 "연 5%"처럼 [시간−1]로 읽힌다. 그런데 (1+y)−t에서 1+y는 무차원이어야 한다. 이 모순은 규약이다 — (1+y)t는 y에 1년을 곱해 무차원으로 만들고 t를 1년으로 나눈 지수를 올린 것의 약기이며, 그래서 D는 "년"으로 불린다. 연속복리로 다시 쓰면 모순이 사라진다(4절 (18)). D는 탄력성이 아니라 반탄력성(semi-elasticity) −∂lnP/∂y다. W02의 (2)εY,K=dlnY/dlnK는 로그를 로그로 나눈 것이라 무차원이었다. D는 로그를 y로 나눈 것이라 y의 차원의 역수, 곧 [시간]을 갖는다. 표의 마지막 행 O(⋅)는 이 회차부터 쓰는 표기다. f=O(hk)는 h→0에서 ∣f∣≤c∣h∣k인, h와 무관한 상수 c가 있다는 뜻이다 Bender & Orszag, 1999. 상수 c가 얼마인지는 말하지 않는다. 3절은 채권에 대해 그 상수까지 적는다.
채권가격의 테일러 2차 전개에서 듀레이션과 컨벡시티를 직접 뽑아낸다. 금리가 크게 움직일 때 1차 근사의 오차를 수치로 확인한다.
가정은 다섯이다.
A1 (확정 현금흐름) — 현금흐름 c1,…,cn≥0은 알려져 있고 적어도 하나는 양수다. 지급 시점은 0<t1<⋯<tn<∞이다. 채무불이행·조기상환·내재옵션은 없다.
A2 (단일 수익률, 평행 이동) — 모든 현금흐름을 하나의 y로 할인하고, 변화는 y→y+Δy 하나의 숫자로 온다. 수익률곡선이 평행 이동한다는 뜻이다.
A3 (할인 규약) — 연복리를 쓴다. P(y)=∑ici(1+y)−ti, y>−1이다. 그러므로 P는 (−1,∞)에서 C∞다.
A4 (정의역 안의 이동) — y+Δy>−1이다. 작다는 가정은 두지 않는다. 정리의 등식 부분은 임의 크기의 Δy에서 성립하고, "≈"는 Δy→0의 점근 진술이다.
A5 (성장회계용) — Y=AKαLβ, A,K,L>0, 0<α,β<1 — W02의 (1)이다. 변화 후에도 양수, 곧 1+gX>0이다. α+β=1은 가정하지 않는다.
각 가정이 무엇을 사는지 적어 둔다. A1이 없으면 — 조기상환이 있으면 — 현금흐름 자체가 y에 의존하고 P′′의 부호가 정해지지 않는다. A2가 없으면 Δy는 하나의 숫자가 아니라 만기별 벡터이고, 듀레이션도 만기별로 쪼개진다. A3는 계산 규약이며 4절에서 연속복리로 바꿔 본다. A4는 이 유도가 "작은 Δy"의 유도가 아니라는 선언이다 — 등식은 Δy가 얼마이든 성립하고, 작다는 조건은 나머지항을 지울 때만 든다. A5는 둘째 사례 하나에만 쓰인다.
먼저 도함수의 부호를 확정한다. 정리의 부호 진술은 모두 여기서 나온다.
번역하면 이렇다. 수익률이 움직이면 채권가격의 비율 변화는 첫째로 듀레이션에 수익률 변화를 곱한 만큼 반대 방향으로 가고, 둘째로 컨벡시티에 수익률 변화 제곱을 곱한 절반만큼 방향과 무관하게 위로 간다. 그 둘을 뺀 나머지는 수익률 변화의 세제곱 크기이고 부호는 수익률 변화와 반대다. 정리 (3)을 따로 옮기면 이렇다 — 듀레이션만으로 계산한 가격은 어느 방향으로 금리가 움직이든 실제 가격보다 낮다. 금리 상승의 손실은 과대평가되고 금리 하락의 이익은 과소평가된다.
세 항의 역할을 나누어 읽는다. 첫째 항은 방향을 정한다. 둘째 항은 방향과 무관하게 가격을 위로 민다 — 금리가 오를 때는 손실을 줄이고 내릴 때는 이익을 키운다. 셋째 항인 나머지는 금리가 오를 때 음, 내릴 때 양이다. 그래서 2차 근사는 금리 상승의 손실도, 금리 하락의 이익도 조금씩 과소평가한다. 1차 근사의 오차가 한 방향인 것과 달리 2차 근사의 오차는 Δy의 부호를 따라 방향을 바꾼다. 짝수 차수 항은 대칭이고 홀수 차수 항은 비대칭이다 — 이것이 테일러 전개의 차수를 세는 일이 방향을 읽는 일과 같은 이유다.
수치로 확인한다. 채권은 10년 만기 · 연 1회 5% 이표 · 액면 1 · y=5%의 액면가 채권이다(P=1). (5)로 계산하면 DM=8.108년, D=7.722년, C=75.00년2, K30=824.7년3이다. 그림 스크립트와 노트북은 같은 채권에서 같은 숫자를 재생해야 한다.
Δy
정확 ΔP/P
1차 −DΔy
2차
E1
E2
ρ
+1bp
−0.0772%
−0.0772%
−0.0772%
+0.0000375%p
−1.4×10⁻⁸%p
0.05%
+10bp
−0.768%
−0.772%
−0.768%
+0.004%p
-0.00001%p
0.5%
+50bp
−3.769%
−3.861%
−3.767%
+0.092%p
-0.0017%p
2.4%
+100bp
−7.360%
−7.722%
−7.347%
+0.362%p
-0.013%p
4.9%
+200bp
−14.047%
−15.443%
−13.944%
+1.396%p
-0.104%p
9.7%
+400bp
−25.671%
−30.887%
−24.887%
+5.216%p
-0.784%p
19.4%
-400bp
+37.885%
+30.887%
+36.887%
+6.998%p
+0.998%p
19.4%
+500bp
−30.723%
−38.609%
−29.234%
+7.886%p
-1.489%p
24.3%
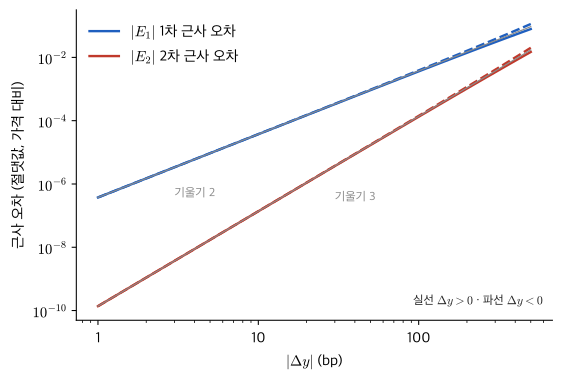
표에서 세 가지가 읽힌다. 첫째, E1은 모든 행에서 양이다(정리 (3)). Δy를 두 배로 하면 E1은 약 네 배(2차), E2는 약 여덟 배(3차)가 된다. Δy를 100배 — 첫 행의 1bp에서 100bp — 로 하면 E1은 9,648배(≈104, 3차 항 때문에 조금 못 미친다), E2는 970,828배(≈106)다. 둘째, ±400bp의 비대칭이다. +37.9% 대 −25.7%다. 두 값의 합 +12.2%p는 C(Δy)2=12.0%p와 거의 같다 — 두 방향의 1차 항은 서로 지워지고 2차 항은 같은 부호로 더해지기 때문이다. 1차 근사가 버린 것은 바로 이 비대칭이다. 셋째, 50bp에서 3차 대 2차의 비는 1.8%, 2차 대 1차의 비는 2.4%다. 사다리의 칸 간격이 대략 T∣Δy∣ 급이라는 (12)의 말과 맞는다.
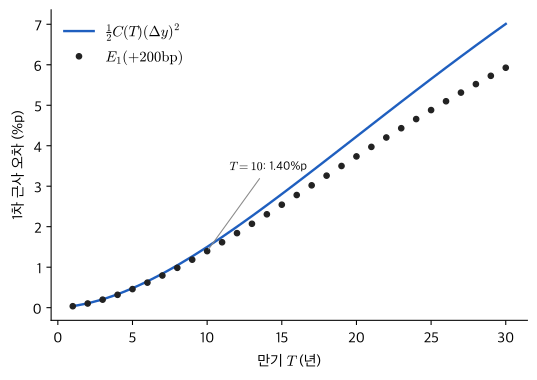
만기를 30년으로 늘리면 순위가 어디까지 버티는지 보인다. 30년 액면가 채권은 D=15.37년, C=350.5년2, K30=9,317년3이다. +50bp에서 E1=+0.42%p — 10년 채권의 4.6배다. +400bp에서는 1차 −61.5%, 2차 −33.5%, 정확 −41.1% — 2차 근사도 7.6%p 틀린다. 사다리를 보면 이유가 보인다. ρ=C∣Δy∣/2D=0.46이니 2차 항이 1차 항의 절반이고, 3차 대 2차의 비 K30∣Δy∣/3C=0.35다. 칸 간격이 0.5, 0.35면 사다리가 아니라 계단이다 — 어느 항도 지울 수 없고, 4차·5차 항이 눈에 보이는 크기로 남는다. 10년 채권의 400bp가 "2차까지 쓰면 된다"의 세계였다면 30년 채권의 400bp는 "전개를 쓰지 말고 다시 할인하라"의 세계다. 둘을 가르는 것은 T∣Δy∣ 하나다 — 0.4와 1.2다.
Figure 1:가격 곡선 P(y)는 y=5%에서의 접선(1차) 위에 있고, 포물선(2차)이 그것을 거의 따라간다. ±400bp의 세로선에 정확값·1차·2차를 적었다 — 정리 (3)과 (4)의 그림이다.
Figure 2:1차 근사 오차 ∣E1∣는 기울기 2, 2차 근사 오차 ∣E2∣는 기울기 3의 직선을 따른다. 회색 기준선은 1bp 점을 지나는 기울기 2·3의 직선이다. 500bp 근처에서 파선(Δy<0)이 실선 위로 벌어지는 것이 3차 항의 부호다.
Figure 3:+200bp에서 1차 근사 오차 E1(점)과 21C(T)(Δy)2(실선)을 만기 T=1,…,30년에 대해 그렸다. 오차는 만기의 제곱으로 자라고, 둘의 벌어짐이 3차 항이다.
같은 도구를 W02의 식에 쓴다. (2)는 (1)Y=AKαLβ의 1차 근사다. 어디서 무엇을 버리는지 줄마다 적는다.
근거 — 테일러 정리(라그랑주 나머지)를 f(g)=ln(1+g)에 쓴 것이다. f(0)=0, f′(0)=1, f′′(0)=−1, f′′′(x)=2(1+x)−3, g>−1(A5)이다. ξg는 0과 g 사이의 점이다. ΔlnK=ln(1+gK)를 gK로 바꾸는 순간 21gK2를 잃는다 — (2)의 "≈"가 생기는 자리다.
근거 — 첫 등호는 (13)을 지수화한 것이라 정확하다. 둘째 등호는 f(gK,gL,gA)=(1+gK)α(1+gL)β(1+gA)의 원점에서의 다변수 테일러 2차 전개다. fKK=α(α−1), fLL=β(β−1), fKL=αβ, fKA=α, fLA=β, fAA=0이다. A의 계수가 1이고 gA2 항이 없는 것은 A의 지수가 1이기 때문이다. 대괄호를 지우면 (2)다.
근거 — (15)에서 gL=gA=0으로 둔 것이다. 부등호는 O(g3)을 지운 근사가 아니라 모든 g>−1에서 성립한다. (1+g)α는 0<α<1에서 오목 — f′′=α(α−1)(1+g)α−2<0 — 이므로 원점의 접선 1+αg가 그래프 위에 있다. 정리 (3)과 부호만 반대인 같은 사실이고, 이름을 붙이면 0<α<1에 대한 베르누이 부등식(Bernoulli inequality)이다. 선형 성장회계는 단독으로 성장하는 투입의 기여를 항상 과대평가한다.
α+β=1이면 Theorem 1에 따라 α, β는 자본·노동의 분배율이고, (2)의 투입 항은 두 성장률의 분배율 가중평균이 된다. 그 조건은 A5에 없다. 이 회차의 결론은 α+β가 무엇이든 성립한다.
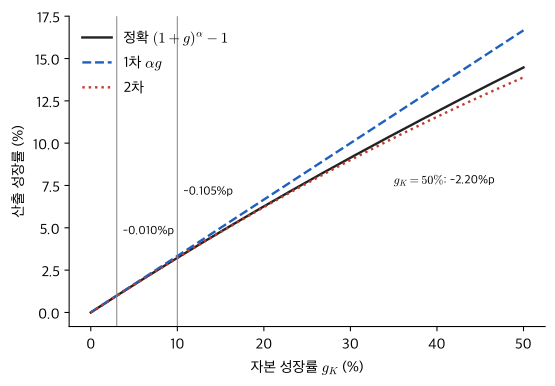
숫자로 확인한다. α=1/3, 자본만 연 10% 성장하면 선형 항 αgK는 3.333%, 버린 항 21α(α−1)gK2은 -0.111%p, 정확한 산출 성장률 (1.1)1/3−1은 3.228%다. 2차까지 쓰면 3.222% — 정확값과 0.006%p 차이다. 성장률 3%에서는 같은 계산이 -0.010%p를 주고, 50%에서는 -2.78%p(2차 항)와 -2.20%p(정확한 간극)로 2차 항 자체가 정확값에서 벌어진다. 채권의 사다리와 같은 구조다 — 칸 간격이 g에 비례하고, g가 1의 크기에 가까워지면 사다리가 무너진다.
Figure 4:α=1/3, 자본만 성장할 때 산출 성장률의 정확값 (1+g)α−1, 1차 αg, 2차 근사를 그렸다. 1차 직선은 어디서나 정확값 위에 있고((16)), 간극은 g=3%에서 -0.010%p, 10%에서 -0.105%p, 50%에서 -2.20%p다.
(2)의 번역은 이렇다. 산출의 성장률은 각 투입의 성장률을 그 투입의 산출탄력성으로 가중해 더한 것에 기술의 성장률을 더한 것과 거의 같다. 거의라고 말하는 이유는 성장률의 제곱 크기 항을 버렸기 때문이며, 로그 차분으로 쓰면 버릴 것이 없다.
2절 표가 답이다. 덧붙일 것은 식의 구조다. (1)에는 입력 하나(Δy), 출력 하나(ΔP/P), 파라미터 둘(D, C), 숨은 앵커 하나(y)가 있다. D, C는 상수가 아니라 y의 함수다 — 금리가 오르면 D는 줄어든다. D′(y)=D2−C이고 (17)의 χ=C/D2>1이므로 그 부호는 언제나 음이다. 10년 액면가 채권에서 D′(5%)=−15.4이니 수익률이 100bp 오르면 듀레이션이 약 0.15년 짧아진다. 표의 D=7.72년은 y=5%의 값이고, y=9%에서 다시 계산하면 7.11년, y=1%에서는 8.34년이다. 1차 근사가 상승의 손실을 과대평가하는 것을 이 숫자로도 말할 수 있다 — 금리가 오르는 도중에 듀레이션이 줄어드는데 1차 근사는 출발점의 듀레이션을 끝까지 쓴다. 하락 쪽은 반대다. 듀레이션이 커지는데 출발점의 작은 값을 쓰니 이익을 과소평가한다. 컨벡시티는 "듀레이션이 얼마나 빨리 변하는가"의 이름이기도 하다.
보조 프롬프트 "덩어리 짓기"를 적용한다. −P′/P 전체를 하나의 개체로 볼 때 그 이름이 듀레이션이다. P′′/P 전체의 이름이 컨벡시티다. 식을 읽을 때 P′와 P를 따로 보지 않고 그 비를 한 덩어리로 보는 것 — 그것이 (1)에 P′가 등장하지 않는 이유다.
수익률이 움직이면 채권가격의 비율 변화는 첫째로 듀레이션에 수익률 변화를 곱한 만큼 반대 방향으로 가고, 둘째로 컨벡시티에 수익률 변화 제곱을 곱한 절반만큼 방향과 무관하게 위로 간다. 그 둘을 뺀 나머지는 수익률 변화의 세제곱 크기다. 한 문장을 더 붙이면 정리 (3)이다 — 듀레이션만으로 계산한 가격은 금리가 어느 쪽으로 움직이든 실제 가격보다 낮다.
W02에서 한 검사를 그대로 한다. 좌변 ΔP/P는 무차원이다. 우변 첫 항은 [D][Δy]=T⋅T−1, 둘째 항은 [C][Δy]2=T2⋅T−2 — 둘 다 무차원이다. 양변이 맞는다. D가 [시간]을 갖는 이유는 2절 셋째 함정 문단에 있다 — 반탄력성이기 때문이다.
단위 함정은 넷이다. (a) Δy를 50(bp)이나 0.5(%)로 넣으면 DΔy가 수백이 된다. 반드시 소수 0.005다. (b) D의 "년"은 지급 횟수가 아니라 시간의 가중평균이다. 반기 이표채를 반기 단위로 계산했으면 2로 나눈다. (c) C의 단위는 년2이고, 실무 표의 "convexity 75"는 이 C다. 어떤 표는 /100을 한 값을 적는다 — 단위를 묻지 않으면 100배 틀린다 Tuckman & Serrat, 2022. (d) 단위가 맞아도 규약이 다르면 숫자가 다르다. 연속복리로 계산한 D는 연복리의 DM과 같은 꼴이고, 수정 듀레이션 DM/(1+y)와는 1+y 인자만큼 다르다((18)) — y=5%에서 5%의 차이다. 어느 규약의 D인지 묻지 않고 DΔy를 계산하면 그만큼 틀린다.
무차원군은 둘이다. 양이 넷(ΔP/P, Δy, D, C), 독립 차원이 하나([시간])이므로 W02의 세기 절차로 4−1=3개의 무차원군이 나오고, 그중 하나는 좌변 자체다. 나머지 둘을 x와 χ로 잡는다.
근거 — (5)에서 C(1+y)2=∑iωiti2+∑iωiti=σω2+DM2+DM이고 D2(1+y)2=DM2이다. 나누면 χ가 나온다. x는 수익률 변화를 듀레이션 단위로 잰 것이고(W01의 소비 묶음 x와 같은 글자, 다른 대상), χ는 현금흐름의 흩어짐을 재는 형상 파라미터다.
χ가 1보다 큰 것은 σω2≥0, DM>0이기 때문이다. 무이표채는 σω2=0이라 χ=(T+1)/T — 10년이면 1.100이다. 10년 액면가 이표채는 χ=1.258이다. 같은 듀레이션이라도 지급 시점이 흩어질수록 컨벡시티가 크다. 실무에서 "바벨(barbell)이 불릿(bullet)보다 볼록하다"고 말하는 것의 수학이 σω2이다.
보조 프롬프트 "등가 재작성"을 적용한다. 값은 같고 드러나는 구조가 다른 형태 — A3의 연복리를 연속복리로 바꾼다.
근거 — A3를 연속복리로 바꾸면 dyde−yt=−te−yt이고 두 번 미분하면 t2e−yt이다. 나머지 조작은 (6)과 같다. 이 규약에서는 [y]=T−1이 깨끗하고 (1+y), (ti+1) 인자가 사라진다. 그 인자들은 경제가 아니라 규약이 만든 것이다. D=−dlnP/dy — 반탄력성이라는 이름이 이 형태에서 가장 잘 보인다. 이산과 연속의 변환 자체는 이 회차의 주제가 아니다.
근거 — (18)의 y 자리에 yc=ln(1+y)를 넣으면 e−ycti=(1+y)−ti이므로 가격과 가중치 ωi는 A3의 것과 같다. dlnP/dyc=−∑itiωi=−DM이고 dωi/dyc=−ωi(ti−DM)이므로, 한 번 더 미분하면 d2lnP/dyc2=∑iωiti2−DM2=σω2 — (17)의 그 σω2다. 연복리 좌표에서 lnP의 2차 계수는 C−D2=(σω2+DM)/(1+y)2인데, 그중 DM/(1+y)2 몫은 규약이 만든 인자에서 왔고 좌표를 바꾸자 사라졌다. 무이표채는 σω2=0이라 lnP=lnc−Tyc — 정확히 선형이고 나머지가 없다.
(11)의 사다리를 숫자로 쓴다. 1차 : 2차 : 3차 =1:ρ:ρ⋅K30∣Δy∣/3C이다. 10년 액면가 채권, 50bp에서 1:0.024:0.0004다. 가장 작은 항(3차)을 지우면 (1)이 남는다. 2차까지 지우면 "듀레이션 세계"가 남는다 — 선형이고 대칭인 세계다. 실무의 DV01 =D⋅P⋅10−4은 그 세계의 단위다. 액면 100억 원이면 DV01은 772만 원 — 1bp에 772만 원이다. 50bp에서 1차 근사의 손실은 3억 8,610만 원, 정확한 손실은 3억 7,690만 원이다. 차이 920만 원이 지운 2차 항이고, 가격의 0.09%다. 400bp에서는 2차 항이 1차의 19%라 지울 수 없다. 5억 2,160만 원을 더 잃는다고 보고하는 셈이다. 어느 항을 지울 수 있는가는 식이 아니라 ∣Δy∣가 정한다 Mahajan, 2014.
순위가 무너지는 곳을 파라미터 극단에서 본다. 각 극단이 어떤 세계인지 한 문장으로 적는다.
Δy→0 — 모든 항이 사라지되 2차가 1차보다 빨리 사라진다. 듀레이션만 남는 세계이고, 헤지는 선형 도구로 충분하다.
T→0 — 현금이다. D,C→0이다. 금리에 무감한 세계이고 순위 자체가 없다.
T→∞ — 영구채(perpetuity) P=κ/y다. A1의 유한 n 밖이므로 극한으로 제시한다. D→1/y, C→2/y2, ρ=∣Δy∣/y이다. y=5%, Δy=+500bp에서 1차 −100%, 2차 0%, 정확 −50%이다. 순위가 무너진 세계다 — 전개의 수렴반경(radius of convergence)이 y이기 때문이다(특이점 y=0). 유한 채권은 특이점이 y=−1에 있어 수렴반경이 1+y이고, 그래서 표의 500bp에서도 2차가 정확값에 가깝다.
y→0 — D→DM, C→∑iti(ti+1)ωi이다. 이곳은 정의역의 끝이 아니라 D=DM이 되는 지점이다. D는 y>−1 전역에서 y의 감소함수이고(Q1), C도 그렇다. C′=CD−K30인데, ti(ti+1)과 ti+2가 함께 증가하므로 곱의 가중평균 K30(1+y)3은 가중평균의 곱 C(1+y)2(DM+2)보다 크고 — 체비쇼프 합 부등식(Chebyshev’s sum inequality) — 후자는 CD(1+y)3보다 크다. 그러므로 음이 아닌 수익률 범위에서는 y=0이 같은 만기의 듀레이션·컨벡시티가 가장 큰 곳이고, 정의역의 진짜 끝 y→−1에서는 둘 다 발산한다. 저금리 세계는 같은 bp 변동에 가격이 더 크게 움직이는 세계다.
A1 위반 — 콜옵션부 채권(callable bond)·주택저당증권(mortgage-backed security)은 금리 하락 시 조기상환으로 P′′<0 구간이 생긴다. 버린 2차 항이 반대 부호로 되살아나는 세계, 음의 컨벡시티다. 정리 (3)이 깨지고 접선이 가격 위에 올 수 있다. 메커니즘은 다루지 않는다. 부호만 말한다.
(2)에도 같은 문항을 적용한다. 양변 무차원, 각 항은 시간으로 나누면 [시간−1]이다. α=1/3, 자본만 성장할 때 1차 근사가 버린 것 전체 — 정확값에서 선형 항 αgK를 뺀 간극, Figure 4의 그 숫자 — 는 gK=3%에서 -0.010%p다. 무시한다. gK=10%에서 -0.105%p/년이다. 30년 누적 약 -3%p가 잔차로 들어간다. gK=50%에서 -2.20%p다. 선형 성장회계를 쓸 수 없고 로그 차분 (13)으로 돌아가야 한다. 그 간극의 선두 항이 (16)의 21α(α−1)gK2이고, 3절 수치 문단대로 gK=10%에서는 둘이 -0.111%p와 -0.105%p로 거의 같지만 50%에서는 -2.78%p와 -2.20%p로 벌어진다. α+β=1이면 Theorem 1의 분배율 가중평균으로 읽힌다.
순위가 무너지는 곳의 공통점은 하나다. Q3의 무차원군 x=DΔy가 1의 크기가 되는 곳이다. 10년 채권의 400bp는 x=0.31, 30년 채권의 400bp는 x=0.61, 영구채의 500bp는 x=1이다 — 0.31에서는 2차까지로 충분하고, 0.61에서는 2차도 모자라며, 1에서는 전개 자체가 무너진다. 성장회계에서는 g가 그 자리다. 근사의 조건은 "Δy가 작다"가 아니라 "무차원군이 작다"이고, 같은 400bp가 어떤 채권에서는 작고 어떤 채권에서는 크다. 크기 순위는 식이 아니라 식과 숫자가 함께 정한다.
어디서 멈추는가. 학부 읽기는 "2차까지 근사한다"는 한 줄을 정확도를 위한 선택으로 지나친다. 애널리스트 노트의 듀레이션 한 줄이 400bp 인상에서 5%p 틀린 것도, 성장회계 잔차에 연 0.1%p가 섞여 들어가는 것도 그 한 줄 안에 있다. 멈추는 지점은 “≈” 기호다. 대학원 읽기는 그 기호를 "= 더하기 O((Δy)3)"로 바꾸고, 상수(K3/6)와 부호(−sgnΔy)까지 묻는다. 상수를 알면 "어디까지 믿을 수 있는가"에 답할 수 있고, 부호를 알면 "틀린다면 어느 쪽으로 틀리는가"에 답할 수 있다. 논문의 “2차까지 근사한다” 옆 여백에 K3/6과 −sgnΔy를 적는 것 — 그 두 줄이 학부 읽기와 대학원 읽기의 차이다.
정보를 잃는 근사와 잃지 않는 근사를 가른다. (13)은 로그 차분에서 정확하다 — Cobb–Douglas를 로그로 쓰는 것은 근사가 아니라 좌표 변환이다. 성장률로 바꾸는 순간((14)) 21g2를 잃는다. 채권에서 1차 절단이 잃는 것은 ±Δy의 비대칭(표의 +37.9% 대 −25.7%)이다. 그 비대칭에는 실제 정보가 들어 있다 — 같은 듀레이션의 두 포트폴리오가 다른 값을 갖는 이유이고((17)의 χ), 시장이 컨벡시티에 값을 치르는 이유다. 잃은 정보가 값을 갖는가 — 이것이 "잃는 근사"의 판정 기준이다. 어느 부분이 정보인지는 좌표를 바꿔 확인한다. 성장회계가 잃은 21g2는 로그 차분으로 돌아가면 사라진다 — 잃은 것은 정보가 아니라 좌표였다. 채권에 같은 검사를 하면 (19)가 답한다. 연속복리·로그 좌표에서 살아남는 2차 항은 21σω2(Δyc)2뿐이다. 무이표채는 이 항이 0이다 — P=c(1+y)−T는 Y=AKα와 같은 꼴이고, 그 비대칭은 성장회계의 21g2처럼 좌표의 산물이다. 이표채는 σω2>0이라 좌표를 바꿔도 남는다. 10년 액면가 채권은 σω2=8.84년2이고, yc를 ±400bp 움직인 두 로그 가격 변화의 합 lnP(yc+Δyc)+lnP(yc−Δyc)−2lnP(yc)는 +1.41%p — 같은 만기의 무이표채는 0이다. 그 1.41%p가 정보다. 현금흐름이 여러 시점에 흩어져 있다는, 듀레이션 한 숫자에는 담기지 않는 정보다.
논문 장면 하나를 든다. Solow (1957)은 (2)의 꼴 — 계수 자리에 연도별 관측 분배율을 둔 — 을 이산 성장률로 잔차 ΔA/A에 대해 풀고 그 잔차를 기술 변화라 불렀다. 그 논문의 자본 성장률에서는 버린 항이 무시할 만하다. 같은 식을 연 10% 자본 성장 경제에 쓰면 잔차의 -0.1%p/년 — Cobb–Douglas, α=1/3, 자본 단독 성장의 값 — 은 기술이 아니라 근사다. 잔차의 어느 부분이 근사 오차인지를 논문은 적지 않는다. 식을 옮겨 쓰기 전에 버린 항의 크기를 새 파라미터에서 다시 재는 것 — 이것이 대학원 읽기가 추가로 하는 일이다. 다시 재는 절차는 세 줄이다. 새 gK를 (16)에 넣어 버린 항을 구하고, 그 값을 보고된 잔차의 크기와 견주고, 견줌이 불리하면 (13)의 로그 차분으로 옮겨 쓴다. 세 줄 모두 이 회차의 식 안에 있다.
P(y)=∑ici(1+y)−ti 줄 옆에 A1(확정 현금흐름)·A2(단일 수익률)·A3(연복리)가 적혀 있는가.
P′, P′′ 줄 옆에 "유한합의 항별 미분"이 적혀 있고, P′<0·P′′>0의 근거로 ci≥0, ti>0이 적혀 있는가.
ωi·DM·D=DM/(1+y)·C=(1+y)−2∑iti(ti+1)ωi가 정의로 적혀 있고, (ti+1)과 (1+y)−2가 빠지지 않았는가.
테일러 줄 옆에 "라그랑주 나머지, ξ는 y와 y+Δy 사이, P∈C3"이 적혀 있는가.
P로 나누어 ΔP/P=−DΔy+21C(Δy)2+R3를 얻는 줄에 R3의 정의와 부호(P′′′<0이므로 −sgnΔy)가 적혀 있는가.
1차 근사 오차 ≥0의 줄 옆에 근거로 P′′>0(볼록)이 적혀 있는가.
수치 확인 줄(계산기 허용)에 10년·5%·액면가 채권, Δy=+400bp에서 정확 −25.7%, 1차 −30.9%, 2차 −24.9%(±0.2%p)와 ±400bp 비대칭 합 ≈C(Δy)2이 적혀 있는가.
번역 문장이 있는가.
냉시동 인출(40분) — 시간표의 산식(W−1 · W−3 · W−8)으로 정해진다.
1주 전 · W02 — “동차함수 오일러 정리 → 생산물 소진” 항목이다. KFK+LFL=F — 요소가 한계생산물만큼 가져가면 생산물이 정확히 소진된다.
3주 전과 8주 전 — 산식이 0 이하라 항목이 없다.
이번 주는 1항목뿐이다. 남는 시간은 W02 항목을 두 번째로 다시 쓰는 데 쓰지 않는다 — 40분 안에 한 번 통과하면 끝낸다. 통과 기준은 W02의 채점표다. 반직선 위의 g(t)=F(tK,tL)을 미분하는 줄, t=1을 넣어 KFK+LFL=νF를 얻는 줄, ν=1에서 이윤이 0이라는 줄이 있고 각 줄 옆에 근거가 적혀 있으면 통과다.
노트북(40분) — w03-lab.ipynb의 예측 항목 세 개를 코드를 쓰기 전에 답한다.
+50bp에서 1차 근사 오차의 부호 — 예측: 정확값 − 1차 >0이다. 가격은 접선 위에 있고, 1차 근사는 손실을 과대평가한다. 10년 액면가 채권에서 +0.09%p다.
오차는 만기가 길수록 커지는가 — 예측: 커진다. E1≈21C(Δy)2이고 C∼T2(무이표 T(T+1))이다. 1년 0.002%p, 10년 0.09%p, 30년 0.42%p다.
Δy 100배(1bp → 100bp)에서 오차는 몇 배 — 예측: E1은 약 104배(실제 9,648 — 3차 항이 깎는다), E2는 약 106배가 된다.
노트북에서는 현금흐름 벡터와 시점을 만들고 할인계수를 직접 쌓아 가격을 낸다. 가격 함수는 이표율·수익률·만기를 받는다. 액면은 100으로 두어도 된다 — 비율 ΔP/P에는 영향이 없다. DM, D, C는 (5)의 합으로 계산하고, 유한차분(finite difference) [P(y+h)−P(y−h)]/(2hP)가 h=10−5에서 −D와 10-6 안에서 일치하는지 검산한다 — h=1bp면 중심차분의 오차 h2K30/6이 1.4×10⁻⁶으로 허용치를 넘는다. 정확 재평가는 같은 가격 함수에 y+Δy를 넣어 얻고, 그것으로 3절 표를 재생한다. ∣Δy∣를 로그 간격으로 훑어 ∣E1∣, ∣E2∣를 계산하고 로그-로그 회귀로 기울기를 추정한다 — 2.0과 3.0 근처가 나와야 한다. T=1,…,30 루프로 E1(+50bp) 대 T를 그린다. 대조 표는 예측 · 결과 · 어긋남 · 원인의 4열이다. 예상되는 어긋남은 3번 — "정확히 104"가 아니라 9,648이 나오고, 원인은 3차 항이다. 금융 패키지와 scipy는 쓰지 않는다.
지금은 이렇게 읽힌다. 기호 — D는 −P′/P 한 덩어리, C는 P′′/P 한 덩어리이고, 둘 다 보이지 않는 출발점 y에서 잰 값이다. 차원 — D는 년, C는 년2, Δy는 년−1의 소수 — 양변이 무차원임이 보인다. 무차원군은 x=DΔy와 χ=C/D2 둘이고, 식은 −x+21χx2이다. 2차 항 대 1차 항의 비는 C∣Δy∣/2D — 50bp면 2%, 400bp면 19%, 영구채는 ∣Δy∣/y다. "≈"는 "= 더하기 부호가 −sgnΔy인 3차 항"으로 읽힌다. 그 3차 항의 크기는 K3∣Δy∣3/6을 넘지 않고, 그래서 이 식이 어디까지 믿을 만한지를 식 자체가 말한다. 메커니즘 — 첫째 항은 방향, 둘째 항은 방향과 무관한 위쪽 밀기, 나머지는 방향을 따라 부호를 바꾸는 항이다. 접선이 언제나 가격 아래에 있는 것은 P′′>0의 다른 이름이고, P′′>0은 현금흐름이 음이 아니라는 A1의 다른 이름이다. 그래서 A1이 깨지는 자산에서 이 식의 둘째 항은 부호를 바꿀 수 있다. 같은 듀레이션의 두 채권이 다른 값을 갖는 이유는 χ에 있고, χ는 현금흐름의 흩어짐 σω2이다 — 좌표를 바꿔도 남는 그 항 안에, 1차 근사가 버린 정보가 들어 있다.
R3의 부호가 왜 Δy와 반대인지 말할 수 없으면 3절의 (4)와 (9)로 돌아가고, E1≥0이 왜 볼록성과 같은 말인지 말할 수 없으면 (10)으로 돌아간다.
다음은 “W04 · 라그랑주 승수는 가격이다” — 버리는 항이 아니라 버리는 변수 λ의 이야기다.
이어지는 자료 — Mahajan, The Art of Insight in Science and Engineering 1–5장 · Tuckman & Serrat, Fixed Income Securities 듀레이션·컨벡시티 장
Bender, C. M., & Orszag, S. A. (1999). Advanced Mathematical Methods for Scientists and Engineers I: Asymptotic Methods and Perturbation Theory. Springer.
Macaulay, F. R. (1938). Some Theoretical Problems Suggested by the Movements of Interest Rates, Bond Yields and Stock Prices in the United States since 1856. National Bureau of Economic Research.
Simon, C. P., & Blume, L. (1994). Mathematics for Economists. W. W. Norton.
Tuckman, B., & Serrat, A. (2022). Fixed Income Securities: Tools for Today’s Markets (4th ed.). Wiley.
Mahajan, S. (2014). The Art of Insight in Science and Engineering: Mastering Complexity. MIT Press.
Solow, R. M. (1957). Technical Change and the Aggregate Production Function. The Review of Economics and Statistics, 39(3), 312–320.