학부의 소비자 문제에서 λ는 중간 변수였다. 두 재화의 1계 조건을 세우고, 한 식을 다른 식으로 나누어 λ를 소거하고, 한계대체율이 가격비와 같다는 식 하나를 얻는다. 거기에 예산제약을 붙여 x∗를 푼다. 답안지에 λ는 남지 않는다. 남을 이유도 없었다 — 문제가 묻는 것이 x∗였기 때문이다. 시험이 물은 것은 수요였고, 승수는 거기로 가는 길에 놓인 사다리였다. 올라간 뒤에는 치운다.
논문은 다른 것을 묻는다. 유동성 제약을 검정하는 실증 논문 — Zeldes (1989) 계열 — 은 가계의 1계 조건 오른쪽에 승수 하나를 덧붙여 놓는다. 차입 한도라는 제약이 있으면 그 제약의 승수가 1계 조건에 항으로 나타난다. 논문은 그 승수를 한 번도 풀지 않는다. 부호만 읽는다. 어느 가계 집단에서 그 승수가 0이 아닌지를 검정하고, 그것으로 "이 집단은 제약에 묶여 있다"고 말한다. Deaton (1991)은 아예 현금보유 1단위의 한계가치에 이름을 붙이고 그 값으로 모형의 모든 것을 말한다. 현금보유가 어느 문턱 아래로 떨어지면 가계는 가진 것을 전부 쓰고, 그 문턱이 어디인지를 그 한계가치 하나가 정한다. 두 논문에서 문장의 주어는 x∗가 아니라 승수다.
학부 읽기는 여기서 멈춘다. "λ는 구해서 없애는 것"이라는 습관이 논문의 주어를 못 읽게 한다. 승수가 식에 남아 있으면 아직 덜 푼 식으로 보이고, 승수의 부호를 검정한다는 문장은 무엇을 검정한다는 것인지 들리지 않는다. 승수의 크기가 얼마인지 계산하려 들면 자료가 없어 멈춘다. 논문이 요구하는 것은 계산이 아니라 읽기다 — 그 승수가 무엇의 가격이고, 어느 조건에서 0이며, 0이 아닐 때 식의 나머지 부분이 어느 방향으로 기우는지를 읽는 것이다.
실무의 장면은 더 직접적이다. 리스크 예산이 걸린 포트폴리오 최적화에서 한도 제약의 승수를 리스크 관리자는 자본의 잠재가격(shadow price)이라 부른다. 어느 데스크에 한도를 더 줄지는 그 숫자로 정한다. 최적화의 출력 가운데 회의에 올라가는 것은 포지션 x∗가 아니라 λ다. 한도를 1단위 늘릴 때 목적함수가 얼마나 좋아지는지를 λ가 말해 주고, 그 숫자가 데스크 사이의 한도 재배분을 결정한다. Samuelson (1947)이 승수를 제약의 경제적 의미로 읽은 이래, 응용에서 승수는 답의 부산물이 아니라 답이었다.
이 회차가 메우는 것은 계산이 아니라 이름이다 — λ는 제약의 가격이고, (2)가 그 이름의 정의다.
같은 글자, 다른 이름.λ는 이 책에서 세 번 다른 뜻으로 나온다. 여기서는 잠재가격이고 차원은 [효용/화폐]다. 이 책의 뒤에서는 수렴속도 [시간−1]와 지수분포의 모수로 다시 나온다. 차원 칸이 다르므로 셋을 혼동할 수는 없다 — 표를 읽는 습관이 글자를 읽는 습관보다 앞서야 하는 이유다. β는 W02에서 노동의 산출탄력성이었고, 5절의 2기간 예제에서는 할인인자(discount factor)다. α는 W02의 자본분배율이므로 이 회차의 Cobb–Douglas 예제는 지출 몫을 a로 쓴다. 4절에 나오는 배율 t는 W01·W02의 배율과 같은 글자이고 시간이 아니다. 4절의 ν는 배급 제약의 승수다 — W02의 동차 차수 ν와 같은 글자, 다른 뜻이며 차원([효용/수량] 대 무차원)이 다르다. 5절의 r은 이자율이다 — W02의 자본 임대료율 r과 같은 글자·같은 차원[시간−1], 다른 대상이다. m은 이 회차 안에서만 제약의 개수다. Δ는 W03의 Δy·ΔP와 같은 “변화분” 용법이며, 여기서는 소득 변화분 하나에만 붙는다. 표의 마지막 행 o(⋅)는 소차 기호다. f=o(Δ)는 Δ→0에서 f/Δ→0이라는 뜻이다 — W03의 O(Δ)가 "Δ에 비례하는 상계가 있다"만 말하는 데 비해 "Δ보다 빨리 0으로 간다"를 말하므로 더 강하다. W01은 u의 차원 칸을 서수로 비워 두었다. 이 회차는 차원 검사를 위해 임시 단위 [효용]을 붙인다 — 그 단위가 임의라는 것이 4절 Q3의 요점이다.
변수와 파라미터.x·λ·μ는 문제를 푸는 동안 움직이는 변수이고, p·w는 문제의 파라미터다. 답 x∗(p,w)·λ∗(p,w)는 파라미터의 함수다. x∗(p,w)는 W01의 대응 x∗(p,w)에서 하나를 고른 함수다 — 3절의 A2를 강오목으로 두면 고를 것이 하나뿐이다. (2)는 "변수였던 λ가 답이 되면, 파라미터 w의 함수인 v의 도함수와 같다"는 문장이다. 좌변은 최적화 안에서 나온 수이고 우변은 최적화 밖에서 파라미터를 움직여 얻은 수다. 두 수가 같다는 것이 이 회차의 정리다.
첨자와 별표는 다음 규약으로 읽는다. λj의 j는 제약 번호, μℓ·xℓ의 ℓ은 재화 번호다. λ1≡λ(예산), λ1+ℓ≡μℓ(비음)이다. KKT(Karush–Kuhn–Tucker) 체계 안에서는 별표를 생략한다 — (3)의 λj는 최적 승수이고, (2)의 λ∗와 같은 대상이다: λ∗=λ1. 한 가지를 미리 적어 둔다. (1)은 비음 제약 x≥0을 라그랑지안에 넣지 않은 내부해용 축약형이다. 교과서가 쓰는 모양 그대로다. 완전한 형은 3절에서 +μ⋅x를 붙여 쓴다. 0절의 식을 고치지 않고 3절에서 그 식이 무엇을 숨겼는지 드러낸다.
A4는 (1)의 형상 선언 그대로이고 A1은 u의 연속성을 함의하므로, 해 x∗의 존재는 Theorem 1 (i)·(ii)가 준다. A3은 W01의 국소비포화를 함의한다 — 한계효용이 양이면 어느 묶음 근처에도 더 좋은 묶음이 있다. 로그 효용은 xℓ=0에서 정의되지 않아 A1을 글자 그대로 만족하지 않는다. 이 회차의 예제에서는 로그가 붙은 재화의 해가 언제나 양(x1∗>0)이고 그 점의 열린 근방에서 A1이 성립하며, 경계에서 u=−∞로 두면 A2의 접선 부등식도 그대로 성립한다. 준선형(quasilinear) 예제의 x2 모서리는 x2에 로그가 없으므로 문제가 없다. 예제는 이 두 문장 위에서 쓴다. 다만 예제 해의 존재는 Theorem 1이 아니라 닫힌형이 직접 준다 — (13)·(14)의 x∗는 KKT를 만족하고, u가 오목이면 KKT는 충분조건이기도 하다. (11)을 Δ=0에서 읽으면 어떤 실현가능한 x도 u(x∗)를 넘지 못한다.
네 가정은 각각 증명의 다른 줄을 산다. A1은 효용의 1차 전개를, A2는 어떤 묶음도 넘지 못하는 상한을, A3은 예산이 묶인다는 등식을, A4는 해의 존재와 나눗셈의 자격을 산다. 어느 가정이 어느 줄을 지탱하는지가 6절 채점표의 뼈대이고, 논문이 가정 하나를 빼면 어느 줄이 무너지는지를 아는 것이 이 회차의 읽기다.
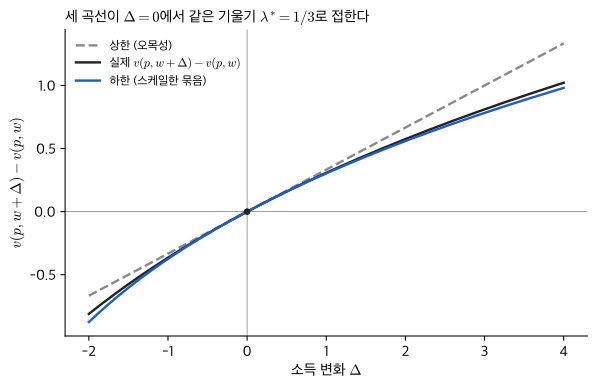
소득이 Δ만큼 바뀔 때 가치함수의 변화를 위와 아래에서 조인다 — 아래는 스케일한 묶음의 실현가능성, 위는 오목성의 접선이다. 두 한계가 Δ=0에서 같은 기울기 λ로 만난다.
이 회차는 KKT를 쓰는 회차이지 증명하는 회차가 아니다. 증명은 Sundaram (1996)(6장)와 Dixit (1990)(3장)에 있다. 보조정리가 주는 것은 필요조건이다 — 최대점이면 승수가 있다는 것이지, 승수가 있으면 최대점이라는 것이 아니다. 이 회차의 정리는 A2(오목성) 덕에 그 역방향을 쓰지 않고도 닫힌다.
(iii)은 (3)을 이 문제에서 번역한 것이고, "묶이지 않는 제약의 가격은 0"의 정확한 진술이다. (i)의 등식 p⋅x∗=w는 Theorem 1 (iii)의 Walras 법칙과 같은 등식이다 — 거기서는 국소비포화로, 여기서는 ∇u≫0(A3)과 상보여유로 얻는다. (ii)의 증명에서 (iii)의 μ⋅x∗=0이 실제로 쓰인다. 상보여유가 장식이 아니라 하중을 받는 구조라는 점을 증명 안에서 표시한다. (ii)에서 눈여겨볼 것은 "미분가능하다"가 결론 쪽에 있다는 점이다. 수요 x∗(p,w)가 w에 대해 매끄럽다고 가정하지 않았는데 가치함수는 매끄럽다는 결론이 나온다. 수요가 모서리에서 꺾여도 가치함수는 꺾이지 않는다 — 3절 뒤쪽의 준선형 예제가 그 장면이다.
번역하면 이렇다. 예산이 1원 늘 때 최적 효용이 늘어나는 양이 예산제약의 승수다 — 승수는 제약의 가격이고, 묶이지 않는 제약의 가격은 0이다. 보조 번역 하나를 덧붙인다. λ는 효용 계정과 화폐 계정 사이의 환율이다. 화폐로 잰 양에 λ를 곱하면 효용으로 잰 양이 되고, 효용으로 잰 승수 μℓ을 λ로 나누면 화폐로 잰 양이 된다. 예산이 100원에서 101원이 되면 최적 효용은 λ∗에 가까운 만큼 는다. 그 1원을 어느 재화에 쓰든 결과는 같다 — 최적에서는 모든 재화가 1원당 같은 효용을 주기 때문이며, 그 공통값이 λ∗다. 4절 Q11이 이 문장을 식으로 다시 쓴다.
근거 — (6)을 내부해(μ=0)로 푼다: a/x1=λp1, (1−a)/x2=λp2. 두 식을 (8)의 예산 p⋅x∗=w에 넣으면 a/λ+(1−a)/λ=w, 곧 λ=1/w. v는 x∗를 u에 대입한 것이고 ∂v/∂w=1/w가 λ∗와 일치한다.
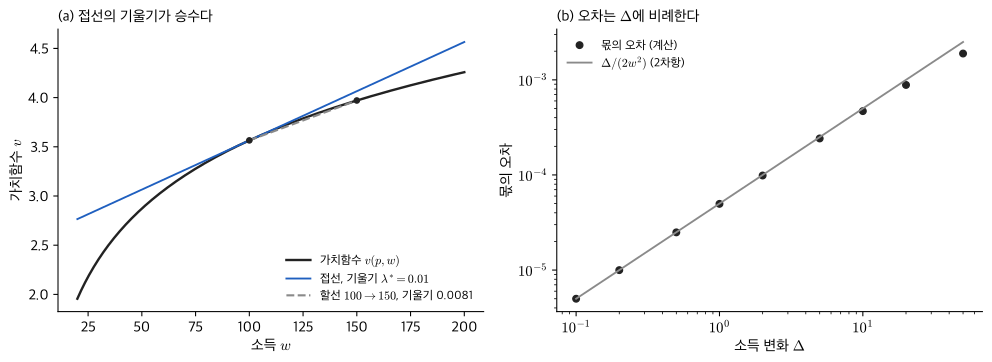
a=0.5, p=(1,2), w=100이면 x∗=(50,25), λ∗=0.01, v(p,100)=3.5654다. 정리 (ii)는 극한의 진술이므로 유한한 Δ에서는 몫이 λ∗와 다르다. 얼마나 다른지가 표다.
Δ
[v(w+Δ)−v(w)]/Δ
오차 =⋅−λ∗
2차항 예측 −Δ/(2w2)
0.1
0.009995
-0.000005
-0.000005
1
0.009950
-0.000050
-0.000050
10
0.009531
-0.000469
-0.000500
50
0.008109
-0.001891
-0.002500
-50
0.013863
+0.003863
+0.002500
오차가 Δ에 비례한다. 1차 근사의 오차는 2차항 v′′(w)=−1/w2가 만든다 — W03 (1)에서 듀레이션만 쓴 근사의 오차를 컨벡시티가 만들던 것과 같은 구조다. Δ>0에서 몫은 λ∗보다 작고 Δ<0에서는 크다. v가 w에 대해 오목이기 때문이며, Figure 1의 (a)에서 할선이 접선 아래에 놓이는 이유다. 같은 선호를 u=x1ax21−a로 쓰면 x∗는 같고 λ∗=v/w=0.3536으로 w에 무관한 상수가 된다. λ의 절대 크기는 효용 척도의 선택이다. 4절 Q3에서 다시 본다. 표의 마지막 행은 소득이 반으로 줄 때다. 몫이 λ∗보다 크다 — 같은 크기의 소득 감소가 소득 증가보다 효용을 더 많이 움직인다. 이것도 오목성의 다른 얼굴이다. 2차항 예측은 Δ=±50 양쪽에서 어긋난다. -50에서는 실제 오차의 65%만 맞히고, +50에서는 3할 남짓 과대예측한다. ∣Δ∣가 w의 절반이라 3차 이상 항이 더는 작지 않기 때문이다.
Figure 1:정리 (ii)의 수치 확인 (Cobb–Douglas 로그형, a=0.5, p=(1,2)). (a) w=100에서 v(p,⋅)의 접선 기울기가 λ∗=0.01이고, 100→150 할선(기울기 0.0081)은 접선 아래에 놓인다. (b) 유한차분 몫의 오차는 Δ에 비례하며 2차항 Δ/(2w2)가 그 크기를 맞힌다.
증명의 구조를 그림 하나로 본다. 상한 (11)은 Δ에 대해 직선이고, 하한 (10)은 아래로 휜 곡선이다. 실제 가치함수의 변화는 그 사이에 끼어 있다. 세 곡선이 Δ=0에서 같은 기울기로 접한다는 것이 정리 (ii)의 내용이다. 그림은 Stone–Geary 효용 u=lnx1+ln(x2+2), p=(1,1), w=4로 그렸다 — 해는 x∗=(3,1), λ∗=1/3이다. Cobb–Douglas로 그리면 스케일한 묶음이 그대로 새 최적해가 되어 하한과 실제가 겹치므로 쓰지 않았다. 검산점 Δ=2에서 하한 0.5596, 실제 0.5754, 상한 0.6667이다.
Figure 2:(10)–(12)의 구조. 상한(오목성)은 직선 λ∗Δ, 하한(스케일한 묶음)은 아래로 휜 곡선이고, 실제 v(p,w+Δ)−v(p,w)는 그 사이에 있다. 셋이 Δ=0에서 같은 기울기 λ∗=1/3로 접한다.
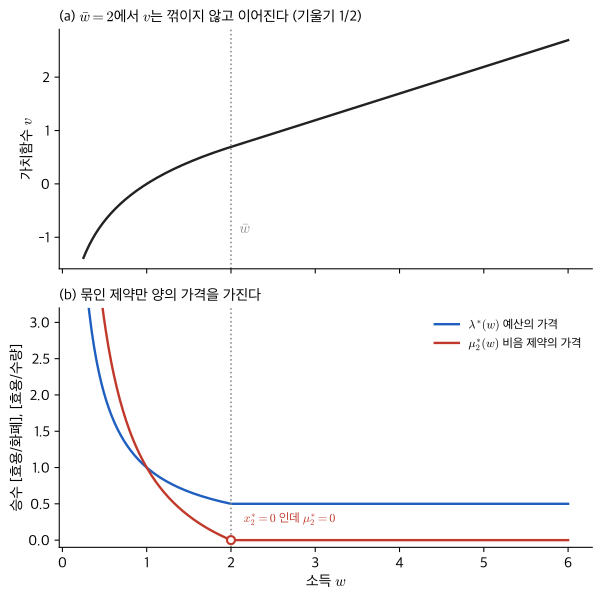
근거 — (6)·(7)을 두 경우로 나눠 푼다. 내부해라면 1/x1=λ, 1=2λ에서 x1=2, λ=1/2이고 예산에서 x2=w/2−1 — 이것이 x2≥0이려면 w≥2. w<2이면 x2=0인 모서리이고 x1=w, λ=u1/p1=1/w, μ2=λp2−u2=2/w−1. x1>0인 영역에서만 쓰므로 로그의 경계는 문제가 되지 않는다. w=wˉ에서는 두 경우가 v=ln2, ∂v/∂w=1/2로 일치하므로 v와 그 도함수가 모두 연속이다.
w
x∗
λ∗
μ2∗
μ2∗/λ∗ [화폐/수량]
v
0.5
(0.5,0)
2
3
1.5
-0.693
1
(1,0)
1
1
1
0
2
(2,0)
0.5
0
0
0.693
4
(2,1)
0.5
0
0
1.693
8
(2,3)
0.5
0
0
3.693
소득이 wˉ 아래이면 재화 2를 사지 않고, 그 비음 제약은 양의 가격 μ2∗를 가진다. μ2∗/λ∗는 “재화 2를 억지로 사게 할 때 한 단위당 드는 화폐 손실”, 곧 비음 제약의 기회비용(opportunity cost)이다 — w=1에서 1원. 소득이 wˉ를 넘으면 재화 2를 사기 시작하고 μ2∗는 0으로 꺼지며 λ∗는 1/2에 고정된다. 경계 w=wˉ에서는 x2∗=0인데 μ2∗=0이다. 묶였는데 가격이 0이다. 상보여유 (3)은 "가격이 양이면 묶인다"와 "묶이지 않으면 가격이 0"을 말할 뿐, "묶이면 가격이 양"을 말하지 않는다. 표의 마지막 열은 λ∗가 상수가 된 뒤 v가 w에 대해 직선이 된다는 것을 보인다 — 기울기 1/2. 소득이 1원 늘면 재화 2를 반 단위 더 사고 효용이 정확히 1/2 는다. 4절 Q8의 "소득효과가 없는 세계"가 이 직선이다.
Figure 3:정리 (iii)과 (14). (a) 가치함수는 wˉ=2에서 꺾이지 않고 이어진다. (b) w<wˉ에서는 재화 2의 비음 제약이 묶여 μ2∗>0이고, w≥wˉ에서는 μ2∗=0이며 λ∗는 1/2에 고정된다. 빈 원은 x2∗=0이면서 μ2∗=0인 경계점이다.
교과서는 정리 (ii)를 다른 길로 간다(Mas-Colell et al. (1995) 3장). 교과서에서 보게 될 모양이므로 여기 적어 둔다.
근거 — 첫 등호는 v=u(x∗(p,w))의 연쇄법칙. 둘째는 (6)에 μ=0(내부해)을 넣은 ∇u(x∗)=λp. 셋째는 예산 항등식 p⋅x∗(p,w)=w를 w로 미분한 마지막 식. 숨은 가정이 둘이다 — 내부해, 그리고 수요 x∗가 w에 대해 미분가능하다는 것. 이 회차는 둘 다 가정하지 않았다.
(15)는 정리의 증명이 아니라 정리가 교과서에 나타나는 모양이다. 이 경로에서는 x∗가 w에 따라 움직이는 효과 ∂x∗/∂w가 식에 등장했다가 예산 항등식으로 사라진다. 샌드위치 경로에서는 그 효과가 아예 등장하지 않았다. 두 경로가 같은 답을 주는 이유는 이 회차의 범위 밖이다. 교과서는 대개 이 모양으로 유도하고, 논문은 그 결과 λ=∂v/∂w만 한 줄로 적는다. 그 한 줄을 읽을 때 물을 것은 둘이다 — 해가 내부에 있는가, 수요가 매끄러운가. 둘 중 하나라도 아니면 그 줄의 근거는 연쇄법칙이 아니라 다른 곳에 있어야 하고, 이 회차의 정리가 그 다른 곳이다.
2절 표가 답이다. 한 줄만 덧붙인다. (2)의 좌변은 R+의 스칼라이고, 우변은 함수 v:R++L×R++→R의 w 방향 편도함수이므로 역시 스칼라다. 형상이 맞는다. 좌변이 (p,w)의 함수라는 것이 우변의 형상에서 읽힌다 — 승수는 상수가 아니라 파라미터의 함수다.
(1): “제약을 어기는 만큼 가격 λ로 벌금을 매기고 나면 자유롭게 최대화해도 된다 — 그 벌금 붙은 목적함수가 라그랑지안이다.” 예산을 넘긴 만큼(p⋅x−w>0) 효용에서 λ배를 뺀다. 남긴 만큼은 λ배를 더한다. 벌금률이 딱 맞게 정해지면, 제약 없는 최대화가 제약 있는 문제의 답을 낸다.
(2): “예산이 1원 늘 때 최적 효용이 늘어나는 양이 예산제약의 승수다.” 그 벌금률이 곧 예산 1원의 효용 가치라는 문장이다.
(3): “묶이지 않는 제약의 가격은 0이고, 가격이 양인 제약은 묶여 있다.” 두 방향을 모두 적는다. 곱이 0이라는 한 식이 두 문장을 담는다 — gj(x∗)>0이면 λj=0, λj>0이면 gj(x∗)=0. 세 번째 방향 "묶이면 가격이 양"은 이 식에 없다. 3절의 경계 w=wˉ가 그 반례다.
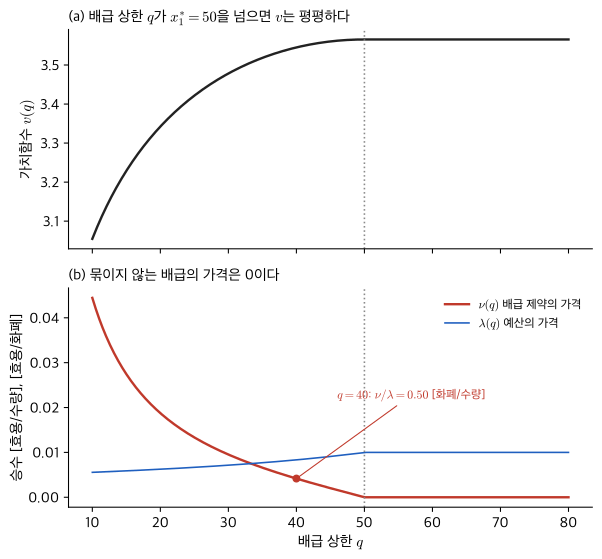
(3)을 예산 아닌 제약에서 보면 번역이 그대로 산다. 3절의 Cobb–Douglas 소비자에게 배급 상한 x1≤q를 얹는다. 2절 규약대로 q−x1≥0으로 쓰고 라그랑지안에 +ν(q−x1)을 더하면, 정상성은 u1(x∗)=λp1+ν, u2(x∗)=λp2이고 상보여유는 ν(q−x1∗)=0이다. 배급 없을 때의 수요가 x1∗=50이므로 q>50이면 제약은 묶이지 않고 그 승수 ν는 0, 가치함수는 평평하다. q=50에서는 묶이지만 ν=0 — w=wˉ와 같은 경계점이다. q<50이면 ν>0이고 상한을 1단위 풀 때 가치함수가 ν만큼 오른다. 이 예제에서는 v(q)=alnq+(1−a)lnp2w−p1q (q<50)를 q로 직접 미분한 값이 정상성에서 푼 ν=u1(x∗)−λp1과 같다는 것으로 확인한다 — 일반 제약에 대한 증명은 이 회차의 범위 밖이다. q=40에서 ν=0.004167, λ=0.008333, ν/λ=0.5[화폐/수량]이다. 이 비율은 시장가격 1원 위에 얹는 지불용의 프리미엄이다 — 이 소비자가 한 단위 더 사기 위해 낼 용의가 있는 최대 가격은 p1+ν/λ=1.5원이고, 암시장이 선다면 그 가격의 수요 측 상한이다.
Figure 4:(3)을 배급 제약 x1≤q에서 읽는다 (Cobb–Douglas 로그형, a=0.5, p=(1,2), w=100). (a) q<x1∗=50에서만 가치함수가 q에 반응한다. (b) 배급의 가격 ν(q)는 q<50에서 양이고 그 뒤 0이다. q=40에서 ν/λ=0.5[화폐/수량].
근거 — 첫 줄: (1)의 세 항은 모두 [효용]이어야 하므로 λ는 [효용/화폐], μℓ은 [효용/수량] — W02의 차원 검사를 승수에 적용한 것. 둘째 줄: φ가 단조증가이면 최대점이 같고, (6)의 ∇u~=φ′∇u이므로 승수는 모두 φ′배. 셋째 줄: v(tp,tw)=v(p,w)는 W01 (15) — 예산집합이 같다. 양변을 w로 미분하면 좌변은 연쇄법칙으로 tλ∗(tp,tw), 우변은 λ∗(p,w). 배율 t는 W01·W02의 배율이고 시간이 아니다.
양변의 차원이 맞는다 — 좌변은 [효용/화폐]이고 우변은 [효용]을 [화폐]로 나눈 것이다. 무차원군은 uℓ(x∗)/(λpℓ)L개이고, KKT 정상성 (6)은 "소비하는 재화에서 이 무차원군이 1"이라는 진술이다.
λ는 서수적이지 않다. 효용을 단조변환하면 x∗는 그대로인데 λ는 φ′배가 된다. 3절의 수치가 그것이다 — 같은 선호, 같은 x∗=(50,25)에서 로그형은 λ∗=0.01, 지수형은 0.3536. "λ∗=0.01이므로 돈의 가치가 작다"는 문장은 틀렸다. 비교 가능한 것은 μℓ/λ [화폐/수량]이나 ν/λ 같은 비율뿐이다. 승수는 λ로 나누어 화폐로 환산해야 읽힌다. 첫 줄의 [λj]=[u]/[gj]는 제약이 무엇으로 재어지는지가 승수의 단위를 정한다는 규칙이다 — 배급 제약의 승수 ν는 [효용/수량], 차입 한도의 승수는 [효용/화폐]. 두 승수를 곧바로 비교할 수 없고, 각각을 λ로 나눈 뒤에야 화폐 단위의 같은 줄에 놓인다. 셋째 줄이 단위 쪽에서 같은 말을 한다 — 원을 천원으로 바꾸면(t=1/1000) λ는 1000배가 된다. 효용/원이 효용/천원으로 바뀌었을 뿐이며, 첫 줄의 단위와 정합한다.
λ∗→0 — 돈의 가격이 0인 세계다. 예산 안쪽에 만족점이 있는 포화 소비자(A3을 버린 세계)에서는 예산이 남고, (3)이 예산제약 자체에 적용되어 λ=0, ∂v/∂w=0이다. 소득을 조금 더 주거나 빼도 이 소비자의 효용은 변하지 않는다. 로그형에서 w→∞이면 예산은 묶인 채 λ=1/w가 0에 접근한다 — 같은 극한, 다른 메커니즘이다.
λ∗→∞ — 로그형에서 w→0. 1원이 무한히 귀한 생존 수준의 세계다. 묶음 x∗=(aw/p1,(1−a)w/p2)가 통째로 0으로 몰리고 소득 1원의 효용 가치가 발산한다 — 예산의 미세한 변화가 효용을 지배하는 세계다.
λ∗ 상수 — 준선형, w≥wˉ ((14)). 소득효과가 없는 세계다. 화폐가 효용의 잣대가 되어, 가격 변화의 후생을 화폐로 재는 부분균형 분석이 정확해진다. 준선형이 응용 미시의 기본 가정인 이유가 이 한 줄이다.
pℓ→∞ — xℓ∗→0으로 몰린다. A1대로 경계에서 한계효용이 유한한 재화 — 준선형의 x2 — 는 pℓ이 충분히 크면 이미 xℓ∗=0이고 μℓ=λpℓ−uℓ(x∗)>0이 켜진다. 로그형처럼 uℓ→∞인 재화는 xℓ∗=aw/pℓ이 0에 접근만 하고 μℓ은 켜지지 않는다 — 3절의 예제로 검산하면 안 보이는 이유다. 그 재화가 이 소비자의 묶음에서 사라진 세계이고, 상보여유가 "사라짐"을 기술하는 방식이다.
L=1 — λ∗=u′(w/p)/p. 승수는 한계효용을 가격으로 나눈 것이다. 여러 재화의 λ는 이것을 모든 재화에서 같게 만든 값이다.
경계 w=wˉ ((14)) — x2∗=0이면서 μ2∗=0. 묶였는데 가격이 0이다. (3)은 "묶임 ⇒ 가격 양"을 말하지 않는다. 엄격한 상보여유는 보장되지 않는다.
한 가지가 위 극단들을 하나로 묶는다. (11)의 상한은 모든 w′에 대해 v(p,w′)≤v(p,w)+λ∗(w)(w′−w)이므로, v는 w에 대해 오목이고 λ∗(w)는 그 초기울기다. 소득이 늘수록 1원의 가격이 떨어진다(로그형에서 1/w). 첫째와 둘째 극단은 이 오목한 곡선의 양 끝이고, 셋째는 곡선이 직선이 된 경우다.
어느 양과 어느 양이 균등해지는가. 소비하는 모든 재화에서 1원당 한계효용이 같은 값 λ∗로 균등해진다 — 마지막 1원이 어느 재화에 쓰이든 같은 효용을 준다. 그 공통값이 승수다. 1원당 한계효용이 λ∗에 못 미치는 재화는 사지 않고, 그 부족분 μℓ∗이 비음 제약의 가격이다. 누가 무엇과 상충하는가. 소비자는 예산과 상충하고, 각 재화는 공통의 잣대 λ∗와 경쟁한다. 두 소비 재화 사이에서는 uℓ/uk=pℓ/pk, 곧 한계대체율이 가격비와 같다는 학부의 식이 따라 나온다. 그러나 원리는 "재화 대 재화"가 아니라 "각 재화 대 λ"다. 학부의 식은 λ를 소거한 흔적이고, 대학원의 식은 λ를 남겨 둔 원형이다. 3절의 수치로 확인한다. x∗=(50,25)에서 u1/p1=0.5/50=0.01이고 u2/p2=(0.5/25)/2=0.01이다. 두 재화에서 1원당 한계효용이 같고, 그 값이 λ∗=1/w다. 준선형 예제의 w=1에서는 u1/p1=1, u2/p2=1/2<1이므로 재화 2는 사지 않고, 부족분 μ2∗=λ∗p2−u2=1이 그 비음 제약의 가격이다.
어디서 멈추는가. 유동성 제약 논문의 1계 조건은 2기간 형으로 줄이면 u′(c1)=β(1+r)u′(c2)+μ, μ≥0, μ(s+bˉ)=0이다. 여기서 s≥−bˉ가 차입 한도이고 μ는 그 제약의 승수, β는 할인인자다. 논문의 다음 문장은 "제약이 묶인 가계에서는 μ>0이므로 u′(c1)>β(1+r)u′(c2), 즉 현재 소비의 한계효용이 미래보다 높게 남는다"로 이어진다. 학부 읽기는 μ를 계산하려다 멈춘다 — 자료가 없다. 대학원 읽기는 μ의 부호만으로 다음 문장을 예측하고, μ를 1기 예산 1원의 승수 u′(c1)로 나눈 값이 차입 한도 1원의 화폐 가치임을 읽는다. 논문이 검정하는 것은 "어느 집단에서 μ>0인가"다(Zeldes, 1989). 가계를 자산 보유로 나누고, 자산이 적은 집단에서만 1계 조건이 μ>0 쪽으로 기우는지를 본다. 승수를 풀지 않고 부호와 집단만 읽는 것이 논문의 문법이다. 학부 읽기가 "μ가 얼마인가"를 묻는 자리에서 대학원 읽기는 "μ가 0이 아닌 사람은 누구인가"를 묻는다.
교과서 유도는 두 가지를 숨긴다. (15)의 경로는 내부해와 미분가능한 수요를 전제한다. 모서리해 — 준선형, 배급, 차입 한도 — 가 문제의 핵심인 논문에서는 그 전제가 정확히 깨진다. 3절의 샌드위치는 수요의 매끄러움과 내부해 대신 오목성을 쓰고, 상보여유 μ⋅x∗=0이 (9)와 (11)에서 하중을 받는다. 상보여유가 "부호 조건"이 아니라 "회계 항등식"임을 이때 처음 본다. 사지 않는 재화에 붙은 승수는 그 재화의 소비량 0에 곱해져 사라지고, 그래서 ∇u(x∗)⋅x∗가 정확히 λw가 된다.
쌍대변수라는 이름은 (11)의 상한에서 나온다. 그 상한 v(p,w+Δ)≤v(p,w)+λΔ는 어떤 x도 넘지 못하는 한계다. λ는 소비자가 아니라 "예산의 편"에서 매긴 값이며, 그래서 쌍대(dual)변수라 부른다. Boyd & Vandenberghe (2004)(5장)의 언어로 이 부등식은 약쌍대성(weak duality)에서 따라 나오는 민감도 부등식이다. 쌍대함수를 dw(λ):=supx∈R+L[u(x)+λ(w−p⋅x)]로 적는다 — 비음 제약은 정의역에 남긴다. 피최대화 함수 u(x)−λ∗p⋅x는 오목이므로 정상성 (6)과 상보여유 (7)이 그 최대점의 충분조건이고, x∗가 상한을 달성하며 예산이 묶여 dw(λ∗)=u(x∗)=v(p,w)다. (11)의 우변 v(p,w)+λ∗Δ=dw+Δ(λ∗)는 같은 λ∗로 섭동 예산 w+Δ의 쌍대함수를 평가한 값이고, 실현가능한 어떤 x의 u(x)도 이 값을 넘지 못한다는 것이 약쌍대성이다. 소비자가 고르는 x의 공간과 예산이 매기는 λ의 공간은 다른 공간이고, 정리 (ii)는 두 공간이 같은 수에서 만난다는 진술이다. 논문이 승수를 "쌍대변수"라 부르며 그 자체를 최적화의 대상으로 다룰 때 읽어야 할 것은 이 상한이다 — 승수는 소비자가 넘을 수 없는 가격표다.
문제를 gj(x)≥0 표준형으로 다시 쓴 줄 옆에 m=L+1과 g1=w−p⋅x, g1+ℓ=xℓ의 정의, 부호 규약(+λjgj, λj≥0)이 적혀 있는가.
KKT 정상성 줄 옆에 "제약이 아핀 ⇒ 제약자격 자동, KKT는 필요조건(인용)"이 적혀 있는가.
p⋅x∗=w 줄 옆에 "A3 한계효용 양 ⇒ λ>0 ⇒ 상보여유로 예산 묶임"의 세 단계가 적혀 있는가.
∇u(x∗)⋅x∗=λw 줄 옆에 "정상성에 x∗ 내적, μ⋅x∗=0(상보여유)"이 적혀 있는가.
하한 줄 옆에 "(1+Δ/w)x∗≥0, p⋅xΔ=w+Δ ⇒ 실현가능"과 "A1 ⇒ o(Δ)"가 적혀 있는가.
상한 줄 옆에 "A2 오목성의 접선 부등식"과 "λ≥0, μ⋅x≥0, p⋅x≤w+Δ"가 적혀 있는가.
샌드위치 줄 옆에 "Δ<0이면 나누면서 부등호가 뒤집힌다"와 "양쪽 극한이 모두 λ"가 적혀 있는가.
번역 문장이 있는가 — “승수는 제약의 가격이다”, “묶이지 않는 제약의 가격은 0이다” 두 문장.
판별 인터리빙(100분) — 부록 시간표의 이 주 항목인 W03 · 채권가격 2차 테일러 전개 → 듀레이션·컨벡시티, W01 · 기호 대장 5칸으로 예산제약 최적화 식 전체를 표로 옮기기가 이번 회차 문제와 섞여 있다. 각 문제에서 어느 도구가 적용되는지와 부호·크기 순위만 답한다. 계산하지 않는다. 오른쪽 두 칸을 가리고 왼쪽 칸만 보며 답을 적은 뒤 대조한다. 도구를 잘못 고른 문제와 부호를 틀린 문제를 따로 센다 — 앞의 것은 읽기의 문제이고 뒤의 것은 규약의 문제다. 마지막 30분은 위 백지 재유도에 쓴다.
#
문제
적용 도구
예측 답
1
소비자에게 배급 상한 x1≤q가 추가된다. q가 배급 없을 때의 x1∗보다 크다. 배급 제약의 승수 ν의 부호는? v는 변하는가?
계산은 직접 쌓는다. 예산이 묶이므로 x2=(w−p1x1)/p2로 놓고 x1∈[0,w/p1] 격자(모서리 포함)에서 u를 최대화하는 함수 하나를 만든다. w 격자마다 v(w)와 x∗(w)를 얻고, 중심차분으로 ∂v/∂w를, 1계 조건 u1(x∗)/p1로 λ∗를 각각 계산해 대조한다. 모서리에서는 μ2∗=λ∗p2−u2(x∗)를 계산해 부호를 본다. 배급 문제는 격자를 [0,min(q,w/p1)]로 자르고 ν≈[v(q+h)−v(q)]/h로 잰다. 대조 표는 예측 · 결과 · 어긋남 · 원인의 4열이다.
지금은 이렇게 읽힌다. λ∗는 R+의 스칼라이고 효용/화폐의 차원을 가진다. 예산이 1원 늘면 최적 효용이 그만큼 는다. 소비하는 모든 재화에서 1원당 한계효용이 이 값으로 균등해지고, 거기 못 미치는 재화는 사지 않으며 그 부족분이 비음 제약의 가격이다. 묶이지 않는 제약의 가격은 0이다. 상보여유 λjgj=0은 두 문장이다 — 묶이지 않으면 가격이 0이고, 가격이 양이면 묶여 있다. λ의 절대 크기는 효용 척도이고, λ로 나눈(화폐 단위로 환산한) 비율만 비교된다. 논문의 1계 조건에 승수가 남아 있으면 그것은 덜 푼 식이 아니라 "이 제약이 묶여 있다"는 진술이다. 승수의 단위는 효용을 제약의 단위로 나눈 것이고, 제약이 화폐로 재어지면 승수는 화폐 1원의 효용 가치다.
상한과 하한이 왜 같은 기울기로 만나는지가 안 보이면 3절의 (10)–(12)로 돌아간다. 상보여유가 어디서 하중을 받는지가 안 보이면 (9)의 근거 줄로 돌아간다.
관찰 하나를 남긴다. (1)을 w로 편미분하면 그 자리에서 λ가 나온다. (2)는 최적화를 다시 하고 얻은 ∂v/∂w가 그것과 같다는 말이다 — x∗가 따라 움직이는 효과는 한 번도 계산하지 않았다. 그 효과가 왜 사라지는지, 그리고 그것이 소득뿐 아니라 어떤 파라미터에서도 성립하는지가 다음 회차 W05 포락선 정리의 주제다.
이어지는 자료 — Dixit, Optimization in Economic Theory 1–4장 · Boyd & Vandenberghe 5장 · Sundaram, A First Course in Optimization Theory 5–6장