솔로우 모형의 정상상태 값은 계산할 줄 안다. 그런데 거기까지 얼마나 빨리 가는지, 출발점이 다르면 어떻게 되는지는?
정상상태 k∗는 5분이면 계산한다. 저축률·인구증가율·감가상각률을 넣고 sf(k∗)=(n+δ)k∗를 풀면 된다. 그런데 지금 k∗의 절반에 있는 나라가 그 간극의 절반을 메우는 데 몇 년이 걸리는지는 답하지 못한다. 방정식을 풀어야 할 것 같고, 비선형 미분방정식은 일반적으로 풀 수 없다고 배웠기 때문이다.
Mankiw et al. (1992)의 수렴 절이 그 장면이다. 논문은 인적자본을 넣은 확장 모형의 정상상태 소득 lny∗를 저축률과 n+g+δ의 로그로 쓴 뒤, 한 줄로 정상상태로의 수렴속도가 λ=(n+g+δ)(1−α−βH)라고 적는다 — g는 기술진보율, βH는 인적자본의 몫이다. 이어서 α=βH=1/3, n+g+δ=0.06이면 λ는 약 0.02이고 반감기는 약 35년이며, 인적자본이 없는 교과서 모형(βH=0)이면 약 0.04·반감기 약 17년이라고 쓴다. 인적자본은 그 앞 절에서 수준 회귀가 함의하는 자본의 몫이 1/3보다 너무 크다는 이유로 이미 들어와 있고, 수렴속도는 그 확장이 옳다는 두 번째 검산이다 — 성장 회귀가 되풀이해 보고하는 연 약 2%와 맞는 것은 광의의 자본 몫 α+βH≈2/3 쪽이다. 정상상태 값을 계산하는 읽기는 lny∗까지는 따라간다. 그러나 "속도는 고정점에서의 기울기"라는 문장이 없어서 0.04와 0.02가 어느 기호에서 나왔는지, 왜 연 2%라는 숫자가 광의의 자본 몫 2/3을 강제하는지 보지 못한다. 논문의 논증 한 토막이 한 줄에 들어 있는데 그 한 줄이 읽히지 않는다. 이 회차는 g=0인 모형을 읽는다. 문헌의 n+g+δ가 이 회차의 n+δ에 대응한다는 것은 5절에서 잇는다.
성장 회귀 표의 계수 0.02 옆에는 "연 2% 수렴"이라고 적혀 있다. 그 숫자가 [1/년]의 차원을 가진 양이라는 것, 감가상각률 0.05와 같은 저울에 오른다는 것, 모형 안에서는 파라미터 셋으로 짜인 두 인수, 곧 자본에 돌아가지 않는 몫 1−α와 자본을 깎는 속도 n+δ의 곱이라는 것 — 이 셋을 알면 표의 한 칸이 모형의 한 줄로 번역된다. 모르면 0.02는 회귀 소프트웨어가 뱉은 숫자로 남는다.
정상상태는 목적지다. 이 회차가 읽는 것은 목적지가 아니라 거기까지의 시간표다 — 그리고 그 시간표는 방정식을 풀지 않고 고정점에서의 기울기 하나로 읽힌다.
표의 첫 함정은 변수와 숫자의 구분이다. k는 시간의 함수이고 k∗는 파라미터 다섯 개 (s,A,n,δ,α)가 정하는 숫자 하나다. 같은 글자에 별표가 붙었을 뿐인데 종류가 다르다. k˙는 k에 무엇을 곱한 것이 아니라 dk/dt다. (2)의 ≈도 기호다. 그것은 "무엇을 버렸다"는 표시이고, 버린 것은 O((k−k∗)2) — W03에서 정의한 차수 기호 그대로 — 다. 이 근사가 간극에 비례해 무너지는 모습은 4절 Q4가 다룬다. ϕ는 3절에서 (1)의 우변 전체 sf(k)−(n+δ)k에 붙이는 이름이며, 위상선(phase line)은 이 ϕ의 그래프다.
둘째 함정은 같은 글자, 다른 이름이다. λ는 W04에서 잠재가격이었고 차원이 [효용/화폐]였다. 여기서는 수렴속도이고 차원이 [시간−1]이다 — 이자율·감가상각률과 같은 종류의 양이라서 λ=0.04와 δ=0.05를 나란히 놓을 자격이 있다. 차원만 보아도 두 λ는 구분된다. α는 W02의 자본분배율 그대로다. W02의 노동탄력성은 규모수익 불변 아래 1−α로 흡수되어 이 회차에는 글자로 등장하지 않는다. 5절 상자의 β는 그 노동탄력성이 아니라 성장 회귀가 수렴속도에 붙이는 이름 — 회귀로 추정하는 파라미터, W07의 뜻 — 이고, 할인인자도 아니다. T는 그 회귀의 관측 기간이다. 1절·5절에 인용한 문헌의 βH는 인적자본의 몫이며 이 회차의 모형에는 없다. n은 인구증가율이다. W09의 n은 분할 수(복리 횟수)였다 — 같은 글자, 다른 뜻이다. δ는 W09의 규약대로 홀로 쓰면 연속시간 강도다. 4절의 연 단위 사상은 δ와 n을 수치 그대로 기간당 비율 자리에 넣는 W09의 오일러 절단이며, 기간당 비율 δΔ를 넣으면 무엇이 달라지는지는 그 근거 줄에서 밝힌다. A는 W02의 생산성 수준과 같은 글자·같은 뜻이고, 차원이 α에 묶여 있다는 W02의 경고도 그대로 따라온다. t는 이 회차에서 시간이다 — W02의 배율 t와 같은 글자, 다른 뜻이며, 여기서는 [시간]의 차원을 가진다. κ는 W02의 단위환산계수·W03의 이표율과 다른 글자이고 이 회차에서는 비율 k/k∗다.
셋째 함정은 무차원 변수의 대가다. κ=k/k∗와 τ=(n+δ)t는 3절에서 파라미터 다섯 개를 하나로 줄인다. 그 대가가 있다. κ=1은 저축률이 다르면 다른 실제 자본량이고, τ=1은 n+δ가 다르면 다른 햇수다. 무차원화는 파라미터를 지우는 것이 아니라 단위 속에 숨긴다 — W02에서 단위환산이 상수 A의 값을 옮겨 놓았던 것과 같은 일이다. ε∗는 W02의 탄력성을 k∗ 한 점에서 평가한 숫자이고, Cobb–Douglas에서만 상수 α와 같다.
A3 (축적 규칙) 폐쇄경제에서 저축이 투자다: I=sY. s∈(0,1), n≥0, δ∈(0,1]은 시간에 대해 상수이고 n+δ>0. 노동은 Lt=L0ent. 자본은 W09의 연속시간 축적식 (2)K˙=I−δK를 따른다. δ≤1이라는 상한은 연속형에는 필요 없고, 4절의 연 단위 사상을 위한 것이다.
A5 (수치·무차원화용 특수화) f(k)=Akα, A>0, 0<α<1. W02 (1)에 노동탄력성 1−α를 넣고 L로 나눈 것이다. A5는 A1·A2를 만족한다 — [0,∞)에서 연속, f(0)=0, k>0에서 f′=αAkα−1>0, f′′<0이며, k=0에서 미분 불가능하지만 A1은 그것을 요구하지 않는다.
가정 다섯 개는 각각 한 가지 일을 한다. A1의 강오목성은 고정점이 둘 이상이 되는 것을 막는다 — 평균생산이 강감소해야 sf(k)/k가 수평선 n+δ를 한 번만 자른다. A2는 그 교차가 실제로 일어나게 한다 — 왼쪽 끝에서 평균생산이 무한대이고 오른쪽 끝에서 0이어야 중간값 정리가 근을 보증한다. A3은 파라미터를 시간에 대해 상수로 두어 계를 자율계(autonomous system)로 만든다. 위상선이 시간에 따라 움직이지 않는 것은 이 가정 덕분이다. A4는 두 변수 (K,L)의 문제를 한 변수 k의 문제로 줄인다 — 위상선이 면이 아니라 선인 이유다. A5는 정리의 마지막 항과 숫자를 위한 것이며, 앞의 넷과 달리 없어도 정리 (i)·(ii)는 선다.
정리 (i)·(ii)는 A1–A4만 쓴다. (iii)과 모든 수치는 A5를 쓴다. 보조정리는 x∗ 근방에서의 C1만 쓴다.
벡터장의 영점과 사상의 부동점을 한 정의에 넣은 이유는 4절에 있다. 같은 모형을 연 단위로 쓰면 두 고정점이 같은 k∗를 가진다.
이 보조정리가 "풀지 않고 읽는다"는 말의 정확한 내용이다 Strogatz, 2024. 방정식의 해는 모르지만 고정점에서의 기울기 하나로 편차의 감소 속도를 위아래로 가둔다.
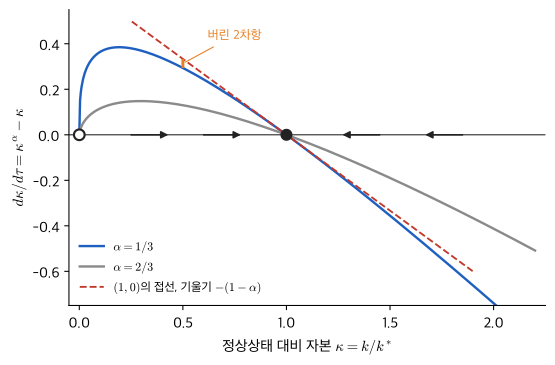
여기까지가 위상선 읽기의 전부다. Figure 1이 단계 2–5를 한 장에 담는다. 곡선이 가로축을 자르는 곳이 고정점이고, 자르는 기울기가 속도이며, 오목한 곡선이 접선 아래에 있다는 것이 뒤의 표 2의 부호다.
Figure 1:무차원 위상선 dκ/dτ=κα−κ. κ=0(빈 원)은 밀어내고 κ=1(채운 원)은 끌어당긴다. 가로축의 화살표가 흐름의 방향이다. 점선은 (1,0)에서의 접선으로 기울기가 −(1−α)이며, 이것이 선형화 (12), 곧 (2)의 무차원형이다. κ=0.5의 세로 눈금이 접선과 곡선의 차, 곧 버린 2차항이다. α가 클수록 곡선이 납작해지고 접선의 기울기가 0에 가까워진다.
단계 4가 이 회차의 중심이다. 기울기 ϕ′(k∗)=sf′(k∗)−(n+δ)에는 s가 있다. 그런데 k∗가 고정점이라는 것 자체가 s를 (n+δ)k∗/f(k∗)로 바꿔 쓰게 하고, 그 순간 s는 탄력성 ε∗ 뒤로 숨는다. 경제로 옮기면 이렇다. 고정점에서 저축은 감가상각과 희석을 정확히 메운다. 그 점에서 자본이 조금 늘면 저축은 한계생산물의 비율로 늘고, 감가상각·희석은 평균생산물의 비율로 늘어난다. 두 비율의 차 — 한계 대 평균, 곧 1−ε∗ — 에 n+δ를 곱한 것이 간극이 닫히는 속도다. 저축률은 어느 점이 고정점인지를 정하지만, 그 점에서 한계와 평균이 얼마나 벌어져 있는지는 생산함수의 모양이 정한다. 단계 5는 그 벌어짐이 언제나 양이라고 말한다 — 오목한 함수에서 평균은 한계보다 크다.
보조정리의 두 부등식은 속도를 위아래로 가둔다. η는 근방에서 기울기가 −λ에서 벗어나는 정도이고, ϵ은 그 벗어남을 η 이내로 묶는 근방의 반지름이다. 근방을 좁힐수록 η가 0에 가까워지므로, 충분히 가까이에서 편차는 e−λt의 속도로 준다. 멀리서는 기울기가 −λ가 아니므로 속도도 λ가 아니다 — 표 2의 오차가 그것이다. 이 보조정리는 생산함수의 모양을 묻지 않는다. C1과 음의 기울기만 있으면 되므로, 같은 문장이 자본 대신 금리·재고·가격에 대해서도 그대로 성립한다.
단계 11은 제목과 긴장한다. 풀지 않고 읽는다고 해 놓고 마지막에 풀었다. 정리 (ii)와 보조정리는 일반 오목 생산함수에서 성립하고 거기에는 닫힌 해가 없다 — 그 세계에서 속도 λ는 풀지 않고 얻는 유일한 정보다. Cobb–Douglas의 정확해는 그 정보가 맞았다는 확인이며, 확인은 검산이지 방법이 아니다. 방법은 단계 2–7이다.
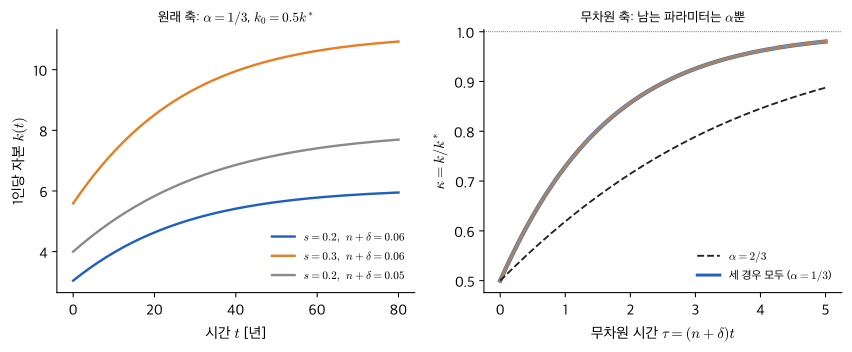
단계 9의 무차원화가 무엇을 지웠는지는 Figure 2가 보인다. 원래 축에서 세 갈래로 달리던 궤적이 무차원 축에서는 한 곡선으로 겹친다. 남는 것은 α뿐이다. 이 절차 — 변수를 자기 척도 k∗로 나누고 시간을 자기 시간척도 1/(n+δ)로 나누는 것 — 는 표준적이다 Lin & Segel, 1988. 척도를 고를 때 방정식이 알려 준 것을 쓴다는 점이 요령이다. k∗는 고정점 조건이 주었고, 1/(n+δ)는 (1)에 들어 있는 유일한 시간 차원의 양이다.
Figure 2:무차원화가 파라미터를 지운다. 왼쪽: (s,n+δ)가 다른 세 경제의 k(t), 모두 α=1/3, k0=0.5k∗. 목적지도 시간표도 다르다. 오른쪽: 같은 셋을 (κ,τ) 축에 옮기면 한 곡선으로 겹친다. 따로 떨어진 점선은 α=2/3 — 무차원형에 남은 유일한 파라미터가 α임을 보인다.
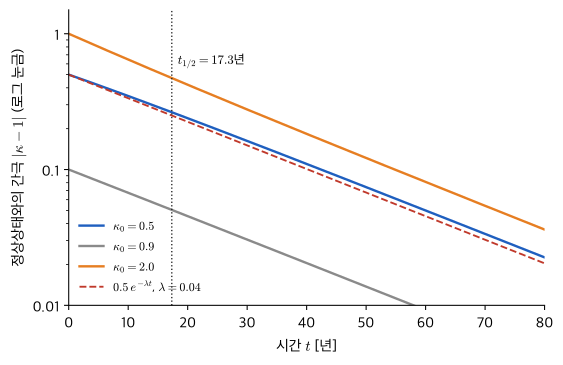
정리 (i)·(ii)를 기호 없이 옮기면 이렇다. 저축률이 얼마든 경제는 단 하나의 정상상태로 가고, 가는 속도는 그 정상상태에서 자본에 돌아가지 않는 몫에 자본을 닳게 하고 희석하는 속도를 곱한 것이다. 정리 (iii)은 한 문장이 더 붙는다. 생산함수가 Cobb–Douglas면 자본의 몫이 어디서나 같아서 가는 속도는 저축률과 무관하다 — 저축률은 목적지를 옮기지 시간표를 바꾸지 않는다. 숫자를 넣으면: 자본분배율 1/3, 감가상각 5%, 인구증가 1%면 정상상태와의 간극은 해마다 4%씩 줄고, 절반이 사라지는 데 약 17년이 걸린다.
수치 확인은 두 표로 한다. 표 1은 (12)의 반감기 t1/2=ln2/[(1−α)(n+δ)]를 파라미터별로 계산한 것이다(ln2=0.693).
α
n+δ [1/년]
λ [1/년]
t1/2 [년]
1/3
0.06 (n=0.01, δ=0.05)
0.040
17.3
1/3
0.04
0.027
26.0
1/3
0.08
0.053
13.0
2/3
0.06
0.020
34.7
0.9
0.06
0.006
115.5
0
0.06
0.060
11.6
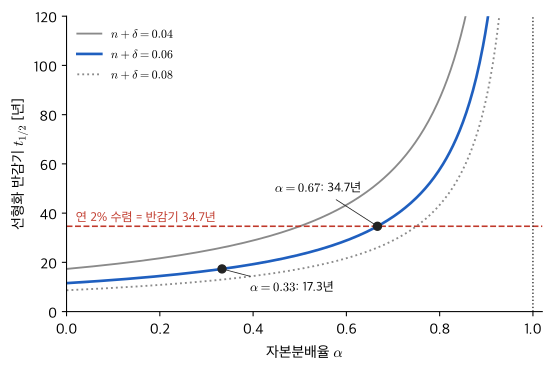
첫 행이 도입의 17년이고 넷째 행이 광의의 자본 몫 2/3에서 나오는 35년 — 성장 회귀가 보고하는 연 2%에 해당하는 값 — 이다. 같은 n+δ에서 두 숫자를 가르는 것은 α 하나다. 1−α가 분모에 있으므로 α가 1에 가까워지면 반감기는 폭발한다 — Figure 3의 세로 점근선이 그것이다. 다섯째 행 α=0.9는 자본의 몫이 거의 전부인 경제이고 반감기가 한 세기를 넘는다 — 수렴이 관측 기간 안에 보이지 않는다. 여섯째 행 α=0은 산출이 자본과 무관한 경제이고 반감기는 ln2/(n+δ), 가능한 가장 짧은 값이다. 둘째·셋째 행은 α를 고정하고 n+δ를 움직인 것으로, 반감기가 n+δ에 반비례한다 — 자본을 깎는 힘이 셀수록 목적지에 빨리 닿는다.
Figure 3:선형화 반감기 t1/2=ln2/[(1−α)(n+δ)]를 α의 함수로 그린 것. 세 곡선은 n+δ∈{0.04,0.06,0.08}. 굵은 곡선 위의 두 점이 표 1의 17.3년과 34.7년이다. 가로 점선은 연 2% 수렴, 세로 점선 α=1은 반감기가 무한대가 되는 점근선이다.
표 2는 선형화 반감기와 정확해 (13)로 잰 "간극 절반 도달 시간"을 비교한다. α=1/3, n+δ=0.06이며, 마지막 열은 4절 Q4의 비율 2α∣κ0−1∣다.
출발점 κ0
선형화 t1/2 [년]
정확 [년]
오차
버린 항의 비율
0.5
17.3
18.8
+8.4%
8.3%
0.9
17.3
17.5
+1.3%
1.7%
2.0
17.3
15.9
−8.0%
16.7%
정확 시간의 계산은 (13)을 z∗로 나눈 것이다. z/z∗=κ1−α이므로 κ(t)1−α=1+(κ01−α−1)e−λt이고, 목표 κ1=1+(κ0−1)/2에 대해 t=−ln[(κ11−α−1)/(κ01−α−1)]/λ다. 아래에서 출발하면 참 속도가 선형화보다 느리고, 위에서 출발하면 빠르다. 부호는 오목성에서 온다 — Figure 1에서 곡선이 접선 아래에 있다는 것 그대로다. 반감기 17.3년은 언제나 "선형화 반감기"이며, 비선형 모형에서 간극 절반에 이르는 실제 시간은 출발점에 따라 다르다. 마지막 열은 출발점에서 버린 2차항이 선형항의 몇 %인지를 잰 것이며, 시간 오차와 같은 자릿수라는 것까지만 읽는다 — 경로를 따라 적분한 1차 근사에서 시간 오차는 이 값의 1/(2ln2)≈0.72배이지만, 고차항이 더해져 아래 출발(첫 행)에서는 이 값을 조금 넘는다. 이 비율은 시간 오차의 상한이 아니다.
(1)의 양변은 [재화/노동/시간]이다. s는 무차원, n·δ·λ는 모두 [시간−1] — 수렴속도는 감가상각률·이자율과 같은 종류의 양이고, 그래서 λ=0.04를 δ=0.05 옆에 놓고 읽을 수 있다. A의 차원은 [재화/노동]1−α[시간−1]로 파라미터 α에 의존한다. W02가 경고한 Cobb–Douglas 상수의 단위 문제이며, A=1로 놓는 것은 단위 선택이지 값의 선택이 아니다.
무차원군의 수는 W02의 세기 절차로 센다 — 양의 수에서 독립 차원의 수를 뺀다(파이 정리, Barenblatt, 2003). 양은 k,t,s,A,n+δ,α 여섯 개, 기본 차원은 [재화/노동]·[시간] 둘이므로 무차원군은 넷이다: α, s, τ=(n+δ)t, k1−α(n+δ)/A. 파이 정리는 여기서 멈춘다. 식의 구조가 더 줄인다 — (1)에 s와 A는 sA라는 곱으로만 들어오므로 둘째와 넷째 군이 κ1−α=k1−α(n+δ)/(sA) 하나로 합쳐지고, 무차원군은 (κ,τ,α) 셋이 된다. 그중 파라미터는 α 하나다. 파이 정리는 상한을 주고 식의 구조가 실제 수를 정한다. τ=1은 자본을 깎는 힘의 시간척도 1/(n+δ) 한 단위이며, n+δ=0.06이면 16.7년이다. 무차원 반감기 ln2/(1−α)=1.04는 그 척도의 약 한 단위 — 17.3년 — 라는 뜻이다.
(a) λ 안에서. δ=0.05 대 n=0.01이니 n이 다섯 배 작다. n을 지우면 λ=0.033, 반감기 20.8년 — 17.3년 대비 20% 오차다. 가장 작은 항을 지웠더니 답이 20% 움직였으니 지울 수 없다. 기술진보율 g≈0.02가 있는 세계라면 n보다 큰 항이 하나 더 들어온다(5절) — n+g+δ=0.08이면 표 1의 셋째 행, 반감기 13.0년이다. 크기 순위에서 지울 수 있는 항은 없고, 순위가 말해 주는 것은 어느 파라미터의 추정 오차가 반감기에 가장 크게 전달되는가다. δ의 1%p 오차는 λ의 0.67%p 오차이고, n의 1%p 오차도 같은 0.67%p다 — 둘은 합으로만 들어오므로 전달 계수가 같다.
(b) 선형항 대 버린 항. (11)의 ψ(κ)=κα−κ에서 ψ′′(1)=−α(1−α)이므로
근거 — (5)의 잉여항을 ξ=1에서 평가해 선형항으로 나눈 비율. κ=0.9에서 1.7%, 0.5에서 8.3%, 0.1에서 15%, 3에서 33%다. 표 2의 실제 시간 오차(+1.3%, +8.4%, −8.0%)와 같은 자릿수이고 간극에 비례해 커진다. 이 비율은 시간 오차의 정확한 값도 상한도 아니고 — 표 2의 첫 행에서는 시간 오차가 이 값을 넘는다 — 부호는 이 식이 아니라 오목성에서 온다(아래 출발 +, 위 출발 −). W03의 문장 그대로, 버린 항은 간극에 비례해 되살아난다. 반감기 17.3년은 "간극이 작을 때"의 숫자다.
(c) 두 끝에서. (11)에서 κ→0이면 κα≫κ — 생산항이 이기고 성장률 κα−1이 발산한다. κ→∞면 κ≫κα — 감가상각·희석이 이긴다. 위상선의 두 끝이 이 순위로 정해지고, 그 사이 어딘가에서 두 항이 같아지는 점이 고정점이다.
근거 — W09 (1)에 It=sYt, Lt+1=(1+n)Lt를 넣고 Lt+1로 나눈다. 이 사상은 A3의 강도 δ와 연속 증가율 n을 수치 그대로 기간당 비율 자리에 넣은 것 — W09의 오일러 절단(δΔ를 δΔ 자리에, Δ=1년) — 이다. 정확한 기간당 비율은 δΔ=1−e−δ, nΔ=en−1이고, 차이는 각각 δ2/2, n2/2 크기다. A3의 δ≤1은 이 사상에서 1−δ≥0이 되기 위한 조건이다. 고정점은 연속형과 같은 k∗다.
근거 — sAk∗α−1=n+δ 대입; 분자 1+n−(1−α)(n+δ) 정리; λ<n+δ≤1+n이므로 (0,1). 0<G′(k∗)<1이면 사상은 k∗ 근방에서 간극을 매기 G′(k∗)배로 줄이는 축소이고 진동이 없다. 숫자: 1−0.04/1.01=0.9604 대 연속형의 e−0.04=0.9608 대 오일러 1년 격자의 1−0.04=0.9600 — W09의 이산화 오차 λ2/2 크기다. 반감기로는 17.15년 대 17.33년 대 16.98년. G′(k∗)과 e−λ의 차 0.0004가 곧 이 절단의 이산화 오차다. 정확한 기간당 비율 δΔ=1−e−δ, nΔ=en−1을 넣으면 고정점 조건이 sAk∗α−1=nΔ+δΔ로 옮겨가고 G′(k∗)=1−(1−α)(nΔ+δΔ)/(1+nΔ)=0.9612>e−λ로 부호가 바뀐다 — 어느 시계를 쓰는지가 부호를 정한다. W09에서 (1+r/n)n→er이 복리의 이산화 오차였다면, 여기서는 1−λ 대 e−λ가 수렴의 이산화 오차다.
두 고정점의 정의가 한 k∗에서 만나는 것은 우연이 아니다. 연속형의 ϕ(k∗)=0과 사상의 G(k∗)=k∗는 둘 다 "한 해 동안 자본이 변하지 않는다"는 같은 문장이고, 다른 것은 그 근방에서 간극이 매년 e−λ배로 주는가 1−λ/(1+n)배로 주는가뿐이다. 연 단위 자료로 반감기를 잴 때 어느 쪽을 쓰든 정수 자리에서는 같은 17년이 나온다. 오일러 격자의 반감기 상대 오차는 약 λ/2 — λ=0.04에서 2%, 0.3이면 15%다. 한 해에 간극의 4분의 1 남짓이 사라지는 빠른 계에서야 어느 시계를 쓰는지가 문제가 된다.
1절의 그 한 줄로 돌아간다. 학부 읽기는 lny∗에서 멈춘다. 3절을 지난 지금 그 줄은 이렇게 읽힌다. 속도는 고정점에서의 도함수 (6)이고, 그 값은 n+g+δ에 "1 − 자본의 몫"을 곱한 것이다. 자본의 몫이 α=1/3에서 광의의 α+βH=2/3으로 넓어지면 둘째 인수가 2/3에서 1/3로 줄어 속도는 절반, 반감기는 두 배가 된다 — 0.02=(1−2/3)⋅0.06. 회귀가 보고하는 연 2%가 광의의 자본 몫 2/3을 강제하는 이유가 이 곱셈이다. 문헌의 n+g+δ는 이 회차의 n+δ에 기술진보율 g를 더한 것이며, 유효노동 단위로 같은 유도를 하면 그 자리에 그 합이 온다. 논문의 0.06은 n≈0.01, g≈0.02, δ≈0.03의 합이고, 이 회차의 n+δ=0.06은 g 없이 δ=0.05로 같은 값을 맞춘 것이다 — 4절 Q4(a)의 0.08은 이 회차의 δ=0.05 위에 g를 얹은 값이라 논문의 0.06과 다르다.
근거 — y=Akα(W02 (1)을 L로 나눈 것)에서 lny−lny∗=α(lnk−lnk∗), 고정점 근방에서 lnk−lnk∗≈(k−k∗)/k∗이므로 (9)가 로그 편차에도 같은 λ로 적용된다(y˙/y=αk˙/k는 W03 (2)의 연속시간형). T년 뒤의 로그 편차에서 처음 로그 편차를 빼고 T로 나눈다. β-수렴의 β는 Barro & Martin (1992)의 규약대로 e−βT의 지수 — 이 회차의 λ와 같은 대상 — 이고, 초기소득 lny0에 붙는 선형 계수 −b와는 다른 글자로 부른다. Mankiw et al. (1992)은 b를 최소제곱으로 읽고 λ=−ln(1−bT)/T로 되돌리며(함의된 λ), Barro & Martin (1992)은 e−βT 꼴 그대로 비선형 최소제곱으로 β를 직접 추정한다. λ=0.02, T=25면 b=0.0157; λ=0.04면 0.0253. 이 β는 회귀 파라미터(W07의 뜻)이지 W02의 노동탄력성이 아니다.
회귀식으로 읽으면 이렇다. 좌변은 T년 평균 성장률, 우변은 정상상태와 초기소득의 로그 차에 b를 곱한 것이다. 정상상태 lny∗는 관측되지 않으므로 s와 n+g+δ의 로그로 대신 넣고, 초기소득 lny0의 계수를 읽는다. 그 계수가 음이면 정상상태를 통제한 조건부 수렴(conditional convergence)이고, 그 절댓값 b를 되돌린 것이 β다. 조건부 수렴은 가난한 나라가 부자 나라를 따라잡는다는 뜻이 아니라 각자 자기 정상상태로 가는 속도가 λ라는 뜻이다 — 정상상태가 다르면 격차는 남는다. 선형 계수 b가 λ보다 작은 이유도 식에 있다. T년 동안 간극이 줄어들면서 매년의 성장률이 떨어지므로, T년 평균은 첫해의 속도 λ보다 작다. T→0에서 둘은 같아진다.
장면 하나를 든다. Barro & Martin (1992)의 "연 2%"는 반감기 35년이다. 반감기 35년이란, 예컨대 1960년의 지역 간 소득 격차라면 그 절반이 1995년에도 남는다는 뜻이다. 교과서 서술은 Barro & Martin, 2004에 있다. 위상선 읽기는 여기에 두 가지를 덧붙인다. 그 속도는 Cobb–Douglas 아래 저축률·정책과 무관한 구조 파라미터의 곱이라는 것, 그리고 회귀 기울기의 차원이 [1/년]이므로 δ·n과 같은 저울에 올릴 수 있다는 것이다. 회귀표의 한 칸이 모형의 한 줄로 번역되는 순간이다. 계수 옆의 표준오차도 같은 저울에 오른다. 수렴속도 추정치 0.02의 표준오차가 0.005라면 ±1 표준오차 띠는 0.015–0.025이고, 반감기로는 약 28–46년이다 — 추정의 불확실성이 햇수로 읽힌다.
정상상태 조건 sf(k∗)=(n+δ)k∗ 줄 옆에 존재·유일성의 근거(평균생산 f(k)/k의 강감소, 이나다 극한, 중간값 정리)가 적혀 있는가.
테일러 1차 전개 줄 옆에 ϕ(k∗)=0과 잉여항 O((k−k∗)2)가 적혀 있는가.
sf′(k∗)=(n+δ)ε∗ 줄 옆에 "정상상태 조건으로 s를 소거"가 적혀 있고, ε∗가 탄력성임이 적혀 있는가.
λ>0 줄 옆에 오목성에서 ε∗<1이 나오는 이유(f(k∗)>k∗f′(k∗))가 적혀 있는가.
e−λt와 ln2/λ 줄 옆에 변수분리가 적혀 있고, 반감기 숫자(17.3년)가 파라미터 값 (α,n,δ)=(1/3,0.01,0.05)과 함께 적혀 있는가.
무차원화 줄 옆에 κ·τ의 정의, sAk∗α=(n+δ)k∗의 사용, "파라미터 5 → 1"이 적혀 있고 dκ/dτ=κα−κ의 차원 검사가 있는가.
Cobb–Douglas에서 λ에 s·A가 없다는 진술과 그 뜻(목적지 대 시간표)이 적혀 있고, 일반 f에서는 s가 k∗를 통해 남는다는 단서가 있는가.
번역 문장이 있는가.
냉시동 인출(40분) — 1주 전 · 3주 전 · 8주 전 각 1항목.
1주 전 W09 · 이산↔연속 변환과 이산화 오차 · (1+r/n)n→er — 이 회차 (16)의 1−λ 대 e−λ가 같은 오차다.
3주 전 W07 · FWL 정리 · 사영행렬의 멱등·대칭 — 5절의 선형 계수 b가 그 회차의 회귀계수다.
8주 전 W02 · 동차함수 오일러 정리 → 생산물 소진 — 이 회차 A4의 집약형이 그 정리의 1차 동차 경우다.
노트북(40분) — w10-lab.ipynb. 코드를 쓰기 전에 아래 세 항목에 답을 적는다. 파라미터는 α=1/3, n=0.01, δ=0.05, s=0.2, A=1 (k∗=6.09).
간극 절반 도달 시간. 연속형 (1)을 오일러 격자 Δt=0.01년으로 직접 쌓아 k0=0.5k∗에서 k=0.75k∗까지, 그리고 k0=2k∗에서 k=1.5k∗까지 걸리는 연수를 센다. 예측: 선형화 17.3년보다 아래 출발은 길고(약 18.8년) 위 출발은 짧다(약 15.9년). 오차의 부호는 오목성에서 온다.
저축률 불변. s=0.2와 s=0.3에서 ln∣k−k∗∣ 대 t의 후반 40년 기울기를 최소제곱으로 잰다. 예측: k∗는 1.84배 다르지만 두 기울기는 모두 -0.040(±0.001)으로 같다.
이산 대 연속. 연 단위 사상 (15)를 그대로 반복해 k0=0.5k∗에서 간극 절반까지의 연수를 세고(정수 연수와 교차점 선형 보간 둘 다), G′(k∗)를 수치 미분으로 잰다. 예측: G′(k∗)=0.9604. 정수 연수로는 19(18번째 반복 후 κ=0.744, 19번째 후 0.753으로 0.75를 넘음)이지만 교차점을 보간하면 약 18.7년으로 연속형 18.8년보다 약간 짧다. 이유: δ·n을 수치 그대로 쓴 오일러 절단 사상의 G′(k∗)=0.9604<e−0.04=0.9608 — 이 사상이 근방에서 조금 더 빨리 수렴하며, 그 차이 0.0004가 W09의 이산화 오차 크기다. "정수로 세면 19"는 계수 방식의 결과이지 이산화 오차의 방향이 아니다.
계산은 오일러 루프와 사상의 반복 루프를 직접 쌓고, 후반 구간의 최소제곱은 정규방정식으로 직접 푼다. 패키지 ODE 솔버는 쓰지 않는다. (13)의 정확해로 첫 항목을 검산한다.
지금은 이렇게 읽힌다. 좌변의 k는 시간의 함수이고 우변의 k∗는 파라미터 다섯 개가 정하는 숫자 하나다 — 같은 글자에 별표 하나가 종류를 가른다. ≈는 간극의 제곱 크기를 버렸다는 표시이고, (1−α)(n+δ)는 세 글자가 아니라 λ라는 한 개체다. λ는 [1/년]의 속도이고 δ·n과 같은 저울에 올라간다. (1−α)는 생산함수가 직선에서 얼마나 멀리 휘었는지 — 탄력성 1에서의 거리 — 이고, (n+δ)는 자본을 깎는 속도다. Cobb–Douglas에서 s가 없는 것은 실수가 아니라 정리다(일반 생산함수에서는 k∗를 통해 남는다). 우변 전체는 위상선이 고정점을 지나는 기울기이며, 그 기울기 하나가 방정식을 풀지 않고도 반감기 17년을 준다. 버린 2차항은 간극에 비례해 되살아나므로 17년은 간극이 작을 때의 숫자다. 회귀표의 β-수렴 계수는 이 기울기 그 자체이고, 초기소득에 붙는 선형 계수 b는 그것을 T년 평균한 것이다. 표 1의 한 줄과 회귀표의 한 칸이 같은 저울에 오른다.
Mankiw, N. G., Romer, D., & Weil, D. N. (1992). A Contribution to the Empirics of Economic Growth. The Quarterly Journal of Economics, 107(2), 407–437. 10.2307/2118477
Solow, R. M. (1956). A Contribution to the Theory of Economic Growth. The Quarterly Journal of Economics, 70(1), 65–94. 10.2307/1884513
Strogatz, S. H. (2024). Nonlinear Dynamics and Chaos (3rd ed.). CRC Press.
Lin, C. C., & Segel, L. A. (1988). Mathematics Applied to Deterministic Problems in the Natural Sciences. SIAM.
Barenblatt, G. I. (2003). Scaling. Cambridge University Press.
Barro, R. J., & Sala-i Martin, X. (1992). Convergence. Journal of Political Economy, 100(2), 223–251. 10.1086/261816
Barro, R. J., & Sala-i Martin, X. (2004). Economic Growth (2nd ed.). MIT Press.