동적 계획법을 역방향 계산으로만 배우면 무한기간에서 막힌다. 끝이 없는 문제의 가치함수는 어디서 오는가.
유한기간 문제에는 마지막 기간이 있다. 마지막 기간의 가치는 그 기간의 효용이고, 그 앞 기간의 가치는 거기서 한 번 거슬러 계산한다. 마지막 기간이 없으면 이 계산은 시작할 곳이 없다. 유한기간의 답은 기간 수에 의존하고, 기간 수를 무한대로 보낸 극한이 존재하는지, 존재한다면 그것이 무한기간 문제의 답인지는 별개의 두 질문이다. 두 질문 모두 계산이 아니라 증명의 몫이다. 무한기간 문제의 가치함수 V는 어느 계산의 결과물도 아니다. 그런데 논문은 그 V를 첫 쪽부터 쓴다. 존재를 보인 적 없는 대상을 미분까지 한다.
논문은 이 빈자리를 한 줄로 지나간다. Aiyagari (1994)류의 가계 저축 문제는 자산 a와 소득 상태 s의 가치함수를 v(a,s)=max{u(c)+β∑s′π(s,s′)v(a′,s′)} 꼴로 세운다 — 여기서 ∑s′π(s,s′)는 다음 상태의 확률을 곱해 더하는 명시적 합이다. 그 뒤 표준 논증에 의해 v가 유일하게 존재하고 오목하며 미분가능하다는 요지의 한 줄을 쓰고, 바로 다음 줄에서 va(a,s)=u′(c)(1+r)을 쓴다. 학부 읽기는 세 곳에서 멈춘다. (i) 유일하다는 근거가 무엇인가. (ii) v를 미분해도 되는 근거가 무엇인가. (iii) va가 왜 u′(c)(1+r)인가. 세 질문 가운데 어느 것도 계산으로는 답할 수 없다 — 계산은 v가 있다는 것을 전제한다. 이 세 줄이 3절의 전부다.
실무의 장면은 계산기 앞에 있다. 가치함수 반복(value function iteration)을 돌릴 때 "몇 번 돌려야 하는가"와 "연속 갱신의 차이가 10-6이면 진짜 오차는 얼마인가"를 모르면 반복 횟수를 감으로 정한다. 두 질문의 답은 파라미터 하나, 할인인자 β로 결정된다. β=0.96이면 오차의 반감기는 17회이고, 갱신 차이가 10-6일 때 진짜 오차는 그 24배 이하다. 이 숫자들은 코드를 돌리기 전에 나온다. 정지 기준을 10-6으로 잡은 코드가 왜 340회 근처에서 멈추는지, 격자를 두 배로 늘려도 그 횟수가 왜 그대로인지도 같은 β에서 읽힌다. 감으로 정한 횟수는 모자라면 틀린 답을 주고 넘치면 헛된 계산을 시킨다.
이 회차가 메우는 결핍은 하나다. 무한기간의 가치함수는 계산 결과가 아니라 함수공간 위 연산자의 유일한 고정점이며, β<1은 그 유일성과 수렴속도의 이름이다.
함수가 점이다.V는 k의 함수다. 그러나 T의 입장에서 V는 공간 C(K)의 한 점이다. V(k)는 숫자이고, V는 점이며, TV는 또 다른 점이고, Vn=TnV0는 점의 수열이다. (2)의 노름은 점과 점 사이의 거리다 — k는 이미 sup 안에서 소거되었다. 이 층 이동 하나가 이 회차의 L0다. (1)의 우변에서 max는 c를 골라 숫자 하나를 만들고, 그 숫자를 모든 k에 대해 모으면 새 함수 TV가 된다. Γ(k)는 c가 움직일 수 있는 집합이고 k마다 다르다 — 값이 집합인 함수이므로 대응(correspondence)이라 부른다. Γ(k)가 없으면 u가 증가함수일 때 max는 존재하지 않는다. T의 입력과 출력이 같은 공간이라는 것이 반복 TnV0를 가능하게 하고, 그 공간 위에 거리가 있다는 것이 수렴을 말할 수 있게 한다. 두 조건 가운데 하나라도 빠지면 (2)는 문장이 되지 않는다.
같은 글자, 다른 이름.β는 할인인자다. W04 5절의 2기간 예제에서 이미 이 뜻으로 썼고, W02의 노동탄력성·W07과 W10의 회귀계수(β-수렴의 β)와는 다르다. 연속시간 표기와는 β=e−ρ로 이어지며, 이 ρ는 할인율, 곧 W11의 시간선호율이다. λ는 두 뜻이 이 회차에 동시에 되돌아온다. W04의 잠재가격 λ는 여기서 V′(k)라는 이름으로 나타나고, W10의 수렴속도 λ 자리에는 −lnβ가 선다. 이 회차는 글자 λ를 새로 쓰지 않고 “W04의 λ”, "W10의 λ 자리"로 부른다. α는 W02·W10과 같은 자본분배율이다. δ는 기간당 감가상각 비율로, W09의 δΔ(Δ=1)에 해당한다 — W10·W11의 연속 강도 δ와 같은 글자, 다른 차원이다. T는 벨만 연산자이고 W03의 만기·W09의 지평 T와 다른 글자다. 유한기간 문제의 기간 수는 이 회차에서 N으로 쓴다. C(K)는 K 위 연속함수의 공간이며 W03의 컨벡시티 C와 무관하다. 대응 Γ는 W07의 보조회귀 계수 Γ^와 다른 글자다. 정책함수 c∗(k)는 W11에서 이름 붙인 소비 규칙 c(k)와 같은 대상이고, 별표는 그것이 (1)의 최대화에서 나온 것임을 표시한다.
프라임은 이 회차에서 도함수에만 쓴다. 논문은 다음 기 상태를 k′로 쓴다. 이 책에서 프라임은 도함수와 전치(행렬 X′)에 쓰므로 다음 기 자본은 g(k,c) 또는 kt+1로 쓴다. 이 회차에는 도함수 V′가 있어 k′를 함께 쓰면 프라임이 두 뜻이 된다. 논문의 va·v′·k′를 읽을 때는 어느 프라임인지 먼저 정한다 — 1절 장면의 va는 도함수이고 a′는 다음 기 자산이다.
A1 (상태공간)K=[0,kˉ]⊂R는 콤팩트다. Γ:K⇉R+는 비공집합·콤팩트값·연속 대응이고, 모든 c∈Γ(k)에 대해 g(k,c)∈K다(불변성).
A2 (전이·실현가능집합)g(k,c)=f(k)+(1−δ)k−c, Γ(k)=[0,y(k)], y(k)=f(k)+(1−δ)k. f는 연속·증가이고 f(0)=0. kˉ는 f(kˉ)≤δkˉ를 만족하도록 잡는다 — 그러면 y(k)≤kˉ이고 A1의 불변성이 성립한다. gc=−1이고, f가 미분가능하면(A5) gk=f′(k)+1−δ다. 이 전이는 W09의 (1)Kt+1=(1−δ)Kt+It에 It=f(kt)−ct를 넣은 것이다.
A3 (보수)u:[0,cˉ]→R는 연속, cˉ=y(kˉ). 콤팩트 위 연속이므로 유계다.
A4 (할인)0<β<1.
A5 (포락선 조건에만 필요)u는 (0,cˉ]에서 C1·강오목이고 u′(c)→∞ (c→0). f는 C1·오목. 최적 c∗(k)는 내부해다. 고정점 V는 (0,kˉ)에서 미분가능하다 — 이것은 Benveniste & Scheinkman (1979)의 정리이며 이 회차는 인용만 한다.
가정 하나하나가 맡은 자리가 있다. A1의 콤팩트성은 두 곳에서 쓰인다 — 최댓값이 달성되는 것과 상한 노름이 유한한 것. 불변성이 없으면 g(k,c)가 K 밖으로 나가 V(g(k,c))가 정의되지 않는다. A2는 A1을 성장 문제에서 실제로 만드는 방법이다 — f가 증가이므로 k≤kˉ이면 y(k)≤f(kˉ)+(1−δ)kˉ≤kˉ이고, 남긴 자본 g(k,c)≤y(k)는 [0,kˉ]를 벗어나지 않는다. A3의 유계가 없으면 (4)의 노름이 무한이 되어 거리공간이 서지 않는다. A4는 압축계수를 준다. A5는 (c)에만 쓰이며, (a)·(b)는 미분가능성을 어디서도 쓰지 않는다 — 존재·유일·수렴은 미분 없이 나온다.
외부에서 빌려 오는 결과 넷을 이름으로 적는다. 근거 줄에서는 이 이름으로 부른다. (F1) C(K)는 상한 노름으로 완비다 — 연속함수의 균등극한은 연속이다. C(K)는 유계함수 공간 B(K)의 닫힌 부분공간이고, 아래 Lemma 1은 B(K)의 상수 더하기에 닫힌 임의 부분집합에서 성립한다. (F2) Berge 최대정리 — A1–A3 아래 V∈C(K)이면 (1)의 최댓값이 달성되고 TV∈C(K)다. (F3) Benveniste–Scheinkman — A5의 미분가능성. (F4) 최적성 원리(Bellman, 1957) — 아래 순차문제 (3)의 가치함수 V∗는 유계이고 (1)의 고정점이다(Stokey et al. (1989) 4장). 이 회차는 (F4)를 증명하지 않는다. 유일성으로부터 "고정점 =V∗"만 결론짓는다.
근거 — 정의다. (F1)에 의해 C(K)는 이 거리로 완비다. 이 노름의 차원은 [효용]이다 — 함수값과 같은 단위로 두 함수 사이의 거리를 잰다. 거리가 0이면 두 함수는 모든 k에서 같다. 여러 노름 가운데 상한 노름을 고르는 이유는 아래 (6)의 첫 줄에 있다 — 점별 부등식을 노름 하나로 바꾸는 데는 "가장 큰 차이"가 필요하고, 평균 제곱 거리로는 그 줄이 서지 않는다.
(a)의 V가 순차문제 (3)의 가치함수 V∗와 같다는 것은 (F4)와 유일성에서 따른다. 한 겹이 남는다 — (a)의 유일성은 C(K) 안의 것이고, (F4)는 V∗가 유계라고만 한다. max를 sup으로 읽으면 T는 B(K)를 B(K)로 보내고, 아래 (7)·(8)의 계산은 sup에서도 글자 그대로이므로 Lemma 1에 의해 T는 B(K) 위에서도 계수 β의 압축이다. (11)의 2행은 압축만 쓰므로 고정점은 B(K) 안에서도 하나뿐이고, 유계인 V∗는 그 하나, 곧 C(K)의 V다. 무한 개의 소비열 위에서 정의된 sup을 한 번도 계산하지 않고 그 값을 얻는다. 순차문제의 어려움은 선택변수가 무한 개라는 것이고, 함수방정식은 그것을 "한 기의 선택 c"와 "나머지 전부를 대신하는 V"로 쪼갠다. 정리는 그 쪼갬이 답을 잃지 않는다는 보증이다.
근거 — (13)을 t기에 쓰면 u′(ct)=βV′(kt+1)이고, (15)를 k=kt+1에 쓰면 V′(kt+1)=u′(ct+1)[f′(kt+1)+1−δ]다. V′(kt+1)을 소거한다. 이산 오일러 방정식이다 — 오늘 한 단위를 참으면 내일 f′(kt+1)+1−δ단위가 되고, 그 단위의 할인된 한계효용이 오늘 한 단위의 한계효용과 같아야 한다. 가치함수가 사라진 자리에 두 기의 소비만 남는다는 것이 이 식의 쓸모다. W11의 (1) 첫 식 c˙/c=(f′(k)−ρ−δ)/σ는 이 식의 연속시간 대응이다 — CRRA 효용과 β=e−ρ로 이어진다는 것만 적고 증명하지 않는다.
번역. 오늘 자본의 가치는, 오늘 소비의 만족과 남긴 자본이 내일 가질 가치의 할인분을 합해 가장 크게 만든 값이다. 두 개의 잘못된 가치함수를 각각 한 번 갱신하면 둘 사이의 최대 거리는 할인인자 배 이하로 줄어든다. 그래서 어디서 출발하든 같은 하나의 가치함수에 닿고, 그것 말고는 없다. 자본 한 단위의 잠재가격은 그 단위가 낳는 내일의 자원에 한 단위 소비의 한계효용을 곱한 것이다.
정리의 세 주장을 닫힌 해의 숫자로 본다. u(c)=lnc, f(k)=kα, δ=1이면 고정점이 닫힌 형태로 알려져 있다(Brock & Mirman, 1972).
근거 — 추측-검증이다. V=A+Blnk를 (1)에 넣으면 1계 조건이 1/c=βB/(kα−c)이고 c=kα/(1+βB), 남는 자본은 βBkα/(1+βB)다. 이것을 되넣으면 우변은 α(1+βB)lnk+βA−ln(1+βB)+βBln(βB/(1+βB))이다. lnk의 계수를 비교하면 B=α(1+βB), 상수항을 비교하면 A=βA−ln(1+βB)+βBln(βB/(1+βB))이고, 1+βB=1/(1−αβ)를 넣으면 위의 A가 나온다. 추측이 맞으면 그것이 유일한 답이라는 것은 Theorem 1 (a)의 유일성이 보장한다 — 유일성의 첫 쓸모다. 정책은 처분가능 자원 kα의 고정 비율 αβ를 남기는 것이고, 정상상태는 αβk∗α=k∗에서 k∗=(αβ)1/(1−α)다 — 저축률이 αβ로 상수인 경제의 정상상태와 같다. 포락선 검산: V′(k)=B/k이고 u′(c∗)gk=αkα−1/((1−αβ)kα)=α/((1−αβ)k). 일치한다.
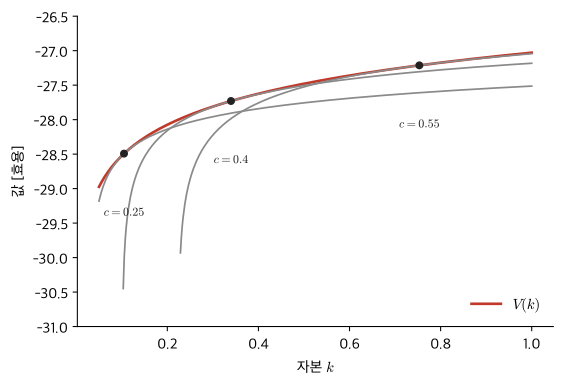
Figure 1:c를 고정한 곡선족 hc(k)=u(c)+βV(kα−c) (c=0.25,0.40,0.55, 회색)와 고정점 V(빨강). V는 곡선족의 위쪽 포락선이고, 접점 k=(c/(1−αβ))1/α에서 c=c∗(k)다. 접점에서 두 곡선의 기울기가 같다 — (14). W05의 곡선족 그림과 같은 구도다.
근거 — (17)의 계산을 임의의 (An,Bn)에 반복한다. B의 점화는 계수 αβ의 선형 점화이므로 오차 B−Bn은 (αβ)n으로 준다. A의 점화는 계수 β이고 강제항 h(Bn)−h(B)는 (αβ)n으로 사라지므로, A의 오차는 βn에 비례하게 된다. 상한 노름 오차는 느린 쪽 βn이 지배한다 — (12)의 수렴률 β가 정확히 달성되고(오차가 βn보다 빨리 줄지 않는다) 상수만 약 5% 차이임을 보인다.
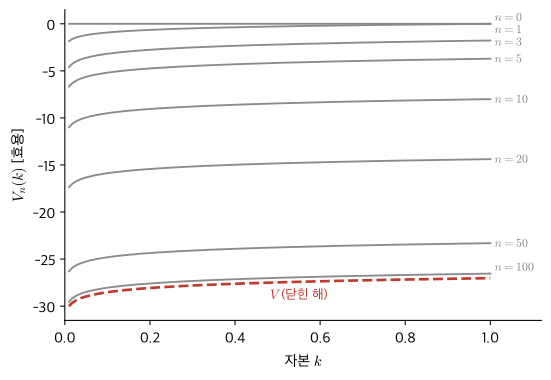
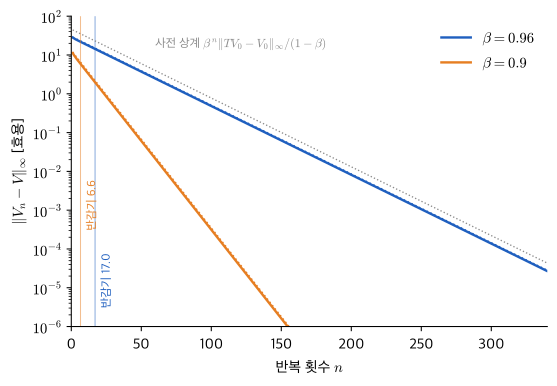
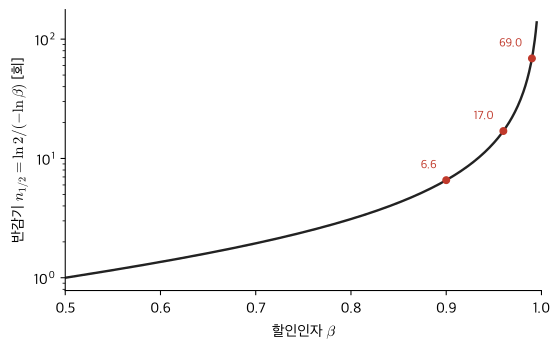
α=0.4, β=0.96, K=[0.01,1]의 400점 격자에서 값을 적는다. B=0.6494, A=−27.03, k∗=(αβ)1/(1−α)=0.2029, c∗(k∗)=0.3254, ∥V∥∞=∣V(0.01)∣=30.02. 반감기는 n1/2=ln2/(−ln0.96)=16.98회다. β=0.90이면 6.58회, β=0.99이면 68.97회. 오차를 10-6배로 줄이는 데 필요한 반복은 ln(10−6)/ln0.96=338.4, 곧 339회이고, β=0.90이면 132회다. Figure 2가 반복열을, Figure 3이 오차 감쇠를 보인다.
n
∥Vn−V∥∞ (실제)
βn∥V0−V∥∞ (수렴률 상계)
βn∥TV0−V0∥∞/(1−β) (사전 상계)
1
28.18
28.82
44.21
17
14.29
15.00
23.01
34
7.14
7.49
11.49
100
0.483
0.506
0.777
339
2.8×10⁻⁵
2.9×10⁻⁵
4.5×10⁻⁵
인접 비 ∥Vn+1−V∥∞/∥Vn−V∥∞는 n=1에서 0.946, n=5에서 0.9596, n=10부터 0.9600이다. 처음 몇 번은 Bn의 빠른 성분 (αβ)n이 섞여 비가 β보다 작고, 그 성분이 사라지면 An의 느린 성분만 남아 비가 정확히 β가 된다. 수렴률 상계는 실제 오차의 5% 안쪽이고, 사전 상계는 처음 한 번의 갱신량만으로 얻은 것인데도 실제의 약 1.6배다. 세 열이 하는 일이 다르다. 수렴률 상계는 ∥V0−V∥∞를 알아야 하므로 답을 모르는 상태에서는 쓸 수 없다. 사전 상계는 첫 갱신 ∥TV0−V0∥∞ 하나로 필요한 반복 횟수를 미리 정하게 한다. 사후 상계의 계수는 β/(1−β)=24다 — 연속 갱신 차가 10-6이면 진짜 오차는 2.4×10⁻⁵ 이하이고, 거꾸로 진짜 오차를 ε 아래로 보증하려면 정지 기준을 ε(1−β)/β로 잡는다. 셋 다 β 하나에서 나온다.
Figure 2:V0=0에서 출발한 반복 Vn=TnV0 (n=0,1,3,5,10,20,50,100, 회색)와 고정점 V(빨강 파선). V1=αlnk≤0=V0이고 T가 단조이므로 열은 위에서 아래로 단조롭게 내려앉는다 — (7)과 (11).
닫힌 해와 A3의 관계를 적어 둔다. lnc는 c→0에서 유계가 아니다 — 예제는 A3을 어긴다. 두 가지를 적는다. (i) (17)·(18)의 계산은 {A+Blnk} 꼴의 함수족 위에서 돌아가는 "닫힌 형태의 반복"이고, 노름은 하한을 양수로 잡은 격자 [0.01,1]에서 잰 것이다. C([0,1]) 위의 정리를 직접 적용한 것이 아니다. (ii) 노트북의 격자 문제는 상태가 유한개이고 c=y(ki)−kj>0인 선택만 허용하므로 u가 자동으로 유계다 — 정리가 그대로 적용되는 유한상태 인스턴스이며, 닫힌 해와의 차이는 격자 오차다. Sargent & Stachurski (2024)가 유한상태를 택한 이유가 이것이다. A5 쪽은 문제가 없다 — ln은 c→0에서 u′→∞를 만족하므로 내부해 가정이 자동으로 성립하고, 포락선 검산이 격자 안쪽에서 맞는 것은 그 때문이다.
(1): 오늘 자본의 가치는, 오늘 소비의 만족과 남긴 자본이 내일 가질 가치의 할인분을 합해 가장 크게 만든 값이다. (2): 두 개의 잘못된 가치함수를 각각 한 번 갱신하면 둘 사이의 최대 거리는 할인인자 배 이하로 줄어든다 — 그래서 어디서 출발하든 같은 하나의 가치함수에 닿고, 그것 말고는 없다. (15): 자본 한 단위의 잠재가격은 그 단위가 낳는 내일의 자원에 한 단위 소비의 한계효용을 곱한 것이다.
(13): 오늘 소비 한 단위를 더 쓰는 만족은, 그 단위를 남겨 내일 자본이 되었을 때 갖는 잠재가격의 할인값과 같다. 이 문장에서 βV′(g(k,c))는 세 기호가 아니라 한 덩어리 — 내일 자본의 할인된 잠재가격 — 로 읽힌다.
(1)에서 T를 지우고 읽으면 학부의 벨만 방정식 V=TV다. 붙여 읽으면 "후보를 넣으면 다른 후보가 나오는 기계"다. 같은 식의 두 읽기 가운데 둘째가 이 회차의 것이다. 첫째 읽기는 V를 미지수로 둔 방정식이고, 둘째 읽기는 V를 입력으로 받는 사상이다 — 방정식의 해는 사상의 고정점이다.
(1): 좌변 (TV)(k)는 [효용]. 우변은 u(c) [효용] +β(무차원)×V [효용]. 일치한다. 안쪽의 g(k,c)는 [수량]을 [수량]으로 보낸다. 무차원군은 β 하나다. 예제에서는 α, β, 그리고 정책을 정하는 결합 αβ가 무차원군이다 — c∗=(1−αβ)kα에는 αβ만 들어간다.
(2): 양변 [효용]. β가 무차원이어야 성립한다. 할인인자가 “기간당” 양이 아니라 무차원인 이유는 n이 무차원 반복 횟수이기 때문이다. W09의 이산↔연속 대응으로 쓰면 β=e−ρΔ이고, ρ는 [시간−1], Δ는 [시간]이므로 지수의 인수는 무차원이다 — W02의 차원 검사가 지수의 인수에 적용된 것이다.
(15): V′(k) [효용/수량] =u′(c) [효용/수량] ×gk [수량/수량]. 일치한다. W04에서 λ가 [효용/화폐]였던 것과 비교하면 제약의 단위가 화폐에서 수량으로 바뀌었을 뿐 같은 자리다.
(12): 세 줄 모두 양변이 [효용]이거나 무차원이다. 반감기 n1/2는 반복 횟수이므로 무차원이고, 사후 상계의 계수 β/(1−β)도 무차원이다 — 갱신 차 [효용]에 곱해 오차 [효용]을 얻는다. W10의 반감기 ln2/λ가 [시간]이었던 것과 다르다. 두 반감기가 같은 숫자 17 근처인 것은 차원이 다른 두 양의 우연한 일치다.
β→0: (1)은 maxc∈Γ(k)u(c)가 되고 답은 c=y(k), 전부 소비다. 한 번의 반복으로 고정점에 닿는다 — n1/2→0. 내일이 없는 세계다.
β→1: 압축계수가 1로 가고 n1/2=ln2/(−lnβ)→∞다. 예제의 A∝1/(1−β)가 발산한다 — 유계 함수공간에 고정점이 남지 않는다. 무한히 참을성 있는 세계는 할인 합으로 표현되지 않으며, 평균 보수 기준 같은 다른 정식화가 필요하다. 그런데 정책은 멀쩡하다. 예제의 c∗=(1−αβ)kα는 β→1에서 (1−α)kα로 가고, 남기는 비율은 α가 된다 — 정상상태 소비 (1−s)sα/(1−α)를 최대로 만드는 저축률이 정확히 α다. 가치는 발산해도 행동은 황금률로 수렴한다. Figure 4가 반감기의 폭발을 보인다 — β=0.90,0.96,0.99에서 6.6,17.0,69.0회.
β>1: (8)의 할인 조건이 실패하고 (11)의 마지막 화살표가 뒤집힌다. 유일성·수렴 보장이 사라지고, u>0이면 반복이 발산한다. 5절 상자의 문장이 여기서 닫힌다.
α→0 (예제): f≡1, c∗=1, 자본을 남기지 않는다 — 자본이 쓸모없는 세계. α→1: c∗=(1−β)k, g=βk — 자본이 매기 β배로 줄며 소비도 같이 준다. 완전 감가상각 δ=1이 낳는 결과다.
δ→0 (일반형): gk=f′(k)+1 — 자본 한 단위의 잠재가격에 "그대로 남는 한 단위"가 더해진다.
이 문항은 L3의 것이지만 정리 자체가 "고정점의 개수와 안정성"이므로 둔다. 함수공간에서 고정점은 하나이고, 전역 안정이며 — 어디서 출발해도 간다 — 수렴률은 β다. W10의 (2)는 상태공간 R에서 국소 선형화로 얻은 것이고, 고정점이 여럿일 수 있었다(W11의 안장점과 (kˉ,0)). 여기서는 선형화 없이 전역이다. 그것이 "압축"이 "선형화"보다 강한 이유다 — 압축은 어느 두 점에서든 거리를 줄이고, 선형화는 한 점 근방에서만 말한다. 값을 치르는 곳도 있다. 압축이 말하는 고정점은 함수공간의 점 V이지 상태공간의 점 k∗가 아니다. 예제의 k∗=0.2029는 정책함수 g(k,c∗(k))=αβkα의 고정점으로 따로 구한 것이고, 그 안정성은 W10의 도구로 판정한다 — 정책 사상 k↦αβkα의 k∗에서의 기울기는 α⋅αβk∗α−1=α<1이고, 여기서 αβk∗α−1=1은 정상상태 조건 βgk=1이다. 두 고정점을 한 문장에 섞지 않는다.
(13): 오늘 소비 한 단위의 한계효용 = 그 단위를 자본으로 남겼을 때 내일 자본이 갖는 잠재가격의 할인값. 오늘과 내일의 상충이다.
(15): 자본 한 단위의 잠재가격 = 그 단위가 낳는 자원 × 소비의 한계효용. 이것이 W04에서 “구하고 나면 버렸던” λ의 동학 버전이다. W04의 (3) 상보여유와도 대응한다 — (13)이 등식으로 성립하는 것은 실현가능집합 Γ(k)의 경계에 걸리지 않는 내부해에서뿐이고, 경계 해에서는 부등식과 그 제약의 승수가 붙는다.
(16): 두 균등을 이으면 “오늘 한 단위 참으면 내일 f′(kt+1)+1−δ단위”. 이 회차는 여기까지만 읽는다.
숫자로 한 번 확인한다. 예제의 정상상태 k∗=0.2029에서 gk=αk∗α−1=1.042=1/β이다 — 정상상태에서는 βgk=1, 곧 자본의 총수익률이 할인의 역수와 같다. W11의 f′(k∗)=ρ+δ가 이산시간에서 갖는 모양이다. 그러면 (15)는 V′(k∗)=u′(c∗)/β=3.073/0.96=3.20을 주고, 닫힌 해의 B/k∗=0.6494/0.2029=3.20과 맞는다. 정상상태에서 자본 한 단위의 잠재가격이 소비 한 단위의 한계효용보다 1/β배 큰 것은 (13)의 다른 얼굴이다 — 오늘 참은 한 단위가 내일의 자본 한 단위이고, 내일의 잠재가격을 오늘로 할인하면 오늘의 한계효용과 같아진다.
"Blackwell 두 조건 → (2) → Cauchy·유일성 → 포락선 조건 (15)"를 내일 백지 항목으로 등록한다. 항목 이름 옆에 근거 줄 여덟 개 — 6절의 채점 기준 — 를 적는다. 뼈대는 네 줄이다. 완비 공간과 노름, 단조성 다음 할인의 순서, Cauchy 열과 β<1, 그리고 c∗를 고정한 곡선족의 접점 — θ=k로 놓은 포락선. 백지에서 막히는 자리는 대개 둘째 줄의 순서와 넷째 줄의 gc=−1이다.
유한기간 N의 문제는 VN이 주어지고 VN−1,VN−2,…를 차례로 계산한다. 무한기간에는 VN이 없다. 논문이 "V는 (1)을 만족한다"고 쓰면 학부 읽기는 이것을 계산 지시로 읽고, 어디서 시작하는지 몰라 멈춘다. 대학원 읽기는 같은 줄을 "V는 T의 고정점이다"라는 존재 주장으로 읽고, 그 존재와 유일이 (2)에서 온다는 것을 안다. 계산은 그 뒤의 일이고, 어디서 시작하든 상관없다는 것까지 안다. 유한기간의 역방향 계산도 이 눈으로 다시 보인다 — VN에서 출발해 T를 n번 적용한 것이 VN−n이고, 기간 수를 늘리는 것은 반복 횟수를 늘리는 것이다. 무한기간의 V는 그 반복의 극한이며, 극한이 출발점 VN에 의존하지 않는다는 것이 (b)의 내용이다. 학부의 계산과 대학원의 고정점은 다른 대상이 아니라 같은 열의 유한 항과 극한이다.
1절의 가계 저축 문제로 돌아간다. 표준 논증으로 유일한 해가 존재한다는 요지의 한 줄 뒤에 논문은 세 가지를 한다. 유일성을 근거로 추측한 해의 형태를 검증하고((17)의 추측-검증), v를 미분하고(A5, Benveniste–Scheinkman), va=u′(c)(1+r)로 (15)를 쓴다 — 자산의 전이가 at+1=(1+r)at+wt−ct 꼴이면(wt는 그 기의 노동소득) 상태에 대한 편도함수가 1+r이고, 소비에 대한 편도함수가 -1이다. A2의 gk와 gc=−1 자리에 그대로 들어간다. 학부 읽기는 세 줄 모두에서 "어디서 나왔는가"를 묻지 못한다. 대학원 읽기는 세 줄이 각각 정리 (a)·A5·정리 (c)에 해당함을 본다. 논문의 효용은 예제의 lnc처럼 c→0에서 유계가 아니어서 A3을 어기므로, 표준 논증에는 유계 경우를 비유계 보수로 넓히는 한 겹 — 가중 상한 노름 — 이 더 있다. 3절 끝의 닫힌 해 문단과 같은 사정이며, 이 회차는 유계 경우만 증명한다.
계산 실무에도 같은 간극이 있다. 가치함수 반복을 "수렴할 때까지 돌린다"는 것은 (12)를 모른 채 하는 일이다. 허용오차 10-6과 β=0.96이 주어지면 진짜 오차는 2.4×10⁻⁵ 이하이고 필요한 반복은 340회 근처라는 것이 계산 전에 나온다. 분기 단위 모형에서 흔한 β=0.99면 반복은 4배 이상 든다 — ln0.96/ln0.99=4.06, 오차를 10-6배로 줄이는 데 1,375회다. 정지 규칙 ∥Vn+1−Vn∥∞<10−6이 멈추는 횟수는 정의가 다른 수이지만, (12) 2행의 사후 상계가 정지 기준과 진짜 오차를 β/(1−β)배로 잇기 때문에 같은 β에서 같은 규모다 — 예제에서는 339회와 343회다. 반복 한 번의 비용이 격자 크기의 제곱에 비례하므로, 격자를 두 배로 늘리면 총비용은 네 배가 되고 반복 횟수는 그대로다 — 반복 횟수는 격자가 아니라 β의 것이다. 반복 횟수를 감으로 정하는 코드와 β에서 읽어 내는 코드의 차이가 이 간극이다.
존재 줄에 Cauchy 열(기하급수 합)과 "완비성"이 적혀 있고, 사전 상계 βn/(1−β) 또는 수렴률 βn 중 하나가 있는가.
1계 조건 줄 옆에 "내부해·gc=−1·V 미분가능(가정)"이, 포락선 줄 옆에 "c∗ 고정, V−h가 최소 — thm-w05와 같은 구도, θ=k"가 적혀 있는가.
결합 결과 V′(k)=u′(c∗)gk 옆에 "W04의 λ = 자본의 잠재가격, 차원 [효용/수량]"이 적혀 있는가.
번역 문장이 있는가.
판별 인터리빙(100분) — 냉시동 인출과 이번 회차 재유도를 대신한다. 시간표가 지정한 섞임 항목은 셋이다. W11 · 램지 널클라인·야코비안 고유값 → 안장점 판정. W09 · 이산↔연속 변환과 이산화 오차 · (1+r/n)n→er. W04 · λ=∂v/∂w 유도 + 상보여유 번역. 아래 8문제를 섞어 놓고 각 문제에서 "어느 도구가 적용되는가"와 "부호·크기 순위"만 답한다. 계산하지 않는다. 마지막 30분은 위 백지 재유도에 쓴다.
예제에서는 c∗=(1−αβ)kα이므로 −. 일반형에서는 V 자체가 β에 의존하므로 음함수 정리를 (13)에만 적용해서는 부호가 나오지 않는다 — 그것을 알아채는 것이 답.
노트북(40분) — w12-lab.ipynb. 코드를 쓰기 전에 답한다. 계산 계획: numpy만. 격자 ki∈[0.01,1] 300점, 다음 기 자본을 격자 위에서 고르는 유한상태 가치함수 반복 — Vn+1(ki)=maxj:kj<kiα{ln(kiα−kj)+βVn(kj)}. 보간 없음. V0=0. 정지 규칙 ∥Vn+1−Vn∥∞<10−6. 반복 루프를 직접 쌓고 패키지 호출로 답을 내지 않는다.
수렴률 — 연속 갱신량의 비 ∥Vn+1−Vn∥∞/∥Vn−Vn−1∥∞는 n이 커지면 0.96으로 수렴한다. 오차 반감기는 약 17회다. 정지까지 반복 횟수는 약 340회이고, 사후 상계 계수 24로 진짜 오차는 2.4×10⁻⁵ 이하다.
포락선 조건과 닫힌 해 — 정지 후 (i) 정책 cn(ki)와 (1−αβ)kiα의 최대 상대오차는 격자 간격 규모(1–2%); (ii) Vn과 (17)의 최대 절대 차는 10-3 아래 — 격자 오차가 반복 오차를 지배한다; (iii) 유한차분 V′와 u′(cn)αkα−1의 비는 격자 내부에서 1±0.01, 양 끝에서 어긋난다.
대조 표(예측 | 결과 | 어긋남 | 원인)에서 어긋남의 원인 후보는 "격자 오차인가 반복 오차인가"의 구분이다. 두 오차는 격자를 300점에서 600점으로 늘렸을 때 갈라진다 — 격자 오차는 줄고 반복 오차는 그대로다.
지금은 이렇게 읽힌다. T는 함수를 함수로 보내는 사상이고 V는 그 공간의 한 점이며, Γ(k)는 max가 존재하기 위한 울타리다. 양변은 [효용]이고 β는 무차원 — 할인인자이자 압축계수다. 우변의 max는 오늘 소비와 내일 자본의 상충이고, 그 균형에서 자본의 잠재가격 V′(k)는 W04의 λ가 동학으로 돌아온 것이다 — 차원만 [효용/화폐]에서 [효용/수량]으로 바뀌었다. 고정점은 하나이고 어디서 출발해도 βn의 속도로 닿는다. (2)가 그 이유를 한 줄로 말한다 — 두 후보 사이의 거리는 갱신 한 번에 β배 이하로 줄고, 자기 자신의 β배 이하인 거리는 0뿐이므로 고정점은 둘일 수 없으며, 같은 줄을 n번 겹치면 어디서 출발한 반복이든 같은 곳에 닿는다. 그 거리가 상한 노름인 것은 점별 부등식을 숫자 하나로 바꾸는 데 가장 큰 어긋남이 필요하기 때문이다. 무한기간에 "시작할 곳"이 필요 없는 이유가 그것이다. 논문의 "표준 논증에 의해"는 이 한 문단의 축약이다.
(6)에서 단조성 다음에 할인이 오는 순서가 보이지 않으면 3절의 (5)로 돌아간다. 포락선 줄에서 c∗를 왜 한 점에 고정하는지가 보이지 않으면 (14)의 근거 줄로 돌아간다.
다음 회차는 (13)의 1계 조건 — 곧 오일러 방정식 — 을 소비이론이 아니라 자산가격의 무차익 조건으로 다시 읽는다.
이어지는 자료 — Sargent & Stachurski, Dynamic Programming Vol I · QuantEcon Optimal Savings · Stokey–Lucas–Prescott, Recursive Methods 3–4장 · QuantEcon Optimal Growth I
Aiyagari, S. R. (1994). Uninsured Idiosyncratic Risk and Aggregate Saving. The Quarterly Journal of Economics, 109(3), 659–684.
Benveniste, L. M., & Scheinkman, J. A. (1979). On the Differentiability of the Value Function in Dynamic Models of Economics. Econometrica, 47(3), 727–732. 10.2307/1910417
Bellman, R. (1957). Dynamic Programming. Princeton University Press.
Stokey, N. L., Lucas, R. E., Jr., & Prescott, E. C. (1989). Recursive Methods in Economic Dynamics. Harvard University Press.
Blackwell, D. (1965). Discounted Dynamic Programming. The Annals of Mathematical Statistics, 36(1), 226–235. 10.1214/aoms/1177700285
Brock, W. A., & Mirman, L. J. (1972). Optimal Economic Growth and Uncertainty: The Discounted Case. Journal of Economic Theory, 4(3), 479–513.
Sargent, T. J., & Stachurski, J. (2024). Dynamic Programming, Volume I: Finite States. Cambridge University Press.