“안장경로로 점프한다.” 대학원 첫 학기에 이 문장을 수십 번 듣는다. 무엇이 뛰고, 왜 그것만 뛰며, 얼마나 뛰는지는 아무도 묻지 않는다. “안장경로로 점프한다”는 규칙은 어디서 오는가. 균형이 여럿일 때 모형은 무엇을 말해주는가.
성장론 교과서의 정책 실험 그림 앞에서 멈춘다. 시간선호율 ρ가 영구히 내려간다. c˙=0 선이 오른쪽으로 옮겨 가고, 소비는 t=0에 아래로 뛴 뒤 새 안장경로(saddle path)를 따라 자본과 함께 올라간다(Romer (2019) 2장, Barro & Martin (2004) 2장). 학부 위상도는 화살표 네 개를 준다. 화살표는 세 가지를 말해 주지 않는다. 왜 자본이 아니라 소비가 뛰는가. 왜 위가 아니라 아래인가. 얼마나 뛰는가. 화살표 넷은 벡터장의 부호이고, 세 질문의 답은 벡터장의 도함수에 있다. 논문에서는 이 그림이 한 문장으로 줄어든다 — 소비가 새 안장경로로 뛴다. 그 한 문장을 숫자로 재현하지 못하면 그 뒤의 모든 정책 실험이 그림 암기가 된다. 셋째 질문의 답은 3절 끝의 수치 예에서 나온다 — 기준 파라미터에서 약 5.5% 아래다.
부제의 분기는 안장점(saddle point)에서 갈라지는 세 가지를 뜻한다 — 정상상태로 들어가는 안정 가지 하나와 정상상태에서 빠져나가는 불안정 가지 둘. 어느 가지에 올라타느냐가 자본 수준마다 소비를 정하는 규칙 c(k)를 정한다. 이 규칙을 정책함수(policy function)라 부른다. 이 책에서 "정책"은 먼저 이 뜻이다. 조세율이나 시간선호율을 바꾸는 경제정책은 "정책 실험"이라 구분해 쓴다. 분기가 정책을 바꾼다는 말은 그래서 두 겹이다 — 어느 가지인가가 정책함수를 정하고, 정책 실험이 가지의 위치를 옮긴다.
교과서 그림에서 두 번째로 멈추는 곳은 고정점의 개수다. 미분방정식 (1)의 고정점은 하나가 아니다. 교과서는 하나만 그린다. 나머지는 어디로 갔으며, 무엇이 그중 하나를 골랐는가. 안정성이라는 말을 학부에서 배운 뜻으로 쓰면 답이 거꾸로 나온다 — 수학이 안정하다고 부르는 고정점은 교과서가 그리지 않은 쪽이다.
학부 위상도에 없는 것은 숫자 셋이다. 고정점의 종류를 정하는 두 숫자 trJ와 detJ, 뛰는 크기를 정하는 한 숫자 — 안정 고유벡터의 기울기. 이 회차는 그 세 숫자를 만든다.
같은 글자가 다른 이름으로 쓰인다. σ는 W09 (3)에서 확산계수(diffusion coefficient)였고 차원이 [화폐/시간1/2]였다. 여기의 σ는 효용함수의 곡률 −cu′′(c)/u′(c)이고 무차원이다. 이 회차는 이 글자에 매번 "효용 곡률"이라는 이름을 붙여 부른다. λ는 W04에서 잠재가격, W10에서 양수로 정의한 수렴속도(k˙≈−λ(k−k∗))였다. 여기서는 야코비안의 부호 있는 고유값 λ1<0<λ2다. 넷째 뜻이 아니라 W10 뜻의 확장이다 — W10의 λ는 이 회차의 −λ1=∣λ1∣에 해당한다. 공상태변수(costate variable)는 λ가 아니라 μ로 쓴다. μt는 자본의 잠재가격(shadow price)이고, W04의 λ가 시간 첨자를 얻은 것이다 — 시점 t에 자본 한 단위가 더 있을 때 목적함수가 늘어나는 양, (2)와 같은 종류의 양. W04의 μ(비음 제약의 승수)와는 다른 역할이다. 이 회차만 등식 제약의 승수를 μ로 쓰며, 그 이유는 λ1,λ2가 고유값이기 때문이다.
변수와 파라미터를 가른다. k,c,μ는 시간의 함수이고 ρ,δ,σ,α는 상수다. k는 스톡([재화]), c는 흐름([재화/시간])이다. 이 차원 차이가 J의 성분 차원이 제각각인 이유이고, 동시에 "k는 못 뛰고 c는 뛴다"의 이유다 — 스톡은 역사이고 흐름은 선택이다. 이산시간 표기와의 대응은 β=e−ρ 한 줄로 끝난다. 글자 충돌이 셋 더 있다. ϕ(k):=f(k)−δk는 k˙=0 널클라인(nullcline)이며, W10의 ϕ(벡터장 sf(k)−(n+δ)k 전체)와 다른 대상이다. H(해밀토니안, Hamiltonian)와 J(동학계의 야코비안, Jacobian)는 W06의 유계 헤시안 Hˉ와 다른 대상이다 — 그쪽은 최적화 조건을 파라미터로 미분한 것이고 J는 벡터장을 상태로 미분한 것이다.
특별한 자본 수준은 셋이다. k∗는 f′(k∗)=ρ+δ인 정상상태 자본이다. 황금률(golden rule) 자본 kgold는 f′(kgold)=δ인 k˙=0 곡선의 꼭대기다. kˉ는 f(kˉ)=δkˉ인, 소비 0에서 유지되는 최대 자본이다. ρ>0이라 k∗<kgold<kˉ다. W10 (1)의 k˙=sf(k)−(n+δ)k와 비교하면 두 가지가 다르다. sf(k)가 f(k)−c로 바뀌었다 — 저축률 s가 상수가 아니라 선택의 결과가 된다. n=0이다 — 인구성장이 없어 n+δ가 δ가 된다. 저축률의 내생화가 이 회차의 전부이고, 그것이 방정식을 하나에서 둘로 늘린다.
A2 (효용)u(c)=1−σc1−σ−1, σ>0 (σ=1이면 lnc). 따라서 −cu′′(c)/u′(c)=σ는 상수이고 u′(0)=∞.
A3 (파라미터·규모)ρ>0, δ>0. 인구성장·기술진보 없음(n=0, g=0). 모든 변수는 1인당.
A4 (계획 문제) 계획자가 ∫0∞e−ρtu(ct)dt를 k˙t=f(kt)−ct−δkt, k0>0 주어짐, kt≥0, ct≥0 아래 최대화한다. ct는 조각적 연속, kt는 연속 — 상태변수는 뛰지 못한다.
A5 (횡단조건) 후보 경로는 횡단조건(transversality condition) limt→∞e−ρtμtkt=0을 만족해야 한다. 이것이 최적의 필요조건이라는 증명은 인용으로 대신한다(Acemoglu (2009) 7장). 역으로 H가 (k,c)에 대해 오목하면(A1·A2 아래 성립) 1계 조건과 횡단조건을 만족하는 경로는 최적이다 — Mangasarian 충분조건, 같은 곳.
다섯 가정이 각각 어느 줄을 떠받치는지를 먼저 적어 둔다. A1의 이나다 조건(Inada conditions)은 내부 정상상태의 존재를 주고, 동시에 원점에서 선형화를 막는다 — f′(0)=∞라 야코비안이 정의되지 않는다. A1의 f′′<0은 detJ의 부호 셋 중 하나다. A2의 CRRA는 σ를 상수로 만든다. 그 덕에 μ를 소거한 뒤의 계가 (k,c)에서 파라미터 하나 σ로 닫힌다 — 일반 효용이면 J의 (2,1) 성분에 c∗에서 평가한 곡률 σ(c∗)가 들어온다. A4는 상태와 통제의 구분 — k0은 주어지고 c0은 아니다 — 이고, A5는 미분방정식이 아니라 경로 끝에 거는 조건으로 두 발산 가지를 지우는 손이다. 둘이 합쳐져 4절과 5절의 "하나만 뛴다"가 된다.
증명의 배정은 다음과 같다. 단계 (2)–(8)은 (1)이 A4에서 나오는 과정이다. (i)–(iii)은 단계 (9)–(15), (iv)는 단계 (16)–(17)과 보조정리가 준다. 단계 (16)은 국소 존재(선형화), 단계 (17)과 보조정리는 배제(유일성)를 준다 — 보조정리의 증명은 단계 (18) 뒤에 따로 적는다. 안장경로가 모든 k0>0 위에 정의된다는 전역 존재 — 안정 다양체를 역방향으로 연장해도 {k>0,c>0}을 벗어나지 않는다는 것 — 는 안정 다양체 정리와 표준 위상도 논증(Barro & Martin (2004) 2장, Acemoglu (2009) 8장)에 맡긴다. 단계 (18)은 수치 확인이다.
정리를 기호 없이 옮기면 이렇다. 자본이 정상상태보다 적으면 소비는 정확히 한 수준에서 출발해야 그 뒤 자본과 함께 자라 정상상태에 닿는다. 그보다 높게 출발하면 자본을 다 먹어 치우고, 낮게 출발하면 소비가 사라질 때까지 쌓기만 한다 — 그래서 소비가 그 한 수준으로 뛴다.
오일러 방정식 (7)만 따로 옮기면 이렇다. 자본의 순수익률이 조급함을 넘는 만큼 소비를 미루며, 얼마나 미루는지는 소비를 시점 간에 바꿔 놓기 싫어하는 정도로 나눈다.
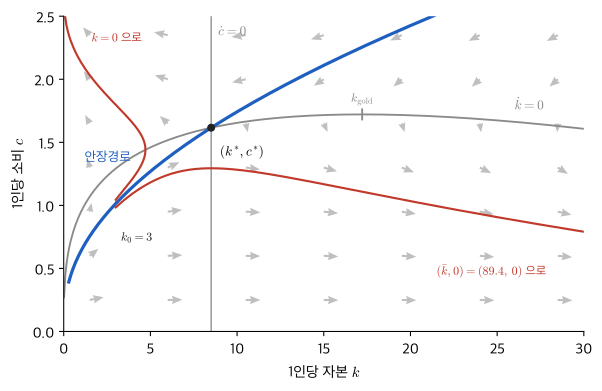
Figure 1:두 널클라인(회색)과 역행 사격으로 얻은 안장경로(파랑). k0=3에서 안장경로 값 carm(3)=1.014의 3% 위·아래에서 출발한 두 경로(빨강)는 각각 k=0과 (kˉ,0)으로 간다. 회색 화살표는 방향만 정규화한 벡터장이다. 안장경로가 k˙=0 곡선보다 가파르게 교차한다.
Figure 1이 정리 (i)–(iii)을 한 장에 보인다. 안장경로의 왼쪽 가지는 ϕ 아래에 있다 — 자본이 적을 때 소비는 생산에서 마모를 뺀 것보다 적고, 그 차이가 축적이다. 오른쪽 가지는 ϕ 위에 있다 — 자본이 많을 때는 마모를 다 메우지 않고 먹는다. 3% 위에서 출발한 경로는 25년 만에 k=0에 닿고, 3% 아래에서 출발한 경로는 ϕ 아래를 벗어나지 않은 채 c˙=0 선(k=k∗)을 지나 오른쪽 아래로 빠져나가 프레임 밖 (89.4,0)으로 간다.
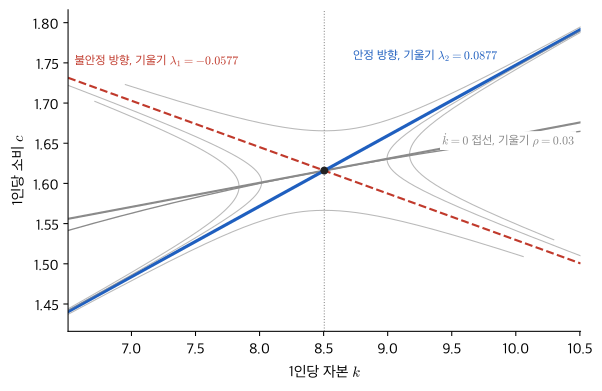
그림의 안장경로는 역행 사격(backward shooting)으로 얻은 것이다. 정상상태에서 안정 고유벡터 방향으로 10-3만큼 떨어진 점에서 출발해 시간을 거꾸로 적분한다. 시간을 뒤집으면 고유값의 부호가 뒤집혀 안정 다양체가 불안정 다양체가 되고, 궤적은 그 위를 벗어나지 않는다. 이 방법이 노트북에서 만들 표 carm(k)의 출처다. Figure 2가 정리 (iii)의 기울기 순서를 보인다. 선형 근사 (16)과 대조하면 근사의 범위가 보인다. k=3은 k∗보다 65% 아래인데, 선형 근사 c∗+λ2(3−k∗)=1.133과 실제 안장경로 값 1.014의 차이는 12%다. k0이 k∗보다 18% 아래인 3절 끝의 정책 실험에서는 차이가 0.4%p로 준다. W03의 문장 그대로다 — 버린 항은 간극에 비례해 되살아난다. 안장경로의 기울기 λ2는 정상상태 근방의 숫자이고, 멀리서는 곡선 자체를 써야 한다.
표를 읽는다. λ2=ρ+∣λ1∣=0.03+0.058이다 — 안장경로의 기울기는 시간선호율에 수렴속도를 더한 것이고, 그래서 반드시 ρ보다 크다. 정상상태 자본 k∗=8.5는 황금률 자본 kgold=17.2의 절반이고 최대유지가능 자본 kˉ=89.4의 10분의 1이다. 비율 k∗/kgold=(δ/(ρ+δ))1/(1−α)=0.49는 α를 고정하면 ρ/δ만으로 정해지고 σ에는 무관하다 — 조급함이 정상상태를 황금률에서 얼마나 떼어 놓는지를 한 숫자가 말한다. 정상상태 소비는 생산의 79%이고 저축률 s∗=0.208이 나머지다.
1절 정책 실험의 숫자다. ρ를 0.03에서 0.02로 내리면 (11)대로 k∗가 오른다 — k∗=10.39, c∗=1.663, λ2=0.0719. 옛 정상상태 k0=8.51은 새 k∗의 왼쪽이다. 새 안장경로의 선형 근사값은 c0=1.663+0.0719×(8.51−10.39)=1.527 — 옛 c∗=1.616보다 약 5.5% 아래다. 역행 사격으로 얻은 비선형 안장경로 값은 1.520, 약 5.9% 아래다. 방향의 근거는 기하다. 새 k∗의 왼쪽에서 안장경로는 ϕ 아래에 있고, 옛 c∗=ϕ(k0)이다 — ϕ는 ρ와 무관하므로 옛 정상상태는 새 k˙=0 곡선 위에 그대로 있다. 소비는 그 점에서 안장경로까지 수직으로 내려온다. 자본은 그 자리에 있다 — 스톡이라서.
뛴 뒤의 경로도 숫자로 적힌다. 저축률은 s∗=0.208에서 1−1.520/2.04=0.255로 올라 있고, 그 차이가 새 정상상태를 향한 축적이다. 소비는 뛴 직후부터 자란다 — k0에서 f′(k0)=0.08이고 새 ρ+δ=0.07이므로 (7)의 성장률은 (0.08−0.07)/2=0.5%다. 새 정상상태까지의 반감기는 ln2/0.0519=13.4년이다 — 옛 12.0년보다 길다. 조급함이 줄면 목적지가 멀어지고 걸음은 느려진다. 이 숫자 넷이 교과서 그림이 화살표로만 말하던 것이다.
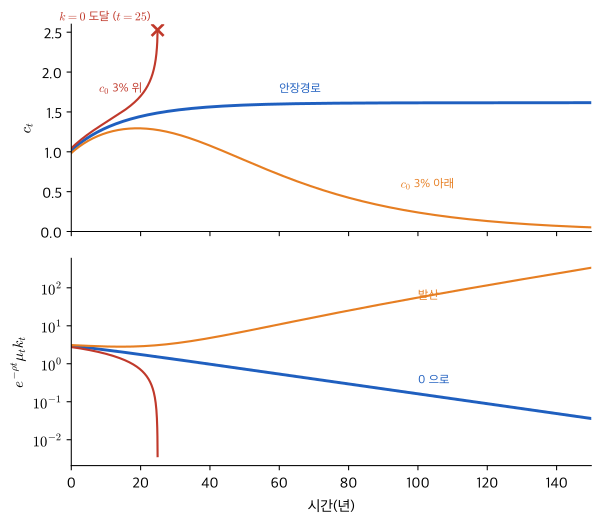
Figure 3:횡단조건이 경로를 고른다. 위: k0=3에서 출발한 소비 세 경로 — 안장경로(파랑), c0 3% 위(빨강, ×는 k=0 도달), 3% 아래(주황). 아래: e−ρtμtkt=e−ρtct−σkt(로그축). 안장경로는 0으로, 아래쪽 경로는 (17)대로 지수적으로 발산한다.
Figure 3의 아래 패널이 보조정리의 계산이다. 안장경로 위에서 μtkt는 μ∗k∗로 수렴하고 e−ρt가 그것을 0으로 보낸다 — 로그축에서 기울기 −ρ의 직선. 아래쪽 경로에서는 ct→0이라 μt=ct−σ가 e−ρt보다 빨리 커진다 — 기울기 δ−f′(kˉ)=(1−α)δ=0.033>0의 직선. 위쪽 경로는 25년에서 끊긴다. 횡단조건이 아래쪽 가지를, 실행가능성이 위쪽 가지를 지운다 — 위쪽에서 선형계 (16)이 주는 −∞는 근사가 깨진 것이라 근거가 못 된다. 남는 것이 안장경로다. (16) 근거 줄의 계수는 기준 파라미터에서 μ∗(1+σk∗∣λ1∣/c∗)=0.383×1.608=0.616>0이다. 주황 곡선이 처음 20년 동안 평평한 것은 선형화 밖의 일이다 — 그 구간은 k<k∗라 ct가 올라 μt=ct−σ가 줄고, μt와 e−ρt의 하락을 kt의 상승이 거의 상쇄한다(로그 기울기 δ−f′(kt)+k˙t/kt≈0). k가 k∗를 지나 ct가 꺾이면서 발산이 시작되고, 그 기울기는 정상상태 근방에서는 λ2−ρ=0.058, (kˉ,0) 근방에서는 (17)의 (1−α)δ=0.033이다. λ2>ρ는 횡단조건이 아래쪽 가지를 지우는 이유의 국소 해석이고 전역 계산은 δ−f′(kˉ)>0이다 — 그림의 직선은 후자에 가깝다.
첫 식: 자본의 순수익률이 조급함을 넘는 만큼 소비를 미루며, 얼마나 미루는지는 소비를 시점 간에 바꿔 놓기 싫어하는 정도로 나눈다. 둘째 식: 자본은 생산에서 소비와 마모를 뺀 만큼 쌓인다.
덩어리를 짓는다. r(k):=f′(k)−δ를 순수익률 하나로 읽으면 첫 식은 c˙/c=(r−ρ)/σ가 된다 — 수익률과 조급함의 차이가 소비 성장률을 정하고, 효용 곡률 σ가 그 반응을 나눈다. σ가 크면 같은 차이에 소비 성장률이 작게 반응한다. 둘째 식은 ϕ(k)=f(k)−δk를 유지가능 소비 하나로 읽으면 k˙=ϕ(k)−c다 — 자본은 유지가능 소비와 실제 소비의 차이만큼 쌓인다. 두 덩어리 r(k)와 ϕ(k)는 같은 함수 f에서 나왔고, r(k∗)=ρ와 ϕ′(k∗)=ρ가 같은 숫자인 것은 ϕ′=r이기 때문이다. 정상상태에서 순수익률, k˙=0 곡선의 기울기, 시간선호율이 하나로 만난다.
첫 식은 양변 [시간−1]이다 — 좌변 c˙/c, 우변의 f′(k)·ρ·δ가 모두 [시간−1]이고 σ는 무차원. 둘째 식은 모든 항이 [재화/시간]. J의 성분은 ρ [시간−1], -1 무차원, c∗f′′/σ [시간−2], 0 — 성분 차원이 제각각이다. "J의 단위"라는 말은 그래서 성립하지 않는다. 그런데 detJ는 [시간−2], 고유값은 [시간−1], 반감기는 [시간]으로 정합이다. 판별식 ρ2−4detJ의 두 항이 같은 차원 [시간−2]이라는 것이 (14)의 검산이다.
근거 — (1)에 f(k∗)/(δk∗)=(1+ρ/δ)/α, c∗/(δk∗)=(1+ρ/δ)/α−1을 대입. A가 사라지고 ρ와 δ는 비 ρ/δ로만 남아, 세 무차원군만 남는다. 기준 파라미터에서 ρ/δ=0.6, (1+ρ/δ)/α=4.8 — 표의 1/s∗와 같은 숫자다. 우연이 아니다. 1/s∗=y∗/(δk∗)는 정상상태 생산을 마모로 나눈 것이고, 그것이 둘째 식의 첫 계수다.
{k≥0,c≥0} 위에 셋이다. (k∗,c∗)는 안장, (kˉ,0)은 안정 결절점, 원점은 선형화가 되지 않아 종류를 말하지 않는다. 수학이 "안정"이라 부르는 것은 (kˉ,0)이다 — 소비가 0으로 꺼지며 자본만 쌓이는 세계이고, 근방의 모든 출발점이 거기로 간다. 안장은 측도 0의 집합에서만 수렴한다. 학부 직관 "안정 = 좋은 것"이 여기서 뒤집힌다. 최적은 불안정한 쪽이고, 그것을 고르는 것은 미분방정식이 아니라 횡단조건이다. 다른 말로, (1)은 초기값 문제(initial value problem)가 아니라 경계값 문제(boundary value problem)다 — 조건 하나는 t=0의 k0에, 다른 하나는 t→∞의 (8)에 걸려 있다. W10의 1차원 위상선은 초기값 하나로 미래가 정해졌다. 여기서는 미래의 조건이 현재의 소비를 정한다. 그 방향의 인과가 "점프"라는 말의 내용이다.
얼마나 빨리 가는가. ∣λ1∣=0.058, 반감기 12년이다. 같은 α,δ의 솔로우(n=0)는 21년이다. 램지가 빠른 이유는 저축률이 내생적으로 정상상태값보다 높게 출발하기 때문이다 — 수치로 k0=3에서 안장경로 위 저축률 1−carm(3)/f(3)=0.297>s∗=0.208이다. 이것은 σ<1/s∗=(ρ+δ)/(αδ)=4.8일 때의 일이다. σ=1/s∗이면 저축률이 안장경로 위에서 상수 s∗가 되어 솔로우와 같은 속도가 되고, σ>1/s∗이면 낮게 출발해 솔로우보다 느리다. 효용 곡률이 저축의 시간 배분을 정하고, 그것이 속도를 정한다. 3절 수치 표의 마지막 두 행이 같은 말을 한다. (kˉ,0)의 첫 고유값 f′(kˉ)−δ=−(1−α)δ는 솔로우의 수렴속도와 같은 숫자다 — f(kˉ)=δkˉ에서 f′(kˉ)=αδ이기 때문이다. 소비가 사라진 세계의 자본 동학은 저축률 1의 솔로우 모형이고, 그 속도는 저축률에 무관하다(W10, Cobb–Douglas). 내부 안장점의 ∣λ1∣=0.058이 그보다 빠른 것은 저축률이 상수가 아니기 때문이다.
개수를 센다 — 판정 기준으로만. 선결변수(predetermined variable) 1(k), 점프변수(jump variable) 1(c), 불안정 고유값 1. 셋이 맞아 경로가 유일하다. 내부 고정점이 안정 결절점이 되면 어떤 c0에서 출발해도 수렴한다 — 균형이 연속체로 존재하는 불확정성(indeterminacy)이다(Benhabib & Farmer, 1994). 둘 다 불안정이면 수렴 경로가 없다. 연속시간 판의 규칙은 "실수부 양수인 고유값의 개수 = 점프변수의 개수"다(Blanchard & Kahn, 1980; 이산시간 원문은 단위원 밖 고유값의 개수). 이 회차는 그 규칙을 유도하지 않고 (14)의 λ1<0<λ2가 그 규칙의 한 사례임을 확인할 뿐이다.
정리의 핵심 양 detJ=c∗f′′/σ가 파라미터 극단에서 안장의 기하 자체를 바꾸므로 L3 회차에 이 문항을 더 둔다. 극단마다 어떤 세계가 되는지를 적는다.
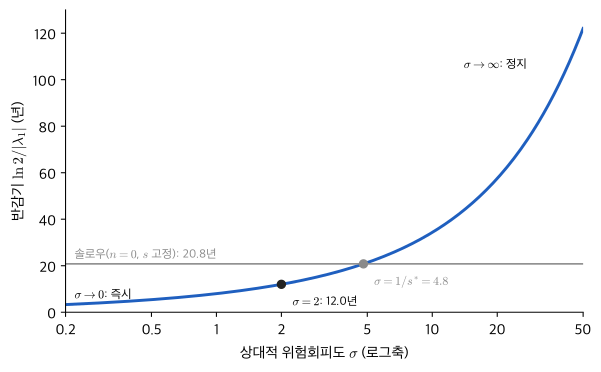
σ→∞: detJ→0−, λ1→0−, λ2→ρ. 안장경로가 k˙=0 곡선에 접하고 그 위의 운동이 무한히 느려진다 — 소비를 절대 바꾸지 않으려는 세계에서는 자본이 거의 움직이지 않는다. 수치로 σ=10에서 반감기는 34년이다(Figure 4).
σ→0: λ1→−∞, λ2→∞ — 안장경로가 수직이 된다. 선형 효용의 세계다. 자본이 모자라면 소비를 0으로 떨어뜨려 ϕ(k)가 허용하는 최대 속도로, 남으면 즉시 먹어 k∗로 간다 — 정책함수가 k∗에서 수직으로 꺾이는 계단이 된다. 수치로 σ=0.5에서 반감기는 5.4년이다. 솔로우와 같은 속도는 정확히 σ=(ρ+δ)/(αδ)=1/s∗=4.8에서다 — λ1=−(1−α)δ를 (18)에 넣으면 나오고, 저축률이 안장경로 위에서 상수가 되는 σ와 같다(Q10).
ρ→0: k∗→kgold, trJ→0, λ1,2→±−detJ의 대칭 안장이 된다. 목적함수 적분이 발산하는 모형의 가장자리다 — 한 줄만 적는다.
ρ→∞: k∗→0 — 참을성 없는 세계에는 자본이 없다.
f′′→0 (AK 기술): detJ→0, 널클라인 c˙=0이 사라진다. 한계생산 체감이 없으면 안장도 없고 정상상태도 없다 — c˙/c=(A−ρ−δ)/σ의 영구 성장. (13)의 부호 셋 중 f′′<0이 빠지면 무엇이 무너지는지가 여기서 보인다.
Figure 4:반감기 ln2/∣λ1∣를 (18)로 계산해 효용 곡률 σ에 대해 그린 것(로그축). 회색 수평선은 같은 α,δ의 솔로우 반감기 20.8년. 교차점은 정확히 σ=1/s∗=4.8이다. σ=2에서 12.0년.
정책 실험을 한 줄 적는다. 분권화 모형에서 순수익률 f′(k)−δ에 자본소득세율 τk가 붙으면(첨자는 (19)의 무차원 시간 τ와 구분하기 위한 것) 오일러 방정식은 c˙/c=[(1−τk)(f′(k)−δ)−ρ]/σ, 정상상태 조건은 f′(k∗)−δ=ρ/(1−τk)가 된다 — 유도는 하지 않는다. 정상상태에 관한 한 ρ를 ρ/(1−τk)로 올린 것과 같아 ρ 극단의 해석이 그대로 조세의 해석이 되고, 수렴 속도는 앞의 인수 (1−τk)가 남아 다르다.
학부 읽기는 위상도를 그림으로 외운다 — 화살표 넷, 곡선 하나. 그래서 논문의 다음 세 줄에서 멈춘다. 첫째, “Since k is predetermined and c is a jump variable, the steady state is saddle-path stable and the equilibrium is locally unique.” 왜 하나는 선결이고 하나는 뛰는지(스톡과 흐름), 왜 안장이면 유일한지(불안정 고유값 1 = 점프변수 1)를 말하지 못한다. 둘째, “The transversality condition rules out the remaining paths.” 횡단조건이 무엇을 계산해서 무엇을 지우는지 모른다. (17)의 e−ρtμtkt→∞가 그 계산이다. 셋째, DSGE 논문 부록의 “the Jacobian has exactly one eigenvalue with positive real part, matching the one non-predetermined variable.” 고유값의 개수를 센다는 발상 자체가 없다.
대학원 읽기가 추가로 보는 것은 셋이다. 두 숫자 trJ·detJ로 고정점의 종류를 판정한다 — 첫째 줄의 "saddle-path stable"은 detJ<0 한 부호의 이름이고, 그 부호는 c∗>0·f′′<0·σ>0 셋에서 온다. 불안정 고유값의 개수와 점프변수의 개수를 대조해 유일성을 판정한다 — 셋째 줄이 하는 일이 정확히 이것이고, 변수 하나에 고유값 하나를 붙이는 회계다. 횡단조건을 발산 속도 λ2와 시간선호율 ρ의 경주로 읽는다 — 둘째 줄의 "rules out"은 e−ρt가 eλ2t에 져서 발산 가지 위의 e−ρtμtkt가 무한대로 가고, 그래서 그 가지가 지워진다는 계산의 요약이다. 세 줄 모두 그림이 아니라 야코비안 한 개의 세 가지 읽기다.
구체 장면을 하나 든다. 성장론 교과서의 ρ 하락 그림 앞에서 "아래로 5.5%"를 계산으로 재현하는 것이다. 그림을 외운 사람은 방향도 크기도 대지 못한다. 방향은 옛 정상상태가 새 k˙=0 곡선 위에 그대로 있고 새 안장경로가 그 아래를 지난다는 기하에서 나오고, 크기는 (16)의 λ2(k0−k∗)에서 나온다. 이 두 문장을 말할 수 있으면 그림은 외울 필요가 없다. 셋째 줄의 부록으로 가면 야코비안이 2×2가 아니라 20×20이지만 셀 것은 같다 — 실수부 양수인 고유값의 개수와 점프변수의 개수. 이 회차의 2×2는 그 회계를 손으로 한 번 해 보는 자리다.
해밀토니안 (3) 줄 옆에 "μ = 자본의 잠재가격, [효용/재화], W04의 λ와 같은 자리"가 적혀 있는가.
u′(c)=μ를 시간미분한 줄 옆에 "연쇄법칙 + A2: −cu′′/u′=σ"가 적혀 있는가.
오일러 방정식 줄 옆에 "공상태 방정식과 (6)의 등치"가 적혀 있고, 그것이 0절 첫 식과 같음을 표시했는가.
두 널클라인 식 옆에 각각 “c=0 또는 f′(k)=ρ+δ — 존재·유일성은 이나다 조건 + f′′<0(A1)” / "c=ϕ(k), ϕ′(k∗)=ρ>0, k∗<kgold"가 적혀 있고, 비교정학 (11) 옆에 "음함수 정리(W06), 분모 f′′<0"가 적혀 있는가.
야코비안 줄에 (2,2) 성분이 0인 이유(“c˙=0 널클라인 위”)와 성분 순서 (k,c)가 적혀 있는가.
detJ<0 옆에 부호 셋 "c∗>0, f′′<0, σ>0"과 "det<0 ⇒ 실근·이부호 ⇒ 안장"이 적혀 있는가.
점프 줄 옆에 "k0은 주어짐, A2=0은 횡단조건, λ2>ρ라서 (아래쪽 가지에서) e−ρtμtkt가 발산"이 적혀 있는가.
번역 문장이 있는가.
식 일기의 시간은 40분이다.
냉시동 인출(40분) — 1주 전 · 3주 전 · 8주 전 각 1항목.
1주 전 · W10 · 고정점 선형화 → 수렴속도 λ와 반감기 — 고정점 근방 선형화로 수렴속도를 도출하고 반감기 ln2/λ를 실제 숫자로 계산한다. 무차원화로 파라미터 수를 줄인다.
3주 전 · W08 관문에서 통과하지 못한 항목 1개 — W08 자기 진단 표에서 막힌 줄이 있던 것(포락선 정리 / 음함수 정리 비교정학 / FWL / 채권가격 2차 전개). 모두 통과했다면 음함수 정리 비교정학.
8주 전 · W03 · 채권가격 2차 테일러 전개 → 듀레이션·컨벡시티 — 큰 금리 변동에서 1차 근사 오차를 수치로 확인한다.
노트북(40분) — w11-lab.ipynb. 코드를 쓰기 전에 다음 셋에 답한다.
기준 파라미터에서 k∗, c∗, λ1, 반감기는 얼마인가. 같은 α,δ의 솔로우(W10, n=0)보다 빠른가 느린가. 예측: 8.51, 1.62, -0.058, 12년. 더 빠르다 — 솔로우는 21년.
k0=3에서 c0을 안장경로 값의 ±3%로 잡고 정방향 적분하면 각각 어디로 가는가. 안장경로 값 그대로 정방향으로 쏘면 상대오차 10-6이 언제 O(1)이 되는가. 예측: 위는 유한 시간에 k=0, 아래는 (89.4,0)으로 수렴하며 e−ρtμtkt 발산. 정방향 사격은 t≈ln(106)/λ2≈160년 근처에서 벗어난다.
ρ를 0.03→0.02로 영구히 내리면 옛 정상상태에서 소비는 어느 방향으로 얼마나 뛰는가. 예측: 아래로 약 5.5%(선형 근사 c0=1.527 대 1.616). 역행 사격으로 얻은 비선형 안장경로 값은 선형 근사보다 약 0.4%p 더 아래인 약 1.52다.
계산은 직접 쌓는다. 정상상태를 닫힌 형과 뉴턴 반복 둘로 구해 대조한다. 2×2 고유값을 (14)의 공식으로 손으로 계산하고 np.linalg.eig는 검산에만 쓴다. RK4 적분기를 직접 쓴다. 역행 사격으로 안장경로 표 carm(k)를 만들고 선형 근사 c∗+λ2(k−k∗)와의 차이를 ∣k−k∗∣에 대해 그린다 — k=3에서 선형 근사 1.133 대 실제 1.014. 세 경로의 e−ρtμtkt를 직접 쌓아 그린다. σ 스윕으로 반감기 곡선과 솔로우 교차점이 정확히 σ=1/s∗=4.8임을 확인하고, 그 σ에서 안장경로 위 저축률 1−carm(k)/f(k)가 k에 무관하게 s∗임을 표로 확인한다. 대조 표는 예측·결과·어긋남·원인의 4열이다.
지금은 이렇게 읽힌다. 왼쪽 식은 잠재가격 μ의 운동방정식을 c로 바꿔 쓴 것이다 — 순수익률이 조급함을 넘는 만큼 소비가 자라고, 효용 곡률이 그 반응을 나눈다. 오른쪽은 자본의 회계항등식이다. 양변의 차원은 [시간−1]과 [재화/시간]이고, J의 성분 차원은 제각각이지만 detJ는 [시간−2]로 닫힌다. 두 널클라인이 교차하는 점의 야코비안은 대각 성분 하나가 0이라 detJ=c∗f′′/σ<0 — 안장이다. 안장이라서 k0 하나가 주어지면 c0은 하나로 정해지고, 그것을 정하는 손은 미분방정식이 아니라 횡단조건이다. 안정 고유벡터의 기울기 λ2=ρ+∣λ1∣ — 시간선호율에 수렴속도를 더한 것 — 가 뛰는 크기를 주고, 그 크기가 정확한 것은 정상상태 근방에서만이다. 고정점은 셋이고 수학이 안정하다고 부르는 것은 소비가 사라지는 쪽이다 — 최적은 그쪽이 아니다. 기준 파라미터에서 그 숫자들은 detJ=−0.0051, λ1=−0.058, λ2=0.088, 반감기 12년이고, 시간선호율이 1%p 내려가면 소비가 5.5% 아래로 뛴다.
detJ의 부호가 안 보이면 3절의 (12)로, 왜 A2=0인지가 안 보이면 (16)으로 돌아간다.
다음 회차(W12 · 벨만 방정식)는 같은 계획 문제를 시간을 따라 적분하는 대신 함수 하나의 고정점으로 다시 쓴다.
이어지는 자료 — Strogatz 5–8장 · Redner, A Visual Approach to Nonlinear Dynamics · Barro & Sala-i-Martin, Economic Growth 2장