기업규모, 도시규모, 소득 분포는 왜 하나같이 로그-로그에서 직선인가. 그 직선이 말하는 것은 무엇인가.
미국 도시를 인구 순서로 늘어놓고 순위와 인구를 둘 다 로그로 찍으면 기울기 -1의 직선이 나온다. 인구를 천 명 단위로 바꿔도, 상위 100개만 남겨도, 직선과 기울기는 그대로다. 무엇이 직선을 지키고, 그 기울기는 무엇의 이름인가.
Gabaix (1999)의 첫 그림이 그 직선이다. 미국 대도시권 135개의 로그 순위를 로그 인구에 대해 찍은 것이고, 기울기 추정치는 -1에서 소수 둘째 자리 안에서 벗어나지 않는다. Axtell (2001)은 미국 기업 전체를 종업원 수로 세어 도수를 log-log로 그리고 기울기 -2 근처를 얻는다 — -1과 -2가 같은 법칙의 두 이름인 이유는 4절 Q1의 γ와 ζ다. 이름은 소득에서 Pareto Pareto, 1896, 도시에서 Zipf Zipf, 1949에게서 왔고, 경제학 안의 목록은 길다 Gabaix, 2016. 학부 읽기는 이 그림을 "회귀 기울기 = 지수 추정치"로 읽고 다음 쪽으로 넘어간다. 논문은 곧바로 "지수는 측정 단위에 무관하다"고 한 줄 쓰고 다음 문장으로 넘어간다. 그 한 줄이 왜 직선과 같은 말인지, 왜 로그정규(lognormal)분포에서는 같은 말을 할 수 없는지를 학부 읽기는 말하지 못한다. 기울기를 추정하는 손은 있고, 기울기가 무엇에 대한 진술인지 말하는 입은 없다. 그 기울기가 왜 하필 -1인가는 이 회차의 물음이 아니다. 물음은 그 앞에 있다 — 직선이라는 것 자체가 함수에 대해 무엇을 말하는가.
다른 장면은 Calvo (1983)의 가격설정을 이산시간으로 옮긴 뉴케인지언 논문의 둘째 쪽에 있다. "가격의 평균 지속기간은 1/(1−θ)"라는 문장이다. 어디서 오는 수인가. 매 기 확률 1−θ로 가격이 바뀐다면, 이미 t기 살아남은 가격이 한 기 더 살아남을 확률은 t와 무관하게 θ다 — (2)의 이산판이다. 그 "무관하게"가 이산시간에서는 기하분포(geometric distribution)를, 연속 극한에서는 지수분포(exponential distribution)를 강제한다 — Calvo 원문은 연속시간이고, 이산판의 평균 1/(1−θ)가 연속판의 1/λ에 대응한다. 실증에서 가격 변경의 위험률이 가격의 나이에 따라 달라지는지가 이 가정의 검증 지점이다 Nakamura & Steinsson, 2008. 두 장면은 같은 물음이다. 첫 장면은 규모를 몇 배로 늘려도 변하지 않는 함수를 묻고, 둘째 장면은 시간을 얼마만큼 더해도 변하지 않는 함수를 묻는다.
로그-로그 직선을 추정 결과로만 배웠기 때문에, 그 직선이 함수에 대한 어떤 진술인지 — 무엇에 불변이고 무엇에 불변이 아닌지 — 를 말한 적이 없다. 이 회차가 메우는 결핍은 그것이다.
위험률(hazard rate) — x 바로 위에서 꼬리를 떠나는 비율; x가 지속기간이면 단위 시간당 이탈률
변수와 파라미터를 가른다. x·b·Δ는 변수다 — 불변성은 “모든” 값에서 성립해야 하는 진술이고, 한 값에서의 등식은 불변성이 아니다. γ·λ는 파라미터이고 C·xm은 규격화 파라미터다. (1)의 2는 b의 대표값일 뿐이며, 3절의 정리는 b 전체를 요구한다(가정 A3). 규모 x의 차원은 식이 정하지 않는다 — 매출이든 인구든 지속기간이든 같은 식이 선다. 그것이 이 회차 제목이다. x는 W01의 소비 묶음 벡터 x∈R+L와 글자가 같고 여기서는 스칼라다.
같은 글자, 다른 이름. λ는 W04에서 잠재가격([효용/화폐])이었고 W10에서 수렴속도([시간−1])였으며 여기서는 지수분포 모수다. x가 시간이면 차원이 W10의 λ와 같은 [시간−1]이고 식의 꼴 e−λt도 같다 — W10에서는 편차가 감쇠하는 결정론적 곡선이었고 여기서는 살아남을 확률이다. 같은 수학, 다른 대상. P는 W03에서 채권가격, W07에서 사영행렬(n×n), W15에서 실제 확률측도(dQ/dP)였고 여기서는 규모의 함수다. Δ는 W03에서 변화량의 접두어(Δy), W09에서 스텝 길이, W15에서 주식 수였고 여기서는 이동량 — 식 일기 Q6의 "+Δ"가 바로 이것이다. k는 W02의 자본노동비율·W10의 1인당 자본 k=K/L과 글자가 같고 여기서는 함수다. g는 W02 (10)의 g(t)=F(tK,tL)과 글자가 같다 — 그것은 배율을 넣은 함수값이고, 여기의 g(b)는 비율 P(bx)/P(x)다. W02의 g(t)/g(1)이 이 회차의 g(b)에 해당한다. γ는 꼬리지수로서는 여기가 첫 등장이며, W13의 γ(상대적 위험회피도)와 다른 뜻이다. C(규격화 상수)는 W03의 컨벡시티 C와, h(x)(위험률)는 W15의 단계 길이 h와 다른 글자다. ζ는 이 책에서 여기가 첫 등장이고 이름은 "생존함수 꼬리지수"로 고정한다.
로그의 인수는 무차원이어야 한다. lnP=lnC−γlnx에서 lnx는 엄밀히 ln(x/xm) 또는 기준 단위로 나눈 ln(x/1unit)이다 Mahajan, 2014. 단위를 바꿔 x′=cx로 쓰면 P=Ccγx′−γ — 절편 lnC가 γlnc만큼 움직이고 기울기 −γ는 그대로다. W02의 "탄력성은 단위에 의존하지 않는다"가 여기서 "log-log 기울기는 단위에 의존하지 않는다"로 읽힌다. 지수함수는 다르다 — e−λx=e−(λ/c)x′이므로 단위를 바꾸면 λ의 숫자가 바뀐다. λ가 차원을 갖기 때문이고, 그것이 "특징 규모가 남는다"의 차원 쪽 표현이다.
A1 (양의 함수) — P>0이 정의역 전체에서 성립한다. 곱셈 불변은 (0,∞), 덧셈 불변은 [0,∞). 비율과 lnP가 정의되기 위한 조건이다.
A2 (미분가능) — P는 정의역에서 연속 미분가능(C1)이다. 덧셈 불변의 x=0에서는 우측 도함수를 쓴다. 이 가정이 (4)·(8)의 미분을 허용한다.
A3 (모든 배율·모든 이동에서 불변) — 곱셈 불변은 모든 b>0에 대해, 덧셈 불변은 모든 Δ≥0에 대해 성립한다.
A4 (분포로 읽을 때) — 밀도로 읽으면 멱법칙은 하한 xm>0 위에서 정의되고 γ>1, 지수는 [0,∞)에서 λ>0. 이때 곱셈 불변성은 x≥xm, bx≥xm(특히 b≥1이면 모든 x≥xm에서)에서 성립하는 것으로 읽는다 — x<xm에서 p=0이라 A1이 (0,∞) 전체에서 서지 않기 때문이다. 증명은 g(b)=P(bxm)/P(xm), b≥1로 두고 b=1에서 우측 도함수를 취하면 그대로 통한다 — (3)의 x=1 대입이 x=xm 대입이 될 뿐이다.
A3에서 "모든"이 빠지면 정리가 아니다. P(x)=x−γ(1+ϵcos(2πlog2x)), ∣ϵ∣<1은 모든 x에서 P(2x)/P(x)=2−γ를 만족한다 — log2(2x)=log2x+1이므로 코사인 항이 그대로 돌아온다. 멱법칙이 아니다. 로그 눈금에서 주기 1로 흔들리는 로그-주기 진동(log-periodic oscillation)이 얹혀 있고, b=3에서 깨진다. γ=1.5, ϵ=0.3, x=1.3이면 P(3x)/P(x)=0.317인데 3−γ=0.192다. (1)은 정리의 결과이지 가정이 아니다. 불변성은 한 배율이 아니라 배율의 연속체에 대한 진술이다.
두 불변성은 u=lnx라는 좌표변환으로 서로 옮겨지므로 정리는 하나다.
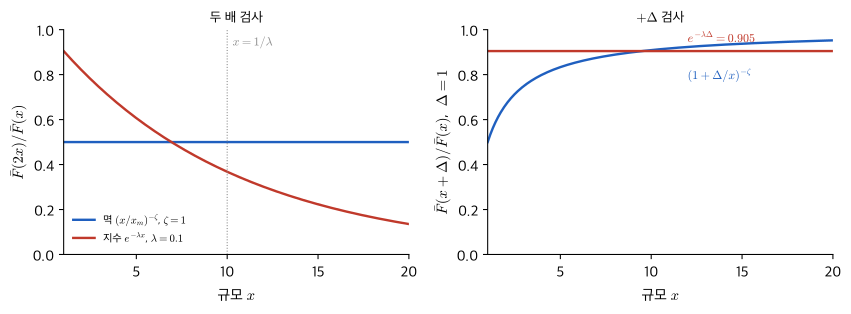
Figure 1:두 검사를 두 함수에 적용한 것 — (6)·(9)·(11)의 그림. 왼쪽 두 배 검사에서 멱법칙(ζ=1)은 수평선 0.5이고 지수(λ=0.1)는 e−0.1x로 떨어진다. 오른쪽 +Δ 검사(Δ=1)에서는 지수가 수평선 0.905이고 멱법칙이 (1+1/x)−1로 1을 향한다. 각 족은 자기 검사에서만 수평선이다.
번역. 규모를 몇 배로 늘리든 함수값이 줄어드는 비율이 출발 규모와 무관한 함수는 멱법칙 하나뿐이고, 규모를 얼마만큼 더하든 줄어드는 비율이 출발점과 무관한 함수는 지수함수 하나뿐이다. 앞의 것에는 규모를 잴 자가 없고, 뒤의 것에는 1/λ라는 자가 하나 있다. 로그 눈금에서 보면 둘은 같은 직선이다. Figure 1이 그 문장의 수치판이다.
두 얼굴은 대칭이지만 같지는 않다. 멱법칙에는 파라미터 C와 γ가 있고 지수에는 C와 λ가 있다. γ는 무차원이고 λ는 [x]−1이다. 파라미터 하나가 자를 갖고 있는가 — 두 족의 차이는 그것이 전부다. 자가 없으면 "큰 기업"이라는 말에 절대적 뜻이 없고 "다른 기업의 두 배"라는 말만 남는다. 자가 있으면 "1/λ보다 오래 산 가격"이라는 말이 뜻을 가진다. 0절의 두 문장이 그 차이를 적은 것이다.
분포로 읽으면 규격화가 붙고, 그 규격화가 지수의 이름을 갈라 놓는다.
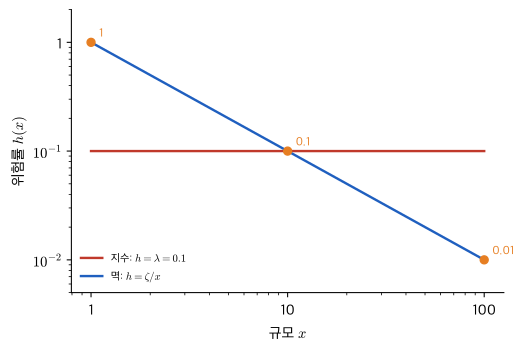
Figure 2:(14)의 위험률. 지수(λ=0.1)는 수평선이고 멱법칙(ζ=1)은 ζ/x — log-log에서 기울기 -1의 직선이며 x=1,10,100에서 1,0.1,0.01이다. 규모가 열 배 커질 때마다 꼬리를 떠나는 비율이 열 배 준다 — x가 지속기간이면 탈출률이 열 배 준다.
번역. 멱법칙을 확률로 쓰려면 최소 규모를 정해 주어야 하고, 그 최소 규모는 높이만 바꿀 뿐 모양은 바꾸지 않는다. 지수분포에서는 지금까지 얼마나 살았는지가 앞으로의 생존 확률에 아무 정보도 주지 않으며, 그 이탈률 λ의 역수가 평균 지속기간이다. 멱법칙의 위험률은 규모에 반비례한다.
위험률로 읽으면 두 족의 경제적 뜻이 갈린다. 상수 위험률은 부도 강도가 일정한 채권, Calvo의 가격, 실업 탈출률이 실업 기간에 무관한 탐색 모형 — 모두 "지금까지"가 "앞으로"에 정보를 주지 않는다는 가정이다. 그 가정 아래에서만 평균 지속기간이 1/λ 한 수로 요약된다. 같은 시간 변수 위에서 멱법칙은 실업 기간이 길수록 탈출률이 ζ/t로 내려가는 음의 기간의존(negative duration dependence)이다. 규모의 횡단면으로 돌아가면 ζ/x는 죽는 비율이 아니라 규모 사다리를 한 칸 오를 때 남은 것 가운데 떨어져 나가는 비율이고, 그것은 규모 불변의 다른 얼굴이다 — 위험률의 두 배 검사가 다시 x 없는 상수 1/2를 준다(Figure 2).
수치 확인. 파라미터는 3절의 표·그림과 4절에서 같다 — 멱법칙은 생존함수 Fˉ(x)=(x/xm)−ζ, ζ=1(Zipf), xm=1; 지수는 Fˉ(x)=e−λx, λ=0.1(특징 규모 10); 이동량 Δ=1. 순위–규모(rank–size) 표본(Figure 4)만 λ=1이다. 아래 2×2 표는 (6)·(9)·(11)의 수치판이다.
x
멱 Fˉ(2x)/Fˉ(x)
멱 Fˉ(x+1)/Fˉ(x)
지수 Fˉ(2x)/Fˉ(x)
지수 Fˉ(x+1)/Fˉ(x)
1
0.5000
0.5000
0.9048
0.9048
2
0.5000
0.6667
0.8187
0.9048
5
0.5000
0.8333
0.6065
0.9048
10
0.5000
0.9091
0.3679
0.9048
20
0.5000
0.9524
0.1353
0.9048
100
0.5000
0.9901
0.000045
0.9048
각 함수는 자기 검사에서만 열이 상수다. 멱법칙의 +Δ 열은 (1+1/x)−1로 1을 향한다 — 규모가 클수록 고정량은 무의미해진다. 지수의 두 배 열은 e−0.1x로 0을 향한다 — 규모를 10 단위로 잰 값이 지수에 앉아 있다. x=10, 곧 특징 규모 한 개에서 두 배 비율이 e−1인 것이 그 표시다. 두 상수 열의 높이도 읽힌다. 멱의 0.5는 2−ζ이고, 지수의 0.9048은 e−λΔ다 — 앞의 높이는 지수를, 뒤의 높이는 걸음의 길이를 1/λ로 잰 값을 말한다.
근거 — 첫 줄은 (4)다. 둘째 줄은 dlnP/dlnx=x⋅dlnP/dx=−λx((8)에 x를 곱한 것)이다. 셋째 줄은 로그정규 밀도 — lnX∼N(μ,σ2), lnpLN=c−lnx−(lnx−μ)2/(2σ2) — 를 lnx로 미분한 것이다. 지수의 국소 기울기는 x=1,10,100에서 −0.1,−1,−10이고, 표의 구간 기울기 -0.39, -3.9는 그 사이 값이다. 로그정규의 국소 지수는 4절 Q7에서 읽는다.
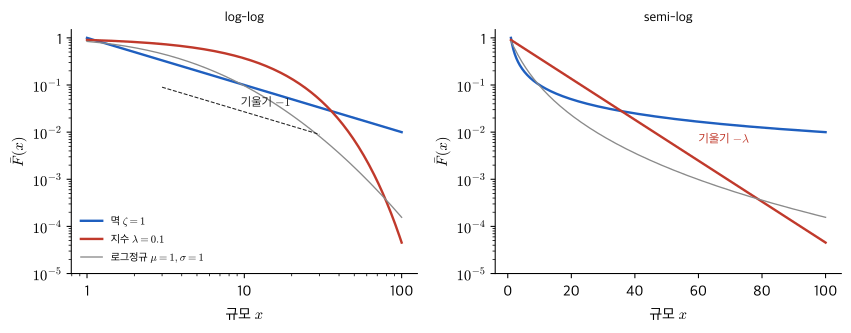
Figure 3:같은 두 함수 — 멱법칙(ζ=1)과 지수(λ=0.1) — 를 log-log(왼쪽)와 semi-log(오른쪽)로 그린 것, (10)의 그림. 멱법칙은 왼쪽에서 기울기 -1의 직선이고 지수는 오른쪽에서 기울기 −λ의 직선이다. 회색 로그정규(μ=1, σ=1)는 둘 다에서 완만히 휜다.
단위 변경 검사는 2절 마지막 문단(로그의 인수)의 수치판이다. 달러를 원으로(c=1300) 바꾸면 멱법칙의 log-log 절편이 ln1300=7.170만큼 이동하고 기울기는 자릿수 끝까지 같다. 지수의 λ는 0.1/1300=7.7×10−5가 된다 — 숫자가 바뀐 것이 아니라 자가 바뀐 것이다.
2절 표가 답이다. 덧붙일 것 하나. 0절의 P는 종류가 "함수"이고 밀도로 읽는다. 생존함수로 읽으면 (1)의 우변이 2−ζ, ζ=γ−1이 된다((12)). 논문이 “지수 α” 또는 "지수 ζ"라고 쓸 때 그것이 밀도인지, 생존함수인지, 순위–규모 기울기인지 먼저 확인하는 것이 이 회차 L0의 습관이다. 순위–규모 회귀 lnx=a−ζ1lnr의 기울기는 −1/ζ이고 Zipf(ζ=1)에서만 -1이다. 이 책에서 꼬리지수로 α를 쓰지 않는다 — α는 자본분배율이다.
(1)은 양변 무차원이고 γ도 무차원이다. x의 차원은 아무것이어도 된다 — 식에 x와 같은 차원을 가진 다른 양이 없으므로 x를 잴 단위가 식 안에 없다. 단위 변경 x→cx는 (1)을 P(2cx)/P(cx)=2−γ로 바꾸는데 이것은 같은 식이다. 단위 불변과 규모 불변은 같은 진술이다.
(2)는 λΔ가 무차원이어야 하므로 [λ]=[x]−1. 식 안에 자 1/λ가 들어 있다. 단위를 바꾸면 λ의 숫자가 바뀐다(2절 마지막 문단).
무차원군은 W02의 세기 절차 그대로다. 멱법칙(밀도)의 양 (x,xm,γ,C) 가운데 차원을 가진 것은 x, xm이고 C는 규격화로 결정되므로, 군은 x/xm 하나이고 모양은 γ가 정한다 — 하한은 높이에만 들어간다. 지수의 양 (x,λ)에서 군은 λx 하나이고 이 군이 모양 자체다. 둘 다 군이 하나지만 군이 하는 일이 다르다.
근거 — ln(xγe−λx)=γlnx−λx→−∞ (lnx/x→0). 최댓값은 미분해 0으로 놓은 것 — γ/x=λ — 이다. 지수는 ∞에서 언제나 멱법칙에 진다. 그러나 비율 e−λx/x−γ가 줄기 시작하는 것은 x=γ/λ부터이고, 실제 교차점 — 규격화 상수를 넣은 두 함수가 같아지는 곳 — 은 C와 xm에 달려 있어 그보다 훨씬 뒤일 수 있다. γ=4, λ=0.1이면 x=40까지 비율이 오히려 커지고 최댓값은 404e−4≈4.7×10⁴다. 위험률로 읽으면 멱법칙의 ζ/x→0 — 꼬리가 얇아지는 속도가 규모에 반비례해 0으로 가고, 지속기간이면 오래된 것일수록 탈출률이 0에 가깝다. 지수의 위험률은 λ로 고정이다. "꼬리가 뚱뚱하다"는 말의 첫 정의가 이 극한이다.
x→0에서 멱법칙 Cx−γ→∞ (γ>0). γ≥1이면 0 근처 적분이 발산하고, 꼬리 적분에 필요한 γ>1과 합치면 어떤 γ에서도 (0,∞) 전체 규격화가 불가능하다 — 하한 xm이 강제된다((12)). 0<γ<1이면 0 근처는 적분 가능하지만 그때는 ∞ 쪽이 발산한다. 지수는 x→0에서 C로 간다 — 0 근처가 가장 흔하다. 경제적으로 읽으면 멱법칙 세계에는 "작은 것"의 끝이 없고(하한을 모형 밖에서 정해야 한다), 지수 세계에는 1/λ보다 작은 것이 대부분이다. 기업규모 자료에서 하한 xm은 종업원 한 명, 또는 자료가 잡히기 시작하는 문턱이다 — 모형이 정하는 수가 아니라 자료 수집이 정하는 수이고, 그래서 논문은 하한을 옮겨 가며 지수가 흔들리지 않는지를 보고한다.
정리 그 자체다. 두 배: 멱 2−γ / 지수 e−λx. +Δ: 멱 (1+Δ/x)−γ / 지수 e−λΔ — (6)·(9)·(11), 3절 첫 표, Figure 1. 두 검사 가운데 어느 검사에서 x가 사라지는가가 곧 어느 족인가다. 둘 다에서 x가 남으면 어느 불변성도 없다. 식 일기의 두 검사가 이 회차에서는 진단이 된다 — 두 배 검사에서 수평선이면 규모를 잴 자가 없는 세계이고, +Δ 검사에서 수평선이면 자가 하나 있는 세계이며, 어느 쪽도 수평선이 아니면 자가 여럿이거나 모양 자체가 규모에 따라 변하는 세계다.
γ→∞ (xm 고정): Fˉ(x)=(x/xm)−ζ→0이 모든 x>xm에서 — 질량 전부가 xm에 앉는다. 모든 기업이 같은 크기인 세계, 곧 대표적 기업(representative firm)의 세계다. 3부의 출발점 "대표적 개인을 버리면"은 γ를 유한하게 두는 것이다.
γ→1+ (ζ→0+): Fˉ→1이 모든 x에서, C→0 — 질량이 무한대로 달아나 규격화가 무너진다. 어떤 규모도 전형적이지 않은 세계다.
γ=2 (ζ=1, Zipf): 순위–규모 기울기 -1. 도시·기업 자료가 앉는 자리다. ∫xm∞xp(x)dx가 γ>2에서만 수렴한다는 것을 여기서는 관찰만 한다.
λ→0: Fˉ→1 — 아무것도 이탈하지 않는다. Calvo에서 가격이 영원히 굳는 세계, 평균 지속기간 →∞. λ→∞: 즉시 이탈, 평균 지속기간 →0 — 신축가격 세계다.
(2)에서 Δ→0: e−λΔ≈1−λΔ(W03의 1차 근사) — λ는 "단위 시간당 이탈 확률"이다. (6)에서 b→1: b−γ≈1−γ(b−1) — γ는 "1% 커질 때 몇 % 줄어드는가"다. 두 파라미터의 이름이 1차 근사에서 나온다.
3절 기울기 표와 Figure 3가 함수의 그림이고, Figure 4이 표본의 그림이다. 규칙 한 줄 — 직선인 좌표가 족을 말한다. log-log면 곱셈 불변, semi-log면 덧셈 불변, 둘 다 아니면(로그정규처럼 둘 다에서 완만히 휘면) 어느 불변성도 없다.
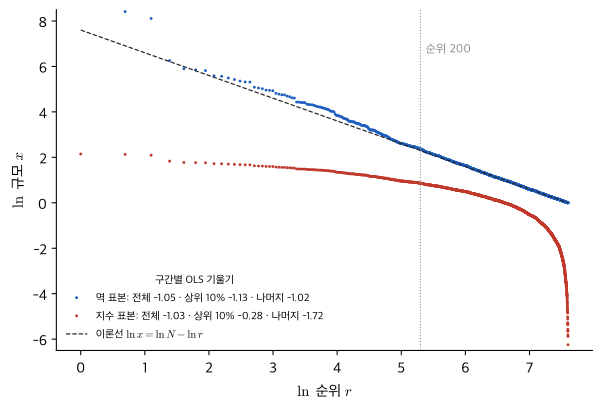
Figure 4:표본 2,000개(seed 0)의 순위–규모. 멱법칙 표본(ζ=1)은 이론선 lnx=lnN−lnr을 따르고 지수 표본(λ=1)은 휜다. 전 구간 OLS 기울기는 -1.05와 -1.03으로 가르지 못하고, 순위 200 앞뒤로 나눈 기울기가 −1.13/−1.02와 −0.28/−1.72로 갈린다.
Figure 4이 보이는 것은 한 회귀 기울기의 한계다. 지수분포 표본조차 전 구간 OLS 기울기가 -1.03으로 나온다. 이 값은 N에 따라 움직인다 — 요점은 숫자가 아니라 한 기울기가 곡률을 보지 못한다는 것이다. 지수 표본의 순위 r에서는 Fˉ^≈r/N이므로 lnx≈ln(lnN−lnr)−lnλ이고, 국소 기울기는 −1/(lnN−lnr)이다 — 상위 순위에서 0에 가깝고 아래로 갈수록 가팔라지는 것이 -0.28과 -1.72의 이유다. 가르는 것은 구간을 옮겨 가며 기울기가 같은가 — (6)의 검사 — 이고, 상위 10%와 나머지의 기울기가 -0.28과 -1.72로 갈리면 곱셈 불변이 아니다.
Gabaix (2009)는 멱법칙을 정의한 직후 "지수 ζ는 측정 단위에 무관하다(ζaX=ζX) — 그래서 ζ=1 같은 보편 진술을 바랄 수 있다"고 쓴다. 학부 읽기는 이 줄을 정의의 반복으로 읽고 넘어간다. 그 줄이 Theorem 1 (a)의 "⟺"라는 것 — 식 안에 단위가 없다는 것과 ζ가 무차원 파라미터라는 것이 같은 말이고, 무차원 파라미터라야 보편 상수가 될 수 있다는 것 — 을 모르면, 같은 절의 "어떤 저자는 1+ζ를 지수라 부른다"가 왜 같은 법칙의 다른 이름인지(Q1) 보이지 않는다. 절단점은 사정이 다르다. 모집단의 ζ는 절단점에 무관하지만 추정치는 그렇지 않다 — Gabaix 자신이 최적 절단점 선택에 합의가 없다고 쓴다. 그래서 구간을 옮겨 가며 기울기를 보는 것이 검사가 된다.
대학원 읽기가 보는 것은 (15)다. Eeckhout (2004)는 미국의 모든 도시 — 대도시만이 아니라 — 를 넣으면 규모 분포가 로그정규라고 보고한다. 상위 꼬리에서만 Pareto처럼 보인다. 로그정규의 국소 지수는 lnx에 선형으로 움직이고 σ2가 크면 천천히 움직이므로, 두어 자릿수 범위의 log-log 그림은 직선처럼 보인다. 한 회귀 기울기로는 둘을 가를 수 없다 — Figure 4에서 지수분포 표본조차 전 구간 기울기가 -1.03이었다. 가르는 것은 구간을 옮겨 가며 기울기가 같은가, 곧 (6)의 검사다. 학부 읽기는 기울기를 하나 보고하고, 대학원 읽기는 기울기가 구간에 불변인지를 보고한다.
구조로 읽는다는 것은 이런 뜻이다. "Pareto를 가정한다"는 말은 모수 하나를 추정하겠다는 말이 아니라, xm 위의 모양에는 규모의 단위가 없다는 — 하한을 넘긴 뒤에는 비율만 뜻을 갖는다는 — 구조를 가정하겠다는 말이다. "지수분포를 가정한다"는 말은 기억이 없다는 — 나이가 이탈률에 정보를 주지 않는다는 — 구조를 가정하겠다는 말이다(Calvo, 1983의 가격, 상수 강도의 부도). 가정 하나를 빼는 방법(Sugden, W16)이 여기서는 "불변성 하나를 넣으면 어느 족만 남고, 빼면 어느 줄 — 단위 무관·절단점 무관 — 이 무너지는가"가 된다. Calvo 가정을 검증하는 자리가 그 실례다. Nakamura & Steinsson (2008)가 묻는 것은 모수 θ의 값이 아니라 상품 수준에서 h(t)=λ((14))가 서는가다. 합쳐진 위험률은 상수 위험률의 수준이 상품마다 다르기만 해도 나이에 따라 내려간다 — 지수의 혼합은 감소 위험률이다 Kiefer, 1988 — 그래서 그들은 이질성을 걷어 낸 뒤에야 "처음 몇 달 뒤에는 대체로 평평"을 보고한다. 내려가는 위험률 하나로는 "무기억성이 깨졌다"와 "무기억 단위가 섞였다"를 못 가른다. 학부 읽기는 θ를 보고하고, 대학원 읽기는 어느 수준에서 불변성을 검사했는지를 먼저 본다.
곱셈 불변 가정이 "모든 b>0에 대해 P(bx)/P(x)가 x에 무관"으로 적혀 있고, g(b)=P(b)/P(1) 줄((3)) 옆에 "x=1 대입, g(b1b2)=g(b1)g(b2)"가 적혀 있는가.
b로 미분해 b=1에 놓는 줄((4)) 옆에 "연쇄법칙, P∈C1, P>0"이 적혀 있고, "우변이 x와 무관하므로 탄력성이 상수"라는 논리가 명시되어 있는가. (x로 미분해 bx에서의 탄력성과 x에서의 탄력성이 같음을 보이는 경로도 인정한다.)
상수 탄력성의 미분방정식을 u=lnx 치환으로 푸는 줄((5)) 옆에 "도함수가 0인 함수는 상수(평균값 정리)"와 "C=P(1)"이 적혀 있는가.
역방향(멱법칙 ⇒ 불변) 줄((6)) 옆에 "지수법칙, g(b)=b−γ, 우변에 x 없음"이 적혀 있어 ⟺가 완성되는가.
덧셈 불변의 세 줄((7)–(9)) 옆에 “x=0 대입”, “Δ로 미분·Δ=0”, "적분, C=P(0)"이 각각 적혀 있고 k(Δ)=e−λΔ가 확인되어 있는가.
두 결과를 잇는 줄((10)) 옆에 "u=lnx; log-log 직선 ⟺ semi-log 직선"이 적혀 있는가.
교차 검사 줄((11)) 옆에 "멱법칙은 덧셈에, 지수는 곱셈에 불변이 아님"과 각 검사에서 x가 남는 항이 지목되어 있는가.
번역 문장이 있는가.
냉시동 인출(40분) — 자료 없이 백지에 쓴다.
1주 전 — W16 관문에서 통과하지 못한 항목 1개. 관문 4항목(압축사상과 벨만 고정점 · 포락선 조건 · 1=E[mR]에서 위험 프리미엄 · 이항모형 q) 가운데 W16 자기 진단표에 "막힌 줄"이 적힌 것 하나를 고른다.
3주 전 — W14 · E[Y∣F] = L2 직교사영 · 타워 성질. 직교조건에서 시작해 작은 정보가 이긴다는 방향까지.
8주 전 — W09 · 이산↔연속 변환과 이산화 오차 · (1+r/n)n→er. 지수함수를 그때는 복리의 극한에서 얻었고 이번에는 무기억성에서 얻었다 — 두 길이 같은 함수에 닿는 이유를 한 줄로.
노트북(40분) — w17-lab.ipynb. 코드를 쓰기 전에 아래 셋에 답한다.
두 배 비율의 표본판. Pareto(ζ=1, xm=1) 표본 2,000개(역함수 표본추출, seed 0)에서 경험적 생존함수의 두 배 비율 Fˉ^(2x)/Fˉ^(x)를 x=1,2,5,10,20에서 구하면? 지수(λ=0.1) 표본에서는? 예측: 멱은 모두 0.5 부근 — 표본 결과 0.503, 0.504, 0.501, 0.524, 0.564로 꼬리로 갈수록 표본 수가 줄어 흔들린다. 지수는 e−0.1x = 0.905, 0.819, 0.607, 0.368, 0.135 — 표본 결과 0.901, 0.818, 0.605, 0.377, 0.183.
순위–규모 기울기. 같은 두 표본의 log-log OLS 기울기를 전체 / 상위 10%(순위 1–200) / 순위 201 이후(나머지 1,800개)로 나누면? 예측: 멱은 셋 다 -1 근처 — -1.05, -1.13, -1.02. 지수는 전체 -1.03이지만 상위 10% -0.28, 순위 201 이후 -1.72 — 한 기울기로는 못 가른다.
단위 변경. 멱 표본에 1,300을 곱하면(달러→원) log-log 기울기와 절편은? 지수 표본에 곱하면 λ^=1/xˉ는? 예측: 기울기는 자릿수 끝까지 동일, 절편 +ln1300=7.170. λ^는 0.0981→7.55×10⁻⁵, 곧 1/1300배.
계산은 직접 쌓는다. 균등난수 u에서 x=xmu−1/ζ와 x=−lnu/λ로 표본을 만들고, 경험적 생존함수는 x>t인 비율을 직접 센다. 정렬해 순위를 붙이고 lnr, lnx의 공분산/분산 비로 OLS 기울기를 세 구간에서 계산한다 — 패키지의 적합 함수는 쓰지 않는다. 표본에 1,300을 곱해 같은 계산을 반복한다. 보너스: 로그-주기 반례 P(x)=x−1.5(1+0.3cos(2πlog2x))의 P(2x)/P(x)와 P(3x)/P(x)를 x=1.3,2.7,10에서 — 앞은 0.3536=2−1.5로 상수, 뒤는 0.317,0.344,0.277로 흔들린다. 대조 표는 예측 | 결과 | 어긋남 | 원인 4열이다. 예측이 어긋나면 코드를 고치기 전에 어긋남의 원인을 먼저 적는다.
지금은 이렇게 읽힌다. P는 규모의 함수이고 γ는 밀도의 꼬리지수, 생존함수로 읽으면 하나 작은 ζ다. 첫 식의 우변에 x가 없다는 것은 식 안에 x를 잴 단위가 없다는 것이고, 그래서 단위를 바꿔도·절단점을 옮겨도 log-log 기울기 −γ가 그대로다 — 그 기울기는 상수 탄력성이다. 둘째 식에는 λ가 남아 있고 그것이 지속기간으로 읽을 때 단위 시간당 이탈률이며, 1/λ가 평균 지속기간이다 — 나이가 이탈률에 정보를 주지 않는 세계의 이름이 지수분포다. 둘은 lnx 좌표에서 같은 직선이다. 분포를 가정한다는 것은 모수를 고르는 일이 아니라 어느 불변성을 고르는 일이다. 두 식은 한 정리의 두 좌표이고, 도입의 두 장면 — 도시의 직선과 가격의 지속기간 — 은 같은 정리의 두 얼굴이다.
γ가 왜 탄력성인지 안 보이면 3절의 (4)로 돌아간다. 왜 하한 xm이 필요한지 안 보이면 (12)로 돌아간다.
다음 회차에서는 이 멱법칙 밀도에 xn을 곱해 적분해 보고, 어느 γ부터 평균과 분산이 존재하지 않게 되는지 — 꼬리가 뚱뚱하다는 말의 정확한 뜻 — 를 묻는다.
이어지는 자료 — Newman(2005), Power laws, Pareto distributions and Zipf’s law 1–3절 Newman, 2005 · Gabaix(2016) JEP 1–2절, 경제학 쪽 개관 Gabaix, 2016 · Aczél(1966) 2장, 함수방정식 f(xy)=f(x)f(y)의 정칙해 Aczél, 1966
Gabaix, X. (1999). Zipf’s Law for Cities: An Explanation. The Quarterly Journal of Economics, 114(3), 739–767.
Axtell, R. L. (2001). Zipf Distribution of U.S. Firm Sizes. Science, 293(5536), 1818–1820.
Pareto, V. (1896). Cours d’économie politique. F. Rouge.
Zipf, G. K. (1949). Human Behavior and the Principle of Least Effort. Addison-Wesley.
Gabaix, X. (2016). Power Laws in Economics: An Introduction. Journal of Economic Perspectives, 30(1), 185–206. 10.1257/jep.30.1.185
Calvo, G. A. (1983). Staggered Prices in a Utility-Maximizing Framework. Journal of Monetary Economics, 12(3), 383–398.
Nakamura, E., & Steinsson, J. (2008). Five Facts about Prices: A Reevaluation of Menu Cost Models. The Quarterly Journal of Economics, 123(4), 1415–1464.
Mahajan, S. (2014). The Art of Insight in Science and Engineering: Mastering Complexity. MIT Press.
Aczél, J. (1966). Lectures on Functional Equations and Their Applications. Academic Press.
Newman, M. E. J. (2005). Power laws, Pareto distributions and Zipf’s law. Contemporary Physics, 46(5), 323–351. 10.1080/00107510500052444
Kiefer, N. M. (1988). Economic Duration Data and Hazard Functions. Journal of Economic Literature, 26(2), 646–679.
Cobb, C. W., & Douglas, P. H. (1928). A Theory of Production. The American Economic Review, 18(1), 139–165.