기업이 n개면 개별 충격은 1/n으로 씻겨 나가야 한다. 그런데 씻겨 나가지 않는다. 무엇이 대수의 법칙을 막는가.
대수의 법칙에는 전제가 둘 있다. 더해지는 항의 가중치가 고르다는 것, 그리고 고르지 않다면 그 가중치를 만드는 규모의 2차 모멘트가 유한하다는 것이다. 경제는 둘 다 어긴다. 부문의 무게는 고르지 않고, 무게를 만드는 규모의 분포는 꼬리가 두껍다. 첫째 전제가 깨지는 길은 둘이다 — 가계가 어느 부문의 재화를 더 원하는 경우와, 어느 부문이 다른 부문 모두의 공급자인 경우다. 둘째 전제는 그 규모들의 분포가 어떤 꼬리를 갖는가로 정해진다. 학부 거시가 "부문 충격은 경기변동의 원인이 아니다"라고 가르치는 근거는 Lucas (1977)의 분산 논법이다 — 부문이 많으면 서로 상쇄된다. 이 논법은 두 전제 위에 서 있고, 전제를 식으로 적어 본 적이 없으면 어느 쪽이 깨졌는지 말할 수 없다.
Acemoglu et al. (2012)의 첫 명제는 로그 GDP를 y=v′ε으로 쓰고, v=nα[I−(1−α)W′]−11을 영향력 벡터(influence vector)라 부른다. 투입산출 수업을 들었으면 "Leontief 역행렬이다"까지는 읽힌다. 그 다음 세 줄에서 멈춘다. 역행렬이 왜 전치되어 나오는가. 왜 합이 아니라 2-노름 ∥v∥2를 보는가. 그리고 논문 중반의 멱법칙 결과 — 출차수 분포의 꼬리지수가 (1,2)에 있으면 ∥v∥2가 n−1/2보다 느리게 준다 — 에서 지수 안의 1/ζ가 어디서 왔는가. 세 답이 모두 0절의 두 줄에 있다. 세 줄을 읽지 못하면 논문의 나머지 — 미국 투입산출표에서 출차수 분포의 꼬리를 재고, 그 꼬리지수로 감쇠율을 예측하는 부분 — 는 숫자의 나열로 남는다.
실무의 장면도 같다. 포트폴리오 수업의 "종목 수가 크면 고유 위험은 사라진다"는 균등가중일 때의 문장이다. 시가총액 가중 지수의 고유 분산은 σ2∥w∥22이고, 시가총액이 Zipf에 가까우면 ∥w∥22는 1/n보다 훨씬 크다. 0절의 (2)는 종목 수 대신 부문 수로 같은 말을 한다. 2011년 3월 동일본 지진 뒤 상류 부품 공급자 몇 곳의 중단이 자동차 생산을 멈춘 일은 널리 알려진 장면이다. Carvalho et al. (2021)은 일본 기업 간 거래 자료로 그 전파를 공급망 거리별로 추적했다 — "기업 수로 세면 1/n, 영향력으로 재면 그렇지 않다"는 문장의 실물이다.
이 회차가 메우는 것은 "평균은 1/n으로 수렴한다"에 숨은 두 전제 — 가중치가 고르고 꼬리가 얇다 — 를 식으로 드러내고, 어느 하나가 깨질 때 지수가 얼마가 되는지를 유도하는 일이다.
같은 글자, 다른 이름.λi는 W04의 잠재가격(shadow price) 그대로다 — 자원제약을 1단위 완화할 때 후생이 늘어나는 양이며, (2)의 읽기를 재화 i의 자원제약에 적용한 것이다. W10의 수렴속도 λ [시간−1], W17의 지수분포 모수 λ와는 차원부터 다르다. 문헌에는 Domar 가중치를 λi로 쓰는 논문이 많다 — 이 책의 vi다 — 그 논문을 읽을 때는 승수와 가중치를 구분한다. α는 여기서 노동 분배율이고 논문(Acemoglu–Carvalho–Ozdaglar–Tahbaz-Salehi)의 용법이다. W02·W10의 자본분배율도, W18의 VaR 신뢰수준도 아니다. 꼬리지수는 이 책 규약대로 생존함수 꼬리지수 ζ다 — Gabaix는 ζ, 위 논문은 β로 쓴다. W18의 모멘트 존재 조건은 밀도 꼬리지수 γ로 적혀 있으므로 γ=ζ+1로 옮긴다. W는 행렬이다. W04의 소득 w, W09의 위너 과정 Wt, W13의 부 Wt, W14의 시험 방향 W는 이 회차에 없다. L은 Leontief 역행렬(Leontief, 1936)이지 노동이 아니다 — 노동은 ℓ이다. b는 선호 가중치이지 W07의 계수 후보 b가 아니다. π는 비중 벡터이지 이윤이 아니다. S·Smin은 W19의 규모·반사벽 그대로다. n은 부문 수이며 W10의 인구증가율, W18의 모멘트 차수와 다른 뜻이다. Di는 Domar 가중치이며 W03의 듀레이션 D와 다른 글자다. 노름 ∥⋅∥2는 W07의 ∥⋅∥에 첨자 2를 붙인 것이다 — 같은 회차에 ∥⋅∥1이 있어 첨자를 단다. κi((5)의 상수)는 이 회차 전용 글자다. σ는 표준편차이며 W11의 상대적 위험회피도가 아니다.
변수·파라미터·두 층의 무작위성.W,α,b,n,ζ는 구조(파라미터)다. ε은 매기 새로 뽑히는 입력이고, λ,x,c,ℓ은 내생변수다. L과 v는 구조만의 함수이고 ε에 의존하지 않는다 — 로그선형이라 영향력이 상수라는 것이 이 모형의 전부다. 무작위성은 두 층이다. 정리 (iii)의 Si는 구조를 만드는 무작위 추출(한 번 뽑고 고정)이고, ε은 그 위에서 매기 뽑힌다. Var(y)는 구조를 조건으로 한 분산이고, (2)의 ∼은 구조 추출에 대한 진술이다. 두 층을 섞으면 "σagg가 확률변수인가"라는 질문에 답을 못 한다. 0절과 논문의 정규화 차이도 여기서 밝힌다. 논문은 충격을 ziα로 넣어 v′1=1이 되게 한다. 이 책은 Hicks 중립(Hicks-neutral) TFP 충격 zi를 써서 v가 Domar 가중치 그 자체(합 1/α)가 되게 한다. 두 벡터는 상수배 α만큼 다르고 감쇠율은 같다. 논문의 v와 이 책의 v를 log-log 그림에 함께 그리면 세로로 α배만큼 평행이동한 같은 선이다.
첨자의 방향.wij는 행 i가 구매자, 열 j가 공급자다. 그래서 Wlogλ는 "부문 i가 사는 공급자들의 가격 평균"이고(비용이 아래로 흐른다), W′D는 "부문 i의 고객들의 매출 중 i의 몫"이다(영향력이 위로 흐른다). 열합 dj가 큰 부문이 허브다. 논문에 따라 전치된 규약을 쓰므로 "어느 쪽 합이 1인가"로 판별한다. 전치는 프라임 W′ 하나로 통일한다. t가 (15)에 나오는데 시간이 아니라 최댓값의 척도 변수다.
A1 (기술) — 부문 i=1,…,n. 생산함수는 fi(ℓi,xi⋅)=ziℓiα∏jxij(1−α)wij, α∈(0,1], wij≥0, ∑jwij=1이다. 지수 합이 α+(1−α)=1이므로 규모수익 불변이다. wij=0이면 투입 xij는 등장하지 않고 0log0=0으로 읽는다. zi=eεi는 Hicks 중립 TFP다. 자본은 없다 — 본원요소는 노동뿐이다.
A2 (선호·부존) — 대표 가계 u(c)=∑ibilogci, b∈R++n, 1′b=1. 노동 공급은 비탄력적으로 1이다.
A3 (해와 KKT) — 계획자 문제 (3)은 내부해(모든 ci,ℓi>0, wij>0이면 xij>0)를 가지며, KKT 조건이 필요충분이다. 목적함수가 오목이고 제약함수가 오목이며 Slater 조건이 성립하므로 이것은 정리이지만(Sundaram, 1996), 이 회차는 W04 Lemma 1처럼 KKT를 쓰는 회차이지 증명하는 회차가 아니다. Lemma 1은 아핀 제약용이므로 여기서는 "오목 계획판"으로 한 단계 넓혔다. 경쟁균형이 이 해와 일치한다는 것(후생경제학 제1정리)은 한 문장으로 인용만 한다(Long & Plosser, 1983).
A4 (충격) — ε1,…,εn은 서로 독립, 평균 0, 분산 σ2<∞다. 정규성은 필요 없다. 구조 (W,b)와 독립이다.
A5 (꼬리; 정리 (iii)에서만) — S1,…,Sn은 iid Pareto다: Pr(S>s)=(s/Smin)−ζ, s≥Smin. 규모 비중은 πi=Si/∑jSj다. 구조는 b=π(규모 채널) 또는 W=1π′(공급자 몫 채널)로 들어온다. S는 한 번 뽑아 고정한다.
다섯 가정이 어느 줄에서 쓰이는지를 미리 적어 둔다. A1·A2는 라그랑지안을 쓰는 자리와 1계 조건을 Cobb–Douglas 몫 조건으로 바꾸는 자리에서 쓰인다. A3은 1계 조건을 등식으로 쓰고 상보여유로 제약이 묶임을 끌어내는 자리에서 쓰인다. A4는 분산 한 줄에서만 쓰인다. A5는 정리 (iii)의 다섯 줄에서만 쓰인다 — 앞의 열한 줄은 꼬리와 무관하다. 어느 가정을 빼면 어느 줄이 무너지는지가 6절 채점의 절반이다.
(i)의 둘째 문장이 Hulten 정리(Hulten, 1978)다 — 이 Cobb–Douglas 모형에서는 1차 근사가 아니라 로그에서 정확하다. (ii)의 "합은 언제나 1/α"가 "정보는 합이 아니라 노름에 있다"는 문장의 근거다. (iii)에서 ≍p를 →로 바꿔 쓰면 틀린다 — 1<ζ<2의 극한은 비퇴화 확률변수다.
증명은 네 토막이다. 단계 1–4는 W04의 라그랑지안을 n개 부문에 옮겨 가격의 고정점을 얻는 일이다. 단계 5–8은 그 고정점을 Leontief 역행렬로 풀고, 같은 행렬을 전치해 매출 쪽에서 다시 읽는 일이며, 여기서 영향력 벡터가 태어난다. 단계 9–11은 노름의 대수다. 단계 12–16은 Pareto 꼬리에서 최댓값의 척도를 읽어 지수 1/ζ를 얻는다. 각 단계 아래 근거 줄이 6절 채점표와 하나씩 대응한다.
번역. 정리 (i): 한 부문의 생산성이 1% 오르면 경제 전체의 실질 생산은 그 부문의 매출이 GDP에서 차지하는 비중만큼 오른다 — 그 부문이 누구에게 팔고 그 고객이 다시 누구에게 파는지가 이미 매출 안에 들어 있으므로, 전파를 따로 셀 필요가 없다. 정리 (ii): 집계 변동성은 개별 변동성에 매출 비중 벡터의 길이를 곱한 것이고, 그 길이는 비중이 고를 때만 부문 수의 제곱근에 반비례해 줄며, 어떤 구조에서도 부문 하나짜리 경제의 길이 — 총산출을 GDP로 나눈 배수 — 를 넘지 못한다. 정리 (iii): 큰 부문이 멱법칙으로 존재하면 길이는 가장 큰 부문 하나가 합을 따라잡지 못하는 정도만큼만 줄어들고, 꼬리가 충분히 얇으면 대수의 법칙이 돌아온다. 보조 문장 하나 — 비중의 합은 언제나 총산출을 GDP로 나눈 배수이므로, 정보는 합이 아니라 길이에 있다.
증명의 앞 열한 줄에서 W04의 λ가 한 일을 다시 본다. (2)는 λ를 "제약을 1단위 완화할 때 가치함수가 늘어나는 양"으로 읽었다. 그 읽기를 재화 i의 자원제약에 적용하면 λi는 재화 i 한 단위의 사회적 한계가치, 곧 가격이다. 그 가격들이 만족하는 고정점이 (5)이고, W04에서 답을 구하고 나면 버렸던 승수가 여기서는 답 그 자체다. 같은 승수에 산출을 곱한 λixi가 매출이고, 매출의 고정점 (9)가 가격의 고정점을 전치한 것이라는 점이 정리 (i)의 전부다.
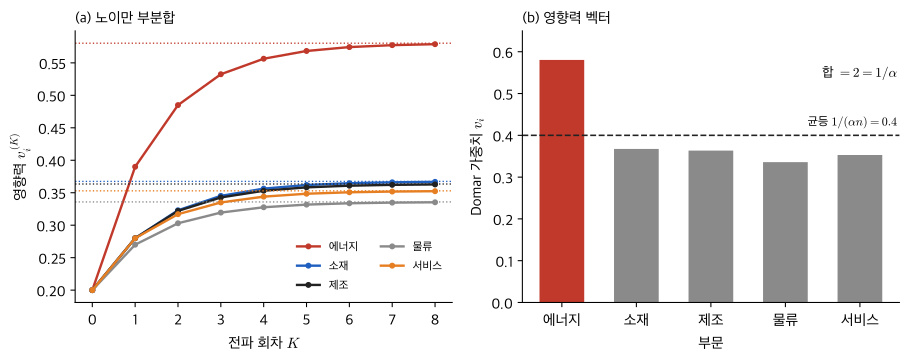
행합은 모두 1이고 열합은 d=(1.9,0.8,0.8,0.7,0.8)이다. 에너지가 허브다. (7)의 급수를 k=0,1에서 끊은 1차 근사 n1(1+(1−α)di)와 정확한 v=L′b를 나란히 놓는다.
부문
에너지
소재
제조
물류
서비스
합
1차 근사 n1(1+(1−α)di)
0.390
0.280
0.280
0.270
0.280
1.500
vi (정확)
0.580
0.367
0.363
0.336
0.353
2.000
합은 정확히 1/α=2다. 1차 근사는 합이 1.5에서 멈춘다 — 급수의 k≥2 항, 곧 "고객의 고객"부터의 몫을 빠뜨렸기 때문이다. 에너지에서 그 차이가 가장 크다. 에너지는 소재·물류의 주 공급자이고 소재는 제조의 주 공급자이므로, 제조의 최종수요가 두 바퀴를 돌아 에너지에 닿는 몫이 크다. ∥v∥2=0.917이고 하한 1/(αn)=0.894보다 크다. 허핀달 ∥v/1′v∥22=α2∥v∥22=0.210, 유효 부문 수는 4.75다 — 다섯 부문이 균등한 부문 4.75개(넷하고 4분의 3)와 같은 다변화 효과를 낸다. 노이만 부분합의 최대 오차는 K=0,…,8에서 0.380,0.190,0.095,0.048,0.024,0.012,0.006,0.003,0.0015로 매 회차 약 21배(극한에서 1−α)로 준다. 정확히 등식은 아니다 — 오차 벡터가 e(K+1)=(1−α)W′e(K)로 사상되므로 max-노름의 비는 0.5004,0.5008,0.5011,0.5002,…이고, Perron 방향으로 수렴한 뒤에야 극한적으로 1−α가 된다. Figure 1이 이 계산이다.
Figure 1:(a) (7)의 부분합 v(K)=∑k≤K(1−α)k(W′)kb의 다섯 성분. 점선은 정확한 v이고 오차는 회차마다 약 21배로 준다. (b) 영향력 벡터 v. 허브(에너지)만 균등 기준선 1/(αn)=0.4 위에 있고 합은 2=1/α다.
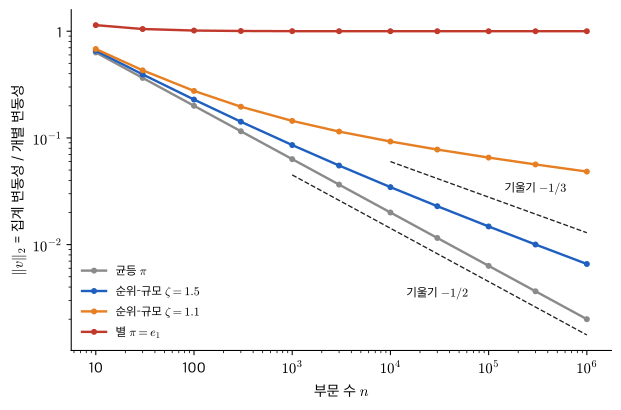
두 번째 확인은 계수 1 족 (13)이다. α=21, b 균등이므로 ∥v∥22=3/n+∥π∥22다. 순위–규모 벡터는 Si=i−1/ζ(Pareto 분위수의 확정판)로 둔다.
n
균등 π (=2/n)
순위–규모 ζ=1.5
순위–규모 ζ=1.1
별 π=e1
102
0.2000
0.2288
0.2758
1.0149
103
0.0632
0.0857
0.1444
1.0015
104
0.0200
0.0346
0.0925
1.0001
105
0.0063
0.0148
0.0654
1.0000
106
0.0020
0.0066
0.0483
1.0000
표의 네 열은 같은 n에서 같은 합(1/α=2)을 가진 벡터들이다 — 다른 것은 길이뿐이다. 103→106의 log-log 기울기는 균등 -0.50, ζ=1.5가 약 -0.37(∥π∥2만 보면 -0.34, 극한 −1/3), ζ=1.1이 약 -0.16(극한 -0.09 — 수렴이 느리다), 별은 0이다. n=106에서 균등 대비 3.3배 · 24배 · 500배다. ζ=1.5의 n1/3∥π∥2는 n=102,…,106에서 0.694,0.659,0.645,0.638,0.635로 위에서 단조 감소하고, 극한은 ζζ−1∑i≥1i−2/ζ≈0.633이다 — n=106의 0.635는 아직 유한 n의 값이다. ζ=3이면 (18)로 n∥π∥2→2/3=1.155다. Figure 2가 이 표를 log-log로 그린 것이다.
Figure 2:계수 1 족 (13), α=21, b 균등. 균등 π는 기울기 −1/2, 순위–규모 ζ=1.5는 −1/3을 향하고, ζ=1.1은 유한 n에서 극한 -0.09보다 가파르며, 별은 1로 수렴해 감쇠하지 않는다.
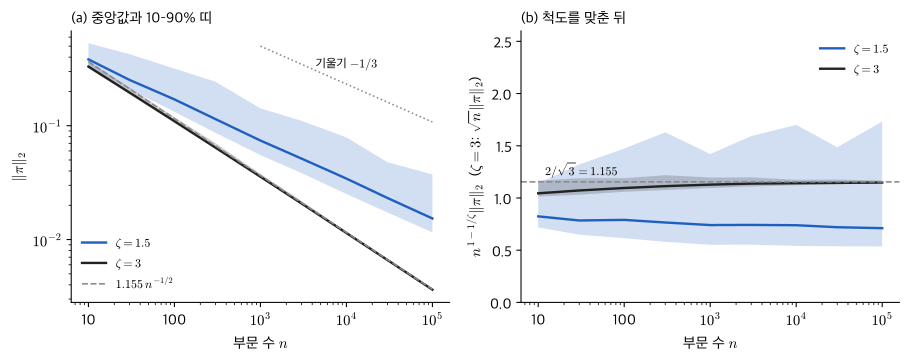
세 번째 확인은 정리 (iii)의 ≍p가 →가 아니라는 것이다. iid Pareto를 역함수법 S=U−1/ζ로 300회 뽑아(Smin=1, 시드 21) n1−1/ζ∥π∥2의 중앙값과 10–90% 분위를 본다. ζ=1.5에서 중앙값은 n=102,103,104,105에서 약 0.79,0.74,0.74,0.71이고 분위비(90%/10%)는 약 2.4,2.6,3.1,3.2다 — 띠가 줄지 않는다. ζ=3에서 n∥π∥2의 중앙값은 약 1.10,1.13,1.14,1.15이고 분위비는 약 1.12,1.09,1.05,1.03이다 — 1.155로 조인다. Figure 3이 두 세계를 나란히 놓는다.
Figure 3:(a) ∥π∥2의 중앙값(선)과 10–90% 띠. ζ=1.5는 기울기 약 −1/3, ζ=3은 1.155n−1/2 위에 놓인다. (b) 척도를 맞춘 n1−1/ζ∥π∥2. ζ=3은 2/3로 조이고 ζ=1.5는 띠가 줄지 않는다 — Definition 2의 ≍p이지 수렴이 아니다. 시드 21, 300회.
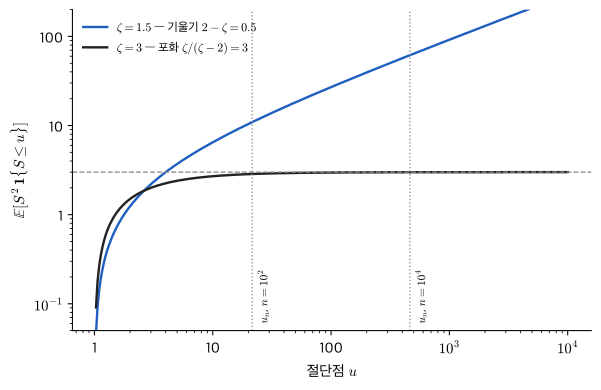
(14)의 절단 적분이 하는 일을 한 번 더 그린다. Figure 4에서 ζ=1.5의 절단 2차 모멘트는 절단점 u의 2−ζ=0.5 제곱으로 끝없이 자라고, ζ=3은 ζSmin2/(ζ−2)=3에서 포화한다. (17)의 절단점 un=Smin(Kn)1/ζ을 u에 넣으면 n⋅un2−ζ∝n2/ζ — 합의 척도 n2보다 느리게 자라는 정도가 n−2(1−1/ζ)이고, 그 제곱근이 (2)의 지수다.
2절 표가 답이다. 한 줄만 덧붙인다. (1)의 L은 n×n 사상, v는 R++n의 벡터, (2)의 양변은 R+의 스칼라 — 형상이 맞는다. L의 원소 Lij는 부문 j의 비용 1%가 부문 i의 가격에 미치는 %이고, L′1/n의 j번째 성분은 부문 j가 모든 부문의 최종수요 1/n씩을 직접·간접으로 얼마나 공급하는가다.
(1): “역행렬은 한 부문의 비용 변화가 공급망을 몇 바퀴든 돌아 모든 부문 가격에 도달한 총량이고, 그것을 뒤집어 고객 쪽에서 더한 영향력 벡터는 각 부문의 매출이 GDP에서 차지하는 비중이다.” 둘째 반쪽의 합이 1/α인 것은 "총산출을 GDP로 나눈 배수 — 중간재가 겹쳐 세어지는 정도"다. (2): “집계 변동성은 개별 변동성 곱하기 비중 벡터의 길이이고, 비중이 멱법칙이면 그 길이는 부문 수의 ‘1에서 꼬리지수의 역수를 뺀 만큼’ 제곱에 반비례해 준다 — 부문 수의 제곱근에 반비례하는 것보다 느리게.” 등가 재작성 하나 — v=b+(1−α)W′v, 고정점 형이다. “영향력 = 자기 최종수요 몫 + 고객들이 자기 영향력 중 넘겨주는 몫.” 덩어리 짓기 하나 — ∥v∥22 전체는 허핀달 지수의 1/α2배이고(∥v∥22=α−2∥v/1′v∥22 — 2절의 상수배 α가 여기서 제곱으로 나타난다), 정규화한 ∥v/1′v∥22의 역수가 유효 부문 수다.
(1)·(2)의 모든 기호가 무차원이다. wij는 지출 몫, α는 분배율, b는 선호 몫, ε은 로그, n은 개수다. v가 무차원인 이유는 두 가치 흐름의 비 λixi/(λ0⋅1) — [효용]/[효용] — 이기 때문이다(W02의 차원 검사). 무차원군은 σagg/σ=∥v∥2=Φ(n;α,W,b) 하나이며, (2)는 이 무차원 함수의 n에 대한 멱법칙이다. 지수 −1/2(꼬리가 얇을 때)는 파라미터에 의존하지 않는 보편 지수 — 대수의 법칙이 준 것 — 이고, 지수 −(1−1/ζ)는 미시 파라미터 ζ에 의존하는 지수다. 둘 다 차원표 밖이며, W19 Definition 1의 분류로는 둘 다 차원해석이 정하지 못하는 지수다. L이 무차원이라는 것은 W의 행·열을 어떤 단위로 재도(달러, 원, 수량) 몫이면 같다는 뜻이다. W02의 세기 절차로 확인하면, 양은 σagg,σ,n,α,W,b이고 차원을 가진 것은 하나도 없으므로 파이 정리는 "모든 양이 그대로 무차원군"이라고 답한다 — 차원해석이 줄여 줄 것이 없고, 지수는 차원표가 아니라 3절의 확률 극한이 정한다. W19에 거는 고리는 정의가 아니라 유비다 — n 사전척도로 조이면 상수가 되는 ζ>2는 완전상사와 닮은 꼴이지만 그 n은 차원이 아니라 정리 (iii)가 준 것이고, 지수가 ζ를 따라 움직이는 1<ζ<2는 불완전상사와 닮은 꼴이다. 차원이 없는 식이라서 이 회차의 모든 그림은 축에 단위가 없다.
근거 — (2)·(18)의 로그 미분. 확률적 동일 차수 안에서 상수는 미분에 남지 않는다.
n→∞에서 (13)의 두 항 중 어느 것이 이기는가가 답의 요지다 — ∥π∥22≍pn−2(1−1/ζ) 대 1/n. ζ<2이면 2(1−1/ζ)<1이라 전자가 이긴다. 탄력성은 Figure 2·Figure 3의 log-log 기울기이고, 실증은 이 기울기를 자료에서 읽는 일이다. ζ→1+에서 탄력성은 0으로 간다 — 부문을 아무리 늘려도 변동성이 줄지 않는 세계다. n→1이면 ∥v∥2=1/α, 부문 하나가 곧 경제다. ζ=1(Zipf)은 정리 밖이다. ES=∞라 (16)의 대수의 법칙이 깨지고 ∥π∥2≍1/lnn이 된다 — Gabaix (2011)의 결과이며 여기서 증명하지 않는다.
ζ→1+: 감쇠 지수가 0에 다가가 부문 수를 늘려도 변동성이 거의 줄지 않는 세계다. 경계 ζ=1(Zipf, W19)에서는 최대 부문의 비중이 1/lnn으로만 준다 — Q5·Q7의 ∥π∥2≍1/lnn이 그것이다. 사실상 상수처럼 보이지만 n과 무관한 상수는 아니다. 다변화가 거의 불가능하다.
ζ→2−: 지수가 −1/2로 간다. ζ>2: 감쇠 지수는 균등과 같은 −1/2로 복귀하되 불균등은 상수 (ζ−1)/ζ(ζ−2)>1로만 남는다. ζ→∞에서 그 상수가 1이 되어 비로소 균등이다.
α→1: L→I, v→b. 중간재가 없는 세계 — 네트워크는 무관하고 수요 몫(규모)만 남는다. Gabaix의 알갱이(granular) 세계다. (13)의 π 항 계수 (1−α)/α가 0으로 간다.
α→0: 1′v=1/α→∞, ∥v∥2≥1/(αn)→∞. 부가가치가 총산출의 무한소인 우회생산 세계 — 공통 충격의 승수가 폭발한다. 1/α는 총산출/GDP이고 실제 투입산출표에서 이 비는 1보다 상당히 크다.
별 W=1e1′: ∥v∥2→(1−α)/α, 감쇠하지 않는다. 허브의 충격이 곧 집계 충격 — 2011년 부품 공급 중단의 세계다. 1-노름은 언제나 1/α이지만 2-노름은 상한 1/α에 닿지 않고 정확히 1만큼 못 미친다(α=21: 1 대 2). 최대 성분은 v1=(1−α)/α+1/n이다(표: n=100에서 v1=1.01, ∥v∥2=1.0149).
이중확률 W(고리, 완전 대칭): ∥v∥2=1/(αn) 정확히 — 대수의 법칙의 세계다.
공통 충격 Var(ε)=σ2I+σc211′: Var(y)=σ2∥v∥22+σc2/α2 — 감쇠하지 않는 항이다. 논문들이 가정으로 배제하는 "쉬운 답"이고, 이 회차의 질문은 그 항 없이 σagg가 남는가다.
3절의 Figure 2가 계수 1 족의 표를 그린 것이다. semi-log에서는 곡선, log-log에서는 직선 — (2)가 n의 멱법칙이라는 뜻이다. 기울기 −1/2와 −1/3(ζ=1.5)의 기준선을 함께 그렸다. ζ가 1에 가까우면 n≤106에서 기울기가 극한값보다 가파르다 — 극한 정리와 유한 n의 차이이며, 표의 ζ=1.1 열이 그것이다. 몬테카를로 Figure 3의 띠는 이 직선이 한 경제의 진술이 아니라 n이 다른 경제들을 가로지르는 진술임을 보인다.
(4)에서 세 균등이 동시에 걸린다. 재화 i의 한계효용 bi/ci는 잠재가격 λi와 같다. 어느 부문에서든 노동의 한계가치 λi∂fi/∂ℓi는 공통 잠재임금 λ0와 같다. 어느 용도에서든 재화 j의 한계가치 λi∂fi/∂xij는 공통 λj와 같다. W04의 “각 재화 대 λ” 원리가 n개 재화와 n2개 용도에 동시에 걸린 것이다. (5)는 잠재가격이 잠재가격으로 잰 단위비용과 같다는 진술 — 가격이 비용을 상속한다. (9)는 매출이 최종수요와 고객 매출의 상속분의 합이라는 진술 — 영향력이 고객을 상속한다.
누가 무엇과 상충하는가. 노동제약 하나에 n개 부문이 걸려 있으므로, 한 부문이 노동을 더 쓰면 다른 부문이 덜 쓴다 — 그 상충의 가격이 공통 잠재임금 λ0다. 재화 j의 자원제약에는 소비와 n개 용도가 걸려 있으므로, 중간재로 더 쓰면 소비가 준다 — 그 상충의 가격이 λj다. 계획자는 이 n+1개의 가격으로 모든 상충을 한 번에 정산한다. 상충이 아닌 것도 있다. 개별 부문의 사입 결정이 W를 만들고, W의 열합 분포가 경제 전체의 ∥v∥2를 정한다. 아무도 ∥v∥2를 선택하지 않는다. 금융의 같은 문장 — 시가총액 가중 지수의 고유 위험 σ∥w∥2는 어떤 투자자의 선택도 아니고 시가총액 분포의 꼬리가 정한다.
학부 거시의 문장은 Lucas (1977)의 것이다 — 부문 충격은 서로 상쇄되므로 경기변동의 원인이 아니다. 이 문장으로 Acemoglu et al. (2012)의 첫 식 y=v′ε, v=nα[I−(1−α)W′]−11을 열면 "Leontief 역행렬이다"까지는 읽힌다. 그 다음 세 줄에서 멈춘다. 전치 W′가 왜 붙는가, 왜 ∥v∥2인가, 멱법칙 결과의 지수 (β−1)/β(논문 표기)가 어디서 오는가. 평균을 내는 사람에게 전치는 오타로 보이고, 노름은 합의 잘못된 표기로 보이며, 지수는 외워야 할 상수로 보인다.
대학원 읽기는 세 가지를 더 본다. 전치는 쌍대다 — L은 비용을 공급자에서 구매자로 내리는 사상이고 L′은 매출을 구매자에서 공급자로 올리는 사상이며, 둘은 같은 행렬을 양 끝에서 읽은 것이다(W07 “행렬은 사상이다”). 1′v=1/α는 항등식이라 합에는 정보가 없고, 2-노름 — 합으로 정규화하면 허핀달 — 이 정보다. 지수는 최댓값의 척도 n1/ζ가 합의 척도 n을 따라잡지 못하는 정도 1−1/ζ다 — (15) 한 줄이다. 한 가지 더 — (2)는 한 경제의 진술이 아니라 n이 다른 경제들을 가로지르는 진술이며, 그 진술의 극한은 상수가 아니라 확률변수다. Hulten (1978)의 정리가 이 모형에서는 로그에서 정확하다는 것과, 비선형 확장에서 2차항이 되살아난다는 것(Baqaee & Farhi, 2019)까지가 대학원 읽기의 범위다.
구체적 장면을 하나 든다. Gabaix (2011)은 미국 상위 100대 기업의 고유 충격이 GDP 변동의 약 3분의 1을 설명한다고 추정한다 — 기업 수로 세면 100/n은 0인데 ∥v∥2로 재면 0이 아니다. 같은 문장의 공급망판이 Carvalho et al. (2021)의 지진이다 — 피해 기업의 비율은 미미했으나 전파는 L을 따랐다. 학부 읽기는 기업을 세고, 대학원 읽기는 v로 가중한다. 기업규모가 Zipf에 가깝다는 관측(W19에서 본 것이며 Gabaix의 출발점)이 ζ≈1을 주고, W19의 Gibrat + 반사벽이 그 이유다. 그 논문이 재는 양은 상위 기업의 매출을 GDP로 나눈 수 — 이 회차의 vi — 를 제곱해 더한 것, 곧 (11)의 ∥v∥22다.
계획자 라그랑지안 (3) 줄 옆에 “제약 g≥0, +λg, λ≥0 (W04 규약)”, 자원제약 n개 + 노동 1개, 승수 λi·λ0의 이름과 차원이 적혀 있는가.
1계 조건 (4) 줄 옆에 "Cobb–Douglas: 한계생산 × 투입 = 지수 × 산출"과 "bi>0⇒λi>0⇒ 상보여유로 자원제약 묶임"이 적혀 있는가.
Leontief 가격식 (5) 줄 옆에 "1계 조건을 생산함수에 대입, ∑jwij=1로 λixi의 지수가 1, 규모수익 불변이 xi를 소거"와 "잠재가격 = 잠재가격으로 잰 단위비용"이 적혀 있는가.
노이만 급수 (7) 줄 옆에 "∥(1−α)W∥∞=1−α<1 ⇒ 수렴, L≥0, L1=1/α"가 적혀 있는가.
Domar 항등식 (9) 줄 옆에 "자원제약 × λi, 1계 조건 대입 ⇒ D=b+(1−α)W′D"가 적혀 있고, y의 계수 b′L과 D=L′b가 같은 벡터임(전치)이 지적되어 있는가.
분산 (11) 줄 옆에 “독립·공통 분산 σ2 ⇒ Var(ε)=σ2I(정규성·동일분포 불필요)”, 상하한 (12) 줄 옆에 "코시–슈바르츠 · ∥⋅∥2≤∥⋅∥1 · 1′v=1/α"가 적혀 있는가.
꼬리 줄 (15)–(17)에서 최댓값 척도 n1/ζ의 근거(“Pr(S>s)=1/n” 또는 “(1−x/n)n→e−x”)와 절단 2차 모멘트가 u2−ζ(W18 적분)임이 적혀 있고, 지수 −(1−1/ζ)가 "최댓값 척도 ÷ 합 척도"로 설명되어 있는가.
번역 문장이 있는가 — “집계 변동성 = 개별 변동성 × 비중 벡터의 길이”, “비중의 합은 항상 총산출/GDP, 정보는 길이에 있다” 두 문장.
냉시동 인출(40분) — 1주 전 · 3주 전 · 8주 전 각 1항목.
1주 전 · W20 · 선호적 연결 율 방정식 → 정상해 멱법칙 지수 — 유입과 유출을 한 줄에 적고 정상해에서 지수가 진입 확률 p의 함수로 나오는 줄까지 적는다. 이 회차의 ζ가 그 지수의 생존함수판이다.
3주 전 · W18 · 모멘트 존재 조건 γ>n+1 · VaR과 ES — 절단 적분이 절단점의 몇 제곱으로 자라는지와, 최댓값이 표본 크기의 1/ζ 제곱으로 자라는 줄을 적는다. 이 회차 (14)·(15)가 같은 두 줄이다(W18의 n은 모멘트 차수, 여기의 n은 부문 수).
8주 전 · W13 · 오일러 ⇔ 1=E[mR] ⇔ 위험 프리미엄 =−RfCov(m,R) — 한계효용 비율을 m 하나로 덩어리 짓는 줄과 공분산 분해 한 줄을 적는다. 이 회차의 Var(y)=v′Var(ε)v는 그 회차의 공분산 분해를 벡터 ε으로 늘린 것이다.
노트북(40분) — w21-lab.ipynb. 코드를 쓰기 전에 아래 셋을 답한다.
5부문 예제에서 어느 부문의 vi가 가장 큰가, ∑ivi는 얼마인가, ∥v∥2는 1/(αn)=0.894보다 큰가. 노이만 부분합의 최대 오차는 회차마다 몇 배로 주는가. 예측 — 열합이 가장 큰 에너지(1.9); 합은 1/α=2; 크다, 0.917; 약 21배(=1−α, 정확 등식은 아니고 극한에서).
계수 1 족, 순위–규모 ζ=1.5, α=21에서 n=103→106이면 ∥v∥2는 몇 분의 1이 되는가. 균등 π이면? 예측 — 지수 −1/3 × 3자릿수 ≈ 1/10, 실제는 0.0857→0.0066으로 약 13분의 1(유한 n 보정); 균등은 10-1.5, 31.6분의 1.
계산은 패키지로 답을 내지 않는다. W를 배열로 직접 입력하고 행합 1을 확인한다. v는 선형계 (I−(1−α)W′)v=b를 풀어 얻고, 별도로 노이만 급수를 반복문으로 K회 쌓아 오차 열을 찍는다 — 역행렬 호출로 답을 내지 않는다. 계수 1 족은 (13)의 닫힌형과 전체 L로 두 번 계산해 일치를 확인한다. 순위–규모 벡터 Si=i−1/ζ는 등차 배열로, 몬테카를로 Pareto는 역함수법 S=U−1/ζ로 만든다. 중앙값·분위는 분위수 함수로 잰다. 대조 표는 예측 · 결과 · 어긋남 · 원인 네 열이다.
지금은 이렇게 읽힌다. 기호로는 — L은 n×n 무차원 행렬이자 비용이 공급자에서 고객으로 몇 바퀴를 돌아 전파되는가를 더한 사상이고, L′1/n은 그 사상을 뒤집어 고객의 매출이 공급자로 거슬러 올라가는 몫을 더한 벡터 — 각 부문의 Domar 가중치다. 차원으로는 — 모든 기호가 무차원이며 ∥v∥2는 집계 변동성과 개별 변동성의 비, 곧 이 회차의 유일한 무차원군이다. 단위를 바꿔도 아무것도 움직이지 않으므로, 지수는 차원표가 아니라 극한 정리가 정한다. 메커니즘으로는 — 합은 언제나 1/α이므로 합에는 정보가 없고 2-노름(합으로 정규화하면 허핀달)에 있다. 개별 충격 σ에 그 노름을 곱한 것이 집계 변동성이며, 노름은 가중치가 고를 때만 1/n으로 줄고, 가중치의 꼬리가 멱법칙이면 최댓값의 척도 n1/ζ가 합의 척도 n을 따라잡지 못하는 정도 1−1/ζ만큼만 준다. 그 극한은 상수가 아니라 확률변수다.
L′의 전치가 왜 나오는지 안 보이면 3절의 (9)로, 지수 1/ζ가 어디서 오는지 안 보이면 (15)로 돌아간다.
이 회차의 W·α·ζ는 모형이 주어진 것으로 받았다. 자료에서 v를 읽으려면 어느 모수가 애초에 자료로 결정되는지를 먼저 물어야 한다. 자료가 대답할 수 있는 질문의 범위 — 그것이 다음 회차 W22 식별의 주제다.
이어지는 자료 — Barabási 7–8장 · 투입산출 네트워크 문헌 · Perron–Frobenius는 W7의 연장 · Carvalho & Tahbaz-Salehi, “Production Networks: A Primer”(Carvalho & Tahbaz-Salehi, 2019) · Gabaix, “The Granular Origins of Aggregate Fluctuations”(Gabaix, 2011)
Lucas, R. E., Jr. (1977). Understanding Business Cycles. Carnegie-Rochester Conference Series on Public Policy, 5, 7–29.
Acemoglu, D., Carvalho, V. M., Ozdaglar, A., & Tahbaz-Salehi, A. (2012). The Network Origins of Aggregate Fluctuations. Econometrica, 80(5), 1977–2016. 10.3982/ECTA9623
Carvalho, V. M., Nirei, M., Saito, Y. U., & Tahbaz-Salehi, A. (2021). Supply Chain Disruptions: Evidence from the Great East Japan Earthquake. The Quarterly Journal of Economics, 136(2), 1255–1321.
Leontief, W. W. (1936). Quantitative Input and Output Relations in the Economic Systems of the United States. The Review of Economics and Statistics, 18(3), 105–125. 10.2307/1927837
Sundaram, R. K. (1996). A First Course in Optimization Theory. Cambridge University Press.
Long, J. B., Jr., & Plosser, C. I. (1983). Real Business Cycles. Journal of Political Economy, 91(1), 39–69. 10.1086/261128
Hulten, C. R. (1978). Growth Accounting with Intermediate Inputs. The Review of Economic Studies, 45(3), 511–518. 10.2307/2297252
Gabaix, X. (2011). The Granular Origins of Aggregate Fluctuations. Econometrica, 79(3), 733–772. 10.3982/ECTA8769
Baqaee, D. R., & Farhi, E. (2019). The Macroeconomic Impact of Microeconomic Shocks: Beyond Hulten’s Theorem. Econometrica, 87(4), 1155–1203.
Carvalho, V. M., & Tahbaz-Salehi, A. (2019). Production Networks: A Primer. Annual Review of Economics, 11, 635–663. 10.1146/annurev-economics-080218-030212