Skip to content

6회 · Student의 t · 노트

4 FF 분포 — 두 분산의 비 ​

두 정규 표본의 분산이 같은지 비교하거나(두 기계의 정밀도), 여러 집단의 평균이 같은지 검정할 때(14회 분산분석) 쓰는 것은 두 χ2\chi^2의 비다.

정의 4.1 (FF 분포) U∼χ2(r1)U\sim\chi^2(r_1)과 V∼χ2(r2)V\sim\chi^2(r_2)가 독립일 때

F=U/r1V/r2F=\frac{U/r_1}{V/r_2}

의 분포를 자유도 (r1,r2)(r_1,r_2)인 FF 분포 F(r1,r2)F(r_1,r_2)라 한다. 이름은 Snedecor(1934)가 Fisher를 기려 붙였다.

정리 4.2 (FF 분포의 밀도와 성질) 

  1. (a)

    밀도는 x>0x>0에서

    f(x)=1B(r12,r22)(r1r2)r1/2xr1/2−1(1+r1r2x)(r1+r2)/2.f(x)=\frac{1}{B\bigl(\frac{r_1}2,\frac{r_2}2\bigr)}\Bigl(\frac{r_1}{r_2}\Bigr)^{r_1/2}\frac{x^{r_1/2-1}}{\bigl(1+\frac{r_1}{r_2}x\bigr)^{(r_1+r_2)/2}} .
  2. (b)

    r2>2r_2>2이면 EF=r2r2−2EF=\dfrac{r_2}{r_2-2}.

  3. (c)

    F∼F(r1,r2)F\sim F(r_1,r_2)이면 1/F∼F(r2,r1)1/F\sim F(r_2,r_1)이고, T∼t(r)T\sim t(r)이면 T2∼F(1,r)T^2\sim F(1,r).

  4. (d)

    (r1/r2)F1+(r1/r2)F∼Beta(r12,r22)\dfrac{(r_1/r_2)F}{1+(r_1/r_2)F}\sim\mathrm{Beta}\bigl(\tfrac{r_1}2,\allowbreak \tfrac{r_2}2\bigr).

증명 전략 두 카이제곱을 감마로 쓰면 FF는 감마의 비의 상수배다. 비의 밀도(4회 연습 4.4)와 척도 변환에서 (a)가, 감마의 비의 베타 표현(4회 정리 4.2)에서 (d)가, 독립인 두 인수의 기댓값에서 (b)가, 정의에서 (c)가 나온다. 단계별 증명은 연습 4.4(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

정리 4.3 (두 표본 분산의 비) X1,…,Xm∼iidN(μ1,σ12)X_1,\allowbreak \dots,\allowbreak X_m\iid\N(\mu_1,\allowbreak \sigma_1^2)과 Y1,…,Yn∼iidN(μ2,σ22)Y_1,\allowbreak \dots,\allowbreak Y_n\iid\N(\mu_2,\allowbreak \sigma_2^2)가 독립이면

SX2/σ12SY2/σ22∼F(m−1, n−1).\frac{S_X^2/\sigma_1^2}{S_Y^2/\sigma_2^2}\sim F(m-1,\,n-1) .

증명 정리 2.2(c)로 (m−1)SX2/σ12∼χ2(m−1)(m-1)S_X^2/\sigma_1^2\sim\chi^2(m-1), (n−1)SY2/σ22∼χ2(n−1)(n-1)S_Y^2/\sigma_2^2\sim\chi^2(n-1)이고 두 표본이 독립이므로 둘도 독립이다. 정의 4.1.

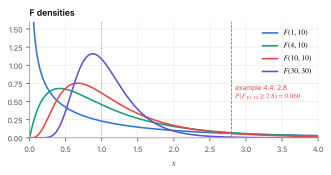
그림 4.1. F(r_1,r_2)의 밀도. 자유도가 커지면 1 근처로 몰린다. 두 분산이 같다면 표본분산의 비는 1 근처여야 하고, 얼마나 멀어야 “다르다”고 할지는 이 분포가 정한다.
그림 4.1 F(r1,r2)F(r_1,r_2)의 밀도. 자유도가 커지면 1 근처로 몰린다. 두 분산이 같다면 표본분산의 비는 1 근처여야 하고, 얼마나 멀어야 “다르다”고 할지는 이 분포가 정한다.

예제 4.4 (두 기계의 정밀도) 두 기계로 만든 부품의 지름을 각각 m=n=11m=n=11개 쟀더니 sX2=4.2s_X^2=4.2, sY2=1.5s_Y^2=1.5였다. 정밀도가 같다면(σ1=σ2\sigma_1=\sigma_2) sX2/sY2=2.8s_X^2/s_Y^2=2.8은 F(10,10)F(10,10)을 따른다. P(F≥2.8)≈0.06P(F\ge2.8)\approx0.06이다. 2.8배라는 차이도 표본 11개로는 우연과 쉽게 구별되지 않는다. 분산의 비교는 평균의 비교보다 훨씬 많은 관측이 필요하고, 정규성이 깨지면 크게 틀린다(7절). 8회와 14회에서 이 분포로 검정을 세운다.

연습문제

연습 4.1 (FF의 평균과 분산 ★★) r2>4r_2>4이면 Var⁡F=2r22(r1+r2−2)r1(r2−2)2(r2−4)\Var F=\dfrac{2r_2^2(r_1+r_2-2)}{r_1(r_2-2)^2(r_2-4)}임을 보여라. (힌트: E1V2E\tfrac1{V^2}를 4회 연습 3.4로.)

풀이

EF2=(r2r1)2EU2 E1V2EF^2=\bigl(\tfrac{r_2}{r_1}\bigr)^2EU^2\,E\tfrac1{V^2}. EU2=Var⁡U+(EU)2=r1(r1+2)EU^2=\Var U+(EU)^2=r_1(r_1+2)이고, 4회 연습 3.4(k=−2k=-2)로 E1V2=Γ(r2/2−2)4Γ(r2/2)=1(r2−2)(r2−4)E\tfrac1{V^2}=\tfrac{\Gamma(r_2/2-2)}{4\Gamma(r_2/2)}=\tfrac1{(r_2-2)(r_2-4)}. 따라서

Var⁡F=r22(r1+2)r1(r2−2)(r2−4)−r22(r2−2)2=r22[(r1+2)(r2−2)−r1(r2−4)]r1(r2−2)2(r2−4)=2r22(r1+r2−2)r1(r2−2)2(r2−4).\Var F=\frac{r_2^2(r_1+2)}{r_1(r_2-2)(r_2-4)}-\frac{r_2^2}{(r_2-2)^2}=\frac{r_2^2\bigl[(r_1+2)(r_2-2)-r_1(r_2-4)\bigr]}{r_1(r_2-2)^2(r_2-4)}=\frac{2r_2^2(r_1+r_2-2)}{r_1(r_2-2)^2(r_2-4)} .

연습 4.2 (분위수의 대칭 ★) Fr1,r2, pF_{r_1,r_2,\,p}를 F(r1,r2)F(r_1,r_2)의 위쪽 pp 분위수라 하면 Fr1,r2, 1−p=1/Fr2,r1, pF_{r_1,r_2,\,1-p}=1/F_{r_2,r_1,\,p}임을 보여라.

풀이

F∼F(r1,r2)F\sim F(r_1,r_2)이면 1/F∼F(r2,r1)1/F\sim F(r_2,r_1)이다. x=1/Fr2,r1,px=1/F_{r_2,r_1,p}로 두면 P(F≤x)=P(1/F≥Fr2,r1,p)=pP(F\le x)=P(1/F\ge F_{r_2,r_1,p})=p, 곧 P(F>x)=1−pP(F>x)=1-p이므로 x=Fr1,r2,1−px=F_{r_1,r_2,1-p}.

연습 4.3 (σ12/σ22\sigma_1^2/\sigma_2^2의 구간 ★★) 정리 4.3로 σ12/σ22\sigma_1^2/\sigma_2^2의 95% 신뢰구간을 만들고, 예제 4.4의 자료로 계산하라. 구간에 1이 들어 있나?

풀이

R=SX2/SY2σ12/σ22∼F(m−1,n−1)R=\tfrac{S_X^2/S_Y^2}{\sigma_1^2/\sigma_2^2}\sim F(m-1,\allowbreak n-1)이므로 P(Fm−1,n−1,0.975≤R≤Fm−1,n−1,0.025)=0.95P(F_{m-1,n-1,0.975}\le R\le F_{m-1,n-1,0.025})=0.95. σ12/σ22\sigma_1^2/\sigma_2^2에 대해 풀면

[SX2/SY2Fm−1,n−1,0.025, SX2/SY2Fm−1,n−1,0.975].\Bigl[\frac{S_X^2/S_Y^2}{F_{m-1,n-1,0.025}},\ \frac{S_X^2/S_Y^2}{F_{m-1,n-1,0.975}}\Bigr].

예제의 자료에서 F10,10,0.025=3.717F_{10,10,0.025}=3.717이고 연습 4.2로 1/F10,10,0.975=3.7171/F_{10,10,0.975}=3.717이므로 구간은 [2.8/3.717, 2.8×3.717]=[0.753, 10.41][2.8/3.717,\allowbreak \ 2.8\times3.717]=[0.753,\allowbreak \ 10.41]. 1을 포함한다. 두 기계의 정밀도가 같다는 것과 한쪽이 10배 나쁘다는 것이 모두 자료와 맞는다.

연습 4.4 (FF 분포의 성질 증명 ★★ 유도형) 정리 4.2를 다음 순서로 증명하라.

  1. (a)

    U∼χ2(r1)U\sim\chi^2(r_1)이면 X=U/2∼Γ(r12,1)X=U/2\sim\Gamma(\tfrac{r_1}2,\allowbreak 1)임을 4회 정의 3.8로 확인하라. 같은 방법으로 Y=V/2Y=V/2를 두고 R=U/V=X/YR=U/V=X/Y의 밀도를 4회 연습 4.4로 적어라.

  2. (b)

    F=r2r1RF=\tfrac{r_2}{r_1}R에 척도 변환(2회 예제 4.5)을 써서 정리의 (a)를 얻어라.

  3. (c)

    정리의 (b): EF=EUr1⋅Er2VEF=E\tfrac U{r_1}\cdot E\tfrac{r_2}V를 독립으로 보이고, 연습 3.5(c)의 E(1/V)=1r2−2E(1/V)=\tfrac1{r_2-2}로 끝내라. r2≤2r_2\le2이면 왜 평균이 없는가?

  4. (d)

    정리의 (c): 1/F1/F와 T2T^2를 정의 4.1의 꼴로 써라. T2T^2에서는 Z2∼χ2(1)Z^2\sim\chi^2(1)(4회 정리 3.9)과 Z2⊥VZ^2\perp V를 쓴다.

  5. (e)

    정리의 (d): (r1/r2)F1+(r1/r2)F=XX+Y\tfrac{(r_1/r_2)F}{1+(r_1/r_2)F}=\tfrac X{X+Y}를 보이고 4회 정리 4.2를 써라.

풀이

a=r12a=\tfrac{r_1}2, b=r22b=\tfrac{r_2}2로 쓴다. (a) 4회 정의 3.8로 χ2(r1)=Γ(a,2)\chi^2(r_1)=\Gamma(a,2)이므로 척도를 바꾸면 X=U/2∼Γ(a,1)X=U/2\sim\Gamma(a,1)이고, 같은 방법으로 Y=V/2∼Γ(b,1)Y=V/2\sim\Gamma(b,1)이다. R=U/V=X/YR=U/V=X/Y의 밀도는 4회 연습 4.4로 fR(x)=xa−1B(a,b)(1+x)a+bf_R(x)=\tfrac{x^{a-1}}{B(a,b)(1+x)^{a+b}} (x>0x>0)이다. (b) F=r2r1RF=\tfrac{r_2}{r_1}R이므로 척도 변환으로

fF(x)=r1r2 fR(r1r2x)=1B(a,b)(r1r2)axa−1(1+r1r2x)a+b.f_F(x)=\frac{r_1}{r_2}\,f_R\Bigl(\frac{r_1}{r_2}x\Bigr)=\frac1{B(a,b)}\Bigl(\frac{r_1}{r_2}\Bigr)^{a}\frac{x^{a-1}}{\bigl(1+\frac{r_1}{r_2}x\bigr)^{a+b}} .

(c) U⊥VU\perp V이므로 EF=EUr1⋅Er2V=1⋅r2r2−2EF=E\tfrac U{r_1}\cdot E\tfrac{r_2}V=1\cdot\tfrac{r_2}{r_2-2}이다(연습 3.5(c)). r2≤2r_2\le2이면 E1V=∫0∞vr2/2−2e−v/2 dv/(⋯ )E\tfrac1V=\int_0^\infty v^{r_2/2-2}e^{-v/2}\,dv/(\cdots)의 피적분함수가 0 근처에서 v−1v^{-1}보다 느리지 않게 커지므로 적분이 발산하고, EF=∞EF=\infty이다. (d) 1/F=V/r2U/r11/F=\tfrac{V/r_2}{U/r_1}는 정의 4.1에서 두 자리를 바꾼 꼴이므로 F(r2,r1)F(r_2,r_1)이다. T=Z/V/rT=Z/\sqrt{V/r}이면 T2=Z2/1V/rT^2=\tfrac{Z^2/1}{V/r}이고, Z2∼χ2(1)Z^2\sim\chi^2(1)(4회 정리 3.9)과 VV는 독립이므로 F(1,r)F(1,r)이다. (e) r1r2F=R=XY\tfrac{r_1}{r_2}F=R=\tfrac XY이므로 R1+R=XX+Y\tfrac{R}{1+R}=\tfrac X{X+Y}이고, 4회 정리 4.2로 Beta(a,b)\mathrm{Beta}(a,b)이다.

이 회차에서 읽은 절 0개 · 회차 차례