Skip to content

2회 · 기댓값·부등식·대수의 법칙 · 노트

4 변수변환 — 확률변수의 함수의 분포 ​

1절은 g(X)g(X)의 기댓값을 XX의 분포로 구했다. 이 절은 g(X)g(X)의 분포 자체를 구한다. 방법은 둘이다. 분포함수에서 출발하는 방법은 언제나 쓸 수 있고, 단조함수이면 밀도를 바로 주는 공식이 있다. 마지막으로 이 공식을 거꾸로 써서, 균등 난수 하나로 어떤 분포의 난수든 만드는 방법을 증명한다. 컴퓨터의 모든 확률 시뮬레이션이 이 방법에서 시작한다.

4.1 분포함수 방법 ​

Y=g(X)Y=g(X)의 분포함수는 정의 그대로 FY(y)=P(g(X)≤y)F_Y(y)=P(g(X)\le y)이다. 사건 {g(X)≤y}\{g(X)\le y\}를 XX에 대한 사건으로 다시 쓰고 XX의 분포로 확률을 계산한다. 그다음 미분하면 밀도가 나온다.

예제 4.1 (제곱) XX가 밀도 fXf_X를 갖고 Y=X2Y=X^2이라 하자. y>0y>0이면 {X2≤y}={−y≤X≤y}\{X^2\le y\}=\{-\sqrt y\le X\le\sqrt y\}이므로

FY(y)=FX(y)−FX(−y),fY(y)=fX(y)+fX(−y)2y(y>0).F_Y(y)=F_X(\sqrt y)-F_X(-\sqrt y),\qquad f_Y(y)=\frac{f_X(\sqrt y)+f_X(-\sqrt y)}{2\sqrt y}\quad(y>0).

미분에서 연쇄법칙 ddyy=12y\tfrac d{dy}\sqrt y=\tfrac1{2\sqrt y}를 썼다. 두 항은 YY의 한 값 yy로 가는 XX의 두 값 ±y\pm\sqrt y에서 온다. X∼U(−1,1)X\sim\mathrm U(-1,1)이면 fY(y)=12yf_Y(y)=\tfrac{1}{2\sqrt y} (0<y<10<y<1)이고, 이것은 1회 연습 6.7의 U(0,1)\mathrm U(0,1)의 제곱과 같은 분포다. 5회에서 XX가 표준정규이면 같은 공식이 χ2(1)\chi^2(1) 분포를 준다.

예제 4.2 (지수분포는 균등 난수의 로그) U∼U(0,1)U\sim\mathrm U(0,1), Y=−1λlog⁡UY=-\tfrac1\lambda\log U라 하자. y>0y>0이면 {Y≤y}={U≥e−λy}\{Y\le y\}=\{U\ge e^{-\lambda y}\}이므로 FY(y)=1−e−λyF_Y(y)=1-e^{-\lambda y}, 곧 Y∼Exp(λ)Y\sim\mathrm{Exp}(\lambda)이다. 균등 난수의 로그가 기다리는 시간이 된다.

4.2 단조변환의 밀도 ​

정리 4.3 (단조변환) XX의 밀도 fXf_X가 열린 구간 SS 밖에서 0이고, gg가 SS에서 미분가능하며 g′(x)≠0g'(x)\ne0 (따라서 순증가이거나 순감소)이라 하자. T=g(S)T=g(S), h=g−1:T→Sh=g^{-1}:T\to S로 두면 Y=g(X)Y=g(X)의 밀도는

fY(y)=fX(h(y)) ∣h′(y)∣,y∈Tf_Y(y)=f_X\bigl(h(y)\bigr)\,\bigl|h'(y)\bigr|,\qquad y\in T

이고, TT 밖에서 0이다.

증명 전략 분포함수 방법이다. 사건 {g(X)≤y}\{g(X)\le y\}를 XX에 대한 사건으로 바꿔 FYF_Y를 FXF_X와 hh로 쓰고, 연쇄법칙으로 미분한다 [T7]. P(X∈S)=1P(X\in S)=1이므로 SS 밖의 결과는 확률에 기여하지 않는다.

증가하는 경우

  1. gg가 증가하면 hh도 증가하고, y∈Ty\in T에서 {g(X)≤y}={X≤h(y)}\{g(X)\le y\}=\{X\le h(y)\}이다(SS 밖의 확률 0인 부분을 빼고).순증가 함수와 그 역함수 [T1]

  2. FY(y)=P(X≤h(y))=FX(h(y))F_Y(y)=P(X\le h(y))=F_X(h(y))이다.1회 정의 6.2

  3. hh는 미분가능하고 h′(y)=1/g′(h(y))>0h'(y)=1/g'(h(y))>0이다.역함수의 미분

  4. 연쇄법칙으로 fY(y)=fX(h(y)) h′(y)=fX(h(y)) ∣h′(y)∣f_Y(y)=f_X(h(y))\,h'(y)=f_X(h(y))\,|h'(y)|이다.1회 정리 6.7(d), 3

감소하는 경우

  1. {g(X)≤y}={X≥h(y)}\{g(X)\le y\}=\{X\ge h(y)\}이므로 FY(y)=1−FX(h(y))F_Y(y)=1-F_X(h(y))이다.1회 정리 4.3(c), P(X=h(y))=0P(X=h(y))=0

  2. 미분하면 fY(y)=−fX(h(y)) h′(y)=fX(h(y)) ∣h′(y)∣f_Y(y)=-f_X(h(y))\,h'(y)=f_X(h(y))\,|h'(y)|이다.h′<0h'<0

조건 확인 미분 FX′=fXF_X'=f_X는 fXf_X가 연속인 점에서만 보장된다(1회 정리 6.7(d)). 그래서 거꾸로 확인한다. 위의 fYf_Y를 (−∞,y](-\infty,y]에서 적분하고 x=h(s)x=h(s)로 치환하면 FX(h(y))F_X(h(y))(감소하면 1−FX(h(y))1-F_X(h(y)))가 나온다 [T7]. 밀도는 적분이 분포함수가 되는 함수이므로 이것으로 충분하다.

공식의 ∣h′(y)∣|h'(y)|를 야코비안이라 한다. 확률은 변환해도 보존된다. XX가 폭 dxdx의 칸에 들 확률 fX(x) dxf_X(x)\,dx는 YY가 그 칸의 상인 폭 dy=∣g′(x)∣ dxdy=|g'(x)|\,dx의 칸에 들 확률 fY(y) dyf_Y(y)\,dy와 같아야 한다. gg가 늘이는 곳에서는 밀도가 그만큼 엷어지고 줄이는 곳에서는 짙어진다. 3회에서 다변수의 야코비안 행렬식으로 넓힌다.

따름정리 4.4 (함수의 기댓값 — 단조인 경우) 정리 4.3의 조건에서 ∫S∣g(x)∣fX(x) dx<∞\int_S|g(x)|f_X(x)\,dx<\infty이면 EY=∫Sg(x)fX(x) dxEY=\int_Sg(x)f_X(x)\,dx이다. 이것으로 정리 1.9(b)가 단조인 gg에서 증명된다.

증명 전략 정리 4.3의 밀도로 EYEY를 쓰고 y=g(x)y=g(x)로 치환한다 [T7]. 감소하는 경우 적분 구간의 방향이 바뀌는 것을 절댓값이 맞춘다. 단계별 증명은 연습 4.8(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

예제 4.5 (위치와 척도) Y=a+bXY=a+bX (b≠0b\ne0)이면 h(y)=(y−a)/bh(y)=(y-a)/b, ∣h′∣=1/∣b∣|h'|=1/|b|이므로

fY(y)=1∣b∣ fX(y−ab).f_Y(y)=\frac1{|b|}\,f_X\Bigl(\frac{y-a}b\Bigr).

하나의 밀도 ff에서 이렇게 만든 분포의 모임을 위치–척도족이라 한다. 균등분포 U(a,b)\mathrm U(a,b)는 U(0,1)\mathrm U(0,1)의 위치–척도족이고, Exp(λ)\mathrm{Exp}(\lambda)는 Exp(1)\mathrm{Exp}(1)을 1λ\tfrac1\lambda배 한 것이다. 거꾸로 평균 μ\mu, 표준편차 σ\sigma인 XX를 Z=(X−μ)/σZ=(X-\mu)/\sigma로 표준화하면 EZ=0EZ=0, Var⁡Z=1\Var Z=1이다(정리 2.2).

4.3 확률적분변환과 역변환 표집 ​

분포함수 FF는 일반적으로 역함수가 없다(평평한 구간과 뛰는 점이 있다). 그래서 일반화된 역함수를 쓴다.

F−(u)=inf⁡{x∈R: F(x)≥u},0<u<1.F^{-}(u)=\inf\{x\in\R:\ F(x)\ge u\},\qquad 0<u<1 .

FF가 연속이고 순증가이면 F−=F−1F^-=F^{-1}이다. F−(u)F^-(u)는 FF의 uu-분위수이고 F−(12)F^-(\tfrac12)가 중앙값이다.

보조정리 4.6 (분위수 함수의 기본 성질) 0<u<10<u<1과 실수 xx에 대해 F−(u)≤x  ⟺  u≤F(x)F^-(u)\le x\iff u\le F(x).

증명 (⇐\Leftarrow) u≤F(x)u\le F(x)이면 xx는 집합 {x′:F(x′)≥u}\{x':F(x')\ge u\}의 원소이므로 하한 F−(u)F^-(u)는 xx 이하다. (⇒\Rightarrow) 먼저 집합 {x′:F(x′)≥u}\{x':F(x')\ge u\}가 비어 있지 않고 아래로 유계라는 것을 확인한다. F→1>uF\to1>u (x→∞x\to\infty)이므로 비어 있지 않고, F→0<uF\to0<u (x→−∞x\to-\infty)이므로 아래로 유계다(1회 정리 6.3(b)). 하한의 정의로 F(xn)≥uF(x_n)\ge u이고 xn↓F−(u)x_n\downarrow F^-(u)인 수열이 있다. FF는 오른쪽 연속이므로(1회 정리 6.3(c)) F(F−(u))=lim⁡F(xn)≥uF(F^-(u))=\lim F(x_n)\ge u이다. F−(u)≤xF^-(u)\le x이면 FF가 비감소이므로 F(x)≥F(F−(u))≥uF(x)\ge F(F^-(u))\ge u.

정리 4.7 (역변환 표집과 확률적분변환) 

  1. (a)

    (역변환 표집) FF가 임의의 분포함수이고 U∼U(0,1)U\sim\mathrm U(0,1)이면 X=F−(U)X=F^-(U)의 분포함수는 FF이다.

  2. (b)

    (확률적분변환) XX의 분포함수 FF가 연속이면 F(X)∼U(0,1)F(X)\sim\mathrm U(0,1)이다.

증명 전략 (a)는 보조정리 4.6로 사건을 바꿔 쓰는 한 줄이다. (b)는 같은 보조정리의 대우로 {F(X)<u}\{F(X)<u\}를 XX에 대한 사건으로 바꾸고, FF의 연속성으로 F(F−(u))=uF(F^-(u))=u를 보인다 [T2].

(a)

  1. {F−(U)≤x}={U≤F(x)}\{F^-(U)\le x\}=\{U\le F(x)\}이다.보조정리 4.6

  2. P(U≤F(x))=F(x)P(U\le F(x))=F(x)이다.0≤F(x)≤10\le F(x)\le1, U∼U(0,1)U\sim\mathrm U(0,1)

(b)

  1. 0<u<10<u<1을 고정한다. 보조정리 4.6의 대우로 F(x)<u  ⟺  x<F−(u)F(x)<u\iff x<F^-(u)이므로 {F(X)<u}={X<F−(u)}\{F(X)<u\}=\{X<F^-(u)\}이다.대우 [T2]

  2. P(F(X)<u)=P(X<F−(u))=F(F−(u)−)=F(F−(u))P(F(X)<u)=P(X<F^-(u))=F(F^-(u)-)=F(F^-(u))이다.1회 정리 6.3(d), FF 연속

  3. F(F−(u))≥uF(F^-(u))\ge u이다.보조정리 4.6의 증명

  4. x<F−(u)x<F^-(u)이면 F(x)<uF(x)<u이고, x↑F−(u)x\uparrow F^-(u)로 보내면 F(F−(u))≤uF(F^-(u))\le u이다. 3과 합하면 F(F−(u))=uF(F^-(u))=u이다.1, FF 연속 [T5]

  5. {F(X)<u+1n}↓{F(X)≤u}\{F(X)<u+\tfrac1n\}\downarrow\{F(X)\le u\}이므로 P(F(X)≤u)=lim⁡n(u+1n)=uP(F(X)\le u)=\lim_n(u+\tfrac1n)=u이다.1회 정리 4.7(b), 2 4

  6. F(X)F(X)의 분포함수는 (0,1)(0,1)에서 uu이므로 F(X)∼U(0,1)F(X)\sim\mathrm U(0,1)이다.1회 정리 6.3

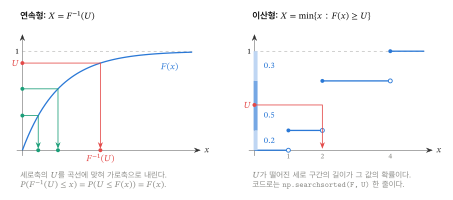
그림 4.1. 역변환 표집(정리 4.7(a)). 왼쪽: 연속형은 세로축의 균등 난수를 곡선에 맞혀 가로축으로 내린다. 오른쪽: 이산형은 균등 난수가 떨어진 세로 구간의 길이가 그 값의 확률이다.
그림 4.1 역변환 표집(정리 4.7(a)). 왼쪽: 연속형은 세로축의 균등 난수를 곡선에 맞혀 가로축으로 내린다. 오른쪽: 이산형은 균등 난수가 떨어진 세로 구간의 길이가 그 값의 확률이다.

알고리즘 4.8 (역변환 표집) 분포함수 FF를 따르는 난수를 만든다.

  1. 1.

    균등 난수 U∼U(0,1)U\sim\mathrm U(0,1)을 뽑는다.

  2. 2.

    X=F−(U)X=F^-(U)를 돌려준다.

예. 지수분포 X=−1λlog⁡(1−U)X=-\tfrac1\lambda\log(1-U). Cauchy 분포 F(x)=12+1πarctan⁡xF(x)=\tfrac12+\tfrac1\pi\arctan x에서 X=tan⁡(π(U−12))X=\tan\bigl(\pi(U-\tfrac12)\bigr). 기하분포 X=⌈log⁡(1−U)/log⁡q⌉X=\bigl\lceil\log(1-U)/\log q\bigr\rceil. 값 x1<x2<⋯x_1<x_2<\cdots와 누적확률 cj=∑i≤jpic_j=\sum_{i\le j}p_i를 갖는 이산분포는 cj−1<U≤cjc_{j-1}<U\le c_j인 jj를 찾아 xjx_j를 돌려준다(np.searchsorted).

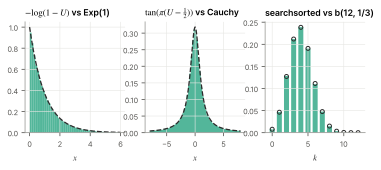
그림 4.2. 균등 난수 10만 개를 역변환한 표본(청록)과 목표 분포(점선·원). 오른쪽은 공평한 주사위 12개 가운데 5·6이 나온 수의 분포 b(12,tfrac13)이다.
그림 4.2 균등 난수 10만 개를 역변환한 표본(청록)과 목표 분포(점선·원). 오른쪽은 공평한 주사위 12개 가운데 5·6이 나온 수의 분포 b(12,13)\mathrm b(12,\tfrac13)이다.

(b)는 거꾸로 쓰인다. 모형이 맞다면 관측값을 모형의 분포함수에 넣은 F(Xi)F(X_i)들이 U(0,1)\mathrm U(0,1)처럼 퍼져 있어야 한다. 1회 노트북에서 현의 길이에 쓴 Kolmogorov–Smirnov 비교, 일기예보와 기계학습 모형의 보정(calibration) 검사가 이 원리다.

연습문제

연습 4.1 (지수분포를 두 가지로 ★) U∼U(0,1)U\sim\mathrm U(0,1)일 때 Y=−1λlog⁡(1−U)Y=-\tfrac1\lambda\log(1-U)의 밀도를 정리 4.3으로 구하라. 예제 4.2의 −1λlog⁡U-\tfrac1\lambda\log U와 같은 분포인 이유를 한 줄로 말하라.

풀이

g(u)=−1λlog⁡(1−u)g(u)=-\tfrac1\lambda\log(1-u)는 (0,1)(0,1)에서 증가, h(y)=1−e−λyh(y)=1-e^{-\lambda y}, h′(y)=λe−λyh'(y)=\lambda e^{-\lambda y}. 정리 4.3으로 fY(y)=1⋅λe−λyf_Y(y)=1\cdot\lambda e^{-\lambda y} (y>0y>0). 1−U1-U도 U(0,1)\mathrm U(0,1)이므로 −1λlog⁡U-\tfrac1\lambda\log U와 분포가 같다.

연습 4.2 (일대일이 아닌 제곱 ★★) X∼U(−1,2)X\sim\mathrm U(-1,2)이고 Y=X2Y=X^2이다. 0<y<10<y<1과 1≤y<41\le y<4로 나눠 FYF_Y와 fYf_Y를 구하라.

풀이

fX=13f_X=\tfrac13 (−1<x<2-1<x<2). 0<y<10<y<1이면 {X2≤y}={−y≤X≤y}\{X^2\le y\}=\{-\sqrt y\le X\le\sqrt y\}이고 이 구간은 (−1,2)(-1,2) 안이므로 FY(y)=2y3F_Y(y)=\tfrac{2\sqrt y}3, fY(y)=13yf_Y(y)=\tfrac1{3\sqrt y}. 1≤y<41\le y<4이면 −y≤−1-\sqrt y\le-1이므로 {X2≤y}={−1<X≤y}\{X^2\le y\}=\{-1<X\le\sqrt y\}, FY(y)=y+13F_Y(y)=\tfrac{\sqrt y+1}3, fY(y)=16yf_Y(y)=\tfrac1{6\sqrt y}. FY(1)=23F_Y(1)=\tfrac23으로 이어지고 FY(4)=1F_Y(4)=1이다.

연습 4.3 (Benford의 법칙 ★★) 양수 XX에 대해 log⁡10X\log_{10}X의 소수 부분이 U(0,1)\mathrm U(0,1)이라 하자. XX의 첫 자리 숫자가 dd일 확률이 log⁡10(1+1d)\log_{10}(1+\tfrac1d)임을 보여라. 1이 첫 자리일 확률은?

풀이

X=10N+VX=10^{N+V}, NN은 정수, V∈[0,1)V\in[0,1)이 log⁡10X\log_{10}X의 소수 부분이다. 첫 자리가 dd인 것은 d≤10V<d+1d\le10^V<d+1, 곧 log⁡10d≤V<log⁡10(d+1)\log_{10}d\le V<\log_{10}(d+1)과 같으므로 확률은 log⁡10(d+1)−log⁡10d=log⁡10(1+1d)\log_{10}(d+1)-\log_{10}d=\log_{10}(1+\tfrac1d). d=1d=1이면 log⁡102≈0.301\log_{10}2\approx0.301이다.

연습 4.4 (Cauchy의 역수 ★★) XX가 Cauchy 분포이면 1/X1/X도 Cauchy 분포임을 보여라. (힌트: g(x)=1/xg(x)=1/x는 (−∞,0)(-\infty,0)과 (0,∞)(0,\infty)에서 각각 단조다.) 또 Θ∼U(−π2,π2)\Theta\sim\mathrm U(-\tfrac\pi2,\allowbreak \tfrac\pi2)이면 tan⁡Θ\tan\Theta가 Cauchy 분포임을 보여라. 원점에서 무작위 방향으로 쏜 빛이 벽 x=1x=1에 닿는 높이다.

풀이

(0,∞)(0,\infty)에서 g(x)=1xg(x)=\tfrac1x, h(y)=1yh(y)=\tfrac1y, ∣h′(y)∣=1y2|h'(y)|=\tfrac1{y^2}이므로 fY(y)=1π(1+y−2)⋅1y2=1π(1+y2)f_Y(y)=\tfrac{1}{\pi(1+y^{-2})}\cdot\tfrac1{y^2}=\tfrac1{\pi(1+y^2)} (y>0y>0). (−∞,0)(-\infty,0)도 같다. 두 조각을 합치면(사건 {Y≤y}\{Y\le y\}를 XX의 부호로 나눠 분포함수 방법을 쓰면) Cauchy 밀도다. tan⁡Θ\tan\Theta: P(tan⁡Θ≤x)=P(Θ≤arctan⁡x)=arctan⁡x+π/2πP(\tan\Theta\le x)=P(\Theta\le\arctan x)=\tfrac{\arctan x+\pi/2}\pi, 곧 Cauchy의 분포함수.

연습 4.5 (혼합형 표집 ★) 1회의 보험금 XX(확률 0.30.3으로 0, 나머지는 밀도 0.7e−x0.7e^{-x})의 분포함수 FF에 대해 F−(u)F^-(u)를 구하라. u≤0.3u\le0.3이면 얼마인가?

풀이

F(x)=0F(x)=0 (x<0x<0), F(x)=0.3+0.7(1−e−x)F(x)=0.3+0.7(1-e^{-x}) (x≥0x\ge0). u≤0.3u\le0.3이면 F(0)=0.3≥uF(0)=0.3\ge u이고 x<0x<0에서 F=0<uF=0<u이므로 F−(u)=0F^-(u)=0. u>0.3u>0.3이면 F(x)=uF(x)=u를 풀어 F−(u)=log⁡0.71−uF^-(u)=\log\tfrac{0.7}{1-u}. 균등 난수의 30%가 0으로 가고 나머지가 지수분포의 꼬리로 간다.

연습 4.6 (Pareto 분포 ★) α>0\alpha>0에 대해 F(x)=1−x−αF(x)=1-x^{-\alpha} (x≥1x\ge1)인 분포를 Pareto 분포라 한다. 역변환 표집 공식을 쓰고, EXEX가 α>1\alpha>1일 때만 유한하며 그때 αα−1\tfrac\alpha{\alpha-1}임을, EX2EX^2이 α>2\alpha>2일 때만 유한함을 보여라.

풀이

F−(u)=(1−u)−1/αF^-(u)=(1-u)^{-1/\alpha}. 밀도 f(x)=αx−α−1f(x)=\alpha x^{-\alpha-1} (x≥1x\ge1)이므로 EX=α∫1∞x−αdxEX=\alpha\int_1^\infty x^{-\alpha}dx는 α>1\alpha>1에서만 유한하고 αα−1\tfrac\alpha{\alpha-1}이다. EX2=α∫1∞x1−αdxEX^2=\alpha\int_1^\infty x^{1-\alpha}dx는 α>2\alpha>2에서만 유한하다.

연습 4.7 (확률적분변환은 연속이어야 ★) X∼Bernoulli(12)X\sim\mathrm{Bernoulli}(\tfrac12)이면 F(X)F(X)는 어떤 분포인가? 정리 4.7(b)의 연속성 가정이 왜 필요한가?

풀이

F(0)=12F(0)=\tfrac12, F(1)=1F(1)=1이므로 F(X)F(X)는 12\tfrac12과 11을 확률 12\tfrac12씩 갖는다. U(0,1)\mathrm U(0,1)이 아니다. 정리의 증명에서 P(X<x)=F(x)P(X<x)=F(x)를 썼는데, FF가 뛰는 점에서는 성립하지 않는다.

연습 4.8 (함수의 기댓값, 단조인 경우: 증명 ★★ 유도형) 따름정리 4.4를 다음 순서로 증명하라. gg가 증가하는 경우부터 한다.

  1. (a)

    정리 4.3의 밀도로 EYEY를 yy에 대한 적분으로 쓰고, y=g(x)y=g(x)로 치환해 ∫Sg(x)fX(x) dx\int_Sg(x)f_X(x)\,dx를 얻어라. dy=g′(x) dxdy=g'(x)\,dx와 h′(g(x)) g′(x)=1h'(g(x))\,g'(x)=1을 쓴다.

  2. (b)

    같은 치환을 ∣y∣|y|에 해서 ∫T∣y∣fY(y) dy=∫S∣g(x)∣fX(x) dx<∞\int_T|y|f_Y(y)\,dy=\int_S|g(x)|f_X(x)\,dx<\infty, 곧 EYEY가 존재함을 보여라.

  3. (c)

    gg가 감소하면 치환 뒤 적분 구간의 위끝과 아래끝이 바뀐다. ∣h′∣=−h′|h'|=-h'이 그 방향을 되돌림을 보여라.

풀이

(a) gg가 증가하면 h=g−1h=g^{-1}도 증가하고 정리 4.3으로 fY(y)=fX(h(y))h′(y)f_Y(y)=f_X(h(y))h'(y) (y∈Ty\in T)이다. y=g(x)y=g(x)로 치환하면 xx가 SS를 지날 때 yy는 TT를 같은 방향으로 지나고, h(y)=xh(y)=x, dy=g′(x) dxdy=g'(x)\,dx이며 h′(g(x))g′(x)=1h'(g(x))g'(x)=1(역함수의 미분)이므로

∫Ty fX(h(y)) h′(y) dy=∫Sg(x) fX(x) h′(g(x)) g′(x) dx=∫Sg(x) fX(x) dx.\int_Ty\,f_X(h(y))\,h'(y)\,dy=\int_Sg(x)\,f_X(x)\,h'(g(x))\,g'(x)\,dx=\int_Sg(x)\,f_X(x)\,dx .

(b) 같은 치환을 ∣y∣|y|에 하면 ∫T∣y∣fY(y) dy=∫S∣g(x)∣fX(x) dx\int_T|y|f_Y(y)\,dy=\int_S|g(x)|f_X(x)\,dx이고, 가정으로 유한하다. 따라서 정의 1.5로 EYEY가 존재하고 (a)의 값과 같다. (c) gg가 감소하면 xx가 SS를 왼쪽에서 오른쪽으로 지날 때 yy는 TT를 오른쪽에서 왼쪽으로 지난다. 치환한 적분은 ∫sup⁡Tinf⁡T\int_{\sup T}^{\inf T}가 되어 부호가 하나 바뀌고, ∣h′∣=−h′|h'|=-h'의 부호가 그것을 되돌린다. 결과는 (a)와 같다.

이 회차에서 읽은 절 0개 · 회차 차례