Skip to content

2회 · 기댓값·부등식·대수의 법칙 · 노트

7 부숴보기 — 가정을 빼면 ​

이 회차의 정리들에는 모두 “기댓값이 존재하면”, “분산이 유한하면”, “mgf가 0의 근방에서 존재하면”, “독립이면”이라는 조건이 붙어 있다. 조건을 하나씩 빼 본다.

7.1 기댓값이 무한대 — St. Petersburg 역설 ​

역사 Nicolaus Bernoulli(Jacob의 조카)는 1713년 Montmort에게 보낸 편지에서 다음 내기를 물었다. 공평한 동전을 앞면이 나올 때까지 던져, kk번째에 처음 앞면이 나오면 2k2^k 두카트를 받는다. 이 내기에 들어가는 값으로 얼마를 내겠는가? 25년 뒤 그의 사촌 Daniel Bernoulli가 상트페테르부르크 학술원의 논문집(1738)에 해법을 실었고, 문제는 그 도시의 이름을 얻었다.

상금 X=2KX=2^K, P(K=k)=2−kP(K=k)=2^{-k}이므로

EX=∑k=1∞2k⋅2−k=1+1+1+⋯=∞.EX=\sum_{k=1}^\infty2^k\cdot2^{-k}=1+1+1+\cdots=\infty .

기댓값으로 값을 매기면(Huygens의 규칙) 어떤 금액을 내도 싸다. 그러나 실제로 20두카트를 내겠다는 사람도 드물다. 상금의 중앙값은 2두카트이고, 4두카트 이하일 확률이 34\tfrac34이다.

Daniel Bernoulli의 해법은 돈의 쓸모가 금액에 비례하지 않는다는 것이었다. 가진 돈이 늘수록 같은 1두카트의 쓸모는 줄어든다. 그는 쓸모의 증가가 가진 돈에 반비례한다고 놓아 u(w)=log⁡wu(w)=\log w를 얻었다. 그러면

Elog⁡2X=∑k=1∞k 2−k=2E\log_2X=\sum_{k=1}^\infty k\,2^{-k}=2

이므로 확실성 등가(예제 5.11)는 22=42^2=4두카트다. 기댓값은 무한대인데 이 내기의 값은 4두카트라는 것이다.

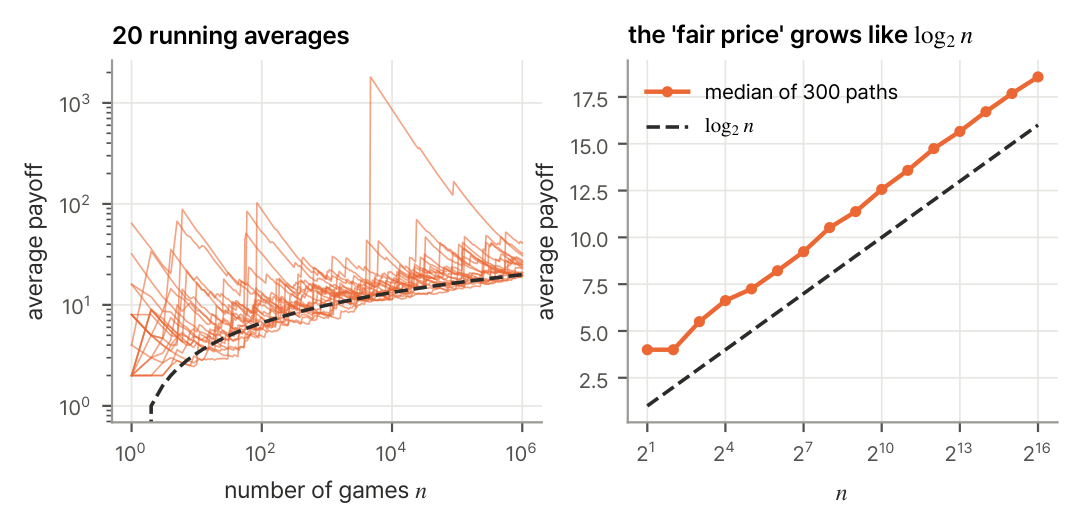
그림 7.1. St. Petersburg 내기. 왼쪽: n판의 평균 상금 경로 20개. 큰 상금이 가끔 경로를 위로 튕겨 올리고, 그 사이에는 천천히 내려온다. 오른쪽: 경로들의 중앙값은 log_2n(점선)을 따라 자란다.
그림 7.1 St. Petersburg 내기. 왼쪽: nn판의 평균 상금 경로 20개. 큰 상금이 가끔 경로를 위로 튕겨 올리고, 그 사이에는 천천히 내려온다. 오른쪽: 경로들의 중앙값은 log⁡2n\log_2n(점선)을 따라 자란다.

대수의 법칙은 어떻게 되나? 평균이 무한대이므로 정리 6.3을 쓸 수 없고, 실제로 Xˉn\bar X_n은 어떤 상수로도 수렴하지 않는다. 그림 7.1에서 평균 상금은 log⁡2n\log_2n처럼 자란다. Feller(1945)는 이것을 정확히 했다. Xˉn/log⁡2n→P1\bar X_n/\log_2n\xrightarrow{P}1이다(연습 7.3). 1,000판의 공평한 참가비는 판마다 약 10두카트, 100만 판이면 약 20두카트다. 공평한 값이 판의 수에 따라 달라지는 내기다.

7.2 기댓값이 없다 — Cauchy ​

Cauchy 분포에는 기댓값이 없다(예제 1.8). 이 경우 표본평균은 더 극적으로 행동한다. 독립인 Cauchy 확률변수 nn개의 평균 Xˉn\bar X_n은 다시 같은 Cauchy 분포를 따른다(7회에서 증명한다). 1,000개를 평균해도 한 개를 볼 때보다 나아지는 것이 없다. 그림 7.2의 경로는 몇 번이고 큰 값에 끌려가고 어디에도 정착하지 않는다.

분산은 무한대이지만 평균은 있는 경우도 있다. Pareto 분포(연습 4.6)에서 α=1.5\alpha=1.5이면 EX=3EX=3이고 EX2=∞EX^2=\infty이다. 이때는 Chebyshev 부등식을 쓸 수 없지만, 대수의 법칙의 결론 Xˉn→P3\bar X_n\xrightarrow{P}3은 여전히 참이다(Khinchin, 7회). 다만 수렴이 1/n1/\sqrt n보다 훨씬 느리다. 오른쪽 꼬리가 무거운 손실, 소득, 파일 크기 같은 자료에서 평균이 오래 흔들리는 이유다.
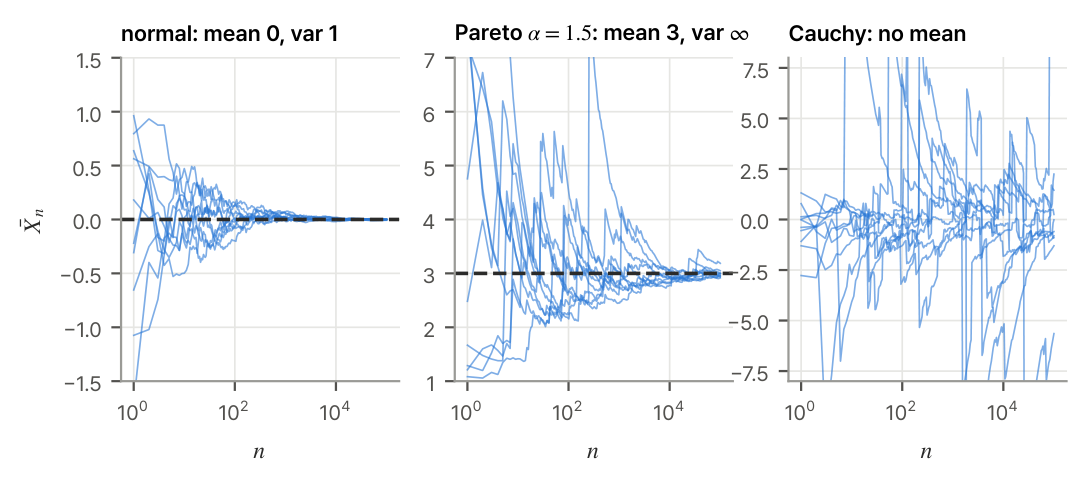
그림 7.2. 누적 표본평균의 경로 각 10개. 왼쪽: 정규분포(분산 유한)는 1/√n로 정착한다. 가운데: Pareto α=1.5(평균 3, 분산 무한대)는 정착하지만 느리다. 오른쪽: Cauchy(평균 없음)는 정착하지 않는다.
그림 7.2 누적 표본평균의 경로 각 10개. 왼쪽: 정규분포(분산 유한)는 1/n1/\sqrt n로 정착한다. 가운데: Pareto α=1.5\alpha=1.5(평균 3, 분산 무한대)는 정착하지만 느리다. 오른쪽: Cauchy(평균 없음)는 정착하지 않는다.

7.3 적률이 분포를 정하지 못한다 ​

mgf의 유일성(3.3절)에는 “0의 근방에서 존재하면”이라는 조건이 있다. 이 조건을 빼면, 곧 모든 적률이 있어도 mgf가 없으면 적률이 분포를 정하지 못할 수 있다.

정리 7.1 (적률이 모두 같은 두 분포) ϕ(y)=12πe−y2/2\phi(y)=\tfrac1{\sqrt{2\pi}}e^{-y^2/2}로 두고 x>0x>0에서

f(x)=1x ϕ(log⁡x),fa(x)=f(x)[1+asin⁡(2πlog⁡x)],∣a∣≤1f(x)=\frac1x\,\phi(\log x),\qquad f_a(x)=f(x)\bigl[1+a\sin(2\pi\log x)\bigr],\quad |a|\le1

라 하자. 그러면 모든 k=0,1,2,…k=0,1,2,\dots에 대해 ∫0∞xkfa(x) dx=∫0∞xkf(x) dx=ek2/2\int_0^\infty x^kf_a(x)\,dx=\int_0^\infty x^kf(x)\,dx=e^{k^2/2}이다.

증명 ∫0∞xkf(x)sin⁡(2πlog⁡x) dx=0\int_0^\infty x^kf(x)\sin(2\pi\log x)\,dx=0을 보이면 된다. x=eyx=e^y로 치환하면 dx=eydydx=e^ydy, f(ey)ey=ϕ(y)f(e^y)e^y=\phi(y)이므로 적분은 ∫−∞∞ekyϕ(y)sin⁡(2πy) dy\int_{-\infty}^\infty e^{ky}\phi(y)\sin(2\pi y)\,dy이다. 지수를 완전제곱으로 쓰면 ky−y22=k22−(y−k)22ky-\tfrac{y^2}2=\tfrac{k^2}2-\tfrac{(y-k)^2}2이므로 y=k+zy=k+z로 다시 치환해

ek2/2∫−∞∞ϕ(z)sin⁡(2π(z+k)) dz=ek2/2∫−∞∞ϕ(z)sin⁡(2πz) dz=0.e^{k^2/2}\int_{-\infty}^\infty\phi(z)\sin\bigl(2\pi(z+k)\bigr)\,dz=e^{k^2/2}\int_{-\infty}^\infty\phi(z)\sin(2\pi z)\,dz=0 .

kk가 정수이므로 sin⁡(2π(z+k))=sin⁡(2πz)\sin(2\pi(z+k))=\sin(2\pi z)이고, ϕ\phi는 짝함수, sin⁡\sin은 홀함수이므로 적분은 0이다. 같은 계산에서 sin⁡\sin을 빼면 ∫xkf=ek2/2∫ϕ\int x^kf=e^{k^2/2}\int\phi이다.

∫ϕ=1\int\phi=1은 5회에서 증명한다(가우스 적분). 그러면 ff는 로그정규분포의 밀도(log⁡X\log X가 표준정규)이고, faf_a도 음이 아니고 적분이 1인 밀도다. 두 분포는 다르지만(a≠0a\ne0이면 faf_a는 물결친다) 모든 적률이 같다(Heyde, 1963). 로그정규분포에는 mgf가 없다. t>0t>0이면 E etX=∞E\,e^{tX}=\infty이다(연습 7.4). 적률의 수열 ek2/2e^{k^2/2}이 너무 빨리 자라서 분포를 묶어 두지 못하는 것이다.

그림 7.3. 로그정규 밀도 f(검정)와 f_a, a=±tfrac12. 세 밀도의 1차, 2차, 3차, … 모든 적률이 같다.
그림 7.3 로그정규 밀도 ff(검정)와 faf_a, a=±12a=\pm\tfrac12. 세 밀도의 1차, 2차, 3차, … 모든 적률이 같다.

7.4 독립이 아니면 ​

X1X_1이 Bernoulli(12)\mathrm{Bernoulli}(\tfrac12)이고 X2=X3=⋯=X1X_2=X_3=\cdots=X_1이면, 각 XiX_i의 평균은 12\tfrac12이지만 Xˉn=X1\bar X_n=X_1은 0 아니면 1이다. 대수의 법칙이 무너진다. 정리 2.8의 교차항 E(DiDj)E(D_iD_j)가 0이 아니라 14\tfrac14이기 때문이다. 관측들이 서로 닮아 있으면 nn개의 관측이 담은 정보는 nn개보다 적다. 3회에서 이것을 “유효 표본 크기”로 잰다.

연습문제

연습 7.1 (은행의 한도 ★) St. Petersburg 내기를 여는 카지노의 돈이 2202^{20}두카트(약 100만)뿐이어서, 상금이 그보다 크면 2202^{20}만 준다. 기대 상금이 21두카트임을 보여라. 기댓값을 무한대로 만든 것은 확률이 2−202^{-20}보다 작은 사건들이었다.

풀이

K≤20K\le20이면 상금 2K2^K, K>20K>20이면 2202^{20}이므로 기대 상금은 ∑k=1202k2−k+220P(K>20)=20+220⋅2−20=21\sum_{k=1}^{20}2^k2^{-k}+2^{20}P(K>20)=20+2^{20}\cdot2^{-20}=21두카트.

연습 7.2 (가진 돈이 있으면 ★★) 처음 가진 돈이 ww이고 효용이 log⁡\log이면, 참가비 cc를 낼 의향이 있는 최대 cc는 ∑k2−klog⁡(w−c+2k)=log⁡w\sum_k2^{-k}\log(w-c+2^k)=\log w의 해다. 노트북으로 w=100w=100과 w=106w=10^6일 때 cc를 구하라.

풀이

참가비 cc를 내고 참가하면 가진 돈이 w−c+2Kw-c+2^K이므로, 기대 효용이 참가하지 않을 때의 log⁡w\log w와 같아지는 cc가 최대 참가비다. 노트북의 수치 풀이로 w=100w=100이면 c≈7.8c\approx7.8, w=106w=10^6이면 c≈20.9c\approx20.9두카트. 부자일수록 더 많이 낼 의향이 있지만, 백만장자도 21두카트를 넘지 않는다.

연습 7.3 (Feller의 정규화 ★★★) St. Petersburg 상금 X1,…,XnX_1,\dots,X_n이 독립이다. bn=nlog⁡2nb_n=n\log_2n, Yi=Xi1{Xi≤bn}Y_i=X_i\mathbf 1\{X_i\le b_n\}으로 자른다. (a) P(어떤 Xi≠Yi)≤nP(X1>bn)≤2nbn→0P(\text{어떤 }X_i\ne Y_i)\le nP(X_1>b_n)\le\tfrac{2n}{b_n}\to0. (b) EYi=⌊log⁡2bn⌋EY_i=\lfloor\log_2b_n\rfloor, Var⁡Yi≤EYi2≤2bn\Var Y_i\le EY_i^2\le2b_n. (c) Chebyshev로 (∑Yi−nEY1)/bn→P0\bigl(\sum Y_i-nEY_1\bigr)/b_n\xrightarrow{P}0이고, nEY1/bn→1nEY_1/b_n\to1이다. 이것으로 ∑Xi/(nlog⁡2n)→P1\sum X_i/(n\log_2n)\xrightarrow{P}1을 결론지어라.

풀이

(a) P(X1>b)=P(K>log⁡2b)=2−⌊log⁡2b⌋≤2bP(X_1>b)=P(K>\log_2b)=2^{-\lfloor\log_2b\rfloor}\le\tfrac2b이고 Boole 부등식으로 P(어떤 Xi≠Yi)≤2nbn=2log⁡2n→0P(\text{어떤 }X_i\ne Y_i)\le\tfrac{2n}{b_n}=\tfrac2{\log_2n}\to0. (b) EY1=∑k:2k≤bn2k2−k=⌊log⁡2bn⌋EY_1=\sum_{k:2^k\le b_n}2^k2^{-k}=\lfloor\log_2b_n\rfloor, EY12=∑k:2k≤bn2k≤2⋅2⌊log⁡2bn⌋≤2bnEY_1^2=\sum_{k:2^k\le b_n}2^k\le2\cdot2^{\lfloor\log_2b_n\rfloor}\le2b_n. (c) YiY_i들은 독립이므로 Var⁡∑Yi≤2nbn\Var\sum Y_i\le2nb_n이고 Chebyshev로

P(∣∑iYi−nEY1∣≥εbn)≤2nbnε2bn2=2ε2log⁡2n→0.P\Bigl(\Bigl|\sum_iY_i-nEY_1\Bigr|\ge\varepsilon b_n\Bigr)\le\frac{2nb_n}{\varepsilon^2b_n^2}=\frac2{\varepsilon^2\log_2n}\to0 .

또 nEY1bn=⌊log⁡2(nlog⁡2n)⌋log⁡2n→1\tfrac{nEY_1}{b_n}=\tfrac{\lfloor\log_2(n\log_2n)\rfloor}{\log_2n}\to1. (a)로 ∑Xi=∑Yi\sum X_i=\sum Y_i일 확률이 1로 가므로 ∑Xi/bn→P1\sum X_i/b_n\xrightarrow{P}1.

연습 7.4 (로그정규에는 mgf가 없다 ★★) X=eYX=e^Y, YY가 표준정규이면 t>0t>0에 대해 E etX=∞E\,e^{tX}=\infty임을 보여라. (힌트: etx≥(tx)kk!e^{tx}\ge\tfrac{(tx)^k}{k!}이므로 E etX≥tkk!ek2/2E\,e^{tX}\ge\tfrac{t^k}{k!}e^{k^2/2}이고, 이것은 k→∞k\to\infty에서 발산한다.)

풀이

x>0x>0이면 etx≥(tx)kk!e^{tx}\ge\tfrac{(tx)^k}{k!}이므로 E etX≥tkk!EXk=tkek2/2k!E\,e^{tX}\ge\tfrac{t^k}{k!}EX^k=\tfrac{t^ke^{k^2/2}}{k!}. k!≤kk=eklog⁡kk!\le k^k=e^{k\log k}이므로 오른쪽은 exp⁡(k22−klog⁡k+klog⁡t)→∞\exp\bigl(\tfrac{k^2}2-k\log k+k\log t\bigr)\to\infty.

연습 7.5 (어떤 적률이 있나 ★) Pareto 분포 F(x)=1−x−αF(x)=1-x^{-\alpha} (x≥1x\ge1)에서 EXk<∞EX^k<\infty일 필요충분조건을 구하라. 이 분포에 mgf가 있나?

풀이

EXk=α∫1∞xk−α−1dx<∞  ⟺  k<αEX^k=\alpha\int_1^\infty x^{k-\alpha-1}dx<\infty\iff k<\alpha, 그때 αα−k\tfrac{\alpha}{\alpha-k}. 차수가 α\alpha 이상인 적률은 없으므로 mgf도 없다(t>0t>0이면 etx≥(tx)k/k!e^{tx}\ge(tx)^k/k!를 k>αk>\alpha로 쓴다).

이 회차에서 읽은 절 0개 · 회차 차례