Skip to content

8회 · 추론의 기초 · 노트

5 χ2\chi^2 검정 — Pearson (1900)과 Fisher (1922) ​

역사 Karl Pearson은 1900년 Philosophical Magazine에 “상관된 변수들의 계에서 관측된 편차가 무작위 표집에서 생겼다고 합리적으로 볼 수 있는지 판정하는 기준”을 발표했다. 관측도수와 기대도수의 차이를 하나의 수 χ2\chi^2로 모으고 그 분포를 유도한 것이다. 첫 예가 Weldon의 주사위(2회 2절)였다. 그런데 Pearson은 모수를 자료에서 추정해도 자유도가 줄지 않는다고 보았다. 젊은 Fisher는 1922년 분할표에서, 1924년 일반적으로 자유도가 추정한 모수의 수만큼 준다는 것을 보였다. Pearson은 끝내 받아들이지 않았고, 두 사람의 불화는 평생 이어졌다.

5.1 Pearson의 정리 ​

nn번의 독립 시행이 kk개의 범주 가운데 하나로 떨어지고 범주 jj의 확률이 pjp_j이면, 범주별 개수 N=(N1,…,Nk)\mathbf N=(N_1,\dots,N_k)는 다항분포다(4회 1절).

정리 5.1 (Pearson의 χ2\chi^2) H0:p=p0H_0:\mathbf p=\mathbf p^0 (모든 pj0>0p^0_j>0)가 참이면

X2=∑j=1k(Nj−npj0)2npj0 →D χ2(k−1)(n→∞).X^2=\sum_{j=1}^k\frac{(N_j-np^0_j)^2}{np^0_j}\ \xrightarrow{D}\ \chi^2(k-1)\qquad(n\to\infty).

증명 전략 X2X^2를 한 벡터의 길이의 제곱으로 쓴다. 그 벡터의 정규 극한이 (k−1)(k-1)차원 공간으로의 사영임을 보이고, 회전해 χ2(k−1)\chi^2(k-1)을 읽는다.

  1. D=diag(p0)D=\mathrm{diag}(\mathbf p^0), Vn=D−1/2n(p^−p0)\mathbf V_n=D^{-1/2}\sqrt n(\hat{\mathbf p}-\mathbf p^0)로 두면 X2=∥Vn∥2X^2=\|\mathbf V_n\|^2이다.p^j=Nj/n\hat p_j=N_j/n을 대입

  2. n(p^−p0)→DNk(0, D−p0p0′)\sqrt n(\hat{\mathbf p}-\mathbf p^0)\xrightarrow{D}\N_k(\mathbf 0,\allowbreak \ D-\mathbf p^0\mathbf p^{0\prime})이다.다항분포의 CLT, 7회 예제 5.3

  3. u=(p10,…,pk0)′\mathbf u=\bigl(\sqrt{p^0_1},\allowbreak \dots,\allowbreak \sqrt{p^0_k}\bigr)\T로 두면 ∥u∥=1\|\mathbf u\|=1이고 D−1/2(D−p0p0′)D−1/2=I−uu′D^{-1/2}(D-\mathbf p^0\mathbf p^{0\prime})D^{-1/2}=I-\mathbf u\mathbf u\T이므로

    Vn→DNk(0, I−uu′).\mathbf V_n\xrightarrow{D}\N_k(\mathbf 0,\ I-\mathbf u\mathbf u\T) .
  4. P=I−uu′P=I-\mathbf u\mathbf u\T는 대칭이고 P2=PP^2=P인 사영행렬이다. Z∼Nk(0,I)\mathbf Z\sim\N_k(\mathbf 0,\allowbreak I)이면 PZ∼Nk(0,PP′)=Nk(0,P)P\mathbf Z\sim\N_k(\mathbf 0,\allowbreak PP\T)=\N_k(\mathbf 0,\allowbreak P)이므로 3의 극한은 PZP\mathbf Z의 분포다.연습 5.2, 5회 정리 3.8

  5. 첫 열이 u\mathbf u인 직교행렬 QQ를 잡고 W=Q′Z∼Nk(0,I)\mathbf W=Q\T\mathbf Z\sim\N_k(\mathbf 0,\allowbreak I)로 두면 W1=u′ZW_1=\mathbf u\T\mathbf Z, ∥W∥=∥Z∥\|\mathbf W\|=\|\mathbf Z\|이므로

    ∥PZ∥2=∥Z∥2−(u′Z)2=∑i=2kWi2∼χ2(k−1).\|P\mathbf Z\|^2=\|\mathbf Z\|^2-(\mathbf u\T\mathbf Z)^2=\sum_{i=2}^kW_i^2\sim\chi^2(k-1) .
  6. v↦∥v∥2\mathbf v\mapsto\|\mathbf v\|^2은 연속이므로 X2=∥Vn∥2→D∥PZ∥2∼χ2(k−1)X^2=\|\mathbf V_n\|^2\xrightarrow{D}\|P\mathbf Z\|^2\sim\chi^2(k-1)이다.연속사상, 7회 2.3절의 상자

조건 확인 모든 pj0>0p^0_j>0이어야 D−1/2D^{-1/2}가 정의된다. 5의 회전은 6회 Helmert 회전과 같은 논증이다. 확률이 0인 범주가 있으면 그 범주를 빼고 kk를 줄인다.

자유도 k−1k-1은 “비율의 합이 1”이라는 제약 하나 때문이다. Vn\mathbf V_n은 언제나 u′Vn=∑(Nj−npj0)/n=0\mathbf u\T\mathbf V_n=\sum(N_j-np^0_j)/\sqrt n=0을 만족해 u\mathbf u 방향의 성분이 없다. 6회의 S2S^2가 ∑(Xi−Xˉ)=0\sum(X_i-\bar X)=0 때문에 자유도 n−1n-1을 가졌던 것과 같다.

가정 주의 정리는 극한이다. 기대도수 npj0np^0_j가 작으면 근사가 나빠진다. Cochran(1954)의 경험칙은 “모든 기대도수가 1 이상이고 80% 이상이 5 이상”이다. 작은 칸은 이웃 칸과 합친다. 7절에서 이 규칙을 어기면 크기가 얼마나 틀리는지 본다.

5.2 모수를 추정하면 — Fisher의 자유도 ​

실제로는 p0\mathbf p^0가 완전히 정해지지 않고 모수 η∈Rm\boldsymbol\eta\in\R^m에 의존하는 경우가 많다(“이 자료는 어떤 정규분포를 따르는가”). 그러면 η\boldsymbol\eta를 자료에서 추정하고 p^j=pj(η^)\hat p_j=p_j(\hat{\boldsymbol\eta})로 기대도수를 만든다.

증명 없이 쓰는 사실 (추정한 모수만큼 자유도가 준다) η\boldsymbol\eta를 범주별 개수로부터 최대가능도(9회)나 최소 χ2\chi^2로 추정하면, 정칙조건 아래 X2=∑j(Nj−np^j)2np^j→Dχ2(k−1−m)X^2=\sum_j\tfrac{(N_j-n\hat p_j)^2}{n\hat p_j}\xrightarrow{D}\chi^2(k-1-m)이다(Fisher 1924; 증명은 Cramér 1946, 30장). 기하학적으로는 추정이 Vn\mathbf V_n을 mm차원 접공간 쪽으로 한 번 더 사영해 그 차원만큼 없앤다. 주의: 모수를 범주로 묶기 전의 원자료로 추정하면 극한은 χ2(k−1−m)\chi^2(k-1-m)과 χ2(k−1)\chi^2(k-1) 사이에 있다(Chernoff–Lehmann, 1954).

5회 예제 1.6의 Quetelet 가슴둘레는 칸 13개(기대도수가 작은 양 끝을 합친 뒤)에 정규의 두 모수를 추정했으므로 자유도가 13−1−2=1013-1-2=10이다.

5.3 분할표의 독립성 ​

두 범주형 변수(성별과 합격 여부, 머리색과 눈색)를 r×cr\times c 표로 센다. 칸 (i,j)(i,j)의 확률이 pijp_{ij}이고 H0H_0는 독립, 곧 pij=pi⋅p⋅jp_{ij}=p_{i\cdot}p_{\cdot j}이다.

따름정리 5.2 (독립성 검정) H0H_0 아래에서 Eij=Ni⋅N⋅jnE_{ij}=\tfrac{N_{i\cdot}N_{\cdot j}}n (행합과 열합의 곱을 총합으로 나눈 것)에 대해

X2=∑i=1r∑j=1c(Nij−Eij)2Eij →D χ2((r−1)(c−1)).X^2=\sum_{i=1}^r\sum_{j=1}^c\frac{(N_{ij}-E_{ij})^2}{E_{ij}}\ \xrightarrow{D}\ \chi^2\bigl((r-1)(c-1)\bigr).

증명 칸은 k=rck=rc개이고, 독립 모형의 모수는 행의 주변확률 r−1r-1개와 열의 주변확률 c−1c-1개다(합이 1이므로 하나씩 덜). 그 최대가능도 추정값이 p^i⋅=Ni⋅/n\hat p_{i\cdot}=N_{i\cdot}/n, p^⋅j=N⋅j/n\hat p_{\cdot j}=N_{\cdot j}/n이다(9회). 위 상자로 자유도는 rc−1−(r−1)−(c−1)=(r−1)(c−1)rc-1-(r-1)-(c-1)=(r-1)(c-1).

Pearson은 이 경우에도 자유도를 rc−1rc-1로 썼다. 2×22\times2 표라면 Pearson의 3과 Fisher의 1의 차이다. 같은 X2=3.84X^2=3.84를 Pearson의 자유도로 읽으면 p=0.28p=0.28, Fisher의 자유도로 읽으면 p=0.05p=0.05이다. 누가 옳은지는 시뮬레이션으로 판정할 수 있다(노트북, 그림 5.1).
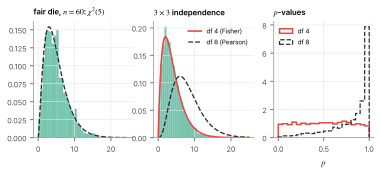
그림 5.1. 왼쪽: 공평한 주사위 60번의 X² (5천 번 반복)와 χ²(5). 가운데: 독립인 3×3 표(n=300)에서 주변확률을 추정한 X²와 χ²(4)(Fisher, 빨강), χ²(8)(Pearson, 점선). 오른쪽: 같은 시뮬레이션의 p-값. Fisher의 자유도로 계산하면 균등하고, Pearson의 자유도로 계산하면 1
그림 5.1 왼쪽: 공평한 주사위 60번의 X2X^2 (5천 번 반복)와 χ2(5)\chi^2(5). 가운데: 독립인 3×33\times3 표(n=300n=300)에서 주변확률을 추정한 X2X^2와 χ2(4)\chi^2(4)(Fisher, 빨강), χ2(8)\chi^2(8)(Pearson, 점선). 오른쪽: 같은 시뮬레이션의 pp-값. Fisher의 자유도로 계산하면 균등하고, Pearson의 자유도로 계산하면 1 쪽으로 몰린다(검정이 지나치게 보수적).
연습문제

연습 5.1 (두 범주이면 ★) k=2k=2이면 X2=(N1−np1)2np1p2=Z2X^2=\tfrac{(N_1-np_1)^2}{np_1p_2}=Z^2, Z=p^1−p1p1p2/nZ=\tfrac{\hat p_1-p_1}{\sqrt{p_1p_2/n}}임을 보여라. 비율의 zz 검정과 같다.

풀이

N2−np2=−(N1−np1)N_2-np_2=-(N_1-np_1)이므로 X2=(N1−np1)2(1np1+1np2)=(N1−np1)2np1p2X^2=(N_1-np_1)^2\bigl(\tfrac1{np_1}+\tfrac1{np_2}\bigr)=\tfrac{(N_1-np_1)^2}{np_1p_2}이고, 이것은 (p^1−p1p1p2/n)2\bigl(\tfrac{\hat p_1-p_1}{\sqrt{p_1p_2/n}}\bigr)^2이다.

연습 5.2 (사영행렬 ★) ∥u∥=1\|\mathbf u\|=1이면 P=I−uu′P=I-\mathbf u\mathbf u\T가 대칭이고 P2=PP^2=P이며 tr P=k−1\mathrm{tr}\,P=k-1임을 보여라. PP의 고윳값은?

풀이

P′=I−uu′=PP\T=I-\mathbf u\mathbf u\T=P. P2=I−2uu′+u(u′u)u′=PP^2=I-2\mathbf u\mathbf u\T+\mathbf u(\mathbf u\T\mathbf u)\mathbf u\T=P. trP=k−u′u=k−1\mathrm{tr}P=k-\mathbf u\T\mathbf u=k-1. 고윳값은 u\mathbf u 방향에서 0, 수직인 k−1k-1개 방향에서 1이다.

연습 5.3 (2×22\times2 표의 X2X^2 ★★) 2×22\times2 표 (abcd)\bigl(\begin{smallmatrix}a&b\\c&d\end{smallmatrix}\bigr)에서 X2=n(ad−bc)2(a+b)(c+d)(a+c)(b+d)X^2=\dfrac{n(ad-bc)^2}{(a+b)(c+d)(a+c)(b+d)}임을 보여라.

풀이

E11=(a+b)(a+c)nE_{11}=\tfrac{(a+b)(a+c)}n이고 a−E11=ad−bcna-E_{11}=\tfrac{ad-bc}n이다. 네 칸 모두 차이의 절댓값이 ∣ad−bc∣n\tfrac{|ad-bc|}n이므로 X2=(ad−bc)2n2∑1EijX^2=\tfrac{(ad-bc)^2}{n^2}\sum\tfrac1{E_{ij}}이고, ∑1Eij=n3(a+b)(c+d)(a+c)(b+d)\sum\tfrac1{E_{ij}}=\tfrac{n^3}{(a+b)(c+d)(a+c)(b+d)} (네 분수를 통분하면 분자가 n⋅n2n\cdot n^2). 정리하면 식이다. Berkeley 자료에서 92.2.

연습 5.4 (Poisson 분산 검정 ★★) X1,…,XkX_1,\dots,X_k가 독립인 Poi(λ)\mathrm{Poi}(\lambda)이면 합 SS가 주어질 때 (X1,…,Xk)(X_1,\dots,X_k)는 Mult(S;1k,…,1k)\mathrm{Mult}(S;\tfrac1k,\allowbreak \dots,\allowbreak \tfrac1k)이다(4회 연습 2.4를 kk개로 넓힌 것). 이것으로 ∑i(Xi−Xˉ)2Xˉ\sum_i\tfrac{(X_i-\bar X)^2}{\bar X}이 근사적으로 χ2(k−1)\chi^2(k-1)임을 설명하고, 4회의 14개 군단의 20년 합계에서 27.327.3, p=0.011p=0.011을 확인하라.

풀이

S=sS=s가 주어지면 XiX_i들은 확률이 같은 kk개 범주에 ss번을 나눈 다항분포이므로 Pearson 통계량 ∑(Xi−s/k)2s/k=∑(Xi−Xˉ)2Xˉ\sum\tfrac{(X_i-s/k)^2}{s/k}=\sum\tfrac{(X_i-\bar X)^2}{\bar X}는 ss가 클 때 χ2(k−1)\chi^2(k-1)이다. 조건부 분포가 λ\lambda와 무관하므로 무조건부로도 그렇다. 군단의 20년 합계 14개로 27.327.3, 자유도 13, p=0.011p=0.011이다.

연습 5.5 (Pearson의 자유도 ★) X2=3.84X^2=3.84를 자유도 1과 3으로 읽은 pp-값을 구하라. 3×33\times3 표에서 Pearson의 8과 Fisher의 4는?

풀이

X2=3.84X^2=3.84: 자유도 1이면 p=0.050p=0.050, 3이면 0.2790.279, 4이면 0.4280.428, 8이면 0.8710.871. 자유도를 크게 잡으면 같은 증거가 훨씬 약해 보인다.

이 회차에서 읽은 절 0개 · 회차 차례