Skip to content

5회 · 정규분포의 탄생과 Galton의 타원 · 노트

3 다변량 정규분포 ​

Galton의 타원을 설명하려면 정규분포를 여러 변수로 넓혀야 한다. 이 절의 목표는 정리 A–D(그림 0.1)를 엄밀하게 세우는 것이다. 먼저 필요한 행렬 도구를 증명과 함께 정리한다.

3.1 행렬 준비 ​

확률벡터 X=(X1,…,Xn)′\X=(X_1,\dots,X_n)\T의 평균은 μ=EX\bmu=E\X, 공분산행렬은 Σ=Cov⁡X=E(X−μ)(X−μ)′\Sigma=\Cov\X=E(\X-\bmu)(\X-\bmu)\T, 곧 Σij=Cov⁡(Xi,Xj)\Sigma_{ij}=\Cov(X_i,X_j)이다.

보조정리 3.1 (선형변환의 평균과 공분산) m×nm\times n 상수행렬 AA와 b∈Rm\bb\in\R^m에 대해 E(AX+b)=Aμ+bE(A\X+\bb)=A\bmu+\bb, Cov⁡(AX+b)=AΣA′\Cov(A\X+\bb)=A\Sigma A\T이다. 특히 a′Σa=Var⁡(a′X)≥0\ba\T\Sigma\ba=\Var(\ba\T\X)\ge0이므로 Σ\Sigma는 대칭 반정치(positive semidefinite)다.

증명 기댓값의 선형성으로 첫 식이 나온다. 그러면 Cov⁡(AX+b)=E[A(X−μ)(X−μ)′A′]=AΣA′\Cov(A\X+\bb)=E\bigl[A(\X-\bmu)(\X-\bmu)\T A\T\bigr]=A\Sigma A\T.

보조정리 3.2 (스펙트럼 분해, 제곱근, Cholesky) 대칭 반정치 Σ\Sigma는 직교행렬 VV와 Λ=diag⁡(λ1,…,λn)\Lambda=\diag(\lambda_1,\allowbreak \dots,\allowbreak \lambda_n), λi≥0\lambda_i\ge0으로 Σ=VΛV′\Sigma=V\Lambda V\T라 쓸 수 있다.

  1. (a)

    Σ1/2:=VΛ1/2V′\Sigma^{1/2}:=V\Lambda^{1/2}V\T는 대칭이고 Σ1/2Σ1/2=Σ\Sigma^{1/2}\Sigma^{1/2}=\Sigma이다. Σ\Sigma가 양정치이면 Σ−1/2:=VΛ−1/2V′=(Σ1/2)−1\Sigma^{-1/2}:=V\Lambda^{-1/2}V\T=(\Sigma^{1/2})^{-1}이다.

  2. (b)

    Σ\Sigma가 양정치이면 대각원소가 양수인 하삼각행렬 LL이 유일하게 존재해 Σ=LL′\Sigma=LL\T이다(Cholesky 분해).

(a)는 V′V=IV\T V=I로 바로 확인되고, (b)는 선형대수 교재의 표준 결과다. 정규분포를 구성할 때는 Σ=AA′\Sigma=AA\T인 행렬 AA 하나만 있으면 되고, (a)의 Σ1/2\Sigma^{1/2}와 (b)의 LL이 모두 그런 AA다.

이 절에서 가장 중요한 도구는 블록 행렬이다. 다음 보조정리 하나가 정리 C의 두 번째 증명, 정밀도행렬 표현, 행렬식 공식을 모두 준다.

보조정리 3.3 (블록 행렬과 Schur 보수) 대칭 행렬 Σ\Sigma를 블록으로 나누고 Σ22\Sigma_{22}가 가역이라 하자. 다음과 같이 둔다.

Σ=(Σ11Σ12Σ21Σ22),T=(I−B0I),B=Σ12Σ22−1,Σ11⋅2=Σ11−Σ12Σ22−1Σ21(Schur 보수).\begin{gather*} \Sigma=\begin{pmatrix}\Sigma_{11}&\Sigma_{12}\\ \Sigma_{21}&\Sigma_{22}\end{pmatrix},\qquad T=\begin{pmatrix}I&-B\\0&I\end{pmatrix},\\[4pt] B=\Sigma_{12}\Sigma_{22}^{-1},\qquad \Sigma_{11\cdot2}=\Sigma_{11}-\Sigma_{12}\Sigma_{22}^{-1}\Sigma_{21}\quad(\text{Schur 보수}). \end{gather*}
  1. (a)

    (블록 대각화) T Σ T′=diag⁡(Σ11⋅2, Σ22)T\,\Sigma\,T\T=\diag(\Sigma_{11\cdot2},\allowbreak \ \Sigma_{22}).

  2. (b)

    (행렬식) ∣Σ∣=∣Σ22∣ ∣Σ11⋅2∣|\Sigma|=|\Sigma_{22}|\,|\Sigma_{11\cdot2}|.

  3. (c)

    (양정치) Σ≻0  ⟺  Σ22≻0\Sigma\succ0\iff\Sigma_{22}\succ0이고 Σ11⋅2≻0\Sigma_{11\cdot2}\succ0.

  4. (d)

    (역행렬) Σ\Sigma가 가역이면

    Σ−1=(Σ11⋅2−1−Σ11⋅2−1B−B′Σ11⋅2−1Σ22−1+B′Σ11⋅2−1B).\Sigma^{-1}=\begin{pmatrix}\Sigma_{11\cdot2}^{-1}&-\Sigma_{11\cdot2}^{-1}B\\[2pt] -B\T\Sigma_{11\cdot2}^{-1}&\Sigma_{22}^{-1}+B\T\Sigma_{11\cdot2}^{-1}B\end{pmatrix}.
  5. (e)

    (이차형식 분해) x=(x1,x2)\x=(\x_1,\x_2)에 대해

    x′Σ−1x=(x1−Bx2)′ Σ11⋅2−1 (x1−Bx2)+x2′Σ22−1x2.\x\T\Sigma^{-1}\x=(\x_1-B\x_2)\T\,\Sigma_{11\cdot2}^{-1}\,(\x_1-B\x_2)+\x_2\T\Sigma_{22}^{-1}\x_2 .

증명 Σ\Sigma가 대칭이므로 Σ21=Σ12′\Sigma_{21}=\Sigma_{12}\T이고 B′=Σ22−1Σ21B\T=\Sigma_{22}^{-1}\Sigma_{21}이다.

(a) 먼저 왼쪽에 TT를 곱하면

TΣ=(Σ11−BΣ21Σ12−BΣ22Σ21Σ22)=(Σ11⋅20Σ21Σ22),T\Sigma=\begin{pmatrix}\Sigma_{11}-B\Sigma_{21}&\Sigma_{12}-B\Sigma_{22}\\ \Sigma_{21}&\Sigma_{22}\end{pmatrix} =\begin{pmatrix}\Sigma_{11\cdot2}&0\\ \Sigma_{21}&\Sigma_{22}\end{pmatrix},

이다(BΣ22=Σ12B\Sigma_{22}=\Sigma_{12}). 여기에 오른쪽으로 T′T\T를 곱하면

TΣT′=(Σ11⋅20Σ21Σ22)(I0−B′I)=(Σ11⋅20Σ21−Σ22B′Σ22),T\Sigma T\T=\begin{pmatrix}\Sigma_{11\cdot2}&0\\ \Sigma_{21}&\Sigma_{22}\end{pmatrix}\begin{pmatrix}I&0\\-B\T&I\end{pmatrix} =\begin{pmatrix}\Sigma_{11\cdot2}&0\\ \Sigma_{21}-\Sigma_{22}B\T&\Sigma_{22}\end{pmatrix},

이고 Σ22B′=Σ21\Sigma_{22}B\T=\Sigma_{21}이므로 (2,1) 블록이 00이 된다.

(b) det⁡T=1\det T=1이므로 (a)의 양변에 행렬식을 취한다.

(c) TT는 가역이므로 Σ≻0  ⟺  TΣT′≻0\Sigma\succ0\iff T\Sigma T\T\succ0이고, 블록 대각행렬은 각 블록이 양정치일 때 그리고 그때만 양정치다.

(d) (a)에서 Σ=T−1DT−′\Sigma=T^{-1}DT^{-\prime}, D=diag⁡(Σ11⋅2,Σ22)D=\diag(\Sigma_{11\cdot2},\allowbreak \Sigma_{22})이므로 Σ−1=T′D−1T\Sigma^{-1}=T\T D^{-1}T. 블록 곱을 계산하면

(I0−B′I)(Σ11⋅2−100Σ22−1)(I−B0I)=(Σ11⋅2−1−Σ11⋅2−1B−B′Σ11⋅2−1B′Σ11⋅2−1B+Σ22−1).\begin{pmatrix}I&0\\-B\T&I\end{pmatrix}\begin{pmatrix}\Sigma_{11\cdot2}^{-1}&0\\0&\Sigma_{22}^{-1}\end{pmatrix}\begin{pmatrix}I&-B\\0&I\end{pmatrix} =\begin{pmatrix}\Sigma_{11\cdot2}^{-1}&-\Sigma_{11\cdot2}^{-1}B\\-B\T\Sigma_{11\cdot2}^{-1}&B\T\Sigma_{11\cdot2}^{-1}B+\Sigma_{22}^{-1}\end{pmatrix}.

(e) x′Σ−1x=x′T′D−1Tx=(Tx)′D−1(Tx)\x\T\Sigma^{-1}\x=\x\T T\T D^{-1}T\x=(T\x)\T D^{-1}(T\x)이고 Tx=(x1−Bx2, x2)T\x=(\x_1-B\x_2,\ \x_2)이다.

연습문제

연습 3.1 (2×22\times2에서 확인 ★) 다음 Σ\Sigma(∣ρ∣<1|\rho|<1)에서 Σ11⋅2\Sigma_{11\cdot2}, ∣Σ∣|\Sigma|, Σ−1\Sigma^{-1}을 보조정리 3.3로 구하고 직접 계산과 비교하라.

Σ=(σ12ρσ1σ2ρσ1σ2σ22)\Sigma=\begin{pmatrix}\sigma_1^2&\rho\sigma_1\sigma_2\\ \rho\sigma_1\sigma_2&\sigma_2^2\end{pmatrix}
풀이
Σ11⋅2=σ12−ρ2σ12σ22σ22=σ12(1−ρ2),∣Σ∣=σ22⋅σ12(1−ρ2),B=ρσ1σ2.\Sigma_{11\cdot2}=\sigma_1^2-\frac{\rho^2\sigma_1^2\sigma_2^2}{\sigma_2^2}=\sigma_1^2(1-\rho^2),\qquad |\Sigma|=\sigma_2^2\cdot\sigma_1^2(1-\rho^2),\qquad B=\frac{\rho\sigma_1}{\sigma_2}.

보조정리 3.3(d)로

Σ−1=(1σ12(1−ρ2)−ρσ1σ2(1−ρ2)−ρσ1σ2(1−ρ2)1σ22+ρ2σ22(1−ρ2))=1∣Σ∣(σ22−ρσ1σ2−ρσ1σ2σ12),\Sigma^{-1}=\begin{pmatrix}\dfrac{1}{\sigma_1^2(1-\rho^2)}&-\dfrac{\rho}{\sigma_1\sigma_2(1-\rho^2)}\\[10pt]-\dfrac{\rho}{\sigma_1\sigma_2(1-\rho^2)}&\dfrac1{\sigma_2^2}+\dfrac{\rho^2}{\sigma_2^2(1-\rho^2)}\end{pmatrix} =\frac{1}{|\Sigma|}\begin{pmatrix}\sigma_2^2&-\rho\sigma_1\sigma_2\\-\rho\sigma_1\sigma_2&\sigma_1^2\end{pmatrix},

이고 마지막 식은 수반행렬로 직접 구한 역행렬과 같다.

연습 3.2 (정밀도행렬의 블록 ★★) Λ=Σ−1\Lambda=\Sigma^{-1}을 같은 크기로 나눠 Λ11,Λ12,…\Lambda_{11},\allowbreak \Lambda_{12},\allowbreak \dots라 하자. 보조정리 3.3(d)에서 Λ11=Σ11⋅2−1\Lambda_{11}=\Sigma_{11\cdot2}^{-1}이고 −Λ11−1Λ12=B-\Lambda_{11}^{-1}\Lambda_{12}=B임을 보여라.

풀이

보조정리 3.3(d)의 (1,1) 블록과 (1,2) 블록이 Λ11=Σ11⋅2−1\Lambda_{11}=\Sigma_{11\cdot2}^{-1}, Λ12=−Σ11⋅2−1B\Lambda_{12}=-\Sigma_{11\cdot2}^{-1}B이므로 −Λ11−1Λ12=Σ11⋅2Σ11⋅2−1B=B-\Lambda_{11}^{-1}\Lambda_{12}=\Sigma_{11\cdot2}\Sigma_{11\cdot2}^{-1}B=B.

3.2 정의 · 구성 · 밀도 ​

정의 3.4 (다변량 정규분포 (mgf에 의한 정의)) nn차원 확률벡터 X\cdat\X의 mgf가 모든 t∈Rn\bt\in\R^n에서

MX(t)=E et′X=exp⁡(t′μ+12 t′Σ t)M_{\X}(\bt)=E\,e^{\bt\T\X}=\exp\Bigl(\bt\T\cpar\bmu+\tfrac12\,\bt\T\cpar\Sigma\,\bt\Bigr)

이면(μ∈Rn\bmu\in\R^n, Σ\Sigma는 n×nn\times n 대칭 반정치) X∼Nn(μ,Σ)\X\sim\N_n(\bmu,\Sigma)라 쓴다.

왜 mgf로 정의하는가 (a) Σ\Sigma가 특이해 밀도가 없는 경우까지 포함한다(5.4절). (b) 정리 A가 한 줄로 끝난다. (c) mgf가 분포를 결정한다(보조정리 0.1(a)). 단점은 정의가 비어 있지 않음, 곧 그런 분포가 존재함을 따로 보여야 한다는 것이다. 다음 정리가 그 일을 한다.

정리 3.5 (존재와 모수의 의미) μ∈Rn\bmu\in\R^n, Σ\Sigma가 대칭 반정치이고 AA′=ΣAA\T=\Sigma라 하자. Z1,…,Zn∼iidN(0,1)Z_1,\dots,Z_n\iid\N(0,1), Z=(Z1,…,Zn)′\Z=(Z_1,\dots,Z_n)\T이면 X=μ+AZ∼Nn(μ,Σ)\X=\bmu+A\Z\sim\N_n(\bmu,\allowbreak \Sigma)이다. 또한 EX=μE\X=\bmu, Cov⁡X=Σ\Cov\X=\Sigma이다.

증명 ZiZ_i의 독립성과 정리 1.8(ii)(MZi(s)=es2/2M_{Z_i}(s)=e^{s^2/2})로

MX(t)=E et′μ+t′AZ=et′μ E e(A′t)′Z=et′μ∏i=1ne(A′t)i2/2=exp⁡(t′μ+12∥A′t∥2),M_{\X}(\bt)=E\,e^{\bt\T\bmu+\bt\T A\Z}=e^{\bt\T\bmu}\,E\,e^{(A\T\bt)\T\Z} =e^{\bt\T\bmu}\prod_{i=1}^ne^{(A\T\bt)_i^2/2} =\exp\Bigl(\bt\T\bmu+\tfrac12\|A\T\bt\|^2\Bigr),

그리고 ∥A′t∥2=t′AA′t=t′Σt\|A\T\bt\|^2=\bt\T AA\T\bt=\bt\T\Sigma\bt이다. 보조정리 3.2로 그런 AA는 항상 존재한다. 평균과 공분산은 보조정리 3.1에 EZ=0E\Z=\mathbf 0, Cov⁡Z=I\Cov\Z=I를 넣으면 나온다.

분포는 AA가 아니라 AA′=ΣAA\T=\Sigma에만 의존한다. 대칭 제곱근을 쓰든 Cholesky 인수를 쓰든 같은 분포가 나온다. 이 구성은 그대로 샘플러다(4절 알고리즘 4.1).

정리 3.6 (밀도) Σ≻0\Sigma\succ0이면 X∼Nn(μ,Σ)\X\sim\N_n(\bmu,\Sigma)는 밀도

 f(x)=1(2π)n/2 ∣Σ∣1/2exp⁡{−12(x−μ)′Σ−1(x−μ)},x∈Rn \boxed{\ f(\x)=\frac{1}{(2\pi)^{n/2}\,|\Sigma|^{1/2}}\exp\Bigl\{-\tfrac12(\x-\bmu)\T\Sigma^{-1}(\x-\bmu)\Bigr\},\qquad\x\in\R^n\ }

를 갖는다.

증명 전략 밀도를 아는 Z\Z에서 출발해 가역 선형변환 x=μ+Σ1/2z\x=\bmu+\Sigma^{1/2}\z로 옮기고, 변수변환 공식을 쓴다 [T7].

  1. 정리 3.5에서 A=Σ1/2A=\Sigma^{1/2}로 잡으면 X=μ+Σ1/2Z∼Nn(μ,Σ)\X=\bmu+\Sigma^{1/2}\Z\sim\N_n(\bmu,\allowbreak \Sigma)이다.정리 3.5

  2. Σ≻0\Sigma\succ0이면 Σ1/2\Sigma^{1/2}는 가역이므로 x=μ+Σ1/2z\x=\bmu+\Sigma^{1/2}\z는 Rn\R^n에서 Rn\R^n으로의 일대일 변환이고, 역변환은 z=Σ−1/2(x−μ)\z=\Sigma^{-1/2}(\x-\bmu)이다.보조정리 3.2(a)

  3. 역변환의 야코비안은 det⁡Σ−1/2=∣Σ∣−1/2\det\Sigma^{-1/2}=|\Sigma|^{-1/2}이다.det⁡Σ−1/2=∏λi−1/2\det\Sigma^{-1/2}=\prod\lambda_i^{-1/2}

  4. Z\Z의 밀도는 ∏iφ(zi)=(2π)−n/2e−z′z/2\prod_i\varphi(z_i)=(2\pi)^{-n/2}e^{-\z\T\z/2}이다.ZiZ_i 독립

  5. z′z=(x−μ)′Σ−1/2Σ−1/2(x−μ)=(x−μ)′Σ−1(x−μ)\z\T\z=(\x-\bmu)\T\Sigma^{-1/2}\Sigma^{-1/2}(\x-\bmu)=(\x-\bmu)\T\Sigma^{-1}(\x-\bmu)이다.Σ−1/2\Sigma^{-1/2}는 대칭

  6. 3–5를 변수변환 공식에 넣으면 결론이다.보조정리 0.2 [T7]

예제 3.7 (이변량 정규 밀도 — Dickson의 식) n=2n=2이고 ∣ρ∣<1|\rho|<1이면

Σ=(σX2ρσXσYρσXσYσY2),∣Σ∣=σX2σY2(1−ρ2),Σ−1=11−ρ2(1/σX2−ρ/(σXσY)−ρ/(σXσY)1/σY2).\begin{gather*} \Sigma=\begin{pmatrix}\sigma_X^2&\rho\sigma_X\sigma_Y\\ \rho\sigma_X\sigma_Y&\sigma_Y^2\end{pmatrix},\qquad |\Sigma|=\sigma_X^2\sigma_Y^2(1-\rho^2),\\[4pt] \Sigma^{-1}=\frac{1}{1-\rho^2}\begin{pmatrix}1/\sigma_X^2&-\rho/(\sigma_X\sigma_Y)\\-\rho/(\sigma_X\sigma_Y)&1/\sigma_Y^2\end{pmatrix}. \end{gather*}

표준화 변수 u=x−μXσXu=\tfrac{x-\mu_X}{\sigma_X}, w=y−μYσYw=\tfrac{y-\mu_Y}{\sigma_Y}로 쓰면

f(x,y)=12πσXσY1−ρ2exp⁡{−u2−2ρuw+w22(1−ρ2)}.f(x,y)=\frac{1}{2\pi\sigma_X\sigma_Y\sqrt{1-\rho^2}}\exp\Bigl\{-\frac{u^2-2\rho uw+w^2}{2(1-\rho^2)}\Bigr\}.

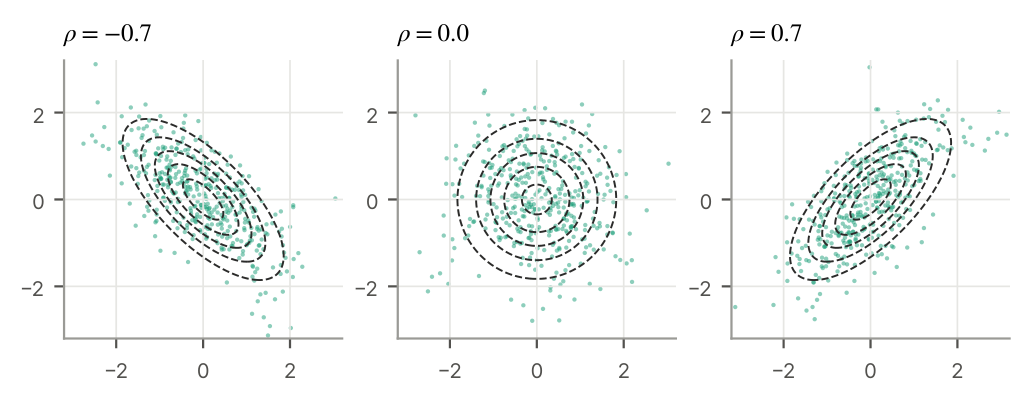
지수의 이차형식 Q=u2−2ρuw+w21−ρ2Q=\tfrac{u^2-2\rho uw+w^2}{1-\rho^2}이 상수인 곡선이 Galton이 본 타원이다.

그림 3.1. 표준화 이변량 정규. ρ에 따라 등고 타원이 기운다.
그림 3.1 표준화 이변량 정규. ρ\rho에 따라 등고 타원이 기운다.
연습문제

연습 3.3 (인수분해와 ρ=0\rho=0 ★) 예제 3.7의 f(x,y)f(x,y)가 xx만의 함수와 yy만의 함수의 곱으로 쓰일 필요충분조건이 ρ=0\rho=0임을 보여라.

풀이

ρ=0\rho=0이면 지수가 −u22−w22-\tfrac{u^2}{2}-\tfrac{w^2}{2}로 갈라진다. 거꾸로 f=g(x)h(y)f=g(x)h(y)이면 ∂2∂x ∂ylog⁡f=0\tfrac{\partial^2}{\partial x\,\partial y}\log f=0이어야 하는데

∂2∂x ∂y(−u2−2ρuw+w22(1−ρ2))=ρ(1−ρ2) σXσY\frac{\partial^2}{\partial x\,\partial y}\Bigl(-\frac{u^2-2\rho uw+w^2}{2(1-\rho^2)}\Bigr)=\frac{\rho}{(1-\rho^2)\,\sigma_X\sigma_Y}

이므로 ρ=0\rho=0이다.

연습 3.4 (사분면 확률 ★★) (X1,X2)(X_1,X_2)가 표준화 이변량 정규(σ=1\sigma=1, 상관 ρ\rho)이면 P(X1>0, X2>0)=14+arcsin⁡ρ2πP(X_1>0,\allowbreak \,X_2>0)=\tfrac14+\tfrac{\arcsin\rho}{2\pi}임을 보여라. (힌트: X2=ρX1+1−ρ2 ZX_2=\rho X_1+\sqrt{1-\rho^2}\,Z, Z⊥X1Z\perp X_1로 쓰고 (X1,Z)(X_1,Z)의 회전대칭을 이용한다.)

풀이

X2=ρX1+1−ρ2 ZX_2=\rho X_1+\sqrt{1-\rho^2}\,Z로 두면 (X1,Z)(X_1,Z)는 독립 표준정규이므로 회전대칭이다. (X1,Z)(X_1,Z)의 편각을 θ\theta, α=arcsin⁡ρ\alpha=\arcsin\rho로 쓰면

X2>0  ⟺  sin⁡αcos⁡θ+cos⁡αsin⁡θ>0  ⟺  sin⁡(θ+α)>0.X_2>0\iff\sin\alpha\cos\theta+\cos\alpha\sin\theta>0\iff\sin(\theta+\alpha)>0 .

X1>0X_1>0은 θ∈(−π2,π2)\theta\in(-\tfrac\pi2,\allowbreak \tfrac\pi2), X2>0X_2>0은 θ∈(−α,π−α)\theta\in(-\alpha,\pi-\alpha)이고, 교집합은 폭 π2+α\tfrac\pi2+\alpha의 부채꼴이다. 편각이 균등하므로 확률은 π/2+α2π=14+arcsin⁡ρ2π\tfrac{\pi/2+\alpha}{2\pi}=\tfrac14+\tfrac{\arcsin\rho}{2\pi}.

3.3 정리 A — 선형변환 ​

정리 3.8 (정리 A: 선형변환) X∼Nn(μ,Σ)\X\sim\N_n(\bmu,\Sigma), CC는 m×nm\times n 상수행렬, b∈Rm\bb\in\R^m이면

Y=CX+b ∼ Nm(Cμ+b, CΣC′).\Y=C\X+\bb\ \sim\ \N_m\bigl(C\bmu+\bb,\ C\Sigma C\T\bigr).

증명 t′(CX)=(C′t)′X\bt\T(C\X)=(C\T\bt)\T\X이므로 X\X의 mgf를 C′tC\T\bt에서 읽으면 된다.

MY(t)=E et′(CX+b)=et′b MX(C′t)=exp⁡(t′(Cμ+b)+12 t′CΣC′t).M_{\Y}(\bt)=E\,e^{\bt\T(C\X+\bb)}=e^{\bt\T\bb}\,M_{\X}(C\T\bt)=\exp\Bigl(\bt\T(C\bmu+\bb)+\tfrac12\,\bt\T C\Sigma C\T\bt\Bigr).

CΣC′C\Sigma C\T는 대칭 반정치이므로 정의 3.4에 맞는다.

따름정리 3.9 (주변분포) X=(X1′,X2′)′\X=(\X_1\T,\X_2\T)\T로 나누면 X1∼N(μ1,Σ11)\X_1\sim\N(\bmu_1,\allowbreak \Sigma_{11})이다. 특히 각 성분은 Xi∼N(μi,Σii)X_i\sim\N(\mu_i,\Sigma_{ii})이다.

증명 C=[ I  0 ]C=\bigl[\,I\ \ 0\,\bigr]에 정리 3.8를 쓴다.

결합정규의 주변분포는 모두 정규다. 그러나 역은 거짓이다(5.1절). 무엇이 결합정규를 판정하는가? 답은 “모든 선형결합”이다.

정리 3.10 (Cramér–Wold 판정) X\X가 결합정규일 필요충분조건은 모든 a∈Rn\ba\in\R^n에 대해 a′X\ba\T\X가 (분산이 00인 경우를 포함한) 단변량 정규인 것이다.

증명 전략 (⇒)(\Rightarrow)는 정리 A의 특수한 경우다. (⇐)(\Leftarrow)는 X\X의 mgf를 t\bt마다 한 변수 t′X\bt\T\X의 mgf의 값 Mt′X(1)M_{\bt\T\X}(1)로 읽는다. 단계별 증명은 연습 3.16(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

연습문제

연습 3.5 (선형결합 하나 ★) X∼N3(μ,Σ)\X\sim\N_3(\bmu,\Sigma)일 때 X1−2X2+X3X_1-2X_2+X_3의 분포를 구하라.

μ=(10−1),Σ=(420221012)\bmu=\begin{pmatrix}1\\0\\-1\end{pmatrix},\qquad \Sigma=\begin{pmatrix}4&2&0\\2&2&1\\0&1&2\end{pmatrix}
풀이

a=(1,−2,1)′\ba=(1,-2,1)\T이면 a′μ=1−0−1=0\ba\T\bmu=1-0-1=0, Σa=(0,−1,0)′\Sigma\ba=(0,-1,0)\T이므로 a′Σa=2\ba\T\Sigma\ba=2. 따라서 X1−2X2+X3∼N(0,2)X_1-2X_2+X_3\sim\N(0,2).

연습 3.6 (특이 공분산과 상수 선형결합 ★★) X∼Nn(μ,Σ)\X\sim\N_n(\bmu,\Sigma)이고 rank⁡Σ<n\operatorname{rank}\Sigma<n이면, P(a′X=a′μ)=1P(\ba\T\X=\ba\T\bmu)=1인 a≠0\ba\ne\mathbf 0이 존재함을 보여라.

풀이

rank⁡Σ<n\operatorname{rank}\Sigma<n이면 Σa=0\Sigma\ba=\mathbf0인 a≠0\ba\ne\mathbf0이 있다. 정리 3.8로 a′X∼N(a′μ, a′Σa)=N(a′μ,0)\ba\T\X\sim\N(\ba\T\bmu,\allowbreak \ \ba\T\Sigma\ba)=\N(\ba\T\bmu,\allowbreak 0), 곧 점질량이다(mgf가 et a′μe^{t\,\ba\T\bmu}).

3.4 정리 B — 독립과 무상관 ​

정리 3.11 (정리 B: 독립 ⇔\Leftrightarrow 무상관) X=(X1′,X2′)′∼Nn(μ,Σ)\X=(\X_1\T,\allowbreak \X_2\T)\T\sim\N_n(\bmu,\allowbreak \Sigma)이면  X1⊥X2  ⟺  Σ12=0\ \X_1\perp\X_2\iff\Sigma_{12}=0.

증명 전략 (⇐)(\Leftarrow)에서 결합 mgf의 지수를 블록으로 펼치면 Σ12\Sigma_{12}가 들어 있는 교차항 하나만 두 블록을 잇는다. 그 항이 사라지면 mgf가 두 주변 mgf의 곱으로 쪼개진다.

(⇒)(\Rightarrow)

  1. 독립이면 X1\X_1의 성분과 X2\X_2의 성분은 쌍마다 독립이므로 공분산이 00이고, Σ12=0\Sigma_{12}=0이다.독립이면 무상관

(⇐)(\Leftarrow)

  1. t=(t1′,t2′)′\bt=(\bt_1\T,\bt_2\T)\T로 나누면 t′Σt=t1′Σ11t1+2 t1′Σ12t2+t2′Σ22t2\bt\T\Sigma\bt=\bt_1\T\Sigma_{11}\bt_1+2\,\bt_1\T\Sigma_{12}\bt_2+\bt_2\T\Sigma_{22}\bt_2이다.블록 곱, Σ21=Σ12′\Sigma_{21}=\Sigma_{12}\T

  2. Σ12=0\Sigma_{12}=0이면 가운데 항이 사라진다.

    MX(t)=exp⁡(t1′μ1+12 t1′Σ11t1) exp⁡(t2′μ2+12 t2′Σ22t2).M_{\X}(\bt)=\exp\Bigl(\bt_1\T\bmu_1+\tfrac12\,\bt_1\T\Sigma_{11}\bt_1\Bigr)\,\exp\Bigl(\bt_2\T\bmu_2+\tfrac12\,\bt_2\T\Sigma_{22}\bt_2\Bigr) .
    정의 3.4
  3. 두 인수는 각각 MX1(t1)M_{\X_1}(\bt_1), MX2(t2)M_{\X_2}(\bt_2)이다.따름정리 3.9

  4. 결합 mgf가 0\mathbf0의 근방에서 주변 mgf의 곱이므로 X1⊥X2\X_1\perp\X_2이다.보조정리 0.1

가정 주의 가정은 “X1\X_1과 X2\X_2가 각각 정규”가 아니라 “(X1,X2)(\X_1,\X_2)가 결합정규”다. 증명에서 결합 mgf의 식을 쓴 곳이 바로 이 가정이다. 5.1절에서 이 가정을 빼면 무상관이지만 종속인 정규 쌍이 생긴다.

따름정리 3.12 (성분의 상호 독립) X∼Nn(μ,Σ)\X\sim\N_n(\bmu,\Sigma)의 성분 X1,…,XnX_1,\dots,X_n이 상호 독립일 필요충분조건은 Σ\Sigma가 대각행렬인 것이다. 결합정규에서는 쌍별 무상관이 상호 독립을 준다.

증명 Σ\Sigma가 대각이면 mgf가 nn개 인수로 쪼개진다.

6회에서는 정리 3.11로 정규표본의 Xˉ⊥S2\bar X\perp S^2를 증명한다. (Xˉ, X1−Xˉ,…,Xn−Xˉ)(\bar X,\allowbreak \,X_1-\bar X,\allowbreak \dots,\allowbreak X_n-\bar X)가 결합정규이고 공분산이 00이기 때문이다.

연습문제

연습 3.7 (합과 차 ★) (X1,X2)(X_1,X_2)가 결합정규이고 Var⁡X1=Var⁡X2\Var X_1=\Var X_2이면 X1+X2⊥X1−X2X_1+X_2\perp X_1-X_2임을 보여라. 분산이 다르면 어떻게 되는가?

풀이

(X1+X2, X1−X2)(X_1+X_2,\ X_1-X_2)는 정리 3.8로 결합정규이고

Cov⁡(X1+X2, X1−X2)=Var⁡X1−Var⁡X2.\Cov(X_1+X_2,\,X_1-X_2)=\Var X_1-\Var X_2 .

분산이 같으면 00이므로 정리 3.11로 독립이다. 분산이 다르면 상관이 있어 종속이다.

3.5 정리 C — 조건부분포 ​

정리 3.13 (정리 C: 조건부분포) X=(X1′,X2′)′∼Nn(μ,Σ)\X=(\X_1\T,\allowbreak \X_2\T)\T\sim\N_n(\bmu,\allowbreak \Sigma)이고 Σ22≻0\Sigma_{22}\succ0이면

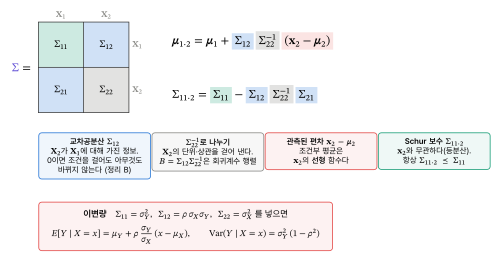
 X1∣X2=x2 ∼ N( μ1+Σ12Σ22−1(x2−μ2)⏟μ1⋅2 ,  Σ11−Σ12Σ22−1Σ21⏟Σ11⋅2 ) \boxed{\ \X_1\mid\X_2=\x_2\ \sim\ \N\Bigl(\ \underbrace{\bmu_1+\Sigma_{12}\Sigma_{22}^{-1}(\x_2-\bmu_2)}_{\bmu_{1\cdot2}}\ ,\ \ \underbrace{\Sigma_{11}-\Sigma_{12}\Sigma_{22}^{-1}\Sigma_{21}}_{\Sigma_{11\cdot2}}\ \Bigr)\ }
그림 3.2. 정리 C 공식의 해부. 블록마다 한 색을 쓴다.
그림 3.2 정리 C 공식의 해부. 블록마다 한 색을 쓴다.

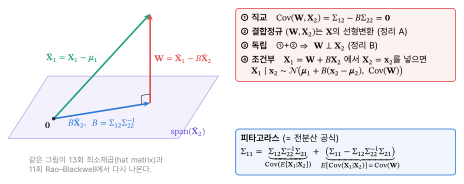
증명 전략 X1\X_1에서 X2\X_2로 설명되는 부분 BX2B\X_2를 빼 잔차 W=X1−BX2\W=\X_1-B\X_2를 만든다. BB를 잘 고르면 W\W와 X2\X_2가 무상관이고, 결합정규이므로 독립이다. 그러면 X2\X_2에 조건을 걸어도 W\W의 분포는 바뀌지 않는다.

B=Σ12Σ22−1B=\Sigma_{12}\Sigma_{22}^{-1}, W=X1−BX2\W=\X_1-B\X_2로 둔다.

  1. (W,X2)(\W,\X_2)는 결합정규다.

    (WX2)=(I−B0I)(X1X2)=TX.보조정리 3.3의 T, 정리 3.8\begin{pmatrix}\W\\ \X_2\end{pmatrix}=\begin{pmatrix}I&-B\\0&I\end{pmatrix}\begin{pmatrix}\X_1\\ \X_2\end{pmatrix}=T\X . \tag*{\htmlClass{reason}{\text{보조정리~\href{/read/05/3#lem-block}{3.3}의 $T$, 정리~\href{/read/05/3#thm-linear}{3.8}}}}
  2. Cov⁡(W,X2)=Cov⁡(X1,X2)−BCov⁡(X2,X2)=Σ12−BΣ22=0\Cov(\W,\allowbreak \X_2)=\Cov(\X_1,\allowbreak \X_2)-B\Cov(\X_2,\allowbreak \X_2)=\Sigma_{12}-B\Sigma_{22}=0이다.공분산의 쌍선형성

  3. W⊥X2\W\perp\X_2이다.1 2, 정리 3.11

  4. EW=μ1−Bμ2E\W=\bmu_1-B\bmu_2이고, 공분산은 다음과 같다.

    Cov⁡W=Σ11−BΣ21−Σ12B′+BΣ22B′=Σ11−Σ12Σ22−1Σ21=Σ11⋅2.\Cov\W=\Sigma_{11}-B\Sigma_{21}-\Sigma_{12}B\T+B\Sigma_{22}B\T=\Sigma_{11}-\Sigma_{12}\Sigma_{22}^{-1}\Sigma_{21}=\Sigma_{11\cdot2} .
    보조정리 3.1

    뒤의 세 항은 모두 Σ12Σ22−1Σ21\Sigma_{12}\Sigma_{22}^{-1}\Sigma_{21}이다.

  5. X1=W+BX2\X_1=\W+B\X_2이고 W\W는 X2\X_2와 독립이므로, X2=x2\X_2=\x_2로 조건을 걸어도 W\W의 분포는 그대로다. 따라서 X1∣x2\X_1\mid\x_2는 W+Bx2\W+B\x_2의 분포, 곧 N(μ1−Bμ2+Bx2, Σ11⋅2)\N(\bmu_1-B\bmu_2+B\x_2,\allowbreak \ \Sigma_{11\cdot2})이다.3 4

증명 x~=x−μ\tilde\x=\x-\bmu로 쓰고 보조정리 3.3(e)를 쓰면

x~′Σ−1x~=(x~1−Bx~2)′Σ11⋅2−1(x~1−Bx~2)+x~2′Σ22−1x~2,\tilde\x\T\Sigma^{-1}\tilde\x=(\tilde\x_1-B\tilde\x_2)\T\Sigma_{11\cdot2}^{-1}(\tilde\x_1-B\tilde\x_2)+\tilde\x_2\T\Sigma_{22}^{-1}\tilde\x_2,

(b)로 ∣Σ∣1/2=∣Σ11⋅2∣1/2∣Σ22∣1/2|\Sigma|^{1/2}=|\Sigma_{11\cdot2}|^{1/2}|\Sigma_{22}|^{1/2}이다. 따라서 결합밀도는 두 정규밀도의 곱으로 쪼개진다.

f(x)=exp⁡{−12(x1−μ1⋅2)′Σ11⋅2−1(x1−μ1⋅2)}(2π)n1/2∣Σ11⋅2∣1/2⏟f(x1∣x2) ⋅ exp⁡{−12x~2′Σ22−1x~2}(2π)n2/2∣Σ22∣1/2⏟f2(x2)f(\x)=\underbrace{\frac{\exp\{-\frac12(\x_1-\bmu_{1\cdot2})\T\Sigma_{11\cdot2}^{-1}(\x_1-\bmu_{1\cdot2})\}}{(2\pi)^{n_1/2}|\Sigma_{11\cdot2}|^{1/2}}}_{f(\x_1\mid\x_2)}\ \cdot\ \underbrace{\frac{\exp\{-\frac12\tilde\x_2\T\Sigma_{22}^{-1}\tilde\x_2\}}{(2\pi)^{n_2/2}|\Sigma_{22}|^{1/2}}}_{f_2(\x_2)}

(x~1−Bx~2=x1−μ1⋅2\tilde\x_1-B\tilde\x_2=\x_1-\bmu_{1\cdot2}). 둘째 인수는 따름정리 3.9의 주변밀도이므로 첫째 인수가 조건부밀도 f(x)/f2(x2)f(\x)/f_2(\x_2)다.

그림 3.3. 증명 1의 기하. 내적 langleU,Vrangle=Cov(U,V)에서 BtildeX_2는 tildeX_1의 직교사영이고 W는 그 잔차다.
그림 3.3 증명 1의 기하. 내적 ⟨U,V⟩=Cov⁡(U,V)\langle U,V\rangle=\Cov(U,V)에서 BX~2B\tilde\X_2는 X~1\tilde\X_1의 직교사영이고 W\W는 그 잔차다.

따름정리 3.14 (조건부분포의 세 성질) 정리 3.13의 상황에서

  1. (a)

    (선형성) E[X1∣X2]=μ1+B(X2−μ2)E[\X_1\mid\X_2]=\bmu_1+B(\X_2-\bmu_2)는 X2\X_2의 선형 함수다.

  2. (b)

    (등분산) Cov⁡(X1∣X2=x2)=Σ11⋅2\Cov(\X_1\mid\X_2=\x_2)=\Sigma_{11\cdot2}는 x2\x_2에 의존하지 않는다.

  3. (c)

    (피타고라스) 공분산이 두 조각으로 나뉜다.

    Σ11=Σ12Σ22−1Σ21⏟Cov⁡(E[X1∣X2])+Σ11⋅2⏟E[Cov⁡(X1∣X2)].\Sigma_{11}=\underbrace{\Sigma_{12}\Sigma_{22}^{-1}\Sigma_{21}}_{\Cov(E[\X_1\mid\X_2])}+\underbrace{\Sigma_{11\cdot2}}_{E[\Cov(\X_1\mid\X_2)]}.

    따라서 Σ11⋅2⪯Σ11\Sigma_{11\cdot2}\preceq\Sigma_{11}이다. 조건을 걸면 불확실성이 줄어든다.

증명 (a)(b)는 정리에서 바로 읽힌다. (c)는 Cov⁡(BX2)=BΣ22B′=Σ12Σ22−1Σ21\Cov(B\X_2)=B\Sigma_{22}B\T=\Sigma_{12}\Sigma_{22}^{-1}\Sigma_{21}이므로 정리의 Schur 보수 정의를 옮겨 쓴 것이고, 전분산 공식(보조정리 0.3)과 같은 식이다. Σ12Σ22−1Σ21⪰0\Sigma_{12}\Sigma_{22}^{-1}\Sigma_{21}\succeq0이므로 부등식이 나온다.

조건부 평균과 분산은 공분산행렬 대신 정밀도행렬 Λ=Σ−1\Lambda=\Sigma^{-1}로도 쓸 수 있다. 이 표현이 노트북의 독립 검산과 가우시안 그래프 모형의 출발점이다.

정리 3.15 (정밀도행렬 표현) Σ≻0\Sigma\succ0, Λ=Σ−1\Lambda=\Sigma^{-1}을 같은 크기로 나누면

Σ11⋅2=Λ11−1,μ1⋅2=μ1−Λ11−1Λ12(x2−μ2).\Sigma_{11\cdot2}=\Lambda_{11}^{-1},\qquad \bmu_{1\cdot2}=\bmu_1-\Lambda_{11}^{-1}\Lambda_{12}(\x_2-\bmu_2).

증명 보조정리 3.3(d)에서 Λ11=Σ11⋅2−1\Lambda_{11}=\Sigma_{11\cdot2}^{-1}, Λ12=−Σ11⋅2−1B\Lambda_{12}=-\Sigma_{11\cdot2}^{-1}B이므로 −Λ11−1Λ12=B-\Lambda_{11}^{-1}\Lambda_{12}=B이다(연습 3.2).

조건부 독립과 정밀도의 0 X1=(Xi,Xj)\X_1=(X_i,X_j), X2=\X_2= 나머지 전부로 두면 정리 3.15에서 Cov⁡((Xi,Xj)∣나머지)=Λ{ij}−1\Cov\bigl((X_i,\allowbreak X_j)\mid\text{나머지}\bigr)=\Lambda_{\{ij\}}^{-1}이고, 2×22\times2 행렬의 역의 비대각원소는 −Λij/det⁡-\Lambda_{ij}/\det이다. 따라서 Xi⊥Xj∣X_i\perp X_j\mid 나머지   ⟺  Λij=0\iff\Lambda_{ij}=0이다(연습 3.11). Σ\Sigma의 00은 주변 무상관, Λ\Lambda의 00은 조건부 무상관이다. 가우시안 그래프 모형과 graphical lasso가 이 사실 위에 서 있다.

예제 3.16 (3×33\times3 손계산) 다음 분포에서 X1∣(X2,X3)=(x2,x3)X_1\mid(X_2,X_3)=(x_2,x_3)를 구하자.

μ=(10−1),Σ=(420221012).\bmu=\begin{pmatrix}1\\0\\-1\end{pmatrix},\qquad \Sigma=\begin{pmatrix}4&2&0\\2&2&1\\0&1&2\end{pmatrix}.
Σ22=(2112),∣Σ22∣=3,Σ22−1=13(2−1−12),Σ12=(2, 0),B=Σ12Σ22−1=13(4, −2)=(43, −23),μ1⋅2=1+43 (x2−0)−23 (x3+1),Σ11⋅2=4−BΣ21=4−(43⋅2+(−23)⋅0)=43.\begin{align*} \Sigma_{22}&=\begin{pmatrix}2&1\\1&2\end{pmatrix},\quad |\Sigma_{22}|=3,\quad \Sigma_{22}^{-1}=\frac13\begin{pmatrix}2&-1\\-1&2\end{pmatrix},\qquad \Sigma_{12}=(2,\ 0),\\ B&=\Sigma_{12}\Sigma_{22}^{-1}=\tfrac13(4,\,-2)=\bigl(\tfrac43,\,-\tfrac23\bigr),\\ \bmu_{1\cdot2}&=1+\tfrac43\,(x_2-0)-\tfrac23\,(x_3+1),\qquad \Sigma_{11\cdot2}=4-B\Sigma_{21}=4-\bigl(\tfrac43\cdot2+(-\tfrac23)\cdot0\bigr)=\tfrac43 . \end{align*}

예를 들어 (x2,x3)=(1,0)(x_2,x_3)=(1,0)이면 X1∣(1,0)∼N(53,43)X_1\mid(1,\allowbreak 0)\sim\N(\tfrac53,\allowbreak \tfrac43)이다.

검산. ∣Σ∣=4|\Sigma|=4이고

Λ=Σ−1=14(3−42−48−42−44).\Lambda=\Sigma^{-1}=\frac14\begin{pmatrix}3&-4&2\\-4&8&-4\\2&-4&4\end{pmatrix}.

정리 3.15으로 1/Λ11=431/\Lambda_{11}=\tfrac43, −Λ12/Λ11=43-\Lambda_{12}/\Lambda_{11}=\tfrac43, −Λ13/Λ11=−23-\Lambda_{13}/\Lambda_{11}=-\tfrac23로 일치한다. 보조정리 3.3(b)로도 ∣Σ∣=∣Σ22∣⋅Σ11⋅2=3⋅43=4|\Sigma|=|\Sigma_{22}|\cdot\Sigma_{11\cdot2}=3\cdot\tfrac43=4.

읽을거리. Σ13=0\Sigma_{13}=0이므로 X1X_1과 X3X_3은 무상관이고, 결합정규이므로 독립이다. 그런데 X2X_2를 알면 X3X_3의 계수가 −23≠0-\tfrac23\ne0이다(Λ13=12≠0\Lambda_{13}=\tfrac12\ne0). 주변으로는 독립인데 조건부로는 종속이다. 공통의 자손 X2X_2를 통해 연결된 구조다.

연습문제

연습 3.8 (다른 조건 걸기 ★) 예제 3.16의 분포에서 X3∣(X1,X2)=(x1,x2)X_3\mid(X_1,X_2)=(x_1,x_2)를 구하고 Λ\Lambda로 검산하라.

풀이

조건 블록과 교차공분산은

Σ22=(4222),Σ22−1=14(2−2−24),Σ12=(Σ31,Σ32)=(0, 1)\Sigma_{22}=\begin{pmatrix}4&2\\2&2\end{pmatrix},\qquad \Sigma_{22}^{-1}=\frac14\begin{pmatrix}2&-2\\-2&4\end{pmatrix},\qquad \Sigma_{12}=(\Sigma_{31},\Sigma_{32})=(0,\ 1)

이다. B=(0,1) Σ22−1=(−12, 1)B=(0,\allowbreak 1)\,\Sigma_{22}^{-1}=(-\tfrac12,\allowbreak \,1)이므로

X3∣(x1,x2)∼N(−1−12(x1−1)+x2,  2−(0⋅(−12)+1⋅1))=N(−12−12x1+x2, 1).X_3\mid(x_1,x_2)\sim\N\Bigl(-1-\tfrac12(x_1-1)+x_2,\ \ 2-\bigl(0\cdot(-\tfrac12)+1\cdot1\bigr)\Bigr)=\N\Bigl(-\tfrac12-\tfrac12x_1+x_2,\ 1\Bigr).

검산: 1/Λ33=11/\Lambda_{33}=1, −Λ31/Λ33=−12-\Lambda_{31}/\Lambda_{33}=-\tfrac12, −Λ32/Λ33=1-\Lambda_{32}/\Lambda_{33}=1.

연습 3.9 (조건을 더 걸면 ★) 같은 분포에서 X2∣X1=x1X_2\mid X_1=x_1과 X2∣(X1,X3)=(x1,x3)X_2\mid(X_1,X_3)=(x_1,x_3)을 구하라. 조건부 분산을 비교하고 따름정리 3.14(c)와 연결하라.

풀이

X2∣X1X_2\mid X_1: B=Σ21/Σ11=24B=\Sigma_{21}/\Sigma_{11}=\tfrac24이므로 평균 12(x1−1)\tfrac12(x_1-1), 분산 2−224=12-\tfrac{2^2}{4}=1.

X2∣(X1,X3)X_2\mid(X_1,X_3): 조건 블록 diag⁡(4,2)\diag(4,2), Σ12=(2,1)\Sigma_{12}=(2,1), B=(12,12)B=(\tfrac12,\tfrac12)이므로 평균 12(x1−1)+12(x3+1)\tfrac12(x_1-1)+\tfrac12(x_3+1), 분산 2−(12⋅2+12⋅1)=122-(\tfrac12\cdot2+\tfrac12\cdot1)=\tfrac12. 검산: 1/Λ22=121/\Lambda_{22}=\tfrac12.

조건을 하나 더 걸자 분산이 11에서 12\tfrac12로 줄었다. 따름정리 3.14(c)를 X1X_1이 주어진 조건부분포 안에서 다시 쓴 것이다. X3X_3은 X1X_1과 독립이지만, X1X_1이 주어진 뒤에도 X2X_2에 대한 정보를 더한다.

연습 3.10 (최선의 예측과 최선의 선형 예측 ★★) (a) 분산이 유한한 임의의 (X,Y)(X,Y)에서 모든 함수 gg에 대해 E[(Y−g(X))2]≥E[(Y−E[Y∣X])2]E[(Y-g(X))^2]\ge E[(Y-E[Y\mid X])^2]임을 보여라. (b) E[(Y−a−bX)2]E[(Y-a-bX)^2]를 최소로 하는 (a,b)(a,b)가 b=Cov⁡(X,Y)/Var⁡Xb=\Cov(X,Y)/\Var X, a=EY−b EXa=EY-b\,EX임을 보여라. (c) (X,Y)(X,Y)가 결합정규이면 (a)와 (b)의 답이 같음을 보여라.

풀이

(a) m(X)=E[Y∣X]m(X)=E[Y\mid X]로 쓰면

E(Y−g)2=E(Y−m)2+E(m−g)2+2E[(Y−m)(m−g)],E(Y-g)^2=E(Y-m)^2+E(m-g)^2+2E\bigl[(Y-m)(m-g)\bigr],

이고 마지막 항은 반복기댓값으로 00이다. 따라서 g=mg=m에서 최소다.

(b) aa로 미분하면 a=EY−b EXa=EY-b\,EX이고, 이를 넣고 bb로 미분하면 b=Cov⁡(X,Y)/Var⁡Xb=\Cov(X,Y)/\Var X.

(c) 따름정리 3.19로 E[Y∣X]=μY+Cov⁡(X,Y)Var⁡X(X−μX)E[Y\mid X]=\mu_Y+\tfrac{\Cov(X,Y)}{\Var X}(X-\mu_X)이고 이는 (b)의 직선이다.

연습 3.11 (조건부 독립 ⇔Λij=0\Leftrightarrow\Lambda_{ij}=0 ★★★) X∼Nn(μ,Σ)\X\sim\N_n(\bmu,\Sigma), Σ≻0\Sigma\succ0, i≠ji\ne j에 대해 Xi⊥Xj∣(Xk)k≠i,jX_i\perp X_j\mid(X_k)_{k\ne i,j}일 필요충분조건이 Λij=0\Lambda_{ij}=0임을 증명하라.

풀이

X1=(Xi,Xj)\X_1=(X_i,X_j), X2=\X_2= 나머지로 나눈다. 정리 3.13로 X1∣X2\X_1\mid\X_2는 이변량 정규이고, 정리 3.15으로 그 공분산은 Λ[ij]−1\Lambda_{[ij]}^{-1}이다. 2×22\times2 역행렬을 직접 쓰면

Λ[ij]−1=(ΛiiΛijΛjiΛjj)−1=1ΛiiΛjj−Λij2(Λjj−Λij−ΛjiΛii)\Lambda_{[ij]}^{-1}=\begin{pmatrix}\Lambda_{ii}&\Lambda_{ij}\\ \Lambda_{ji}&\Lambda_{jj}\end{pmatrix}^{-1} =\frac{1}{\Lambda_{ii}\Lambda_{jj}-\Lambda_{ij}^2}\begin{pmatrix}\Lambda_{jj}&-\Lambda_{ij}\\ -\Lambda_{ji}&\Lambda_{ii}\end{pmatrix}

이므로 조건부 공분산은 −Λij/(ΛiiΛjj−Λij2)-\Lambda_{ij}/(\Lambda_{ii}\Lambda_{jj}-\Lambda_{ij}^2)이다. 조건부분포가 결합정규이므로 정리 3.11에 의해

Xi⊥Xj∣나머지  ⟺  조건부 공분산=0  ⟺  Λij=0.X_i\perp X_j\mid\text{나머지}\iff\text{조건부 공분산}=0\iff\Lambda_{ij}=0 .

3.6 정리 D — 이차형식과 확률 타원 ​

정리 3.17 (정리 D: 이차형식은 χ2\chi^2) X∼Nn(μ,Σ)\X\sim\N_n(\bmu,\Sigma), Σ≻0\Sigma\succ0이면  Q=(X−μ)′Σ−1(X−μ)∼χ2(n)\ Q=(\X-\bmu)\T\Sigma^{-1}(\X-\bmu)\sim\chi^2(n).

증명 전략 Σ−1/2\Sigma^{-1/2}로 백색화하면 QQ는 독립 표준정규의 제곱합이 된다.

  1. Z=Σ−1/2(X−μ)∼Nn(0, Σ−1/2ΣΣ−1/2)=Nn(0,I)\Z=\Sigma^{-1/2}(\X-\bmu)\sim\N_n(\mathbf 0,\allowbreak \ \Sigma^{-1/2}\Sigma\Sigma^{-1/2})=\N_n(\mathbf 0,\allowbreak I)이다.정리 3.8, 보조정리 3.2(a)

  2. Z1,…,ZnZ_1,\dots,Z_n은 독립 N(0,1)\N(0,1)이다.따름정리 3.12

  3. Q=(X−μ)′Σ−1/2Σ−1/2(X−μ)=Z′Z=∑iZi2Q=(\X-\bmu)\T\Sigma^{-1/2}\Sigma^{-1/2}(\X-\bmu)=\Z\T\Z=\sum_iZ_i^2이다.Σ−1=Σ−1/2Σ−1/2\Sigma^{-1}=\Sigma^{-1/2}\Sigma^{-1/2}

  4. Q∼χ2(n)Q\sim\chi^2(n)이다.따름정리 1.9

따름정리 3.18 (확률 타원) Ec={x:(x−μ)′Σ−1(x−μ)≤c2}E_c=\{\x:(\x-\bmu)\T\Sigma^{-1}(\x-\bmu)\le c^2\}에 대해 P(X∈Ec)=Fχ2(n)(c2)P(\X\in E_c)=F_{\chi^2(n)}(c^2)이다. EcE_c는 Σ\Sigma의 고유벡터 vi\mathbf v_i 방향으로 반지름 cλic\sqrt{\lambda_i}를 갖는 타원체이고, n=2n=2이면

P(X∈Ec)=1−e−c2/2,넓이(Ec)=πc2∣Σ∣.P(\X\in E_c)=1-e^{-c^2/2},\qquad \text{넓이}(E_c)=\pi c^2\sqrt{|\Sigma|}.

증명 전략 확률은 정리 D에서 바로 읽는다. 모양은 Σ\Sigma의 고유벡터로 좌표를 회전해 축에 평행한 타원체로 만들어 읽는다. 단계별 증명은 연습 3.17(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

n=2n=2의 95% 타원은 c2=−2log⁡0.05=5.991c^2=-2\log0.05=5.991이다. 밀도는 QQ만의 함수이므로 등고선이 곧 확률 타원이다.

연습문제

연습 3.12 (Galton의 95% 타원 ★) 표 2.1의 적합값으로 95% 타원의 두 반지름과 넓이를 구하라. (고유값은 7.3557.355와 2.1702.170이다.)

Σ^=(3.1912.0622.0626.333)\hat\Sigma=\begin{pmatrix}3.191&2.062\\2.062&6.333\end{pmatrix}
풀이

c2=5.991c^2=5.991이다. 두 반지름은 5.991×7.355=6.64\sqrt{5.991\times7.355}=6.64인치와 5.991×2.170=3.61\sqrt{5.991\times2.170}=3.61인치. ∣Σ^∣=15.96|\hat\Sigma|=15.96이므로 넓이는 π×5.991×15.96=75.2\pi\times5.991\times\sqrt{15.96}=75.2제곱인치다.

연습 3.13 (모든 방향을 동시에 ★★) Σ≻0\Sigma\succ0일 때 첫 식을 보이고, 이로부터 둘째 식을 결론지어라. (14회 Scheffé 동시구간의 원형이다.)

sup⁡a≠0(a′(X−μ))2a′Σa=Q,P(모든 a에 대해  ∣a′(X−μ)∣≤ca′Σa)=Fχ2(n)(c2).\begin{gather*} \sup_{\ba\ne\mathbf0}\frac{\bigl(\ba\T(\X-\bmu)\bigr)^2}{\ba\T\Sigma\ba}=Q,\\[2pt] P\Bigl(\text{모든 }\ba\text{에 대해 }\ |\ba\T(\X-\bmu)|\le c\sqrt{\ba\T\Sigma\ba}\Bigr)=F_{\chi^2(n)}(c^2). \end{gather*}
풀이

d=X−μ\mathbf d=\X-\bmu로 쓰면 Cauchy–Schwarz로

(a′d)2=((Σ1/2a)′(Σ−1/2d))2≤(a′Σa) (d′Σ−1d),(\ba\T\mathbf d)^2=\bigl((\Sigma^{1/2}\ba)\T(\Sigma^{-1/2}\mathbf d)\bigr)^2\le(\ba\T\Sigma\ba)\,(\mathbf d\T\Sigma^{-1}\mathbf d),

이고 등호는 a∝Σ−1d\ba\propto\Sigma^{-1}\mathbf d에서 성립한다. 따라서 상한이 QQ이고, 사건 "모든 a\ba에 대해 ∣a′d∣≤ca′Σa|\ba\T\mathbf d|\le c\sqrt{\ba\T\Sigma\ba}"는 {Q≤c2}\{Q\le c^2\}와 같다. 확률은 Fχ2(n)(c2)F_{\chi^2(n)}(c^2)이다.

3.7 이변량의 경우 — 회귀식, 그리고 접점 ​

따름정리 3.19 (이변량 회귀식) (X,Y)(X,Y)가 예제 3.7의 이변량 정규이면

 E[Y∣X=x]=μY+ρ σYσX (x−μX),Var⁡(Y∣X=x)=σY2 (1−ρ2) \boxed{\ E[Y\mid X=x]=\mu_Y+\rho\,\frac{\sigma_Y}{\sigma_X}\,(x-\mu_X),\qquad \Var(Y\mid X=x)=\sigma_Y^2\,(1-\rho^2)\ }

이고, XX와 YY의 자리를 바꾼 식도 성립한다. 표준화하면 E[ZY∣ZX=z]=ρzE[Z_Y\mid Z_X=z]=\rho z, E[ZX∣ZY=z]=ρzE[Z_X\mid Z_Y=z]=\rho z.

증명 정리 3.13에 Σ11=σY2\Sigma_{11}=\sigma_Y^2, Σ12=ρσXσY\Sigma_{12}=\rho\sigma_X\sigma_Y, Σ22=σX2\Sigma_{22}=\sigma_X^2를 넣으면 B=ρσY/σXB=\rho\sigma_Y/\sigma_X, Σ11⋅2=σY2−ρ2σY2\Sigma_{11\cdot2}=\sigma_Y^2-\rho^2\sigma_Y^2.

∣ρ∣<1|\rho|<1이면 양쪽 방향 모두 평균 쪽으로 당겨진다. ρ2\rho^2은 YY의 분산 가운데 XX가 설명하는 비율이다(Var⁡(E[Y∣X])/Var⁡Y=ρ2\Var(E[Y\mid X])/\Var Y=\rho^2). 회귀는 인과의 방향이 아니라 대칭적인 기하다. 이것이 여는 질문의 답이다.

정리 3.20 (접점의 자취) 회귀선 y=m(x)=E[Y∣X=x]y=m(x)=E[Y\mid X=x]는 등고 타원들이 수직 접선을 갖는 점들의 자취다. 마찬가지로 E[X∣Y=y]E[X\mid Y=y]는 수평 접선을 갖는 점들의 자취다.

증명 고정된 xx에서 f(x,y)=fX(x) fY∣X(y∣x)f(x,\allowbreak y)=f_X(x)\,f_{Y\mid X}(y\mid x)이고, fY∣X(⋅∣x)f_{Y\mid X}(\cdot\mid x)는 m(x)m(x)에서 유일하게 최대인 정규밀도다. 따라서 수직선 {X=x}\{X=x\} 위에서 ff는 (x,m(x))(x,m(x))에서만 최대다. c=f(x,m(x))c=f(x,m(x))라 하면 수직선은 볼록집합 {f≥c}\{f\ge c\}(타원의 내부)와 정확히 한 점에서 만난다. 즉 수직선은 등고선 {f=c}\{f=c\}의 받침선이고, 매끄러운 타원에서 받침선은 접선이다.

증명 표준화 변수로 등고선은 Q(u,w)=u2−2ρuw+w21−ρ2=c2Q(u,\allowbreak w)=\tfrac{u^2-2\rho uw+w^2}{1-\rho^2}=c^2이다. 접선이 수직인 점은 기울기벡터 ∇Q\nabla Q가 수평인 점, 곧 ∂Q/∂w=0\partial Q/\partial w=0인 점이다.

∂Q∂w=2w−2ρu1−ρ2=0  ⟺  w=ρu  ⟺  y=μY+ρσYσX(x−μX).\frac{\partial Q}{\partial w}=\frac{2w-2\rho u}{1-\rho^2}=0\iff w=\rho u\iff y=\mu_Y+\rho\frac{\sigma_Y}{\sigma_X}(x-\mu_X).

마찬가지로 ∂Q/∂u=0  ⟺  u=ρw\partial Q/\partial u=0\iff u=\rho w가 수평 접점의 자취이고, 이는 E[X∣Y]E[X\mid Y]의 식이다.

σX=σY\sigma_X=\sigma_Y이면 Σ∝(1ρρ1)\Sigma\propto\smat{1&\rho\\\rho&1}의 고유벡터가 (1,1)/2(1,1)/\sqrt2(고유값 1+ρ1+\rho)와 (1,−1)/2(1,-1)/\sqrt2(고유값 1−ρ1-\rho)이므로, ρ>0\rho>0일 때 타원의 장축은 기울기 1의 'SD 선'이다. 두 회귀선은 장축을 사이에 두고 하나는 완만하고(기울기 ρ\rho) 하나는 가파르다(그려진 기울기 1/ρ1/\rho).

그림 3.4. ρ=0.6. 회귀선 E[Z_Y|Z_X](파랑)은 수직 접점(○)을, E[Z_X|Z_Y](빨강)은 수평 접점(□)을 지난다.
그림 3.4 ρ=0.6\rho=0.6. 회귀선 E[ZY∣ZX]E[Z_Y\mid Z_X](파랑)은 수직 접점(○)을, E[ZX∣ZY]E[Z_X\mid Z_Y](빨강)은 수평 접점(□)을 지난다.

가정 주의 회귀의 오류(regression fallacy). Kahneman의 비행교관 일화가 유명하다. 교관들은 “칭찬하면 다음 비행이 나빠지고 질책하면 좋아진다”고 믿었다. 그러나 두 번의 비행 성적이 같은 실력에 잡음이 더해진 값이면, 극단적인 성적 다음에는 아무 개입이 없어도 평균 쪽 성적이 나온다(연습 3.15). 회귀는 원인이 필요 없는 현상이다.

연습문제

연습 3.14 (기울기의 순서 ★) 0<ρ<10<\rho<1이면 xx–yy 평면에서 E[Y∣X]E[Y\mid X]의 기울기 ρσY/σX\rho\sigma_Y/\sigma_X는 SD 선의 기울기 σY/σX\sigma_Y/\sigma_X보다 작고, E[X∣Y]E[X\mid Y]를 그린 직선의 기울기 σY/(ρσX)\sigma_Y/(\rho\sigma_X)는 더 큼을 보여라. Galton의 자료(표 2.1)에서 세 기울기는?

풀이

0<ρ<10<\rho<1이면 ρσYσX<σYσX<σYρσX\rho\tfrac{\sigma_Y}{\sigma_X}<\tfrac{\sigma_Y}{\sigma_X}<\tfrac{\sigma_Y}{\rho\sigma_X}. Galton의 자료에서는 0.646<1.409<3.0710.646<1.409<3.071이다.

연습 3.15 (시험–재시험 모형 ★★) 실력 T∼N(μ,τ2)T\sim\N(\mu,\tau^2), 두 번의 성적 X=T+E1X=T+E_1, Y=T+E2Y=T+E_2, E1,E2∼iidN(0,s2)E_1,E_2\iid\N(0,s^2)이 TT와 독립이다. (X,Y)(X,Y)가 이변량 정규임을 보이고 E[Y∣X=x]E[Y\mid X=x]를 구하라. 신뢰도 τ2/(τ2+s2)\tau^2/(\tau^2+s^2)의 역할을 설명하고, 이것으로 비행교관 일화를 설명하라.

풀이

(X,Y)(X,Y)는 독립 정규 (T,E1,E2)(T,E_1,E_2)의 선형변환이므로 결합정규다. Var⁡X=Var⁡Y=τ2+s2\Var X=\Var Y=\tau^2+s^2, Cov⁡(X,Y)=τ2\Cov(X,Y)=\tau^2이므로

E[Y∣X=x]=μ+R (x−μ),R=τ2τ2+s2 (신뢰도).E[Y\mid X=x]=\mu+R\,(x-\mu),\qquad R=\frac{\tau^2}{\tau^2+s^2}\ (\text{신뢰도}).

첫 비행이 극단적으로 좋았다면 그 일부는 운(E1E_1)이고, 운은 다음 비행에 이어지지 않는다. 그래서 둘째 비행은 평균 쪽으로 돌아온다. 칭찬이나 질책과 무관하게 일어나는 일이다.

연습 3.16 (Cramér–Wold 판정의 증명 ★★ 유도형) 정리 3.10를 다음 순서로 증명하라.

  1. (a)

    (⇒)(\Rightarrow): 정리 3.8에 C=a′C=\ba\T를 넣어라.

  2. (b)

    (⇐)(\Leftarrow): 각 Xi=ei′XX_i=\mathbf e_i\T\X가 정규이므로 μ=EX\bmu=E\X와 Σ=Cov⁡X\Sigma=\Cov\X가 존재함을 보여라. 공분산의 존재에는 무엇이 필요한가?

  3. (c)

    보조정리 3.1와 가정으로 t′X∼N(t′μ, t′Σt)\bt\T\X\sim\N(\bt\T\bmu,\allowbreak \ \bt\T\Sigma\bt)임을 보여라.

  4. (d)

    MX(t)=E e1⋅(t′X)=Mt′X(1)M_{\X}(\bt)=E\,e^{1\cdot(\bt\T\X)}=M_{\bt\T\X}(1)을 계산해 정의 3.4의 꼴임을 보여라. “모든 a\ba”라는 가정을 어디서 썼는가?

풀이

(a) a′X=CX\ba\T\X=C\X (C=a′C=\ba\T, 1×n1\times n)이므로 정리 3.8로 a′X∼N(a′μ,a′Σa)\ba\T\X\sim\N(\ba\T\bmu,\allowbreak \ba\T\Sigma\ba)이다. (b) 가정에 a=ei\ba=\mathbf e_i를 넣으면 XiX_i가 정규이므로 EXi2<∞EX_i^2<\infty이다. 그러면 ∣XiXj∣≤12(Xi2+Xj2)|X_iX_j|\le\tfrac12(X_i^2+X_j^2)로 모든 공분산이 존재한다. 공분산의 존재에는 2차 적률이 유한하다는 것이 필요하다. (c) 보조정리 3.1로 Et′X=t′μE\bt\T\X=\bt\T\bmu, Var⁡(t′X)=t′Σt\Var(\bt\T\X)=\bt\T\Sigma\bt이고, 가정으로 t′X\bt\T\X가 정규이므로 그 평균과 분산을 가진 정규다. (d) MX(t)=E et′X=Mt′X(1)=exp⁡(t′μ+12t′Σt)M_{\X}(\bt)=E\,e^{\bt\T\X}=M_{\bt\T\X}(1)=\exp\bigl(\bt\T\bmu+\tfrac12\bt\T\Sigma\bt\bigr)이다. t\bt마다 다른 선형결합 t′X\bt\T\X의 정규성을 썼으므로 “모든 a\ba”가 필요하다. 성분마다(a=ei\ba=\mathbf e_i) 정규인 것만으로는 부족하다는 것이 5.1절의 반례다.

연습 3.17 (확률 타원의 증명 ★ 유도형) 따름정리 3.18를 다음 순서로 증명하라.

  1. (a)

    정리 3.17로 P(X∈Ec)=Fχ2(n)(c2)P(\X\in E_c)=F_{\chi^2(n)}(c^2)를 보여라.

  2. (b)

    Σ=VΛV′\Sigma=V\Lambda V\T에서 y=V′(x−μ)\mathbf y=V\T(\x-\bmu)로 두면 (x−μ)′Σ−1(x−μ)=∑iyi2/λi(\x-\bmu)\T\Sigma^{-1}(\x-\bmu)=\sum_iy_i^2/\lambda_i임을 보이고, EcE_c가 vi\mathbf v_i 방향의 반지름이 cλic\sqrt{\lambda_i}인 타원체임을 설명하라.

  3. (c)

    n=2n=2이면 χ2(2)\chi^2(2)가 평균 2인 지수분포임을 밀도로 확인하고 F(c2)=1−e−c2/2F(c^2)=1-e^{-c^2/2}를 얻어라.

  4. (d)

    반지름이 a,ba,b인 타원의 넓이 πab\pi ab로 넓이 πc2∣Σ∣\pi c^2\sqrt{|\Sigma|}를 얻어라.

풀이

(a) {X∈Ec}={Q≤c2}\{\X\in E_c\}=\{Q\le c^2\}이고 정리 3.17로 Q∼χ2(n)Q\sim\chi^2(n)이다. (b) Σ−1=VΛ−1V′\Sigma^{-1}=V\Lambda^{-1}V\T이므로 (x−μ)′Σ−1(x−μ)=y′Λ−1y=∑iyi2/λi(\x-\bmu)\T\Sigma^{-1}(\x-\bmu)=\mathbf y\T\Lambda^{-1}\mathbf y=\sum_iy_i^2/\lambda_i이다. y\mathbf y 좌표에서 EcE_c는 ∑i(yi/(cλi))2≤1\sum_i(y_i/(c\sqrt{\lambda_i}))^2\le1, 곧 축이 좌표축이고 반지름이 cλic\sqrt{\lambda_i}인 타원체다. x=μ+Vy\x=\bmu+V\mathbf y이므로 x\x 좌표에서 축은 vi\mathbf v_i 방향이다(회전은 길이를 바꾸지 않는다). (c) χ2(2)=Γ(1,2)\chi^2(2)=\Gamma(1,2)의 밀도는 12e−w/2\tfrac12e^{-w/2} (w>0w>0)이고, 이것은 평균 2인 지수분포다. F(c2)=∫0c212e−w/2dw=1−e−c2/2F(c^2)=\int_0^{c^2}\tfrac12e^{-w/2}dw=1-e^{-c^2/2}이다. (d) 반지름이 cλ1c\sqrt{\lambda_1}, cλ2c\sqrt{\lambda_2}이므로 넓이는 πc2λ1λ2=πc2∣Σ∣\pi c^2\sqrt{\lambda_1\lambda_2}=\pi c^2\sqrt{|\Sigma|}이다(∣Σ∣=λ1λ2|\Sigma|=\lambda_1\lambda_2).

이 회차에서 읽은 절 0개 · 회차 차례