Skip to content

5회 · 정규분포의 탄생과 Galton의 타원 · 노트

2 Galton의 문제: 변이는 어떻게 유전되는가 ​

역사 Francis Galton(1822–1911)은 Darwin의 사촌이었다. Hereditary Genius(1869) 이후 그의 관심은 하나였다. 변이는 어떻게 다음 세대로 전해지는가? Stigler(1986, 8장)에 따르면 Galton을 괴롭힌 것은 역설이었다. 사람의 키는 부모를 닮는데도 인구 전체의 키 분포는 세대가 지나도 거의 변하지 않는다. 닮음과 안정을 동시에 설명하는 수학이 필요했다.

2.1 Quincunx (1873): 작은 충격의 합이 종을 만든다 ​
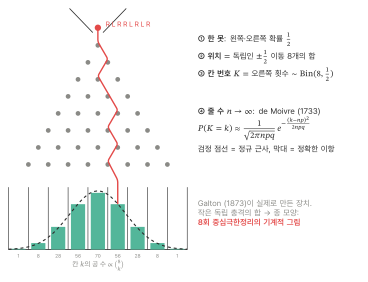
그림 2.1. Galton 판(quincunx). 공 하나의 경로(빨강)와 8줄 판의 칸별 도수.
그림 2.1 Galton 판(quincunx). 공 하나의 경로(빨강)와 8줄 판의 칸별 도수.

공이 ii번째 못에서 오른쪽으로 가면 ξi=+12\xi_i=+\tfrac12, 왼쪽이면 ξi=−12\xi_i=-\tfrac12라 하자. 못마다 독립이고 P(ξi=±12)=12P(\xi_i=\pm\tfrac12)=\tfrac12이면 nn줄을 지난 위치는

Pn=∑i=1nξi=Kn−n2,Kn=#{오른쪽}∼Bin(n,12)P_n=\sum_{i=1}^n\xi_i=K_n-\frac n2,\qquad K_n=\#\{\text{오른쪽}\}\sim\mathrm{Bin}\bigl(n,\tfrac12\bigr)

이다(ξi=Bi−12\xi_i=B_i-\tfrac12, Bi∼B_i\sim Bernoulli). Eξi=0E\xi_i=0, Var⁡ξi=14\Var\xi_i=\tfrac14이므로 EPn=0EP_n=0, Var⁡Pn=n4\Var P_n=\tfrac n4이고, 정리 1.2에 의해

P(Pn=j)≈12π n/4exp⁡(−j22⋅n/4).P(P_n=j)\approx\frac{1}{\sqrt{2\pi\,n/4}}\exp\Bigl(-\frac{j^2}{2\cdot n/4}\Bigr).

장치 자체가 “작은 독립 충격의 합은 정규”라는 중심극한정리(7회)의 기계적 그림이다.

연습문제

연습 2.1 (가운데 칸 ★) 16줄 판에서 공이 가운데 칸(P16=0P_{16}=0)에 떨어질 확률을 정확히 계산하고 정규 근사와 비교하라.

풀이

P(K16=8)=(168)2−16=12870/65536=0.1964P(K_{16}=8)=\tbinom{16}{8}2^{-16}=12870/65536=0.1964. 근사는 분산이 16/4=416/4=4이므로 1/8π=0.19951/\sqrt{8\pi}=0.1995.

연습 2.2 (기울어진 판 ★) 공이 오른쪽으로 갈 확률이 p≠12p\ne\tfrac12이면 EPnEP_n과 Var⁡Pn\Var P_n은 무엇인가? 정규 근사는 어떻게 바뀌는가?

풀이

ξi=Bi−12\xi_i=B_i-\tfrac12, Bi∼B_i\sim Bernoulli(p)(p)이므로 Eξi=p−12E\xi_i=p-\tfrac12, Var⁡ξi=p(1−p)\Var\xi_i=p(1-p). 따라서 EPn=n(p−12)EP_n=n(p-\tfrac12), Var⁡Pn=np(1−p)\Var P_n=np(1-p)이고 근사는 N(n(p−12), np(1−p))\N\bigl(n(p-\tfrac12),\allowbreak \,np(1-p)\bigr)이다. 종의 중심이 옮겨 가고 폭은 조금 좁아진다.

2.2 2단 quincunx (1877): 정규를 정규로 섞으면 다시 정규 ​
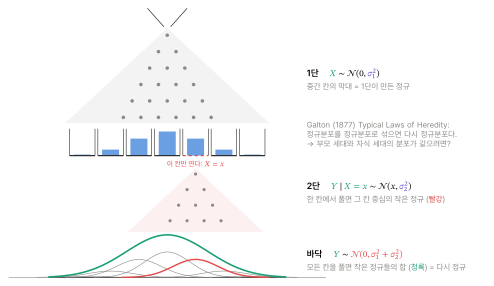
그림 2.2. Galton의 2단 quincunx. 중간 칸 하나만 열면 작은 종(빨강), 모두 열면 작은 종들의 합(청록)이 다시 정규다.
그림 2.2 Galton의 2단 quincunx. 중간 칸 하나만 열면 작은 종(빨강), 모두 열면 작은 종들의 합(청록)이 다시 정규다.

1877년 왕립연구소 강연 Typical Laws of Heredity에서 Galton은 중간에 칸을 단 quincunx를 보였다. 1단을 지난 공은 중간 칸에 멈춘다. 칸 하나만 열면 그 칸 아래에 작은 종이 생기고, 모든 칸을 열면 작은 종들이 합쳐져 처음과 같은 모양의 큰 종이 된다.

정리 2.1 (정규의 정규 혼합) X∼N(0,σ12)\cdat X\sim\N(0,\allowbreak \cpar{\sigma_1^2})이고 Y∣X=x∼N(x,σ22)\cdat Y\mid X=x\sim\N(x,\allowbreak \cpar{\sigma_2^2})이면

  1. (a)

    Y∼N(0,σ12+σ22)Y\sim\N(0,\allowbreak \sigma_1^2+\sigma_2^2)이다.

  2. (b)

    (X,Y)(X,Y)는 이변량 정규이고 Cov⁡(X,Y)=σ12\Cov(X,Y)=\sigma_1^2, Corr⁡(X,Y)=σ1/σ12+σ22\Corr(X,\allowbreak Y)=\sigma_1/\sqrt{\sigma_1^2+\sigma_2^2}이다.

증명 전략 (a)는 XX에 조건을 걸어 mgf를 구한다(반복기댓값). (b)는 D=Y−XD=Y-X가 XX와 독립인 정규임을 보이고, (X,Y)=(X,X+D)(X,Y)=(X,X+D)의 결합 mgf를 정의 3.4의 꼴로 쓴다. 단계별 증명은 연습 2.8(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

분산만 보면 전분산 공식 그대로다: Var⁡Y=E[Var⁡(Y∣X)]+Var⁡(E[Y∣X])=σ22+σ12\Var Y=E[\Var(Y\mid X)]+\Var(E[Y\mid X])=\sigma_2^2+\sigma_1^2.

이제 2단 quincunx를 거꾸로 읽어 보자. 바닥에서 공의 위치 yy만 보고, 그 공이 어느 중간 칸에서 왔는지 추측한다면?

따름정리 2.2 (거꾸로 본 조건부분포: 축소) 정리 2.1의 상황에서

X∣Y=y ∼ N(B y,  σ12σ22σ12+σ22),B=σ12σ12+σ22<1.X\mid Y=y\ \sim\ \N\Bigl(\ckey{B}\,y,\ \ \frac{\sigma_1^2\sigma_2^2}{\sigma_1^2+\sigma_2^2}\Bigr),\qquad \ckey{B}=\frac{\sigma_1^2}{\sigma_1^2+\sigma_2^2}<1 .

증명 전략 베이즈 정리로 조건부밀도의 로그를 xx의 이차식으로 쓴다. x2x^2의 계수에서 정밀도(분산의 역수)를, 완전제곱에서 평균을 읽는다. 단계별 증명은 연습 2.9(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

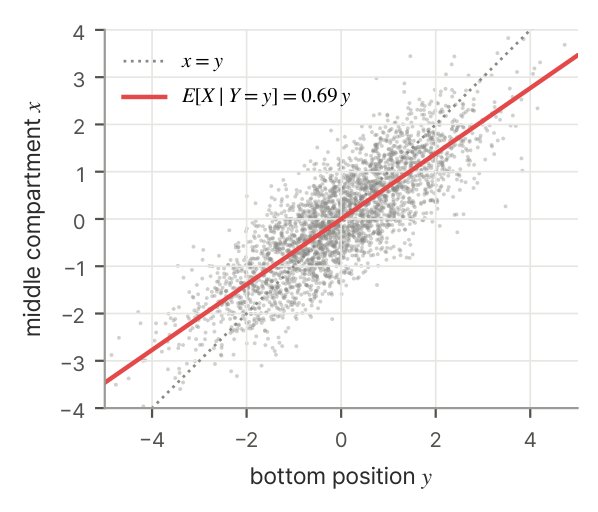
축소(shrinkage) 바닥의 위치 yy를 그대로 중간 칸의 추측으로 쓰지 않고, 중심 쪽으로 B<1B<1배 줄여 쓴다. 이것이 Galton의 회귀이며 동시에 사전분포 N(0,σ12)\N(0,\sigma_1^2), 관측 N(x,σ22)\N(x,\sigma_2^2)의 베이즈 사후평균이다. 그림 2.2의 수치(σ1=1.2\sigma_1=1.2, σ2=0.8\sigma_2=0.8)에서는 B=0.692B=0.692, 사후분산 0.4430.443이다. 16회에서 Stein의 축소추정량이 바로 이 구조임을 본다.

그림 2.3. 2단 quincunx 3,000개 공의 (바닥, 중간 칸). 중간 칸의 조건부 평균은 x=y가 아니라 기울기 B=0.69의 직선이다.
그림 2.3 2단 quincunx 3,000개 공의 (바닥, 중간 칸). 중간 칸의 조건부 평균은 x=yx=y가 아니라 기울기 B=0.69B=0.69의 직선이다.
연습문제

연습 2.3 (기울기로 확인 ★) 정리 2.1(b)의 공분산행렬만 써서 E[X∣Y=y]E[X\mid Y=y]의 기울기가 Cov⁡(X,Y)/Var⁡Y=B\Cov(X,Y)/\Var Y=B임을 확인하라(3.7절의 이변량 회귀식을 미리 써도 좋다).

풀이

정리 2.1(b)에서 Cov⁡(X,Y)=σ12\Cov(X,Y)=\sigma_1^2, Var⁡Y=σ12+σ22\Var Y=\sigma_1^2+\sigma_2^2. 따름정리 3.19에서 XX와 YY를 바꾼 식으로 기울기는 Cov⁡(X,Y)/Var⁡Y=B\Cov(X,Y)/\Var Y=B이다.

연습 2.4 (측정을 늘리면 ★★) X∼N(m,τ2)X\sim\N(m,\tau^2)이고, XX를 독립적으로 nn번 측정한 평균 Yˉ∣X∼N(X,s2/n)\bar Y\mid X\sim\N(X,s^2/n)을 관측한다. E[X∣Yˉ=yˉ]E[X\mid\bar Y=\bar y]와 Var⁡(X∣Yˉ)\Var(X\mid\bar Y)를 구하고 n→∞n\to\infty일 때를 해석하라. 연습 1.6와 같은 답인 이유는?

풀이

따름정리 2.2의 계산에서 σ12→τ2\sigma_1^2\to\tau^2, σ22→s2/n\sigma_2^2\to s^2/n으로 바꾸고 평균 mm을 더하면

E[X∣yˉ]=(n/s2) yˉ+(1/τ2) mn/s2+1/τ2,Var⁡(X∣Yˉ)=(ns2+1τ2)−1.E[X\mid\bar y]=\frac{(n/s^2)\,\bar y+(1/\tau^2)\,m}{n/s^2+1/\tau^2},\qquad \Var(X\mid\bar Y)=\Bigl(\frac{n}{s^2}+\frac{1}{\tau^2}\Bigr)^{-1}.

n→∞n\to\infty이면 yˉ\bar y로 가고 분산은 00이 된다. 연습 1.6에서 xˉ\bar x의 분산이 σ2/n\sigma^2/n이었으므로 같은 식이다. 정밀도(분산의 역수)가 더해지고, 평균은 정밀도로 가중된다.

2.3 세대 간 분산의 수수께끼와 reversion ​

부모의 편차가 전부 물려지고 독립 잡음 EE가 더해진다고 해 보자(C=P+EC=P+E). 그러면 Var⁡C=Var⁡P+σE2\Var C=\Var P+\sigma_E^2이므로 분산은 세대마다 커져야 한다. 실제로는 그렇지 않다.

명제 2.3 (안정은 회귀를 강요한다) C−μ=r(P−μ)+EC-\mu=r(P-\mu)+E, E⊥PE\perp P, Var⁡P=σ2\Var P=\sigma^2, Var⁡E=σE2<σ2\Var E=\sigma_E^2<\sigma^2, r≥0r\ge0이라 하자. 분포가 안정하다는 조건 Var⁡C=Var⁡P\Var C=\Var P가 성립하면

r=1−σE2/σ2<1이고r=Corr⁡(P,C).r=\sqrt{1-\sigma_E^2/\sigma^2}<1\qquad\text{이고}\qquad r=\Corr(P,C).

증명 전략 독립인 두 조각의 분산을 더해 안정 조건을 rr의 방정식으로 바꾸고, 공분산의 쌍선형성으로 상관을 구한다. 단계별 증명은 연습 2.10(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

회귀는 생물학적인 힘이 아니라, 분포가 안정하다는 사실의 대수적 귀결이다. Galton은 1877년 스위트피 씨앗 실험에서 이 계수를 reversion이라 불렀고, 1886년 사람의 키에서 regression이라 다시 불렀다.
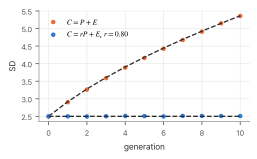
그림 2.4. 회귀가 없으면(C=P+E) 표준편차가 sqrtσ²+gσ_E²로 자라고, r=√1-σ_E²/σ²이면 그대로다.
그림 2.4 회귀가 없으면(C=P+EC=P+E) 표준편차가 σ2+gσE2\sqrt{\sigma^2+g\sigma_E^2}로 자라고, r=1−σE2/σ2r=\sqrt{1-\sigma_E^2/\sigma^2}이면 그대로다.

Galton의 실제 자료는 한 부모가 아니라 중간부모(아버지와 1.08배 한 어머니 키의 평균)를 썼다. 이 차이가 Galton의 유명한 두 숫자 2/32/3과 1/31/3을 설명한다.

예제 2.4 (중간부모 모형) 아버지 FF와 (1.08배 한) 어머니 MoM_o가 독립 N(μ,σ2)\N(\mu,\sigma^2)이고, 중간부모 M=(F+Mo)/2M=(F+M_o)/2, 자녀

C−μ=β (M−μ)+E,E⊥(F,Mo)C-\mu=\beta\,(M-\mu)+E,\qquad E\perp(F,M_o)

라 하자. Var⁡M=σ2/2\Var M=\sigma^2/2이다. 안정 조건 Var⁡C=σ2\Var C=\sigma^2에서 β2σ2/2+σE2=σ2\beta^2\sigma^2/2+\sigma_E^2=\sigma^2. 이때

중간부모에 대한 기울기=Cov⁡(C,M)Var⁡M=β,Corr⁡(C,M)=β Var⁡MσVar⁡M=β12=β2,한 부모에 대한 기울기=Cov⁡(C,F)Var⁡F=β Cov⁡(M,F)σ2=β (σ2/2)σ2=β2.\begin{align*} \text{중간부모에 대한 기울기}&=\frac{\Cov(C,M)}{\Var M}=\beta,\\ \Corr(C,M)&=\frac{\beta\,\Var M}{\sigma\sqrt{\Var M}}=\beta\sqrt{\tfrac12}=\frac{\beta}{\sqrt2},\\ \text{한 부모에 대한 기울기}&=\frac{\Cov(C,F)}{\Var F}=\frac{\beta\,\Cov(M,F)}{\sigma^2}=\frac{\beta\,(\sigma^2/2)}{\sigma^2}=\frac\beta2 . \end{align*}

Galton의 β≈23\beta\approx\tfrac23를 넣으면 상관은 0.4710.471, 한 부모 기울기는 13\tfrac13이다. Galton(1886)이 보고한 두 숫자가 정확히 이것이고, 1886년 자료의 실제 상관은 0.4590.459, 중간부모 분산 대 자녀 분산의 비는 3.19/6.33=0.504≈123.19/6.33=0.504\approx\tfrac12이다.

연습문제

연습 2.5 (설명되는 분산 ★) 예제 2.4에서 β=23\beta=\tfrac23이면 σE2/σ2=79\sigma_E^2/\sigma^2=\tfrac79임을 보여라. 중간부모는 자녀 키 분산의 몇 퍼센트를 설명하는가?

풀이

σE2/σ2=1−β2/2=1−4/92=79\sigma_E^2/\sigma^2=1-\beta^2/2=1-\tfrac{4/9}{2}=\tfrac79. 설명되는 비율은 29≈22%\tfrac29\approx22\%이고, 이는 Corr⁡(C,M)2=β2/2\Corr(C,M)^2=\beta^2/2와 같다.

연습 2.6 (부부의 키가 상관되면 ★★) 예제 2.4에서 Corr⁡(F,Mo)=a\Corr(F,M_o)=a(동류 교배)라 하자. Var⁡M\Var M, 안정 조건, Corr⁡(C,M)\Corr(C,M), 한 부모에 대한 기울기를 β\beta와 aa로 나타내라.

풀이

중간부모의 분산부터 차례로 구한다.

Var⁡M=σ24(2+2a)=σ2(1+a)2,안정 조건β2σ2(1+a)2+σE2=σ2,Corr⁡(C,M)=βVar⁡MσVar⁡M=β1+a2,Cov⁡(C,F)Var⁡F=β⋅12(σ2+aσ2)σ2=β 1+a2.\begin{align*} \Var M&=\frac{\sigma^2}{4}(2+2a)=\frac{\sigma^2(1+a)}{2},\qquad \text{안정 조건}\quad \beta^2\frac{\sigma^2(1+a)}{2}+\sigma_E^2=\sigma^2,\\ \Corr(C,M)&=\frac{\beta\Var M}{\sigma\sqrt{\Var M}}=\beta\sqrt{\frac{1+a}{2}},\qquad \frac{\Cov(C,F)}{\Var F}=\frac{\beta\cdot\frac12(\sigma^2+a\sigma^2)}{\sigma^2}=\beta\,\frac{1+a}{2}. \end{align*}

2.4 Galton (1886): 928명의 표와 동심 타원 ​

1886년 논문 Regression towards Mediocrity in Hereditary Stature에서 Galton은 205가족의 성인 자녀 928명의 키를 중간부모 키와 함께 표로 만들었다. 남녀를 한 표에 넣으려고 여성의 키에 1.08을 곱했다(5.3절에서 검토한다). Galton은 표에서 같은 도수의 칸을 이으면 비슷한 모양의 동심 타원이 된다는 것을 알아챘다. 케임브리지의 수학자 J. D. Hamilton Dickson에게 이유를 묻자, Dickson은 이변량 정규분포의 식(예제 3.7)을 써서 답했다.

표 2.1 Galton(1886) 원자료 요약. n=928n=928, 단위 인치, 분산은 분모 nn.

평균표준편차상관회귀 기울기
중간부모 xx68.311.786r=0.459r=0.459by∣x=0.646b_{y\mid x}=0.646
자녀 yy68.092.517bx∣y=0.326b_{x\mid y}=0.326

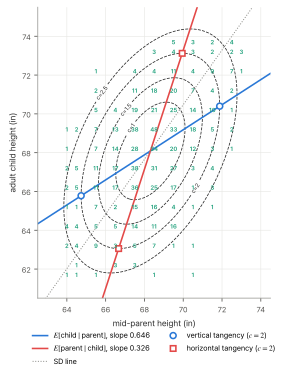
예제 2.5 (예측과 거꾸로 예측) 적합한 이변량 정규의 조건부 평균(3.7절)은 E^[y∣x]=68.09+0.646 (x−68.31)=23.94+0.646 x\hat E[y\mid x]=68.09+0.646\,(x-68.31)=23.94+0.646\,x이다.

  • 중간부모가 72인치(평균보다 3.7인치 위)이면 자녀의 기대 키는 70.4770.47인치(평균보다 2.4인치 위)다.

  • 중간부모가 64인치이면 65.3065.30인치다. 아래쪽도 평균 쪽으로 당겨진다.

  • 거꾸로, 자녀가 73인치이면 중간부모의 기대 키는 68.31+0.326(73−68.09)=69.9168.31+0.326(73-68.09)=69.91인치다.

  • 조건부 표준편차는 σ^y1−r2=2.236\hat\sigma_y\sqrt{1-r^2}=2.236이므로, 중간부모 72인치 가족 자녀의 95% 예측구간은 70.47±1.96×2.236=[66.09, 74.86]70.47\pm1.96\times2.236=[66.09,\allowbreak \ 74.86]이다.

그림 2.5. Galton(1886) 표의 재구성. 청록 숫자는 칸 도수, 점선은 적합한 이변량 정규의 등고선 Q=c²이다. 두 회귀선은 타원의 수직 접점(○)과 수평 접점(□)을 지난다(정리 3.20).
그림 2.5 Galton(1886) 표의 재구성. 청록 숫자는 칸 도수, 점선은 적합한 이변량 정규의 등고선 Q=c2Q=c^2이다. 두 회귀선은 타원의 수직 접점(○)과 수평 접점(□)을 지난다(정리 3.20).
연습문제

연습 2.7 (예측구간 ★) 표 2.1로 중간부모 66인치 가족 자녀의 기대 키와 95% 예측구간을 구하라. 이 구간은 어떤 가정 아래에서 정당한가?

풀이

68.088+0.6463 (66−68.308)=66.6068.088+0.6463\,(66-68.308)=66.60인치. 구간은 66.60±1.96×2.236=[62.21, 70.98]66.60\pm1.96\times2.236=[62.21,\allowbreak \ 70.98]. 이 구간을 정당화하려면 이변량 정규 가정(조건부분포가 정규이고 등분산)이 필요하다. 또 모수를 추정값으로 바꿔 넣은 오차를 무시하는 근사이기도 하다(후자는 13회에서 다룬다).

연습 2.8 (정규의 정규 혼합: 증명 ★★ 유도형) 정리 2.1을 다음 순서로 증명하라.

  1. (a)

    반복기댓값(보조정리 0.3)과 정리 1.8(ii)로 MY(t)=E[E(etY∣X)]=e(σ12+σ22)t2/2M_Y(t)=E\bigl[E(e^{tY}\mid X)\bigr]=e^{(\sigma_1^2+\sigma_2^2)t^2/2}을 보여라.

  2. (b)

    D=Y−XD=Y-X로 두면 X=xX=x가 주어질 때 D∼N(0,σ22)D\sim\N(0,\sigma_2^2)이다. 이 조건부분포가 xx에 의존하지 않으므로 D⊥XD\perp X임을 보여라. (E[h(D) k(X)]=E[k(X) E(h(D)∣X)]E[h(D)\,k(X)]=E\bigl[k(X)\,E(h(D)\mid X)\bigr]를 쓴다.)

  3. (c)

    Y=X+DY=X+D로 결합 mgf E esX+tYE\,e^{sX+tY}를 계산하고, 정의 3.4의 꼴 exp⁡{12(s,t)Σ(s,t)′}\exp\{\tfrac12(s,\allowbreak t)\Sigma(s,\allowbreak t)\T\}로 써서 Σ\Sigma를 읽어라.

  4. (d)

    Cov⁡(X,Y)\Cov(X,Y)와 Corr⁡(X,Y)\Corr(X,Y)를 Σ\Sigma에서 읽고, 분산만은 전분산 공식으로도 나옴을 확인하라.

풀이

(a) X=xX=x가 주어지면 Y∼N(x,σ22)Y\sim\N(x,\sigma_2^2)이므로 정리 1.8(ii)로 E(etY∣X)=etX+σ22t2/2E(e^{tY}\mid X)=e^{tX+\sigma_2^2t^2/2}이다. 반복기댓값으로

MY(t)=E[etX+σ22t2/2]=eσ22t2/2 MX(t)=e(σ12+σ22)t2/2.M_Y(t)=E\bigl[e^{tX+\sigma_2^2t^2/2}\bigr]=e^{\sigma_2^2t^2/2}\,M_X(t)=e^{(\sigma_1^2+\sigma_2^2)t^2/2}.

(b) X=xX=x가 주어지면 D=Y−x∼N(0,σ22)D=Y-x\sim\N(0,\sigma_2^2)이다. 유계인 h,kh,k에 대해 E[h(D)k(X)]=E[k(X)E(h(D)∣X)]E\bigl[h(D)k(X)\bigr]=E\bigl[k(X)E(h(D)\mid X)\bigr]이고, E(h(D)∣X)E(h(D)\mid X)는 XX에 의존하지 않는 상수 E h(N)E\,h(N) (N∼N(0,σ22)N\sim\N(0,\sigma_2^2))이다. 따라서 E[h(D)k(X)]=E h(N) E k(X)E[h(D)k(X)]=E\,h(N)\,E\,k(X)이고, k≡1k\equiv1을 넣으면 D∼N(0,σ22)D\sim\N(0,\sigma_2^2), 일반의 h,kh,k에서 D⊥XD\perp X이다. (c) Y=X+DY=X+D이므로

E esX+tY=E e(s+t)X E etD=exp⁡{12[(s+t)2σ12+t2σ22]}=exp⁡{12 (s,t)(σ12σ12σ12σ12+σ22)(st)},\begin{align*} E\,e^{sX+tY}&=E\,e^{(s+t)X}\,E\,e^{tD}=\exp\Bigl\{\tfrac12\bigl[(s+t)^2\sigma_1^2+t^2\sigma_2^2\bigr]\Bigr\}\\ &=\exp\Bigl\{\tfrac12\,(s,t)\begin{pmatrix}\sigma_1^2&\sigma_1^2\\ \sigma_1^2&\sigma_1^2+\sigma_2^2\end{pmatrix}\binom st\Bigr\}, \end{align*}

이고 이는 정의 3.4의 이변량 정규 mgf다. (d) Cov⁡(X,Y)=σ12\Cov(X,Y)=\sigma_1^2, Corr⁡(X,Y)=σ12/(σ1σ12+σ22)=σ1/σ12+σ22\Corr(X,\allowbreak Y)=\sigma_1^2/(\sigma_1\sqrt{\sigma_1^2+\sigma_2^2})=\sigma_1/\sqrt{\sigma_1^2+\sigma_2^2}이다. 분산은 전분산 공식으로 E[Var⁡(Y∣X)]+Var⁡(E[Y∣X])=σ22+σ12E[\Var(Y\mid X)]+\Var(E[Y\mid X])=\sigma_2^2+\sigma_1^2이다.

연습 2.9 (축소: 증명 ★ 유도형) 따름정리 2.2를 다음 순서로 증명하라.

  1. (a)

    베이즈 정리로 f(x∣y)∝fX(x) fY∣X(y∣x)f(x\mid y)\propto f_X(x)\,f_{Y\mid X}(y\mid x)임을 쓰고, log⁡f(x∣y)\log f(x\mid y)에서 xx에 의존하는 부분을 모아라.

  2. (b)

    그 이차식을 −τ2x2+yσ22x+상수-\tfrac\tau2x^2+\frac{y}{\sigma_2^2}x+\text{상수} 꼴로 정리해 τ\tau를 구하라.

  3. (c)

    완전제곱으로 X∣Y=yX\mid Y=y가 정규이고 평균이 ByBy, 분산이 1/τ1/\tau임을 보여라.

  4. (d)

    σ12→∞\sigma_1^2\to\infty와 σ22→0\sigma_2^2\to0일 때 BB는 어떻게 되는가? 각각 무엇을 뜻하는가?

풀이

(a) f(x∣y)=fX(x)fY∣X(y∣x)/fY(y)f(x\mid y)=f_X(x)f_{Y\mid X}(y\mid x)/f_Y(y)이고 분모는 xx에 의존하지 않는다. xx에 의존하는 부분만 모으면

log⁡f(x∣y)=−x22σ12−(y−x)22σ22+상수=−12(1σ12+1σ22)x2+yσ22 x+상수.\log f(x\mid y)=-\frac{x^2}{2\sigma_1^2}-\frac{(y-x)^2}{2\sigma_2^2}+\text{상수} =-\frac12\Bigl(\frac1{\sigma_1^2}+\frac1{\sigma_2^2}\Bigr)x^2+\frac{y}{\sigma_2^2}\,x+\text{상수}.

(b) τ=1σ12+1σ22=σ12+σ22σ12σ22\tau=\tfrac1{\sigma_1^2}+\tfrac1{\sigma_2^2}=\tfrac{\sigma_1^2+\sigma_2^2}{\sigma_1^2\sigma_2^2}이다. (c) −τ2x2+yσ22x=−τ2(x−yσ22τ)2+상수-\tfrac\tau2x^2+\tfrac{y}{\sigma_2^2}x=-\tfrac\tau2\bigl(x-\tfrac{y}{\sigma_2^2\tau}\bigr)^2+\text{상수}이므로 X∣Y=yX\mid Y=y는 평균 y/σ22τ=σ12σ12+σ22y=By\tfrac{y/\sigma_2^2}{\tau}=\tfrac{\sigma_1^2}{\sigma_1^2+\sigma_2^2}y=By, 분산 1/τ=σ12σ22σ12+σ221/\tau=\tfrac{\sigma_1^2\sigma_2^2}{\sigma_1^2+\sigma_2^2}인 정규다. (d) σ12→∞\sigma_1^2\to\infty(중간 칸에 대한 사전 정보가 없다)이면 B→1B\to1이어서 yy를 그대로 쓴다. σ22→0\sigma_2^2\to0(아래 단의 잡음이 없다)이면 역시 B→1B\to1이다. 축소는 사전분포의 분산이 유한하고 관측에 잡음이 있을 때 일어난다.

연습 2.10 (안정은 회귀를 강요한다: 증명 ★ 유도형) 명제 2.3을 다음 순서로 증명하라.

  1. (a)

    E⊥PE\perp P에서 Var⁡C=r2σ2+σE2\Var C=r^2\sigma^2+\sigma_E^2임을 보여라.

  2. (b)

    안정 조건과 r≥0r\ge0에서 r=1−σE2/σ2r=\sqrt{1-\sigma_E^2/\sigma^2}을 얻고, σE2<σ2\sigma_E^2<\sigma^2이 왜 필요한지 밝혀라.

  3. (c)

    Cov⁡(P,C)=rσ2\Cov(P,C)=r\sigma^2을 보이고 Corr⁡(P,C)=r\Corr(P,C)=r을 얻어라.

풀이

(a) C−μ=r(P−μ)+EC-\mu=r(P-\mu)+E에서 E⊥PE\perp P이므로 Var⁡C=r2Var⁡P+Var⁡E=r2σ2+σE2\Var C=r^2\Var P+\Var E=r^2\sigma^2+\sigma_E^2이다. (b) Var⁡C=σ2\Var C=\sigma^2이면 r2=1−σE2/σ2r^2=1-\sigma_E^2/\sigma^2이다. r≥0r\ge0이므로 r=1−σE2/σ2r=\sqrt{1-\sigma_E^2/\sigma^2}이다. σE2<σ2\sigma_E^2<\sigma^2이어야 오른쪽이 양수이고 rr이 실수다. σE2≥σ2\sigma_E^2\ge\sigma^2이면 잡음만으로 분산이 σ2\sigma^2을 넘어 안정할 수 없다. (c) Cov⁡(P,C)=Cov⁡(P, r(P−μ)+E)=rVar⁡P+Cov⁡(P,E)=rσ2\Cov(P,\allowbreak C)=\Cov(P,\allowbreak \,r(P-\mu)+E)=r\Var P+\Cov(P,\allowbreak E)=r\sigma^2이고 Var⁡P Var⁡C=σ2\sqrt{\Var P\,\Var C}=\sigma^2이므로 Corr⁡(P,C)=r\Corr(P,C)=r이다.

이 회차에서 읽은 절 0개 · 회차 차례