O4 · 경사·Newton·준Newton·근접 계산의 내부#
1. 같은 비용을 얼마나 적은 반복으로 줄일 수 있을까#
O1의 두 활동 비용을 합·차 좌표로 바꾸면 \(f(z)=\frac12(z_1^2+9z_2^2)\)입니다. 원래 최소점 \((1,1)\)에서의 편차를 나타내는 무차원 좌표이고, \(z_2\) 방향의 변화는 \(z_1\)보다 아홉 배 큰 곡률을 가집니다. 이번에는 그 최소점을 찾는 계산을 직접 비교합니다.
\(z_0=(1,1/9)\)에서 기울기는 \((1,1)\)입니다. 기울기의 반대 방향으로 \(z_1=z_0-\alpha\nabla f(z_0)\)를 움직일 때
다음 보폭도 \(1/5\)이고 \(z_2=(16/25,16/225)\)입니다. 큰 곡률 방향의 부호가 번갈아 바뀝니다. 처음 비용은 \(5/9\), 첫 비용은 \(16/45\), 둘째는 \(256/1125\)이며 매번 비용비는 \(16/25=(4/5)^2\)입니다. 이는 조건수 9의 최악비율에 실제로 도달하는 시작점입니다. 모든 시작점에서 반드시 이 비율이 나오지는 않습니다.
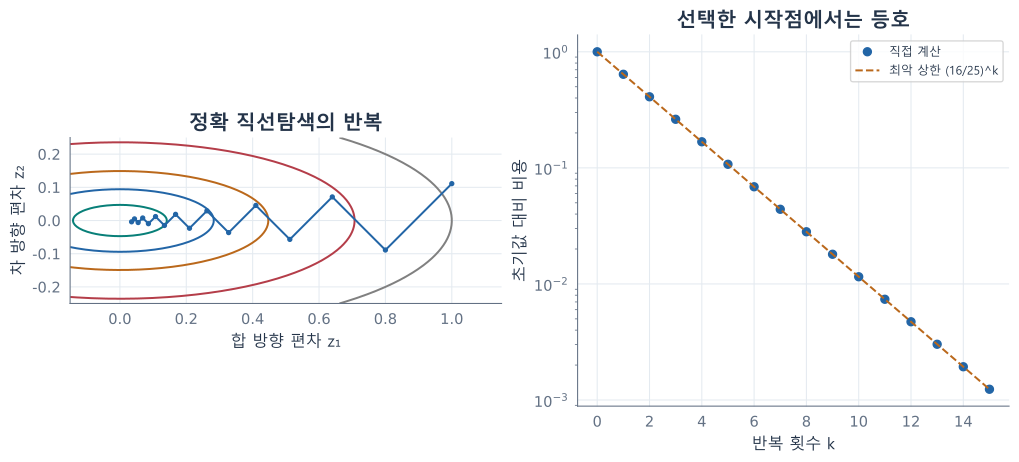
그림 125 왼쪽은 같은 비율 눈금의 두 편차 좌표, 오른쪽은 초기 비용으로 나눈 값의 로그 눈금이다. 이 시작점은 최악비율의 등호 사례로 선택했다. 일반 실험의 감소율을 이 직선에 맞추지 않는다.#
2. 보폭을 고정할 때와 직선 위에서 최적화할 때#
\(mI\preceq H\preceq LI\)인 이차함수에서 고정 보폭 오차는 \(e_{k+1}=(I-\alpha H)e_k\)입니다. 최악 고유방향의 배율은 \(\max_{\lambda\in[m,L]}|1-\alpha\lambda|\)이고, 최적 보폭 \(2/(L+m)\)에서는 \((L-m)/(L+m)\)입니다. 비용은 오차의 제곱이라 감소 상한에 그 제곱이 붙습니다.
정확 직선탐색은 매번 현재 방향에서 최적인 \(\alpha_k=(g_k^Tg_k)/(g_k^THg_k)\)를 고릅니다. 그때도
가 성립합니다. 마지막 절에서 Kantorovich 부등식까지 증명하여 상수를 확인합니다. 보폭이 고정된다는 사실과 최악 수축상한이 같다는 사실은 다른 주장입니다.
앞 반복들의 정보를 사용하면 다른 오차 다항식을 만들 수 있습니다. N8의 Chebyshev 논법은 차수 \(k\)의 \(q_k(0)=1\)인 다항식으로 \([m,L]\) 전체를 억제하여 \(2((\sqrt\kappa-1)/(\sqrt\kappa+1))^k\)의 에너지 노름 상한을 줍니다. 그래서 이차 문제에서는 반복 수가 \(\kappa\) 대신 \(\sqrt\kappa\) 규모로 줄어들 수 있습니다. 이는 고정 SPD 이차식의 결과입니다. 일반 비선형 Nesterov 방법의 증명은 추정수열 등 추가 논법을 요구하며 모든 비선형 궤적을 하나의 고정행렬 다항식으로 바꿀 수는 없습니다. 일반 일차 oracle 하한도 허용 알고리즘·차원·함수군의 조건이 있는 외부 결과입니다.
3. 곡률로 나누어 움직이는 Newton 단계#
현재점의 이차 모형 \(f(x)+g^Tp+p^THp/2\)에서 \(H\succ0\)이면 최소 보정은 \(Hp=-g\)입니다. 이차함수에서는 이것이 정확한 최적점까지의 변화라 한 단계로 끝납니다. 일반 함수에서는 국소 모형이므로 보폭 조절이나 신뢰영역이 필요할 수 있습니다.
Newton 감소량을 \(\delta(x)^2=g^TH^{-1}g\)로 정의하면 이차 모형에서 얻는 감소는 \(\delta^2/2\)입니다. 이것을 실제 함수의 전역 최적값 차이라고 무조건 해석하지 않습니다. 같은 점의 기울기노름은 좌표 단위에 따라 바뀌지만 감소량은 가역 아핀변환에서 같습니다.
예를 들어 \(H=\operatorname{diag}(1,9)\), \(x=(1,1/9)\)에서는 \(g=(1,1)\), \(\delta^2=1+1/9=10/9\)입니다. \(x=By\), \(B=\operatorname{diag}(10,1)\)로 바꾸면 새 기울기는 \((10,1)\), 새 헤시안은 \(\operatorname{diag}(100,9)\)이고 감소량은 여전히 \(100/100+1/9=10/9\)입니다.
헤시안이 부정치면 Newton 방향이 상승방향일 수 있습니다. \(H=\operatorname{diag}(-1,2)\), \(g=(1,0)\)에서는 \(p=(1,0)\)이고 \(g^Tp=1>0\)입니다. \(H+\tau I\succ0\)가 되게 \(\tau>1\)로 이동하면 \(g^Tp=-g^T(H+\tau I)^{-1}g<0\)입니다. 대각 이동과 수정 Cholesky는 이런 양의 곡률 보정을 만드는 전략입니다. 특정 Gill–Murray 구현의 섭동 최소성이나 오차 상한을 임의의 이동법에 부여하지 않습니다. 희소 구조·피벗·목표 최소곡률에 따라 실제 수정량이 달라집니다.
4. Gauss–Newton이 생략한 항#
잔차벡터 \(r(x)\)를 맞추는 \(f(x)=\frac12\sum_i r_i(x)^2\)의 기울기와 헤시안은
Gauss–Newton은 잔차의 선형화만 사용하여 두 번째 항을 생략합니다. 잔차가 작고 잔차의 이차미분이 제한되면 그 항이 작을 수 있습니다. 잔차가 크거나 Jacobian이 계수를 잃으면 결론이 달라집니다.
스칼라 \(r(x)=x^2-1\)에서는 \(J=2x\), \(J^TJ=4x^2\), 실제 헤시안은 \(6x^2-2\)입니다. 원점에서는 근사곡률이 0인 반면 실제 곡률은 \(-2\)입니다. \(x=1/2\)에서는 실제 기울기 \(2x(x^2-1)=-3/4\), Gauss–Newton 보정은 \(3/4\)이고 새 점은 \(5/4\)입니다. 이는 선형화가 만든 단계이며 무조건 최적 보폭은 아닙니다. Levenberg–Marquardt는 \(J^TJ+\lambda I\)를 사용해 이 보정을 제한하며 O3의 이동계와 연결됩니다.
5. 새 기울기 차이로 곡률을 갱신하기#
두 점의 차이를 \(s=x_{k+1}-x_k\), 기울기 차이를 \(y=g_{k+1}-g_k\)라 씁니다. 이차함수에서는 정확히 \(y=Hs\)입니다. 전체 헤시안을 다시 구하지 않고 근사행렬 \(B\)를 새로 바꿔 \(B_+s=y\)를 만족시키려는 것이 시컨트 조건입니다.
BFGS 갱신은
\(B\succ0\), \(s^Ty>0\)에서 정의되며 양의 정부호를 보존합니다. \(B=I\), \(s=(1,0)\), \(y=(2,1)\)이면
\(y=(-1,0)\)으로 바꾸면 \(s^Ty<0\)이고 결과는 \(\operatorname{diag}(-1,1)\)입니다. 조건을 빼고 양의 정부호라고 할 수 없습니다.
하강방향 \(p\)와 \(s=\alpha p\), \(\alpha>0\)에서 Wolfe 곡률 조건 \(g_{k+1}^Tp\ge c_2g_k^Tp\), \(0<c_2<1\)은 \(s^Ty\ge\alpha(c_2-1)g_k^Tp>0\)를 보장합니다. 값이 너무 작거나 비양수일 때의 감쇠·생략은 실제 구현의 선택이며 수학적 분모를 그대로 나누어서는 안 됩니다.
BFGS는 변화가 작은 행렬을 선택한다는 변분 해석도 있습니다. 다만 임의의 가중 Frobenius 거리 최소화라고 쓰면 다른 갱신식이 나옵니다. 여기서는 다음 로그 행렬식 발산의 정확한 최소화 문제를 사용합니다.
마지막 절에서 이 문제의 유일한 해가 위 BFGS임을 블록 완전제곱으로 보입니다. 역헤시안 \(G=B^{-1}\)의 갱신은 \(\rho=1/(s^Ty)\)에
입니다. 앞 식과 곱하여 역 관계와 \(G_+y=s\)를 확인할 수 있습니다. 일반 초선형 수렴의 Dennis–Moré 조건은 함수의 정칙성·수렴 중인 반복·보폭 조건과 함께 사용하는 외부 정리이며 이 한 단계의 대수와 구별합니다.
6. L-BFGS는 큰 행렬 대신 최근 변화쌍을 저장한다#
최근 \(m\)개의 \((s_i,y_i)\)와 초기 \(G_0=\gamma I\)만 저장해도 위 역갱신을 벡터에 적용할 수 있습니다. 먼저 뒤에서 앞으로 \(q\leftarrow q-\alpha_i y_i\), \(\alpha_i=\rho_i s_i^Tq\)를 수행합니다. 다음 \(r=G_0q\)를 구하고 앞에서 뒤로 \(r\leftarrow r+s_i(\alpha_i-\rho_i y_i^Tr)\)를 수행합니다. 두 방향의 순서가 서로 반대라는 점이 핵심입니다.
import numpy as np
import scipy.linalg as la

def lbfgs_apply(v,pairs,gamma=1.):
    q=np.array(v,dtype=float,copy=True); alpha=[]
    for s,y in reversed(pairs):
        sy=s@y
        if sy<=0: raise ValueError('양의 곡률쌍이 필요합니다')
        a=(s@q)/sy;alpha.append(a);q-=a*y
    r=gamma*q
    for (s,y),a in zip(pairs,reversed(alpha)):
        r+=s*(a-(y@r)/(s@y))
    return r

H=np.array([[2.,1.],[1.,3.]])
pairs=[(np.array([1.,0.]),H[:,0]),(np.array([0.,1.]),H[:,1])]
G=np.eye(2)
for s,y in pairs:
    rho=1/(s@y);V=np.eye(2)-rho*np.outer(s,y)
    G=V@G@V.T+rho*np.outer(s,s)
v=np.array([2.,-1.])
assert np.allclose(lbfgs_apply(v,pairs),G@v)
assert np.min(la.eigvalsh(G))>0
print('두 루프와 명시적 역갱신의 곱 일치')
두 루프와 명시적 역갱신의 곱 일치
각 변화쌍에서 내적과 벡터 갱신만 하므로 저장과 비용은 \(O(mn)\)입니다. 최근 \(m\)쌍만 사용하는 방식은 그 쌍들을 현재 \(G_0\)에서 다시 적용한 행렬에 해당합니다. 전체 BFGS 역행렬의 일부 행·열을 잘라낸 것과 같지 않습니다. Sherman–Morrison–Woodbury는 이러한 rank-two 역갱신의 대수적 근거를 제공하며, 두 루프의 정확한 순서는 마지막 절에서 직접 유도합니다.
7. 절댓값 벌점을 붙이면 가까운 최적점을 구한다#
미분가능하지 않은 볼록 벌점 \(g\)에는
를 사용합니다. \(g\)가 proper·닫힌·볼록이면 해가 하나 존재합니다. \(g=\delta_C\)일 때는 O1의 집합 사영입니다.
\(g(x)=\lambda\|x\|_1\)이면 좌표별로 문제를 나눕니다. 양수 해에서는 \(\lambda+(x-v)/\tau=0\)이므로 \(x=v-\tau\lambda>0\)이고, 음수 해에서는 \(-\lambda+(x-v)/\tau=0\)이므로 \(x=v+\tau\lambda<0\)입니다. 원점은 \(v\in[-\tau\lambda,\tau\lambda]\)일 때 최적입니다. 따라서
인 소프트 임계값을 얻습니다. \(v=(2,-1/2,-3)\), \(\tau\lambda=1\)이면 \((1,0,-2)\)입니다. 성분을 0으로 만드는 일이 근사적인 휴리스틱이 아니라 이 최적문제의 정확해입니다.
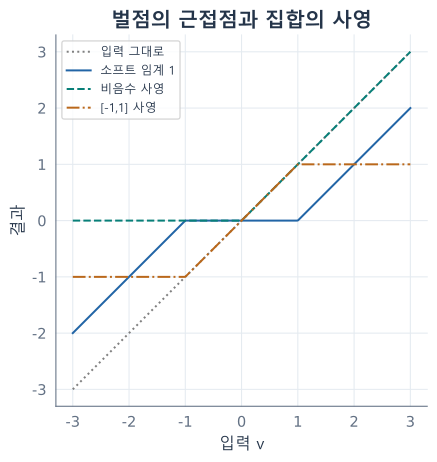
그림 126 가로축은 입력 \(v\), 세로축은 연산 결과이다. 소프트 임계는 벌점의 근접연산이고 구간으로 자르는 사영과 다르다. 점선 \(x=v\)는 입력을 그대로 보존하는 기준이다.#
자주 쓰는 사영의 공식도 원래 최소화 문제에서 얻습니다.
집합 또는 벌점 |
결과와 필요한 조건 |
|---|---|
상자 \(l_i\le x_i\le u_i\) |
\(\min(u_i,\max(l_i,v_i))\), \(l_i\le u_i\) |
단체 \(x\ge0,\sum x_i=a\) |
\(x_i=\max(v_i-\theta,0)\), 합을 \(a>0\)로 맞춤 |
\(\ell_1\) 공 $\sum |
x_i |
대칭 PSD 원뿔 |
\(V\operatorname{diag}(\max(\lambda_i,0))V^T\), Frobenius 거리 |
핵노름 벌점 \(\tau|X|_*\) |
같은 특이벡터에 \(\max(\sigma_i-\tau,0)\) 적용 |
단체의 문턱은 정렬한 \(v_{(1)}\ge\cdots\ge v_{(n)}\)에서 \(\theta_j=(\sum_{i\le j}v_{(i)}-a)/j\)를 만들고 \(v_{(j)}>\theta_j\)인 마지막 \(j\)로 정합니다. 활성 좌표의 합과 나머지 0이라는 조건을 동시에 맞춥니다.
def simplex_projection(v,total=1.):
    v=np.asarray(v,dtype=float)
    if total<=0: raise ValueError('양의 총량이 필요합니다')
    u=np.sort(v)[::-1]; theta=(np.cumsum(u)-total)/np.arange(1,len(v)+1)
    j=np.flatnonzero(u>theta)[-1]
    return np.maximum(v-theta[j],0)

v=np.array([.8,.4,-.1]);p=simplex_projection(v)
assert np.allclose(p,[.7,.3,0.])
soft=lambda x,t:np.sign(x)*np.maximum(np.abs(x)-t,0)
v2=np.array([2.,-.5,-3.])
assert np.allclose(soft(v2,1)+np.clip(v2,-1,1),v2)
print('단체 사영과 절댓값의 Moreau 분해 확인')
단체 사영과 절댓값의 Moreau 분해 확인
O2의 켤레를 사용하면 일반적으로
입니다. \(g=\delta_K\)인 닫힌 볼록원뿔에서는 \(g^*=\delta_{K^\circ}\)이므로 \(v=P_K(v)+P_{K^\circ}(v)\)입니다. 비음수 내적으로 정의한 쌍대 \(K^*\)를 쓰면 \(v=P_K(v)-P_{K^*}(-v)\)입니다. \(\mathbb R_+\)에서 음수 입력을 대입하면 부호를 잘못 쓴 식을 즉시 발견할 수 있습니다.
8. lasso 경로와 반복에서 재사용하는 분해#
두 회귀계수가 각각 목표값 2와 \(1/2\)에 가까워지도록
를 최소화합니다. 좌표마다 앞 절을 적용하면
경로는 \(\lambda=2\)에서 첫 계수가, \(\lambda=1\)에서 둘째가 0으로 바뀌는 조각별 직선입니다. 일반 설계에서도 활성집합 \(J\)와 부호 \(s_J\)를 고정하고 \(X_J\)가 완전 열계수이면
이 구간은 비영 계수의 부호가 유지되고 비활성 상관의 절댓값이 \(\lambda\) 이하인 동안입니다. 계수가 0에 도달하는 이탈, 비활성 상관이 경계에 닿는 진입에서 식이 바뀝니다. 중복 열·동시 진입에서는 해가 유일하지 않을 수 있어 일반적인 단일 LARS 경로를 조건 없이 주장하지 않습니다.
ADMM은 \(\beta=z\)를 추가하여 매 반복 다음을 계산합니다.
같은 \(\rho\)를 유지하면 첫 행렬의 Cholesky를 재사용합니다. 반복마다 선형계의 계수는 같고 우변만 바뀌기 때문입니다. 정지 검사에는 원래 제약 잔차 \(\beta-z\)와 쌍대 잔차 \(\rho(z^{k+1}-z^k)\)를 함께 사용합니다. 두 잔차가 작다는 허용오차 판정과 정확한 최적성은 구별합니다.
def admm_lasso(G,c,lam,rho=1.,tol=1e-10,limit=10000):
    factor=la.cho_factor(G+rho*np.eye(len(c)))
    z=np.zeros_like(c);u=z.copy();history=[]
    for _ in range(limit):
        x=la.cho_solve(factor,c+rho*(z-u))
        old=z.copy();z=soft(x+u,lam/rho);u+=x-z
        rp=np.linalg.norm(x-z);rd=rho*np.linalg.norm(z-old)
        history.append((rp,rd))
        if max(rp,rd)<=tol:return x,z,np.array(history)
    raise RuntimeError('최대 반복에서 정지 기준 미달')

G=np.diag([1.,2.]);c=np.array([2.,1.]);lam=.5
x,z,history=admm_lasso(G,c,lam)
assert np.allclose(z,[1.5,.25],atol=2e-10)
assert np.linalg.norm(G@z-c+lam*np.sign(z))<1e-9
print('ADMM 해와 원래 lasso 최적조건:',z,len(history))
ADMM 해와 원래 lasso 최적조건: [1.5 0.25] 35
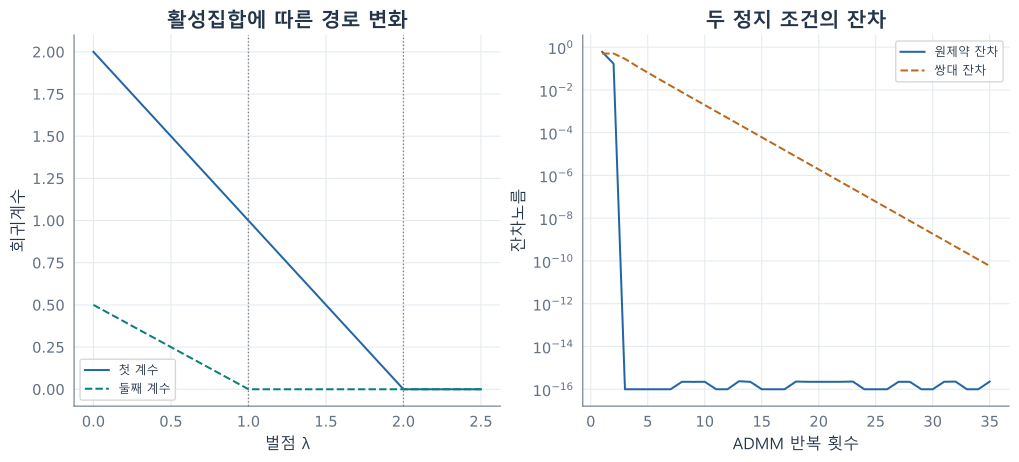
그림 127 왼쪽은 손으로 구한 조각별 직선이다. 오른쪽은 \(\lambda=1/2\), \(\rho=1\)의 실제 계산 이력이며 세로축이 로그이다. 로그 눈금에 표시할 수 있도록 \(10^{-16}\)보다 작은 잔차는 그림에서만 \(10^{-16}\)로 올려 표시했다. 두 그림의 가로축은 각각 벌점과 반복 횟수로 다르다.#
ADMM의 일반 전역수렴 정리와 비볼록 변형은 외부 조망이며 이 예의 폐형식 해와 잔차 검산으로 대신 증명했다고 하지 않습니다. LARS의 전체 진입·이탈 구현, 자기일치 장벽의 감소량 이론, 일반 준Newton의 초선형성도 각각 별도 조건을 요구합니다. 이 장은 현재 계산에 필요한 대수와 볼록 최적조건을 아래에서 완성합니다.
9. 연습과 전체 풀이#
1. 첫 예의 시작점을 \(z=(1,0)\)으로 바꾸면 정확 직선탐색은 몇 번 필요한가요?
풀이. 기울기 \((1,0)\)에 보폭은 1입니다. 한 번에 원점에 갑니다. 조건수는 9로 같아도 최악상한 \(16/25\)가 실제 모든 시작점의 감소비는 아닙니다.
2. \(H=\operatorname{diag}(1,9)\)에서 고정 보폭 \(1/9\)의 두 방향 배율을 구하세요.
풀이. \(1-1/9=8/9\)와 \(1-9/9=0\)입니다. 큰 곡률 방향은 한 번에 없애지만 작은 곡률 방향의 오차는 \(8/9\)배로 남습니다. 최악 오차배율은 최적 고정 보폭의 \(4/5\)보다 큽니다.
3. BFGS 예의 역행렬과 역 시컨트 조건을 확인하세요.
풀이. 행렬식이 2이므로 \(B_+^{-1}=\begin{pmatrix}3/4&-1/2\\-1/2&1\end{pmatrix}\)입니다. \((2,1)^T\)를 곱하면 \((1,0)^T=s\)입니다.
4. 소프트 임계값 1과 구간 \([-1,1]\) 사영을 \(v=3\)에서 비교하세요.
풀이. 소프트 임계는 2이고 사영은 1입니다. 합은 3으로 Moreau 분해를 만족하지만 두 연산 자체는 다릅니다.
5. \(v=(2,1,-1)\)을 총량 1 단체에 사영하세요.
풀이. 문턱 \(\theta=1\)이면 \((\max(1,0),\max(0,0),\max(-2,0))=(1,0,0)\)이고 합이 1입니다. 비활성 성분은 문턱 이하이며 사영 최적조건을 만족합니다.
6. \(v=(2,-1)\)을 \(\ell_1\) 반지름 1 공에 사영하세요.
풀이. 절댓값 \((2,1)\)을 합 1 단체에 사영하면 \((1,0)\)이고 부호 복원 후에도 \((1,0)\)입니다. 고정 임계값을 임의로 정하지 않고 결과의 절댓값 합이 1이 되게 문턱을 고릅니다.
7. lasso 예에서 \(\lambda=3/2\)와 \(1/2\)의 해를 구하세요.
풀이. 첫 경우 \((1/2,0)\)이고 둘째는 \((3/2,1/4)\)입니다. 첫 경우 비활성 둘째 좌표의 상관은 1로 \(\lambda=3/2\) 이하이고, 둘째 경우 두 좌표 모두 양수라 일차 최적조건 \(G\beta-c+\lambda(1,1)=0\)을 만족합니다.
8. 자기쌍대 원뿔 \(\mathbb R_+\)에서 \(v=-2\)의 Moreau 분해를 쓰세요.
풀이. 비양수 극원뿔 사영은 \(-2\), 비음수 원뿔 사영은 0이므로 \(-2=0+(-2)\)입니다. 양의 쌍대를 쓰면 \(-2=P_{\mathbb R_+}(-2)-P_{\mathbb R_+}(2)=0-2\)입니다. 두 양의 원뿔 사영을 그냥 더하면 틀립니다.
10. 지금까지의 내용을 수학의 언어로 정리해 봅시다#
앞의 반복은 서로 다른 최적문제와 가정을 갖습니다. 정확산술의 대수적 성질과 유한정밀도 실행 검산을 구별합니다.
정리 1. Kantorovich 부등식과 최급강하의 최악비율#
\(mI\preceq H\preceq LI\), \(m>0\)이면 비영 \(v\)에
따라서 2절의 정확 직선탐색 비용 감소율이 성립하며 상수는 개선할 수 없습니다.
증명. \(H\)의 고유기저에서 가중치 \(w_i=v_i^2/\|v\|^2\)를 쓰고 \(a=\sum w_i\lambda_i\), \(b=\sum w_i/\lambda_i\)라 놓습니다. \((L-\lambda_i)(\lambda_i-m)\ge0\)을 \(\lambda_i\)로 나누면 \(\lambda_i+Lm/\lambda_i\le L+m\)입니다. 평균하여 \(a+Lmb\le L+m\)이고, 양수 두 수의 곱은 합의 제곱의 \(1/4\) 이하이므로 \(ab\le(L+m)^2/(4Lm)\)입니다.
이차비용의 현재 간극은 \(g^TH^{-1}g/2\)입니다. 정확 직선탐색의 감소는 \((g^Tg)^2/(2g^THg)\)이므로 간극비는 \(1-(g^Tg)^2/[(g^THg)(g^TH^{-1}g)]\)입니다. 앞 부등식으로 \(1-4Lm/(L+m)^2=((L-m)/(L+m))^2\)를 얻습니다. \(H=\operatorname{diag}(m,L)\), \(g=(1,1)\)이면 위 가중치는 두 끝점에 각각 \(1/2\)여서 모든 부등식이 등호입니다. \(x=H^{-1}g\)를 시작점으로 고르면 실제 달성합니다. ∎
정리 2. Newton의 아핀불변성과 국소 이차수렴#
가역 \(B\)의 좌표 \(x=By+c\)에서 정확 Newton 보정은 \(p_x=Bp_y\)이고 감소량도 같습니다. 정지점 \(x_*\)의 헤시안이 양의 정부호이고 근방에서 헤시안이 Lipschitz이면 충분히 가까운 시작점의 전보폭 Newton은 국소 이차수렴합니다.
증명. 변환 기울기와 헤시안은 \(B^Tg,B^THB\)입니다. \((B^THB)^{-1}=B^{-1}H^{-1}B^{-T}\)를 대입하면 \(p_y=-B^{-1}H^{-1}g\), 따라서 \(Bp_y=p_x\)이고 감소량도 양쪽 \(B\)가 소거되어 같습니다. 같은 보폭을 쓰면 반복점도 대응합니다. 서로 다른 정지 기준·비정확 선형풀이·수치 반올림까지 비트 단위로 불변이라는 뜻은 아닙니다.
근방에서 \(\lambda_{\min}(H(x))\ge m_0>0\), \(\|H(x)-H(z)\|\le M\|x-z\|\)라 합시다. \(e=x-x_*\)이고 \(g(x_*)=0\)이므로 \(g(x)=\int_0^1H(x_*+te)e\,dt\)입니다. Newton 뒤 오차는
반지름을 충분히 작게 잡으면 이 상한이 현재 반지름보다 작아 같은 근방에 머뭅니다. 귀납으로 반복이 정의되고 이차수렴합니다. ∎
정리 3. BFGS의 양의 정부호성과 변분 특성#
\(B\succ0\), \(s^Ty>0\)이면 5절의 \(B_+\)는 시컨트 조건과 양의 정부호성을 만족하며 제시한 로그 행렬식 발산의 유일한 최소점입니다.
증명. \(s\)를 곱하면 첫 두 항이 소거되고 마지막 항이 \(y\)여서 시컨트 조건입니다. 임의 \(v\)에 처음 두 항의 이차형식은 \(v^TBv-(v^TBs)^2/(s^TBs)\ge0\)입니다. 등호는 \(v\)가 \(s\)와 평행할 때뿐입니다. 마지막 항 \((v^Ty)^2/(s^Ty)\)도 비음수이며, 비영 \(v\)가 \(s\)와 평행하면 \(s^Ty>0\) 때문에 엄격 양수입니다. 따라서 합은 PD입니다.
변분문제에서 \(T=B^{-1/2}XB^{-1/2}\), \(a=B^{1/2}s\), \(b=B^{-1/2}y\)라 놓으면 목적함수는 \(\operatorname{tr}T-\log\det T-n\), 조건은 \(Ta=b\)입니다. 직교좌표를 골라 \(a=\|a\|e_1\)로 만들면 \(T\)의 첫 열·행이 고정되어
\(V=C-ww^T/\alpha\succ0\)가 Schur 보원입니다. 목적함수에서 변하는 부분은 \(\operatorname{tr}V-\log\det V\)뿐입니다. 고윳값마다 \(t-\log t\ge1\), 등호는 \(t=1\)에서만이므로 유일해는 \(V=I\). 이를 되돌리면 \(T=I-aa^T/(a^Ta)+bb^T/(a^Tb)\)이고 원래 좌표에서 바로 BFGS 식입니다. ∎
정리 4. 두 루프 재귀의 정확성#
6절의 두 루프는 주어진 곡률쌍들로 \(G_0\)부터 역 BFGS 갱신을 한 행렬의 벡터곱입니다.
먼저 역갱신 자체를 확인해 봅시다. \(G=B^{-1}\), \(b=Bs\), \(\sigma=s^TBs\), \(\rho=1/(s^Ty)\), \(V=I-\rho sy^T\)라 두면 \(B_+s=y\)로부터
따라서 \(\rho s^Ty=1\)을 사용하여
즉 \(G_+=VGV^T+\rho ss^T\)가 실제로 \(B_+^{-1}\)입니다.
증명. 마지막 쌍에 \(V=I-\rho sy^T\)를 쓰면 \(G_+v=VG(V^Tv)+\rho s(s^Tv)\)입니다. 먼저 \(\alpha=\rho s^Tv\), \(q=V^Tv=v-\alpha y\)를 구합니다. 이전 행렬곱 \(r=Gq\)를 구한 뒤 \(Vr+\alpha s=r+s(\alpha-\rho y^Tr)\)를 계산하면 됩니다. \(Gq\) 안에 있는 이전 쌍에도 같은 식을 재귀적으로 적용합니다. 들어갈 때는 뒤에서 앞으로 \(q\)를 갱신하고, 나올 때는 앞에서 뒤로 \(r\)를 갱신합니다. 이것이 코드의 두 루프입니다. 각 쌍에 상수 번의 길이 \(n\) 벡터 연산이므로 비용·저장은 \(O(mn)\)입니다. ∎
정리 5. 근접연산자의 존재, 강한 비확장성과 Moreau 분해#
proper 닫힌 볼록 \(g\)와 \(\tau>0\)에서 근접점은 존재·유일하고 \((v-p)/\tau\in\partial g(p)\)로 특성화됩니다. 이 사상은 강하게 비확장이고 7절의 Moreau 분해가 성립합니다.
증명. O2의 분리 논법에서 \(g\)에는 아핀 하한이 있습니다. 그 하한에 양의 이차항을 더하면 무한대로 가는 함수이므로 목적함수의 하위수준집합은 유계입니다. 하반연속과 비어 있지 않은 유한 수준집합에서 최소를 달성합니다. 이차항의 엄격볼록성으로 해는 유일합니다.
최소점 \(p\)와 임의 \(z\in\operatorname{dom}g\)에 \(p+t(z-p)\)를 대입합니다. 볼록성으로 \(g\)의 중간값을 \((1-t)g(p)+tg(z)\)로 위에서 제한하고 최소성을 사용하면 \(g(z)-g(p)\ge(v-p)^T(z-p)/\tau-t\|z-p\|^2/(2\tau)\)입니다. \(t\downarrow0\)에서 준미분 조건이 나옵니다. 역으로 그 조건과 제곱 전개를 합하면 임의 \(z\)의 목적함수가 최소값보다 \(\|z-p\|^2/(2\tau)\) 이상 큽니다.
두 입력 \(v,w\)의 근접점 \(p,q\)에 준미분 부등식을 서로 대입해 더하면 \([(v-p)-(w-q)]^T(p-q)\ge0\)입니다. 따라서 \(\|p-q\|^2\le(v-w)^T(p-q)\)입니다.
\(u=(v-p)/\tau\)라 두면 O2의 켤레 등호에서 \(p\in\partial g^*(u)\)입니다. 즉 \(\tau(v/\tau-u)=p\in\partial g^*(u)\)여서 \(u=\operatorname{prox}_{g^*/\tau}(v/\tau)\)입니다. \(v=p+\tau u\)로 Moreau 식을 얻습니다. 원뿔 지시함수의 지지함수는 극원뿔 안에서 0, 밖에서 양의 내적 방향을 무한히 늘려 \(+\infty\)이므로 원뿔 분해와 부호도 따릅니다. ∎
정리 6. 단체·행렬 사영과 근접 경사 감소#
7절의 단체·\(\ell_1\)공·PSD 사영식이 성립합니다. 볼록 \(L\)-평활 \(f\)와 proper 닫힌 볼록 \(g\)에 \(x_+=\operatorname{prox}_{\tau g}(x-\tau\nabla f(x))\), \(0<\tau\le1/L\)이면
증명. 단체에서는 \(p_i=\max(v_i-\theta,0)\)에 합을 맞춥니다. \(p_i>0\)이면 \(v_i-p_i=\theta\), \(p_i=0\)이면 \(v_i\le\theta\)입니다. 임의 허용 \(z\)에 \((v-p)^T(z-p)\le\theta\sum_i(z_i-p_i)=0\)이므로 O1의 사영 특성화가 적용됩니다. 정렬 알고리즘은 양수 성분이 앞 \(j\)개라는 가정을 합식에 대입하고 마지막 양수 조건으로 일관된 \(j\)를 고르는 것입니다. \(\ell_1\) 공에서는 입력 부호에 맞추면 거리만 줄어들므로 절댓값 문제로 환원되며 바깥 입력에는 경계 합을 맞춥니다.
PSD에는 입력을 \(V\Lambda V^T\)로 대각화하고 후보를 같은 좌표 \(Y\)로 옮깁니다. 거리제곱은 \(\sum_i(Y_{ii}-\lambda_i)^2+\sum_{i\ne j}Y_{ij}^2\)이며 PSD이면 \(Y_{ii}\ge0\)입니다. 따라서 대각을 \(\max(\lambda_i,0)\)로 하고 비대각을 0으로 두면 가능한 하한을 달성합니다. 핵노름 근접식은 특이값 소프트 임계 후보에 \(X-P\)가 임계값 배수의 핵노름 준기울기임을 O2 공식으로 확인하고 정리 5를 적용하면 됩니다.
마지막으로 \(d=x_+-x\)라 두면 근접 최적조건에서 \(-\nabla f(x)-d/\tau\in\partial g(x_+)\)입니다. \(g(x)\ge g(x_+)+\nabla f(x)^Td+\|d\|^2/\tau\)이고, 평활성에서 \(f(x_+)\le f(x)+\nabla f(x)^Td+L\|d\|^2/2\)입니다. 두 식을 더하면 감소식입니다. 고정점에서는 \(0\in\nabla f(x)+\partial g(x)\)여서 볼록 전체 목적함수의 최소점입니다. ∎
계산에서 사용한 정보 |
해당 수학적 구조 |
|---|---|
현재 기울기만으로 이동한다 |
오차의 일차 다항식 |
현재 곡률계로 보정을 푼다 |
Newton 이차 모형과 합동불변성 |
기울기 차이로 곡률을 갱신한다 |
시컨트 조건과 BFGS |
벌점과 가까운 거리의 합을 최소화한다 |
근접연산자와 준미분 |
같은 계수행렬에 우변만 바꾼다 |
ADMM의 분해 재사용 |
기울기·곡률·근접사상은 서로 다른 구조를 이용해 최소점을 찾습니다. 다음 장부터는 확률벡터를 도입하여, 같은 최소제곱 계산이 모집단 예측과 표본 추정에서 각각 무엇을 뜻하는지 구별합니다. E0로 이어 읽기.