
테마
9회 · 최대가능도 · 노트
0 들어가며
여는 질문. 같은 별의 위치를 다섯 번 쟀는데 값이 서로 어긋난다. 그 가운데 “가장 그럴듯한” 참값은 무엇인가? 평균인가, 중앙값인가, 아니면 관측의 오차가 어떤 모양인지에 따라 달라지는가?
Daniel Bernoulli는 1778년 이 질문에 처음으로 확률의 답을 주었다. 오차의 밀도를 정하면, 참값이 일 때 지금의 관측들이 나올 “확률”은 밀도들의 곱이다. 그 곱을 가장 크게 하는 를 고르자는 것이다. 그는 반원 모양의 오차 밀도를 골랐고, 계산이 너무 어려워 실제로 쓰이지는 않았다. Euler는 같은 논문에 붙인 논평에서 원리 자체를 의심했다. Gauss(1809)는 정규 오차에서 이 원리가 평균을 준다는 것을 보였고(5회), Fisher는 1912년부터 1922년까지 이것을 “가능도”라는 이름으로 추정 이론 전체의 중심에 놓았다.
이 노트는 그 이론을 정리한다. 가능도와 최대가능도 추정량을 정의하고 그것이 참값으로 가는 이유를 Gibbs 부등식으로 보인다(1절). 추정의 정밀도에는 Fisher 정보로 정해지는 넘을 수 없는 한계가 있고(2절, Cramér–Rao), 최대가능도 추정량은 표본이 크면 그 한계에 닿는다(3절). 4절은 가능도를 수치로 최대화하는 방법을, 5절은 가능도로 만드는 세 가지 검정(가능도비, Wald, 점수)을 다룬다. 6절은 세 원자료에 쓰고, 7절은 “한계보다 나은” 추정량이라는 역설(Hodges 1951)을, 8절은 신경망의 교차엔트로피 손실과 자연기울기에서 같은 수학을 만난다.
학습 목표
- 1.
가능도를 정의하고, 여러 모형에서 최대가능도 추정량을 구하며, 불변성과 일치성을 증명한다.
- 2.
점수와 Fisher 정보의 두 표현이 같음을 보이고, Cauchy–Schwarz로 Cramér–Rao 한계를 증명한다.
- 3.
테일러 전개·중심극한정리·Slutsky로 최대가능도 추정량의 점근정규성을 증명한다.
- 4.
Newton–Raphson과 Fisher 채점법을 구현하고, 가능도가 여러 봉우리를 가질 때를 본다.
- 5.
Wilks 정리를 증명하고, 가능도비·Wald·점수 검정의 관계를 기하로 이해한다.
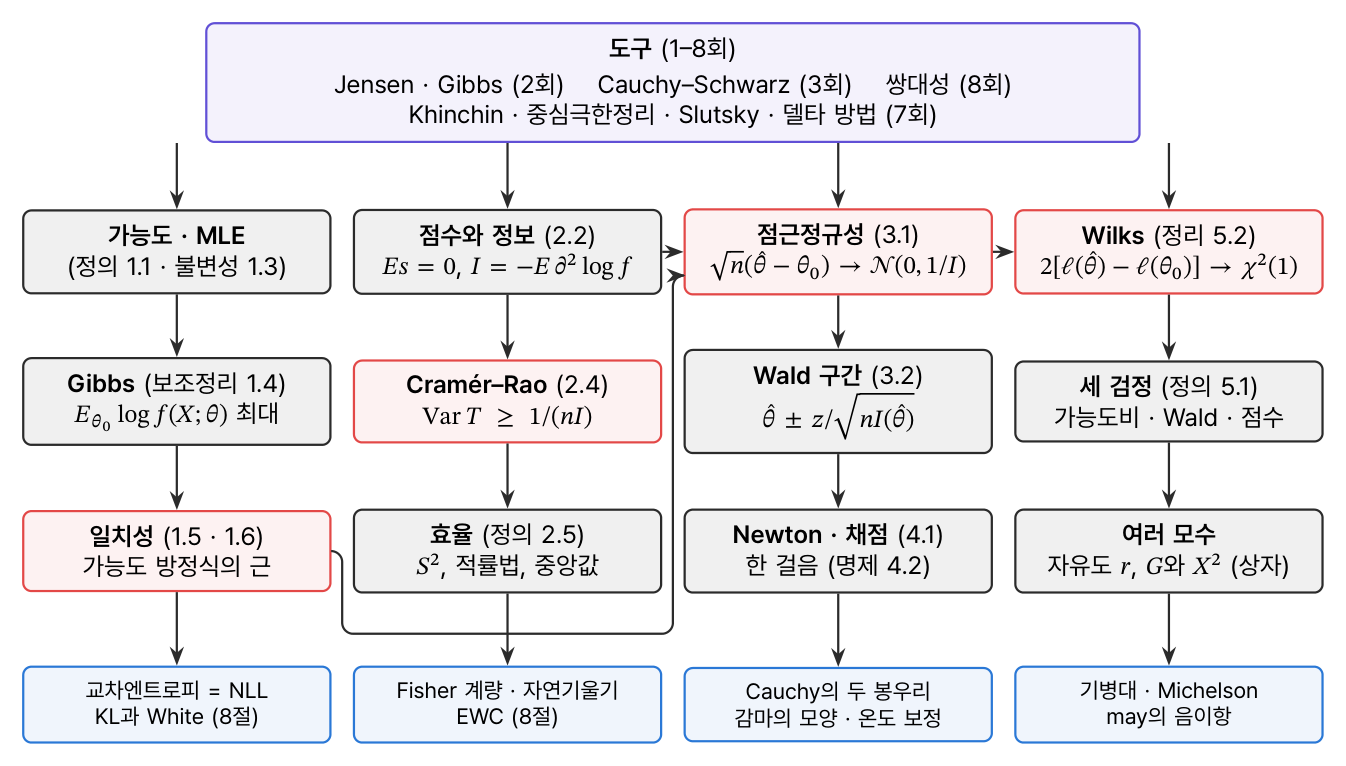
0.1 1–8회에서 가져오는 것
0.2 표기
이 밀도(또는 확률질량함수) 에서 나온 iid 표본이고 참값은 이다. 로그가능도의 미분은 , 로 쓰고, 한 관측의 로그밀도의 미분은 로 쓴다. “정칙조건”은 2.1절의 상자에 모아 둔다.