Skip to content

12회 · 최적 검정과 결정 · 노트

4 축차확률비 검정 — Wald (1945) ​

역사 1943년 컬럼비아 대학의 통계연구단(SRG)에서 해군 대령 Garret L. Schuyler가 W. Allen Wallis에게 물었다. 포탄의 품질 검사에서 표본을 미리 정한 수만큼 다 쏘지 않아도, 처음 몇 발로 결론이 뻔히 보일 때가 많은데 그때 멈추면 안 되는가? Wallis와 Milton Friedman은 이 질문을 Abraham Wald에게 가져갔다. Wald는 몇 달 만에 축차확률비 검정(SPRT)을 만들었다. 같은 오류율을 고정 표본 검정의 절반 정도 관측으로 얻었고, 전쟁이 끝날 때까지 군사 기밀이었다(Wald 1945). 영국의 George Barnard도 같은 시기에 같은 생각에 이르렀다.

4.1 정의와 Wald의 경계 ​

정의 4.1 (축차확률비 검정) X1,X2,…X_1,X_2,\dots를 하나씩 관측하며 H0:f=f0H_0:f=f_0 대 H1:f=f1H_1:f=f_1을 검정한다. 로그 가능도비의 누적합

Λn=∑i=1nlog⁡f1(Xi)f0(Xi)\Lambda_n=\sum_{i=1}^n\log\frac{f_1(X_i)}{f_0(X_i)}

에 대해 상수 B<0<AB<0<A를 정하고, B<Λn<AB<\Lambda_n<A이면 관측을 계속한다. 처음으로 ΛN≥A\Lambda_N\ge A가 되면 H1H_1을, ΛN≤B\Lambda_N\le B가 되면 H0H_0를 택한다. NN은 멈춘 시각이다.

정리 4.2 (Wald의 경계) SPRT가 확률 1로 멈추면, 실제 오류율 α′=P0(H1 택)\alpha'=P_0(\text{$H_1$ 택}), β′=P1(H0 택)\beta'=P_1(\text{$H_0$ 택})은

α′≤e−A(1−β′),β′≤eB(1−α′)\alpha'\le e^{-A}(1-\beta'),\qquad\beta'\le e^{B}(1-\alpha')

를 만족한다. 따라서 목표 α,β\alpha,\beta에 대해 A=log⁡1−βαA=\log\tfrac{1-\beta}\alpha, B=log⁡β1−αB=\log\tfrac\beta{1-\alpha}로 두면 α′≤α1−β\alpha'\le\tfrac\alpha{1-\beta}, β′≤β1−α\beta'\le\tfrac\beta{1-\alpha}, 그리고 α′+β′≤α+β\alpha'+\beta'\le\alpha+\beta이다.

증명 전략 멈춘 경로마다 두 가능도의 비가 eAe^A 이상(또는 eBe^B 이하)이다. 이 부등식을 H1H_1을 택하는 경로 전체에 걸쳐 더하면 두 가설 아래의 확률이 비교된다.

  1. R1R_1을 H1H_1을 택하는 경로들의 집합이라 하자. 각 경로는 어떤 nn에서 멈춘 (x1,…,xn)(x_1,\dots,x_n)이고, 그 위에서 ∏i≤nf1(xi)≥eA∏i≤nf0(xi)\prod_{i\le n}f_1(x_i)\ge e^A\prod_{i\le n}f_0(x_i)이다.정의 4.1, Λn≥A\Lambda_n\ge A

  2. R1R_1을 멈춘 시각 nn으로 나눠 1을 적분하고 nn에 대해 더한다.

    1−β′=P1(R1)=∑n∫R1∩{N=n}∏i≤nf1 ≥ eA∑n∫R1∩{N=n}∏i≤nf0=eAα′.1-\beta'=P_1(R_1)=\sum_n\int_{R_1\cap\{N=n\}}\prod_{i\le n}f_1\ \ge\ e^A\sum_n\int_{R_1\cap\{N=n\}}\prod_{i\le n}f_0=e^A\alpha' .
    가산가법성, 1
  3. H0H_0을 택하는 경로들의 집합 R0R_0 위에서는 ∏f1≤eB∏f0\prod f_1\le e^B\prod f_0이므로 같은 방법으로 β′=P1(R0)≤eBP0(R0)=eB(1−α′)\beta'=P_1(R_0)\le e^BP_0(R_0)=e^B(1-\alpha')이다.2와 같다, 확률 1로 멈춤

  4. A=log⁡1−βαA=\log\tfrac{1-\beta}\alpha이면 2는 α′≤α1−β(1−β′)≤α1−β\alpha'\le\tfrac\alpha{1-\beta}(1-\beta')\le\tfrac\alpha{1-\beta}이다. β′\beta'도 같다.2 3

  5. 두 부등식을 α′(1−β)≤α(1−β′)\alpha'(1-\beta)\le\alpha(1-\beta'), β′(1−α)≤β(1−α′)\beta'(1-\alpha)\le\beta(1-\alpha')로 쓰고 더하면 α′β\alpha'\beta와 αβ′\alpha\beta' 항이 양쪽에서 지워져 α′+β′≤α+β\alpha'+\beta'\le\alpha+\beta이다.4

조건 확인 사건 {N=n}\{N=n\}은 (x1,…,xn)(x_1,\dots,x_n)만으로 정해지므로(멈춘 시각의 정의) 그 위의 확률이 ∏i≤nf(xi)\prod_{i\le n}f(x_i)의 nn차원 적분이다. 사건 R1∩{N=n}R_1\cap\{N=n\} (n=1,2,…n=1,2,\dots)은 서로소이다. 확률 1로 멈춘다는 가정은 3에서 P0(R0)=1−α′P_0(R_0)=1-\alpha', P1(R1)=1−β′P_1(R_1)=1-\beta'에 쓰인다.

경계는 “넘침”(멈출 때 ΛN\Lambda_N이 AA나 BB를 조금 넘어선 양)을 무시한 것이어서 보수적이다. 실제 오류율은 목표보다 조금 작다. 경계는 f0f_0과 f1f_1의 모양에 의존하지 않는다. 증명의 1–3이 두 밀도의 비만 썼기 때문이다.

증명 없이 쓰는 사실 (SPRT는 확률 1로 멈추고, 최적이다) f0≠f1f_0\ne f_1이면 Λn\Lambda_n은 0이 아닌 분산을 갖는 확률보행이므로 띠 (B,A)(B,A)를 벗어나지 못할 확률이 기하급수적으로 줄어든다(연습 4.3). 나아가 Wald와 Wolfowitz(1948)는 오류율이 (α′,β′)(\alpha',\beta') 이하인 모든 축차검정 가운데 SPRT가 E0NE_0N과 E1NE_1N을 동시에 최소화함을 증명했다. 이 과정에서는 증명하지 않는다.

4.2 평균 표본수 ​

보조정리 4.3 (Wald의 등식) Z1,Z2,…Z_1,Z_2,\dots가 iid이고 E∣Z1∣<∞E|Z_1|<\infty이며, NN이 멈춤시각(사건 {N≥i}\{N\ge i\}가 Z1,…,Zi−1Z_1,\dots,Z_{i-1}로 정해진다)이고 EN<∞EN<\infty이면 E∑i=1NZi=EN⋅EZ1E\sum_{i=1}^NZ_i=EN\cdot EZ_1이다.

증명 전략 무작위 개수의 합을 지시함수로 고정된 무한합으로 바꾼다. 멈춤시각이라는 조건이 각 항의 두 인수를 독립으로 만든다.

  1. ∑i=1NZi=∑i=1∞Zi 1{N≥i}\sum_{i=1}^NZ_i=\sum_{i=1}^\infty Z_i\,1\{N\ge i\}이다.지시함수 [T1]

  2. {N≥i}={N≤i−1}c\{N\ge i\}=\{N\le i-1\}^c은 Z1,…,Zi−1Z_1,\dots,Z_{i-1}로 정해지므로 ZiZ_i와 독립이다.멈춤시각의 정의, iid

  3. E[Zi1{N≥i}]=EZi P(N≥i)=EZ1 P(N≥i)E\bigl[Z_i1\{N\ge i\}\bigr]=EZ_i\,P(N\ge i)=EZ_1\,P(N\ge i)이다.2, 2회 정리 2.7

  4. 1의 기댓값을 항별로 취하고 3을 넣는다.

    E∑i=1NZi=∑i=1∞EZ1 P(N≥i)=EZ1⋅EN.E\sum_{i=1}^NZ_i=\sum_{i=1}^\infty EZ_1\,P(N\ge i)=EZ_1\cdot EN .
    조건 확인, 2회 정리 1.13

조건 확인 4의 첫 등호는 합과 기댓값의 순서를 바꾼다. ∣Zi∣|Z_i|에 1–3을 그대로 쓰면 ∑iE[∣Zi∣1{N≥i}]=E∣Z1∣ EN<∞\sum_iE\bigl[|Z_i|1\{N\ge i\}\bigr]=E|Z_1|\,EN<\infty이므로 Fubini–Tonelli로 바꿀 수 있다 [T6]. E∣Z1∣<∞E|Z_1|<\infty와 EN<∞EN<\infty 가운데 하나라도 없으면 이 단계가 무너진다.

Zi=log⁡f1(Xi)f0(Xi)Z_i=\log\tfrac{f_1(X_i)}{f_0(X_i)}에 쓰면 EΛN=EN⋅EZE\Lambda_N=EN\cdot EZ이다. 넘침을 무시하고 ΛN\Lambda_N이 AA 또는 BB와 같다고 보면

E0N≈(1−α)B+αAE0Z,E1N≈βB+(1−β)AE1ZE_0N\approx\frac{(1-\alpha)B+\alpha A}{E_0Z},\qquad E_1N\approx\frac{\beta B+(1-\beta)A}{E_1Z}

이다. E0Z=−D(f0∥f1)<0E_0Z=-D(f_0\|f_1)<0이고 E1Z=D(f1∥f0)>0E_1Z=D(f_1\|f_0)>0이다(9회 보조정리 1.4). 두 분포가 KL 발산으로 멀수록 빨리 끝난다.

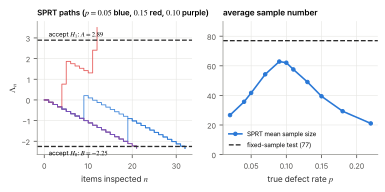
예제 4.4 (불량률 검사) 불량률이 p0=0.05p_0=0.05이면 받아들이고 p1=0.15p_1=0.15이면 돌려보내는 검사를 α=0.05\alpha=0.05, β=0.10\beta=0.10으로 설계한다. 경계는 A=log⁡0.90.05=2.890A=\log\tfrac{0.9}{0.05}=2.890, B=log⁡0.10.95=−2.251B=\log\tfrac{0.1}{0.95}=-2.251이다. 불량품이면 Λ\Lambda에 log⁡3=1.099\log3=1.099를 더하고, 양품이면 log⁡0.850.95=−0.111\log\tfrac{0.85}{0.95}=-0.111을 더한다. 4만 번의 시뮬레이션에서 평균 표본수는 p=0.05p=0.05이면 41.9개, p=0.15p=0.15이면 39.1개다(Wald의 근사는 넘침을 무시해 39.3과 33.8). 실제 오류율은 0.035와 0.096이다. 같은 오류율을 고정 표본의 이항 검정으로 얻으려면 77개가 필요하다(K≥8K\ge8이면 기각). SPRT는 절반 남짓으로 같은 일을 한다. 평균 표본수가 가장 큰 것은 두 가설의 중간인 p=0.1p=0.1 근처다(약 60개, 그림 4.1).

그림 4.1. 왼쪽: 불량률 검사의 SPRT 경로 몇 개. 불량품마다 위로 1.10, 양품마다 아래로 0.11 움직이다가 띠(점선)를 벗어나면 멈춘다. 오른쪽: 참 불량률에 따른 평균 표본수(시뮬레이션). 같은 오류율의 고정 표본 검정은 77개(점선)가 필요하다.
그림 4.1 왼쪽: 불량률 검사의 SPRT 경로 몇 개. 불량품마다 위로 1.10, 양품마다 아래로 0.11 움직이다가 띠(점선)를 벗어나면 멈춘다. 오른쪽: 참 불량률에 따른 평균 표본수(시뮬레이션). 같은 오류율의 고정 표본 검정은 77개(점선)가 필요하다.
연습문제

연습 4.1 (Wald의 등식 ★★) 보조정리 4.3에서 NN이 멈춤시각이 아니면(다음 관측을 엿보고 멈추면) 결론이 틀릴 수 있음을 Zi=±1Z_i=\pm1의 예로 보여라.

풀이

Zi=±1Z_i=\pm1 (각 확률 12\tfrac12)이고 Z2=−1Z_2=-1이면 N=1N=1, Z2=+1Z_2=+1이면 N=2N=2로 하자. {N≥2}={Z2=+1}\{N\ge2\}=\{Z_2=+1\}이 Z1Z_1만으로 정해지지 않으므로 멈춤시각이 아니다(아직 보지 않은 Z2Z_2를 엿보고 멈춘다). ∑i≤NZi\sum_{i\le N}Z_i는 Z2=−1Z_2=-1이면 Z1Z_1, Z2=+1Z_2=+1이면 Z1+1Z_1+1이므로 평균이 12\tfrac12이다. 그런데 EN⋅EZ=32⋅0=0EN\cdot EZ=\tfrac32\cdot0=0이다.

연습 4.2 (정규 평균의 SPRT ★★) Xi∼iidN(μ,1)X_i\iid\N(\mu,1), H0:μ=0H_0:\mu=0 대 H1:μ=δH_1:\mu=\delta의 SPRT가 “∑i≤nXi\sum_{i\le n}X_i가 두 직선 Bδ+nδ2\tfrac B\delta+\tfrac{n\delta}2와 Aδ+nδ2\tfrac A\delta+\tfrac{n\delta}2 사이에 있으면 계속”임을 보여라.

풀이

log⁡f1(x)f0(x)=δx−δ22\log\tfrac{f_1(x)}{f_0(x)}=\delta x-\tfrac{\delta^2}2이므로 Λn=δSn−nδ22\Lambda_n=\delta S_n-\tfrac{n\delta^2}2. B<Λn<AB<\Lambda_n<A는 Bδ+nδ2<Sn<Aδ+nδ2\tfrac B\delta+\tfrac{n\delta}2<S_n<\tfrac A\delta+\tfrac{n\delta}2와 같다. 두 평행선 사이의 띠다.

연습 4.3 (멈출 확률 ★★★) P(Z1>0)>0P(Z_1>0)>0이면 어떤 mm과 q>0q>0이 있어 연속된 mm개의 ZZ의 합이 A−BA-B를 넘을 확률이 qq 이상임을 보이고, 이것으로 P(N>km)≤(1−q)kP(N>km)\le(1-q)^k, 따라서 EN<∞EN<\infty임을 보여라.

풀이

P(Z>0)>0P(Z>0)>0이면 P(Z>ε)=q0>0P(Z>\varepsilon)=q_0>0인 ε>0\varepsilon>0이 있다. m>(A−B)/εm>(A-B)/\varepsilon로 잡으면 연속된 mm개가 모두 ε\varepsilon보다 클 확률 q=q0mq=q_0^m에서 합이 A−BA-B를 넘어 띠를 벗어난다. 서로 겹치지 않는 kk개의 구간에서 한 번도 그런 일이 없을 확률은 (1−q)k(1-q)^k이므로 P(N>km)≤(1−q)kP(N>km)\le(1-q)^k이고, EN=∑P(N>j)≤m∑k(1−q)k<∞EN=\sum P(N>j)\le m\sum_k(1-q)^k<\infty.

연습 4.4 (고정 표본의 크기 ★) 예제 4.4의 고정 표본 검정을 정규근사로 설계하면 n≈(zαp0q0+zβp1q1p1−p0)2n\approx\bigl(\tfrac{z_\alpha\sqrt{p_0q_0}+z_\beta\sqrt{p_1q_1}}{p_1-p_0}\bigr)^2임을 보이고 계산하라(8회 연습 3.3).

풀이

p^\hat p의 정규근사로 기각역 p^>p0+zαp0q0/n\hat p>p_0+z_\alpha\sqrt{p_0q_0/n}의 검정력이 1−β1-\beta가 되려면 p0+zαp0q0/n=p1−zβp1q1/np_0+z_\alpha\sqrt{p_0q_0/n}=p_1-z_\beta\sqrt{p_1q_1/n}이다. 풀면 n=(1.645⋅0.218+1.282⋅0.3570.10)2≈67n=\bigl(\tfrac{1.645\cdot0.218+1.282\cdot0.357}{0.10}\bigr)^2\approx67. 정확한 이항 계산(77)보다 작다. 불량률이 작아 정규근사가 낙관적이다.

이 회차에서 읽은 절 0개 · 회차 차례