Skip to content

11회 · 충분성 · 노트

4 지수족 ​

역사 1935–36년 Darmois(프랑스), Koopman(미국), Pitman(호주)은 서로 모른 채 같은 질문에 같은 답을 냈다. 표본 크기에 관계없이 몇 개의 수로 줄일 수 있는 충분통계량을 갖는 분포족은 어떤 꼴인가? 답은 밀도의 로그가 모수의 함수와 자료의 함수의 곱의 합으로 쓰이는 족, 곧 지수족이었다. 정규, Poisson, 이항, 감마, 베타가 모두 여기에 든다.

4.1 정의와 로그분배함수 ​

정의 4.1 (지수족 (자연모수꼴)) 밀도(또는 확률질량함수)가

f(x;η)=h(x)exp⁡(η′T(x)−A(η)),η∈H⊂Rkf(x;\boldsymbol\eta)=h(x)\exp\bigl(\boldsymbol\eta\T\mathbf T(x)-A(\boldsymbol\eta)\bigr),\qquad\boldsymbol\eta\in\mathcal H\subset\R^k

꼴인 분포족을 kk-모수 지수족이라 한다. η\boldsymbol\eta는 자연모수, T(x)\mathbf T(x)는 자연 충분통계량, A(η)=log⁡∫h(x)eη′T(x)dxA(\boldsymbol\eta)=\log\int h(x)e^{\boldsymbol\eta\T\mathbf T(x)}dx는 로그분배함수다. H\mathcal H는 이 적분이 유한한 η\boldsymbol\eta의 집합이다.

예제 4.2 (자연모수로 다시 쓰기) 

분포자연모수 η\etaT(x)T(x)A(η)A(\eta)
Bernoulli(p)(p)log⁡p1−p\log\frac p{1-p} (로그 오즈)xxlog⁡(1+eη)\log(1+e^\eta)
Poisson(λ)(\lambda)log⁡λ\log\lambdaxxeηe^\eta
N(μ,σ2)\N(\mu,\sigma^2)(μσ2, −12σ2)\bigl(\frac\mu{\sigma^2},\allowbreak \,-\frac1{2\sigma^2}\bigr)(x, x2)(x,\,x^2)−η124η2−12log⁡(−2η2)-\frac{\eta_1^2}{4\eta_2}-\frac12\log(-2\eta_2)
감마(α,β)(\alpha,\beta)(α−1, −1β)\bigl(\alpha-1,\allowbreak \,-\frac1\beta\bigr)(log⁡x, x)(\log x,\,x)log⁡Γ(η1+1)−(η1+1)log⁡(−η2)\log\Gamma(\eta_1+1)-(\eta_1+1)\log(-\eta_2)
범주 KK개(η1,…,ηK)(\eta_1,\dots,\eta_K) (logit)원-핫 벡터log⁡∑keηk\log\sum_ke^{\eta_k}

마지막 줄의 ∇A\nabla A는 softmax다(8절).

정리 4.3 (로그분배함수는 적률을 만든다) η\boldsymbol\eta가 H\mathcal H의 내점이면

EηT(X)=∇A(η),Cov⁡ηT(X)=∇2A(η),E_{\boldsymbol\eta}\mathbf T(X)=\nabla A(\boldsymbol\eta),\qquad\Cov_{\boldsymbol\eta}\mathbf T(X)=\nabla^2A(\boldsymbol\eta),

이고 T\mathbf T의 mgf는 M(s)=exp⁡(A(η+s)−A(η))M(\mathbf s)=\exp\bigl(A(\boldsymbol\eta+\mathbf s)-A(\boldsymbol\eta)\bigr)이다. 따라서 AA는 볼록함수다.

증명 전략 T\mathbf T의 mgf를 AA로 쓰면, 그 로그(누적생성함수)가 AA의 평행이동이다. 누적생성함수의 원점에서의 1계와 2계 미분이 평균과 공분산이다.

  1. η\boldsymbol\eta가 H\mathcal H의 내점이므로 ∥s∥\|\mathbf s\|가 작으면 η+s∈H\boldsymbol\eta+\mathbf s\in\mathcal H이다.내점의 정의

  2. mgf를 계산한다.

    M(s)=Eηes′T=∫h(x) e(η+s)′T(x)−A(η)dx=eA(η+s)−A(η).M(\mathbf s)=E_{\boldsymbol\eta}e^{\mathbf s\T\mathbf T}=\int h(x)\,e^{(\boldsymbol\eta+\mathbf s)\T\mathbf T(x)-A(\boldsymbol\eta)}dx=e^{A(\boldsymbol\eta+\mathbf s)-A(\boldsymbol\eta)} .
    정의 4.1, 1
  3. 누적생성함수는 K(s)=log⁡M(s)=A(η+s)−A(η)K(\mathbf s)=\log M(\mathbf s)=A(\boldsymbol\eta+\mathbf s)-A(\boldsymbol\eta)이다.2회 따름정리 3.4

  4. ∇K(0)=∇M(0)/M(0)=ET\nabla K(\mathbf 0)=\nabla M(\mathbf 0)/M(\mathbf 0)=E\mathbf T이고, 3으로 이것은 ∇A(η)\nabla A(\boldsymbol\eta)다.2회 정리 3.3, M(0)=1M(\mathbf 0)=1

  5. ∇2K(0)=∇2M(0)−∇M(0)∇M(0)′=ETT′−ET ET′=Cov⁡T\nabla^2K(\mathbf 0)=\nabla^2M(\mathbf 0)-\nabla M(\mathbf 0)\nabla M(\mathbf 0)\T=E\mathbf T\mathbf T\T-E\mathbf T\,E\mathbf T\T=\Cov\mathbf T이고, 3으로 이것은 ∇2A(η)\nabla^2A(\boldsymbol\eta)다.몫의 미분, 2회 정리 3.3

  6. 모든 v\mathbf v에서 v′∇2A(η)v=Var⁡(v′T)≥0\mathbf v\T\nabla^2A(\boldsymbol\eta)\mathbf v=\Var(\mathbf v\T\mathbf T)\ge0이므로 AA는 H\mathcal H의 내부에서 볼록이다.5, 3회 정리 6.2

조건 확인 4와 5는 mgf를 원점에서 미분해 적률을 얻는 2회 정리 3.3을 쓴다. 그 정리는 mgf가 원점의 열린 근방에서 유한할 것을 요구하고, 1이 그것을 준다. 미분과 적분의 순서를 바꾸는 근거는 [T6]이다.

따름정리 4.4 (지수족의 가능도) 자연모수에 대해 (a) 한 관측의 Fisher 정보는 I(η)=∇2A(η)=Cov⁡TI(\boldsymbol\eta)=\nabla^2A(\boldsymbol\eta)=\Cov\mathbf T, (b) 로그가능도 ℓ(η)=η′∑T(xi)−nA(η)+\ell(\boldsymbol\eta)=\boldsymbol\eta\T\sum\mathbf T(x_i)-nA(\boldsymbol\eta)+상수는 오목이고, (c) 가능도 방정식은 1n∑T(xi)=∇A(η^)=Eη^T\tfrac1n\sum\mathbf T(x_i)=\nabla A(\hat{\boldsymbol\eta})=E_{\hat{\boldsymbol\eta}}\mathbf T, 곧 “충분통계량의 평균을 모형의 평균과 같게 놓기”이다.

증명 전략 로그밀도를 두 번 미분하면 자료가 사라진다. 정보, 오목성, 가능도 방정식이 모두 정리 4.3의 두 식에서 나온다. 단계별 증명은 연습 4.5(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

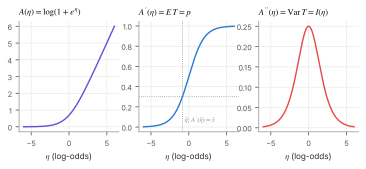
(c)는 지수족에서 최대가능도가 충분통계량에 대한 적률법이라는 뜻이다. Poisson의 λ^=xˉ\hat\lambda=\bar x, 정규의 (xˉ,σ^2)(\bar x,\hat\sigma^2), 감마의 MLE 방정식(9회 예제 4.4: log⁡x‾\overline{\log x}와 xˉ\bar x를 맞춘다)이 모두 이 꼴이다. Pearson의 적률법(10회)이 비효율적이었던 것은 혼합분포가 지수족이 아니어서 맞춘 적률이 충분통계량이 아니었기 때문이다. 그림 4.1은 Bernoulli에서 AA, A′A'(평균), A′′A''(분산이자 정보)의 관계를 보여 준다.

그림 4.1. Bernoulli의 로그분배함수 A(η)=log(1+e^η). 왼쪽: A는 볼록하다. 가운데: A'(η)는 평균 p (로지스틱 함수)이고, 가능도 방정식은 A'(hatη)=x̄다. 오른쪽: A''(η)=p(1-p)는 T의 분산이자 η의 Fisher 정보다. 로그 오즈가 클수록 정보가 적다.
그림 4.1 Bernoulli의 로그분배함수 A(η)=log⁡(1+eη)A(\eta)=\log(1+e^\eta). 왼쪽: AA는 볼록하다. 가운데: A′(η)A'(\eta)는 평균 pp (로지스틱 함수)이고, 가능도 방정식은 A′(η^)=xˉA'(\hat\eta)=\bar x다. 오른쪽: A′′(η)=p(1−p)A''(\eta)=p(1-p)는 TT의 분산이자 η\eta의 Fisher 정보다. 로그 오즈가 클수록 정보가 적다.

4.2 완비충분통계량 ​

정리 4.5 (지수족의 완비충분통계량) XiX_i가 kk-모수 지수족에서 나왔고 H\mathcal H가 Rk\R^k의 열린 집합을 포함하면, S=∑i=1nT(Xi)\mathbf S=\sum_{i=1}^n\mathbf T(X_i)는 η\boldsymbol\eta의 완비충분통계량이다.

증명 전략 충분성은 인수분해 정리로 보인다. 완비성은 S\mathbf S의 분포도 지수족이라는 것을 쓰면 “평균이 0”이 “Laplace 변환이 같다”로 바뀌고, Laplace 변환의 유일성으로 끝난다.

충분성

  1. 표본의 결합밀도를 지수족의 꼴로 쓴다.

    ∏i=1nf(xi;η)=exp⁡(η′S−nA(η))⋅∏i=1nh(xi),S=∑iT(xi).\prod_{i=1}^nf(x_i;\boldsymbol\eta)=\exp\bigl(\boldsymbol\eta\T\mathbf S-nA(\boldsymbol\eta)\bigr)\cdot\prod_{i=1}^nh(x_i),\qquad\mathbf S=\sum_i\mathbf T(x_i) .
    정의 4.1
  2. 앞 인수는 S\mathbf S와 η\boldsymbol\eta의 함수이고 뒤 인수는 η\boldsymbol\eta에 의존하지 않으므로 S\mathbf S는 충분하다.정리 1.3

완비성

  1. S\mathbf S의 분포는 hn(s) eη′s−nA(η)h_n(\mathbf s)\,e^{\boldsymbol\eta\T\mathbf s-nA(\boldsymbol\eta)} 꼴이다. 1의 밀도를 {S=s}\{\mathbf S=\mathbf s\} 위에서 더하거나 적분하면 지수 인수는 그대로 남는다.1, [T7]

  2. Eηg(S)=0E_{\boldsymbol\eta}g(\mathbf S)=0이 모든 η\boldsymbol\eta에서 성립한다고 하자. e−nA(η)>0e^{-nA(\boldsymbol\eta)}>0이므로 열린 집합 위의 모든 η\boldsymbol\eta에서 ∫g(s)hn(s)eη′sds=0\int g(\mathbf s)h_n(\mathbf s)e^{\boldsymbol\eta\T\mathbf s}d\mathbf s=0이다.3

  3. g=g+−g−g=g^+-g^-로 나누면 ∫eη′sg+(s)hn(s) ds=∫eη′sg−(s)hn(s) ds\int e^{\boldsymbol\eta\T\mathbf s}g^+(\mathbf s)h_n(\mathbf s)\,d\mathbf s=\int e^{\boldsymbol\eta\T\mathbf s}g^-(\mathbf s)h_n(\mathbf s)\,d\mathbf s가 그 열린 집합 위에서 성립한다.4

  4. 두 측도 g±hn dsg^\pm h_n\,d\mathbf s는 같다. 따라서 hn>0h_n>0인 곳에서 g+=g−g^+=g^-, 곧 g(S)=0g(\mathbf S)=0 (확률 1)이다.Laplace 변환의 유일성(아래 상자)

조건 확인 아래 상자의 사실은 유한 측도에 대한 것이다. 열린 집합 안의 한 점 η0\boldsymbol\eta_0을 고르면 Eη0∣g(S)∣<∞E_{\boldsymbol\eta_0}|g(\mathbf S)|<\infty이므로 μ±(ds)=eη0′sg±hn ds\mu^\pm(d\mathbf s)=e^{\boldsymbol\eta_0\T\mathbf s}g^\pm h_n\,d\mathbf s는 유한 측도이고, 그 Laplace 변환은 η−η0\boldsymbol\eta-\boldsymbol\eta_0이 원점 근방을 움직일 때 같다. 6에는 이것을 쓴다. 열린 집합을 포함한다는 가정이 여기서 쓰인다.

증명 없이 쓰는 사실 (Laplace 변환의 유일성) 두 유한 측도의 Laplace 변환 ∫eη′sμ(ds)\int e^{\boldsymbol\eta\T\mathbf s}\mu(d\mathbf s)이 η\boldsymbol\eta의 열린 집합 위에서 같으면 두 측도는 같다. 2회 3절의 상자 “mgf의 유일성”과 같은 사실이다. 증명은 해석함수의 유일성(또는 특성함수의 역변환)을 쓴다.

정규 표본의 (∑Xi,∑Xi2)(\sum X_i,\sum X_i^2), 곧 (Xˉ,S2)(\bar X,S^2)는 완비충분이고(자연모수 공간 R×(−∞,0)\R\times(-\infty,0)이 열린 집합), Poisson의 ∑Xi\sum X_i, 이항의 성공 수도 그렇다. 3절의 UMVUE들이 이 정리 위에 선다.

4.3 Cramér–Rao의 등호는 지수족에서만 ​

정리 4.6 (한계에 닿는 모형) 9회의 정칙조건 아래, 어떤 통계량 WW가 모든 θ\theta에서 τ(θ)=EθW\tau(\theta)=E_\theta W에 대한 Cramér–Rao 한계 τ′(θ)2nI(θ)\tfrac{\tau'(\theta)^2}{nI(\theta)}에 닿고 τ′≠0\tau'\ne0이면, 표본의 밀도는 1-모수 지수족 ∏f(xi;θ)=H(x)exp⁡(c(θ)W(x)−d(θ))\prod f(x_i;\theta)=H(\x)\exp\bigl(c(\theta)W(\x)-d(\theta)\bigr)이다.

증명 전략 9회 정리 2.4의 증명에서 등호가 성립하는 경우, 곧 Cauchy–Schwarz 부등식의 등호 조건을 점수에 쓰고, 얻은 식을 θ\theta에 대해 적분한다. 단계별 증명은 연습 4.6(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

9회 2절에서 Cramér–Rao 한계에 닿은 추정량들(Poisson의 Xˉ\bar X, Bernoulli의 p^\hat p, 정규 평균의 Xˉ\bar X)은 모두 지수족의 자연 충분통계량의 평균이었다. 정리는 이것이 우연이 아니라고 말한다. 그리고 지수족에서도 한계에 닿는 것은 E TE\,\mathbf T의 일차함수뿐이다. e−λe^{-\lambda}의 UMVUE는 한계에 닿지 않는다(연습 2.1).

증명 없이 쓰는 사실 (Darmois–Koopman–Pitman) 받침이 모수에 의존하지 않는 분포족에서, 모든 nn에 대해 차원이 고정된(연속인) 충분통계량이 있으면 그 족은 지수족이다. 이 과정에서는 증명하지 않는다. 균등분포 U(0,θ)\mathrm U(0,\theta)는 받침이 모수에 의존해서 예외다(X(n)X_{(n)} 하나로 충분하지만 지수족이 아니다). Cauchy처럼 지수족이 아니면 자료를 줄일 수 없다(연습 1.4).

연습문제

연습 4.1 (감마의 로그분배함수 ★) 예제 4.2의 감마의 A(η1,η2)A(\eta_1,\eta_2)를 미분해 Elog⁡X=ψ(α)+log⁡βE\log X=\psi(\alpha)+\log\beta, EX=αβEX=\alpha\beta를 얻어라. 9회 연습 3.3의 정보 행렬이 ∇2A\nabla^2A와 어떤 관계인가?

풀이

∂η1A=ψ(η1+1)−log⁡(−η2)=ψ(α)+log⁡β=Elog⁡X\partial_{\eta_1}A=\psi(\eta_1+1)-\log(-\eta_2)=\psi(\alpha)+\log\beta=E\log X, ∂η2A=−η1+1η2=αβ=EX\partial_{\eta_2}A=-\tfrac{\eta_1+1}{\eta_2}=\alpha\beta=EX. (α,β)(\alpha,\beta)로 바꾸면 야코비 diag⁡(1,1/β2)\diag(1,1/\beta^2)를 양쪽에 곱해 9회 연습 3.3의 행렬 (ψ′(α)1/β1/βα/β2)\smat{\psi'(\alpha)&1/\beta\\1/\beta&\alpha/\beta^2}가 나온다(9회 연습 2.2의 다변수판).

연습 4.2 (Poisson의 누적량 ★) Poisson의 A(η)=eηA(\eta)=e^\eta의 모든 미분이 λ\lambda임을 보이고, Poisson의 모든 누적량이 λ\lambda라는 것을 확인하라.

풀이

A(η)=eηA(\eta)=e^\eta의 kk차 미분은 모두 eη=λe^\eta=\lambda이고, 누적생성함수 A(η+s)−A(η)A(\eta+s)-A(\eta)의 s=0s=0에서의 kk차 미분이 kk차 누적량이다.

연습 4.3 (한계에 닿는 함수 ★★) Poisson에서 Cramér–Rao 한계에 닿는 불편추정량이 있는 τ(λ)\tau(\lambda)는 aλ+ba\lambda+b 꼴뿐임을 정리 4.6의 증명으로 보여라.

풀이

등호이면 점수 nλ(xˉ−λ)=a(λ)(W−τ(λ))\tfrac n\lambda(\bar x-\lambda)=a(\lambda)(W-\tau(\lambda))가 모든 λ\lambda에서 성립하므로 W=τ(λ)+nλa(λ)(xˉ−λ)W=\tau(\lambda)+\tfrac n{\lambda a(\lambda)}(\bar x-\lambda)이다. 왼쪽은 λ\lambda에 무관하므로 xˉ\bar x의 계수 c=nλa(λ)c=\tfrac n{\lambda a(\lambda)}가 상수이고, τ(λ)=cλ+(W−cxˉ)\tau(\lambda)=c\lambda+(W-c\bar x)에서 W−cxˉW-c\bar x도 상수다. 곧 τ(λ)=aλ+b\tau(\lambda)=a\lambda+b.

연습 4.4 (softmax ★★) 범주 분포의 A(η)=log⁡∑keηkA(\boldsymbol\eta)=\log\sum_ke^{\eta_k}에서 ∇A=softmax(η)\nabla A=\mathrm{softmax}(\boldsymbol\eta), ∇2A=diag⁡(p)−pp′\nabla^2A=\diag(\mathbf p)-\mathbf p\mathbf p\T임을 보여라. 이 행렬은 가역이 아니다. 왜인가? (식별가능성, 9회 연습 1.3)

풀이

∂kA=eηk∑jeηj=pk\partial_kA=\tfrac{e^{\eta_k}}{\sum_je^{\eta_j}}=p_k, ∂l∂kA=pk(δkl−pl)\partial_l\partial_kA=p_k(\delta_{kl}-p_l). (diag⁡p−pp′)1=p−p=0(\diag\mathbf p-\mathbf p\mathbf p\T)\mathbf 1=\mathbf p-\mathbf p=\mathbf 0이므로 가역이 아니다. 모든 logit에 같은 수를 더해도 분포가 같아서(η\boldsymbol\eta가 식별되지 않아서) 그 방향의 정보가 0이다.

연습 4.5 (지수족의 가능도: 증명 ★ 유도형) 따름정리 4.4를 다음 순서로 증명하라.

  1. (a)

    한 관측의 로그밀도 log⁡f(x;η)=log⁡h(x)+η′T(x)−A(η)\log f(x;\boldsymbol\eta)=\log h(x)+\boldsymbol\eta\T\mathbf T(x)-A(\boldsymbol\eta)의 헤세 행렬이 −∇2A(η)-\nabla^2A(\boldsymbol\eta)로 xx에 의존하지 않음을 보이고, 9회 정리 2.2의 둘째 표현으로 I(η)=∇2A(η)I(\boldsymbol\eta)=\nabla^2A(\boldsymbol\eta)를 얻어라.

  2. (b)

    ℓ(η)\ell(\boldsymbol\eta)의 헤세 행렬이 −n∇2A(η)-n\nabla^2A(\boldsymbol\eta)임을 보이고, 정리 4.3로 ℓ\ell이 오목임을 결론지어라.

  3. (c)

    ∇ℓ(η^)=0\nabla\ell(\hat{\boldsymbol\eta})=\mathbf 0을 풀어 가능도 방정식 1n∑T(xi)=∇A(η^)=Eη^T\tfrac1n\sum\mathbf T(x_i)=\nabla A(\hat{\boldsymbol\eta})=E_{\hat{\boldsymbol\eta}}\mathbf T를 얻어라. (b)로 이 방정식의 해는 최대점이다. 왜인가?

풀이

(a) ∇ηlog⁡f=T(x)−∇A(η)\nabla_{\boldsymbol\eta}\log f=\mathbf T(x)-\nabla A(\boldsymbol\eta)이고 ∇η2log⁡f=−∇2A(η)\nabla^2_{\boldsymbol\eta}\log f=-\nabla^2A(\boldsymbol\eta)이다. 이것은 xx를 포함하지 않으므로 9회 정리 2.2의 둘째 표현 I=−E∇2log⁡fI=-E\nabla^2\log f는 ∇2A(η)\nabla^2A(\boldsymbol\eta) 자신이다. 정리 4.3로 이것은 Cov⁡T\Cov\mathbf T이다. (b) ℓ(η)=∑ilog⁡h(xi)+η′∑iT(xi)−nA(η)\ell(\boldsymbol\eta)=\sum_i\log h(x_i)+\boldsymbol\eta\T\sum_i\mathbf T(x_i)-nA(\boldsymbol\eta)의 헤세 행렬은 −n∇2A(η)-n\nabla^2A(\boldsymbol\eta)이고, 정리 4.3로 ∇2A\nabla^2A는 양의 준정부호이므로 ℓ\ell은 오목이다. (c) ∇ℓ(η)=∑iT(xi)−n∇A(η)=0\nabla\ell(\boldsymbol\eta)=\sum_i\mathbf T(x_i)-n\nabla A(\boldsymbol\eta)=\mathbf 0을 nn으로 나누면 가능도 방정식이고, 정리 4.3로 ∇A(η^)=Eη^T\nabla A(\hat{\boldsymbol\eta})=E_{\hat{\boldsymbol\eta}}\mathbf T이다. 오목함수는 기울기가 0인 점에서 최대가 되므로 해는 최대점이다. 열린 정의역에서 오목함수의 정류점은 전역 최대점이기 때문이다 [T4].

연습 4.6 (Cramér–Rao의 등호: 증명 ★★ 유도형) 정리 4.6를 다음 순서로 증명하라. s(x;θ)=∂θlog⁡∏f(xi;θ)s(\x;\theta)=\partial_\theta\log\prod f(x_i;\theta)는 표본의 점수다.

  1. (a)

    9회 정리 2.4의 증명에서 Cov⁡θ(W,s)=τ′(θ)\Cov_\theta(W,\allowbreak s)=\tau'(\theta)이고 한계는 Cauchy–Schwarz 부등식 Cov⁡(W,s)2≤Var⁡W Var⁡s\Cov(W,s)^2\le\Var W\,\Var s에서 나왔다. 등호이면 θ\theta마다 상수 a(θ)a(\theta)가 있어 s(X;θ)=a(θ)(W(X)−τ(θ))s(\X;\theta)=a(\theta)\bigl(W(\X)-\tau(\theta)\bigr) (확률 1)임을 보여라. Eθs=0E_\theta s=0을 어디서 쓰는가?

  2. (b)

    (a)의 식을 θ\theta에 대해 적분해 log⁡∏f(xi;θ)=c(θ)W(x)−d(θ)+log⁡H(x)\log\prod f(x_i;\theta)=c(\theta)W(\x)-d(\theta)+\log H(\x) (c′=ac'=a, d′=aτd'=a\tau)를 얻어라. 적분 상수가 x\x에만 의존하는 이유는?

  3. (c)

    Poisson 표본과 W=XˉW=\bar X에서 a(λ)a(\lambda), c(λ)c(\lambda), d(λ)d(\lambda), H(x)H(\x)를 구해 (b)의 꼴을 확인하라.

풀이

(a) Eθs=0E_\theta s=0이므로 Cov⁡θ(W,s)=Eθ[(W−τ(θ)) s]=τ′(θ)\Cov_\theta(W,\allowbreak s)=E_\theta\bigl[(W-\tau(\theta))\,s\bigr]=\tau'(\theta)이다. Cauchy–Schwarz의 등호는 두 중심화된 변수가 일차종속일 때, 곧 s−Es=ss-Es=s가 W−τ(θ)W-\tau(\theta)의 상수배일 때다(3회 정리 4.4의 등호 조건). τ′≠0\tau'\ne0이므로 ss는 0이 아니고 상수 a(θ)a(\theta)는 0이 아니다. (b) ∂θlog⁡∏f(xi;θ)=a(θ)W(x)−a(θ)τ(θ)\partial_\theta\log\prod f(x_i;\theta)=a(\theta)W(\x)-a(\theta)\tau(\theta)를 θ\theta에 대해 적분한다. c(θ)=∫ac(\theta)=\int a, d(θ)=∫aτd(\theta)=\int a\tau로 두면 log⁡∏f(xi;θ)=c(θ)W(x)−d(θ)+K(x)\log\prod f(x_i;\theta)=c(\theta)W(\x)-d(\theta)+K(\x)이다. 적분은 x\x를 고정하고 θ\theta에 대해 했으므로 적분 상수 KK는 x\x에만 의존하고, H(x)=eK(x)H(\x)=e^{K(\x)}이다. (c) s=∑i(xi/λ−1)=nλ(xˉ−λ)s=\sum_i(x_i/\lambda-1)=\tfrac n\lambda(\bar x-\lambda)이므로 a(λ)=nλa(\lambda)=\tfrac n\lambda, τ(λ)=λ\tau(\lambda)=\lambda이다. c(λ)=nlog⁡λc(\lambda)=n\log\lambda, d(λ)=nλd(\lambda)=n\lambda이고 ∏f=exp⁡(nxˉlog⁡λ−nλ)⋅1∏xi!\prod f=\exp(n\bar x\log\lambda-n\lambda)\cdot\tfrac1{\prod x_i!}이므로 H(x)=1/∏xi!H(\x)=1/\prod x_i!이다.

이 회차에서 읽은 절 0개 · 회차 차례