Skip to content

10회 · 숨은 변수와 EM · 노트

7 고치기 — Neyman–Scott를 숨은 변수로 ​

9회 예제 7.2에서 nn명을 두 번씩 잰 자료 Xi1,Xi2∼iidN(μi,σ2)X_{i1},\allowbreak X_{i2}\iid\N(\mu_i,\allowbreak \sigma^2)의 MLE σ^2\hat\sigma^2은 σ2/2\sigma^2/2로 갔다. 모수 μ1,…,μn\mu_1,\dots,\mu_n이 자료와 함께 늘어서 정리 1.3의 가정이 깨졌기 때문이다. 고치는 방법은 관점을 바꾸는 것이다. 사람마다의 평균을 “추정할 모수”가 아니라 “보이지 않는 확률변수”로 본다.

정의 7.1 (임의효과 모형) μi∼iidN(m,τ2)\mu_i\iid\N(m,\tau^2)이고, μi\mu_i가 주어지면 Xi1,Xi2∼iidN(μi,σ2)X_{i1},\allowbreak X_{i2}\iid\N(\mu_i,\allowbreak \sigma^2)이다. 모수는 (m,τ2,σ2)(m,\tau^2,\sigma^2) 셋뿐이고 μi\mu_i는 숨은 자료다(예제 2.2(d)).

명제 7.2 (임의효과 모형의 MLE) Di=Xi1−Xi2D_i=X_{i1}-X_{i2}, Si=Xi1+Xi2S_i=X_{i1}+X_{i2}로 두면 Di∼iidN(0,2σ2)D_i\iid\N(0,2\sigma^2), Si∼iidN(2m, 4τ2+2σ2)S_i\iid\N(2m,\allowbreak \ 4\tau^2+2\sigma^2)이고 {Di}\{D_i\}와 {Si}\{S_i\}는 독립이다. 따라서 τ^2≥0\hat\tau^2\ge0이 되는 한 MLE는

σ^2=12n∑iDi2,m^=Sˉ2,τ^2=14(1n∑i(Si−Sˉ)2−2σ^2)\hat\sigma^2=\frac1{2n}\sum_iD_i^2,\qquad\hat m=\frac{\bar S}2,\qquad\hat\tau^2=\frac14\Bigl(\frac1n\sum_i(S_i-\bar S)^2-2\hat\sigma^2\Bigr)

이고, σ^2→Pσ2\hat\sigma^2\xrightarrow{P}\sigma^2이다.

증명 전략 숨은 μi\mu_i를 적분해 없애면 각 쌍이 이변량 정규가 된다. 차와 합으로 바꿔 서로 독립인 두 정규 표본으로 나누고, 각 표본의 분산 MLE에 불변성을 쓴다. 단계별 증명은 연습 7.4(유도형)에서 직접 쓴다. 완성된 증명은 그 연습의 풀이에 있다.

σ^2\hat\sigma^2이 9회 연습 7.3의 “고친” 추정량과 정확히 같다. 사람마다의 평균을 확률변수로 보았더니, 그것과 무관한 정보(DiD_i)만으로 σ2\sigma^2을 추정하게 된 것이다. 이 결과는 μi\mu_i가 실제로 정규분포를 따르지 않아도 맞다. DiD_i에는 μi\mu_i가 들어 있지 않기 때문이다.

예제 7.3 (EM으로 풀기) 닫힌 꼴이 있지만, μi\mu_i를 숨은 자료로 놓은 EM도 한 줄짜리다. E 단계에서 μi∣Xi1,Xi2\mu_i\mid X_{i1},X_{i2}는 정규분포

μi∣xi∼N(μ~i, v),v=(1τ2+2σ2)−1,μ~i=v(mτ2+Xi1+Xi2σ2)\mu_i\mid\x_i\sim\N(\tilde\mu_i,\ v),\qquad v=\Bigl(\frac1{\tau^2}+\frac2{\sigma^2}\Bigr)^{-1},\qquad\tilde\mu_i=v\Bigl(\frac m{\tau^2}+\frac{X_{i1}+X_{i2}}{\sigma^2}\Bigr)

이고(연습 7.2), M 단계는 m=μ~‾m=\overline{\tilde\mu}, τ2=(μ~i−m)2‾+v\tau^2=\overline{(\tilde\mu_i-m)^2}+v, σ2=12n∑i∑j[(Xij−μ~i)2+v]\sigma^2=\tfrac1{2n}\sum_i\sum_j\bigl[(X_{ij}-\tilde\mu_i)^2+v\bigr]이다. n=2000n=2000, σ2=4\sigma^2=4, τ2=9\tau^2=9로 만든 자료에서 EM은 σ^2=3.93\hat\sigma^2=3.93(표준오차 2σ4/n=0.13\sqrt{2\sigma^4/n}=0.13)으로 수렴하고, 같은 자료의 “고정효과” MLE는 1.97이다(그림 7.1).

E 단계의 μ~i=m+τ2τ2+σ2/2(Xˉi−m)\tilde\mu_i=m+\tfrac{\tau^2}{\tau^2+\sigma^2/2}(\bar X_i-m)는 각 사람의 평균 Xˉi\bar X_i를 전체 평균 쪽으로 끌어당긴다(연습 7.3). 측정 오차가 클수록(σ2\sigma^2이 클수록) 더 많이 끌어당긴다. Galton(5회)의 평균으로의 회귀와 같은 모양이고, 16회의 James–Stein 축소 추정량이 이것을 “모수를 확률변수로 보지 않아도” 이득이 된다는 역설로 바꾼다.
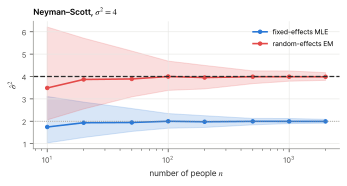
그림 7.1. Neyman–Scott 자료(σ²=4)에서 사람 수 n에 따른 두 추정량. 고정효과 MLE(파랑)는 σ²/2=2로, 임의효과 모형의 EM(빨강)은 참값 4로 간다. 띠는 반복 200번의 10–90% 범위다.
그림 7.1 Neyman–Scott 자료(σ2=4\sigma^2=4)에서 사람 수 nn에 따른 두 추정량. 고정효과 MLE(파랑)는 σ2/2=2\sigma^2/2=2로, 임의효과 모형의 EM(빨강)은 참값 4로 간다. 띠는 반복 200번의 10–90% 범위다.
연습문제

연습 7.1 (차와 합 ★★) 명제 7.2에서 Var⁡Si=4τ2+2σ2\Var S_i=4\tau^2+2\sigma^2를 확인하고, τ^2<0\hat\tau^2<0이 되는 확률이 0이 아님을 설명하라. 그때 MLE는 무엇인가? (경계, 9회 연습 6.3)

풀이

Var⁡Si=Var⁡Xi1+Var⁡Xi2+2Cov⁡=2(τ2+σ2)+2τ2\Var S_i=\Var X_{i1}+\Var X_{i2}+2\Cov=2(\tau^2+\sigma^2)+2\tau^2. 1n∑(Si−Sˉ)2<2σ^2\tfrac1n\sum(S_i-\bar S)^2<2\hat\sigma^2이면 식의 τ^2\hat\tau^2이 음수다. τ2\tau^2이 작으면 이 확률이 크다. 그때 MLE는 경계 τ^2=0\hat\tau^2=0이고, σ2\sigma^2은 DD와 SS를 함께 써서 다시 추정한다(모든 XijX_{ij}가 같은 평균의 iid가 된다).

연습 7.2 (E 단계 ★★) μ∼N(m,τ2)\mu\sim\N(m,\tau^2)이고 μ\mu가 주어지면 X1,X2∼iidN(μ,σ2)X_1,X_2\iid\N(\mu,\sigma^2)일 때 μ∣X1,X2\mu\mid X_1,X_2의 분포가 예제 7.3의 정규분포임을 보여라(5회 정리 C, 또는 지수의 완전제곱).

풀이

log⁡p(μ∣x)=−(μ−m)22τ2−(x1−μ)2+(x2−μ)22σ2+\log p(\mu\mid\x)=-\tfrac{(\mu-m)^2}{2\tau^2}-\tfrac{(x_1-\mu)^2+(x_2-\mu)^2}{2\sigma^2}+상수는 μ\mu의 이차식이고, μ2\mu^2의 계수 −12(1τ2+2σ2)-\tfrac12(\tfrac1{\tau^2}+\tfrac2{\sigma^2})와 μ\mu의 계수 mτ2+x1+x2σ2\tfrac m{\tau^2}+\tfrac{x_1+x_2}{\sigma^2}에서 분산 vv와 평균 v(mτ2+x1+x2σ2)v(\tfrac m{\tau^2}+\tfrac{x_1+x_2}{\sigma^2})가 나온다.

연습 7.3 (축소 ★) μ~i=m+B(Xˉi−m)\tilde\mu_i=m+B(\bar X_i-m), B=τ2τ2+σ2/2B=\tfrac{\tau^2}{\tau^2+\sigma^2/2}임을 보여라. τ2→0\tau^2\to0과 τ2→∞\tau^2\to\infty에서 μ~i\tilde\mu_i는 무엇이 되는가?

풀이

v=τ2σ2/2τ2+σ2/2v=\tfrac{\tau^2\sigma^2/2}{\tau^2+\sigma^2/2}이므로 μ~i=σ2/2τ2+σ2/2m+τ2τ2+σ2/2Xˉi\tilde\mu_i=\tfrac{\sigma^2/2}{\tau^2+\sigma^2/2}m+\tfrac{\tau^2}{\tau^2+\sigma^2/2}\bar X_i. τ2→0\tau^2\to0이면 mm(모두 같은 사람), τ2→∞\tau^2\to\infty이면 Xˉi\bar X_i(각자의 평균).

연습 7.4 (임의효과 모형의 MLE 증명 ★★ 유도형) 명제 7.2를 다음 순서로 증명하라.

  1. (a)

    Xij=μi+εijX_{ij}=\mu_i+\varepsilon_{ij}로 쓰고 μi\mu_i, εi1\varepsilon_{i1}, εi2\varepsilon_{i2}가 독립인 정규임을 써서 (Xi1,Xi2)(X_{i1},X_{i2})가 평균 (m,m)(m,m), 분산 τ2+σ2\tau^2+\sigma^2, 공분산 τ2\tau^2인 이변량 정규임을 보여라.

  2. (b)

    (Di,Si)(D_i,S_i)가 이변량 정규이고 Cov⁡(Di,Si)=0\Cov(D_i,S_i)=0임을 보여 독립을 결론지어라(5회 정리 3.8, 정리 3.11). 두 분산을 구하라.

  3. (c)

    가능도가 {Di}\{D_i\} 부분과 {Si}\{S_i\} 부분의 곱임을 보이고, 평균이 0인 정규 표본과 평균이 미지인 정규 표본의 분산 MLE를 각각 적어라.

  4. (d)

    (2σ2, 4τ2+2σ2)(2\sigma^2,\allowbreak \ 4\tau^2+2\sigma^2)가 (σ2,τ2)(\sigma^2,\tau^2)의 일대일 변환임을 보이고 불변성(9회 정리 1.3)으로 σ^2\hat\sigma^2, τ^2\hat\tau^2을 얻어라. τ^2≥0\hat\tau^2\ge0이라는 조건은 어디서 필요한가?

  5. (e)

    σ^2→Pσ2\hat\sigma^2\xrightarrow{P}\sigma^2을 Khinchin의 대수의 법칙(7회 정리 1.6)으로 보여라.

풀이

(a) μi∼N(m,τ2)\mu_i\sim\N(m,\tau^2), εi1,εi2∼iidN(0,σ2)\varepsilon_{i1},\allowbreak \varepsilon_{i2}\iid\N(0,\allowbreak \sigma^2)이 독립이면 (Xi1,Xi2)(X_{i1},X_{i2})는 독립 정규 벡터 (μi,εi1,εi2)(\mu_i,\allowbreak \varepsilon_{i1},\allowbreak \varepsilon_{i2})의 선형변환이므로 이변량 정규다(5회 정리 3.8). EXij=mEX_{ij}=m, Var⁡Xij=τ2+σ2\Var X_{ij}=\tau^2+\sigma^2, Cov⁡(Xi1,Xi2)=Var⁡μi=τ2\Cov(X_{i1},\allowbreak X_{i2})=\Var\mu_i=\tau^2. (b) (Di,Si)(D_i,S_i)도 선형변환이므로 이변량 정규다. Cov⁡(Di,Si)=Var⁡Xi1−Var⁡Xi2=0\Cov(D_i,\allowbreak S_i)=\Var X_{i1}-\Var X_{i2}=0이므로 5회 정리 3.11로 독립이다. Var⁡Di=2(τ2+σ2)−2τ2=2σ2\Var D_i=2(\tau^2+\sigma^2)-2\tau^2=2\sigma^2, Var⁡Si=2(τ2+σ2)+2τ2=4τ2+2σ2\Var S_i=2(\tau^2+\sigma^2)+2\tau^2=4\tau^2+2\sigma^2이고 EDi=0ED_i=0, ESi=2mES_i=2m. (c) 쌍들은 독립이고 각 쌍에서 Di⊥SiD_i\perp S_i이므로 결합밀도는 ∏iφ(Di;0,2σ2)⋅∏iφ(Si;2m,4τ2+2σ2)\prod_i\varphi(D_i;0,\allowbreak 2\sigma^2)\cdot\prod_i\varphi(S_i;2m,\allowbreak 4\tau^2+2\sigma^2)이다. (Xi1,Xi2)↦(Di,Si)(X_{i1},\allowbreak X_{i2})\mapsto(D_i,\allowbreak S_i)의 Jacobian은 상수이므로 가능도는 이 곱과 상수배만 다르다. 평균이 0인 정규 표본의 분산 MLE는 1n∑Di2\tfrac1n\sum D_i^2, 평균이 미지인 정규 표본의 분산 MLE는 1n∑(Si−Sˉ)2\tfrac1n\sum(S_i-\bar S)^2이고, 평균의 MLE는 Sˉ\bar S이다. (d) a=2σ2a=2\sigma^2, b=4τ2+2σ2b=4\tau^2+2\sigma^2에서 σ2=a/2\sigma^2=a/2, τ2=(b−a)/4\tau^2=(b-a)/4로 되돌릴 수 있으므로 일대일이다. 불변성으로 σ^2=12n∑Di2\hat\sigma^2=\tfrac1{2n}\sum D_i^2, m^=Sˉ/2\hat m=\bar S/2, τ^2=14(1n∑(Si−Sˉ)2−2σ^2)\hat\tau^2=\tfrac14\bigl(\tfrac1n\sum(S_i-\bar S)^2-2\hat\sigma^2\bigr)이다. 이 변환이 모수공간 {σ2>0,τ2≥0}\{\sigma^2>0,\tau^2\ge0\} 안에 머물려면 b≥ab\ge a여야 하므로, 추정값이 그 조건을 만족할 때만 이 식이 MLE다(연습 7.1). (e) Di2D_i^2는 평균 2σ22\sigma^2인 iid이므로 Khinchin으로 1n∑Di2→P2σ2\tfrac1n\sum D_i^2\xrightarrow{P}2\sigma^2, 따라서 σ^2→Pσ2\hat\sigma^2\xrightarrow{P}\sigma^2이다. 쌍의 수와 함께 늘어나는 모수가 없다.

이 회차에서 읽은 절 0개 · 회차 차례