지표의 수명 제1회
이번엔 다른가
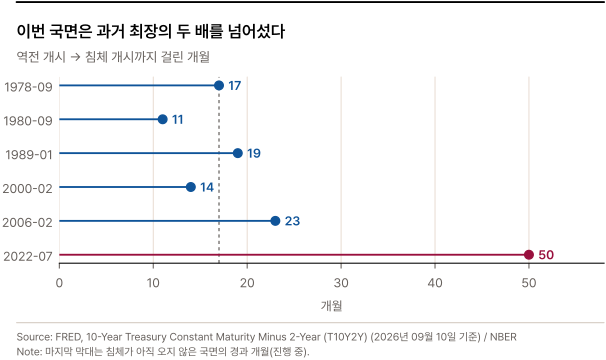
장단기 금리차는 50개월 전 침체를 예고했다. 다섯 번의 선례에서 신호와 침체 사이는 길어야 23개월이었다.
거시
시장
계량
초록
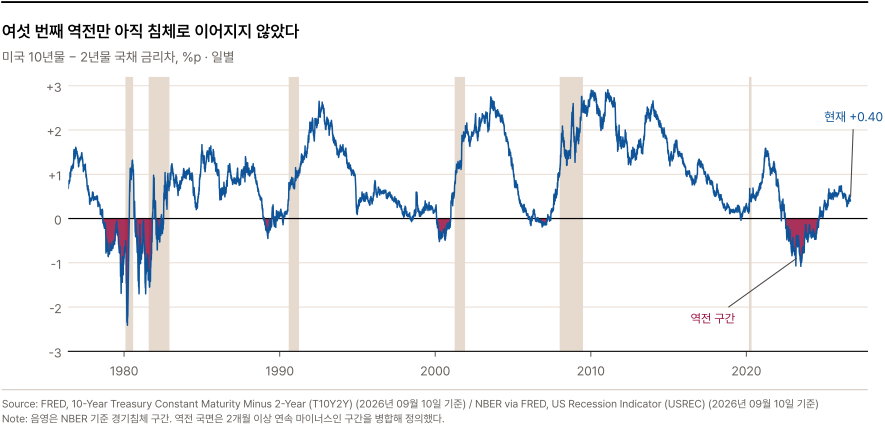
1976년 이후 미국 10년−2년 국채 금리차가 지속 역전된 국면은 여섯 번이다. 앞의 다섯 번은 모두 침체로 이어졌고, 역전 개시부터 침체 개시까지는 11개월에서 23개월, 중앙값 17개월이 걸렸다. 여섯 번째인 이번 국면은 2022년 7월에 시작해 26개월간 지속되며 표본 내 최장을 기록했고, 2024년 8월 정상화 이후 25개월이 지나도록 침체는 오지 않았다. 역전 개시로부터 50개월, 과거 최댓값의 두 배가 넘는다. 프로빗 모형은 여전히 통계적으로 유의하지만 (β = −1.20, z = −7.2), 현재 금리차 +0.41%p가 함의하는 12개월 내 침체 확률은 8%에 못 미친다. 이 글은 지표가 틀렸다는 결론 대신, 지표가 재던 대상이 무엇이었는지를 되묻는다.
키워드
장단기 금리차, 경기침체, 프로빗 모형, 기간프리미엄, 굿하트의 법칙
- 1976년 이후 지속적 금리차 역전은 여섯 번. 앞의 다섯 번은 예외 없이 침체로 이어졌다.
- 역전 개시에서 침체 개시까지 11–23개월, 중앙값 17개월. 범위가 좁다는 점이 이 지표의 힘이었다.
- 이번 국면은 역전 개시 후 50개월이 지났다. 과거 최댓값의 두 배를 넘는다.
- 프로빗 계수는 여전히 유의하다. 달라진 것은 계수가 아니라 투입값이다.
1 신호
장기 금리가 단기 금리보다 낮아지는 일은 자주 벌어지지 않는다. 돈을 오래 빌려주면 더 받는 것이 정상이고, 그 순서가 뒤집힌다는 것은 시장이 가까운 미래에 금리가 내려갈 것이라고—따라서 그럴 만한 일이 벌어질 것이라고—보고 있다는 뜻이다.
이 관계를 처음 체계적으로 문서화한 것은 Harvey (1988) 과 Estrella and Hardouvelis (1991) 이고, 프로빗 형태로 실무에 정착시킨 것은 Estrella and Mishkin (1998) 이다. 이후 30년간 이 지표는 거시 예측에서 가장 견고한 단일 변수 자리를 지켰다. Rudebusch and Williams (2009) 의 제목이 그 사정을 요약한다 — “수익률 곡선이 지닌 예측력의 수수께끼”.
그림 1 는 표본 전체다. 음영은 NBER 기준 침체 구간이고, 0선 아래로 내려간 구간이 역전이다.
금리차에는 두 가지가 섞여 있다. 앞으로의 단기금리 경로에 대한 기대와, 장기 채권을 들고 있는 데 대한 보상(기간프리미엄)이다. Benzoni et al. (2018) 은 침체 예측력의 대부분이 앞쪽에서 나온다고 본다.
2 다섯 번의 선례
역전이 있었다는 사실보다 중요한 것은 그 다음에 무엇이 얼마나 걸려 왔는가다. 표 1 가 여섯 국면 전부다.
| 국면 | 역전 개시 | 정상화 | 지속(개월) | 저점(%p) | 침체 개시 | 선행(개월) |
|---|---|---|---|---|---|---|
| 1 | 1978-09 | 1980-04 | 20 | -2.14 | 1980-02 | 17 |
| 2 | 1980-09 | 1981-10 | 14 | -1.36 | 1981-08 | 11 |
| 3 | 1989-01 | 1989-09 | 9 | -0.32 | 1990-08 | 19 |
| 4 | 2000-02 | 2000-12 | 11 | -0.41 | 2001-04 | 14 |
| 5 | 2006-02 | 2007-03 | 14 | -0.15 | 2008-01 | 23 |
| 6 | 2022-07 | 2024-08 | 26 | -0.93 | — | 50+ |
앞의 다섯 국면에서 선행 기간은 11개월에서 23개월, 중앙값 17개월이었다. 이 지표가 신뢰를 얻은 이유는 방향을 맞혀서가 아니라 범위가 좁아서였다. 2년 안에는 온다, 라고 말할 수 있었다.
이번 국면은 그 범위 밖에 있다. 역전이 시작된 지 50개월, 곡선이 정상으로 돌아온 지도 25개월이 지났다.
3 확률로 옮기면
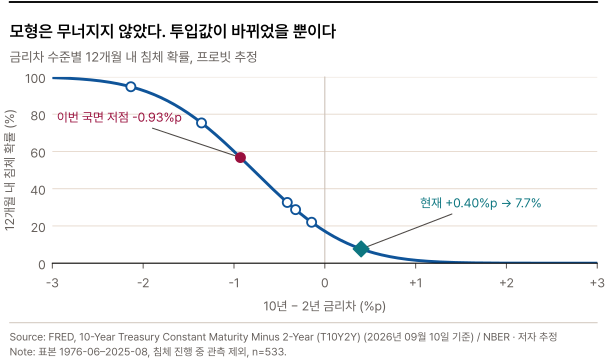
표를 세는 것으로는 “얼마나 위험한가”에 답할 수 없다. Estrella and Mishkin (1998) 의 프로빗이 그 자리를 메운다. 시점 t의 금리차 s_t로 h개월 뒤 침체 여부를 설명한다.
\Pr(R_{t+h} = 1 \mid s_t) = \Phi(\alpha + \beta s_t) \tag{1}
\Phi(\cdot)는 표준정규 누적분포함수, R_{t+h}는 t+h월이 침체면 1이다. h = 12로 두고, 이미 침체가 진행 중인 관측은 표본에서 뺐다. 예측이 아니라 동시성을 재게 되기 때문이다.
추정 결과는 \hat\alpha = -0.95, \hat\beta = -1.20 (z = -7.2), 유사 R^2 = 0.28, 관측 533개다. 계수는 여전히 강하게 유의하다. 모형이 무너진 것이 아니다.
달라진 것은 투입값이다. 이번 국면의 저점 -0.93%p는 57%의 12개월 내 침체 확률을 함의했지만, 금리차가 정상으로 돌아온 지금 +0.40%p가 함의하는 확률은 7.7%다. 모형에 물으면 “이제 위험하지 않다”고 답한다. 문제는 그 사이에 침체가 없었다는 것이다.
4 이번 국면은 어디에 서 있는가
그림 4 는 여섯 국면을 역전 개시 시점에 맞춰 겹쳐 놓은 것이다. 가로축은 역전이 시작된 달로부터의 경과 개월이고, 점은 각 국면에서 침체가 시작된 지점이다.
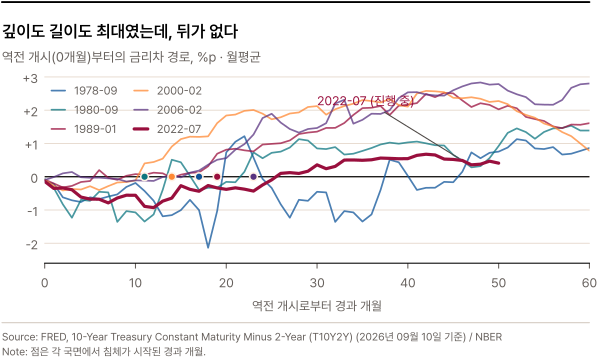
아래 그림은 같은 자료를 직접 만져볼 수 있게 한 것이다. 국면을 켜고 끄면 겹침이 정리된다.
25800겹쳐 놓으면 이번 국면의 성격이 분명해진다. 깊이는 1981년 이후 가장 깊었고, 지속 기간은 표본 내 최장이었다. 그런데 그 뒤가 없다.
표본은 T10Y2Y가 시작되는 1976년 6월부터다. 1970년 이전 국면을 보려면 10년−3개월(T10Y3M)을 써야 하지만 그 계열도 1982년에야 시작한다. 1950–60년대까지 거슬러 올라가려면 개별 만기 금리를 이어 붙여야 하고, 그 과정에서 정의가 흔들린다. 이 글은 그 대가를 치르지 않기로 했다.
5 지표가 관찰될 때
가능한 설명은 세 갈래다.
첫째, 시차가 길어졌을 뿐이다. 표본이 다섯 개인데 여섯 번째가 범위 밖이라고 해서 관계가 깨졌다고 하기는 이르다. 다만 50개월은 최댓값의 두 배다. 분포의 꼬리로 설명하기에는 멀리 있다.
둘째, 금리차의 구성이 달라졌다. 금리차는 기대 단기금리 경로와 기간프리미엄의 합이다. 양적완화 이후 기간프리미엄은 장기간 압착되어 있었고, 그만큼 같은 크기의 역전이 과거와 같은 정보를 담지 못한다. Engstrom and Sharpe (2019) 가 근월 선도 스프레드를 대안으로 제시한 이유이며, Bauer and Mertens (2018) 도 같은 문제를 지적한다. 이 설명대로라면 지표는 틀린 것이 아니라 오염된 것이다.
셋째, 관찰이 대상을 바꿨다. Goodhart (1975) 이 통화 총량에 대해 말한 것이 여기에도 적용된다 — 어떤 통계량이 정책 목표가 되는 순간 그것은 좋은 통계량이기를 그친다. 금리차 역전이 침체의 예고로 널리 받아들여진 뒤로, 역전 자체가 기업의 자금조달 시점을 앞당기고 중앙은행의 반응 함수를 바꾸고 가계의 기대를 조정한다. 예고된 재난은 예고되었기 때문에 다른 경로를 밟는다.
세 번째 설명이 맞다면 이 지표의 실패는 실패가 아니다. 지표가 제 일을 해서 그 일이 필요 없어진 것이다. 다만 그 구분은 사후에도 잘 서지 않는다.
셋 중 어느 것인지 지금 가릴 방법은 없다. 세 설명은 관측적으로 같은 것을 낳는다 — 역전은 있었고 침체는 없었다.
여기서 Knight (1921) 의 구분이 쓸모 있다. 나이트는 확률을 매길 수 있는 위험과 그럴 수 없는 불확실성을 나눴다. 프로빗은 위험을 다룬다. 과거 분포가 미래에도 유지된다는 전제 위에서만 8%라는 숫자가 의미를 갖는다. 그런데 지금 우리가 묻고 있는 것은 바로 그 전제가 유지되는가다. 그 질문에는 모형이 답하지 못한다. 모형은 자기가 서 있는 땅을 잴 수 없다.
노트실무적으로는
지표를 버리라는 말이 아니다. 버려야 할 것은 단일 지표에 붙은 시차의 정밀함이다. “역전 후 12–18개월”이라는 문장은 다섯 개의 관측에서 나온 것이고, 여섯 번째가 그 문장을 부쉈다. 방향은 남고 시점은 남지 않았다.
6 방법론
데이터. FRED, 10-Year Treasury Constant Maturity Minus 2-Year (T10Y2Y) (2026년 09월 10일 기준), NBER via FRED, US Recession Indicator (USREC) (2026년 09월 10일 기준). scripts/fetch_data.py로 받아 data/raw/에 스냅샷으로 커밋했다. 원고는 로컬 파일만 읽는다. 표본은 1976년 06월부터 2026년 09월 09일까지다.
역전 국면 정의. 월평균 금리차가 2개월 이상 연속 음수인 구간을 국면으로 보고, 사이 간격이 3개월 이하면 하나로 병합했다. 1982년 2월 시작 국면은 1981–82년 침체가 이미 진행 중일 때 발생해 예고 신호로 볼 수 없어 제외했다. 병합 기준을 6개월로 늘리면 1978년과 1980년 국면이 하나로 합쳐져 국면 수가 다섯으로 줄지만, 선행 기간의 범위와 이번 국면의 이례성이라는 결론은 바뀌지 않는다.
프로빗. 종속변수는 12개월 뒤 USREC, 설명변수는 당월 평균 금리차. 침체가 이미 진행 중인 관측(USREC = 1)은 제외했다. 표준오차는 이분산 보정을 하지 않은 기본값이며, 월별 중복 관측 때문에 실제 유의성은 보고된 z값보다 낮을 수 있다. 여기서 프로빗은 검정이 아니라 금리차 수준을 확률 눈금으로 옮기는 변환 장치로 쓰인다.
재현. uv sync && quarto render posts/2026-09-yield-curve/.
참고문헌
Bauer, Michael D., and Thomas M. Mertens. 2018. Economic Forecasts with the Yield Curve. FRBSF Economic Letter Nos. 2018-07. Federal Reserve Bank of San Francisco.
Benzoni, Luca, Olena Chyruk, and David Kelley. 2018. Why Does the Yield-Curve Slope Predict Recessions? Chicago Fed Letter No. 404. Federal Reserve Bank of Chicago.
Engstrom, Eric C., and Steven A. Sharpe. 2019. The Near-Term Forward Yield Spread as a Leading Indicator: A Less Distorted Mirror. Finance and Economics Discussion Series Nos. 2018-055. Board of Governors of the Federal Reserve System. https://doi.org/10.17016/FEDS.2018.055.
Estrella, Arturo, and Gikas A. Hardouvelis. 1991. “The Term Structure as a Predictor of Real Economic Activity”. Journal of Finance 46 (2): 555–76. https://doi.org/10.1111/j.1540-6261.1991.tb02674.x.
Estrella, Arturo, and Frederic S. Mishkin. 1998. “Predicting U.S. Recessions: Financial Variables as Leading Indicators”. Review of Economics and Statistics 80 (1): 45–61. https://doi.org/10.1162/003465398557320.
Goodhart, Charles A. E. 1975. “Problems of Monetary Management: The UK Experience”. In Papers in Monetary Economics, vol 1. Reserve Bank of Australia.
Harvey, Campbell R. 1988. “The Real Term Structure and Consumption Growth”. Journal of Financial Economics 22 (2): 305–33. https://doi.org/10.1016/0304-405X(88)90073-6.
Knight, Frank H. 1921. Risk, Uncertainty and Profit. Houghton Mifflin.
Rudebusch, Glenn D., and John C. Williams. 2009. “Forecasting Recessions: The Puzzle of the Enduring Power of the Yield Curve”. Journal of Business and Economic Statistics 27 (4): 492–503. https://doi.org/10.1198/jbes.2009.07213.